卡车运输业净零排放追踪器
电池动力和氢动力电动卡车被认为是实现净零排放运输的关键,但其普及程度取决于地区、工况和相关政策。<sup>138</sup>
表现
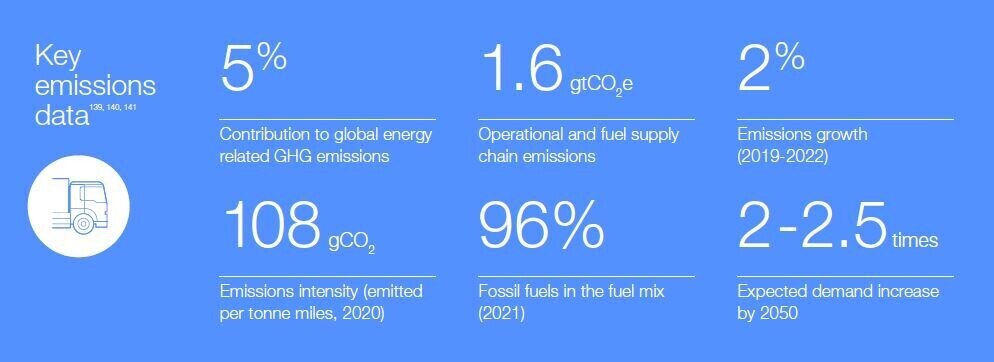
以二氧化碳当量(以十亿吨计)衡量的绝对排放量受多种因素影响,例如燃料消耗、载重系数、车辆类型和路线类型。目前,该行业约 64% 的全生命周期排放来自日常运营,包括车辆使用、维护和维修。<sup>148</sup> 解决长途运输排放问题有望使欧盟 86% 的车队脱碳。<sup>149</sup> 随着纯电动卡车 (BET) 和氢燃料电池电动卡车 (HET) 的商业化规模扩大,预计 2030-2040 年和 2040-2050 年的绝对排放量将几乎相同地减少。
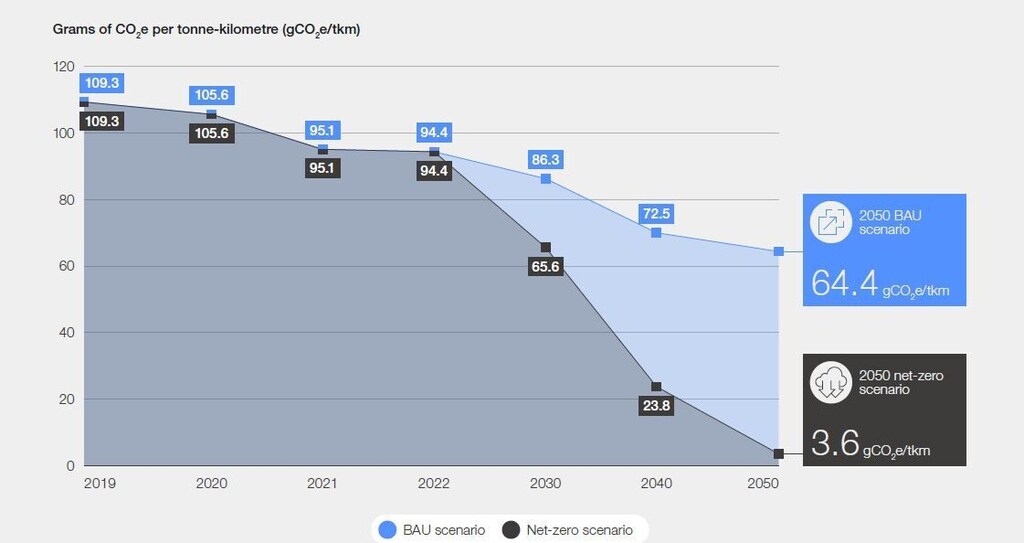
卡车运输行业的排放强度衡量的是每燃烧1吉焦耳燃料所产生的能量所释放的二氧化碳量。该强度受车辆类型和燃烧速率的影响。过去四年,由于效率提升措施、运营改进以及燃料结构中生物燃料比例的增加,排放强度下降了约14%。目前,由于依赖煤炭和其他化石燃料发电,生物能源运输(BET)的排放强度较高。然而,随着清洁能源规模的扩大,预计到2030年,排放强度将接近于零。为实现净零排放目标,卡车运输行业应力争到2030年将排放强度降低约30%,到2050年降低约80%。
图 28:卡车运输排放强度轨迹
前进之路
“行业应优先投资充电和加油基础设施、研发以及刺激市场需求。”
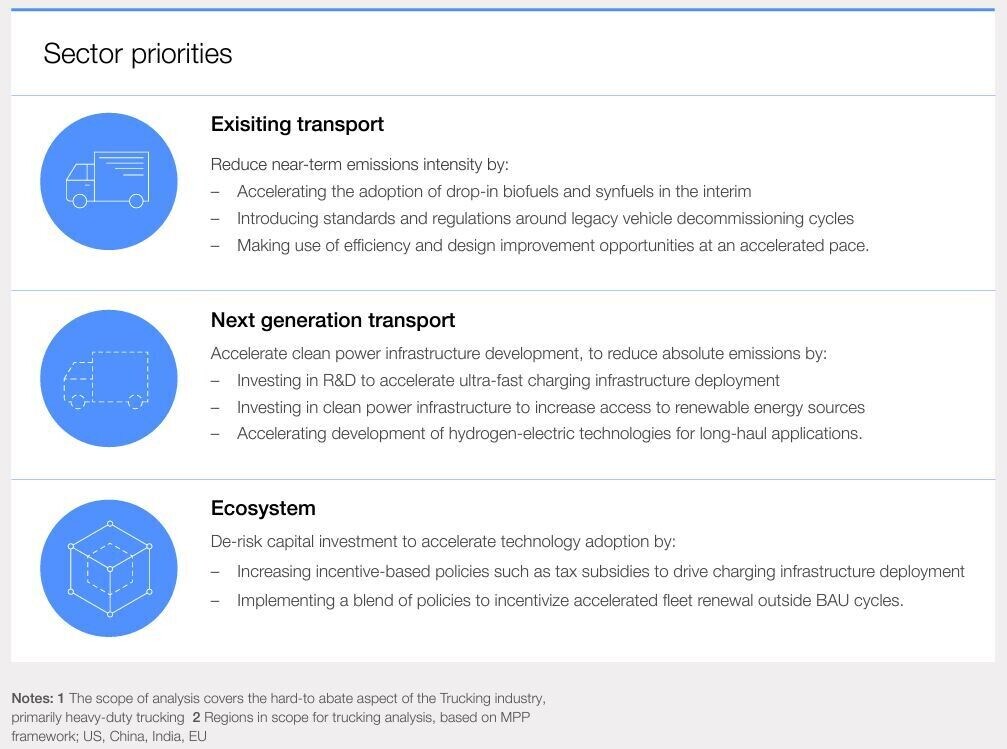
关键的脱碳战略是用混合动力卡车(BET)取代柴油内燃卡车,混合动力卡车(HET)的作用相对较小。加速减排的当务之急包括提高运输和配送的运营效率、提高燃油效率以及将运输方式从公路转向铁路。到2050年实现以零排放车辆(ZET)为主的车队目标,需要行业利益相关者、政府和全球顾问的通力合作。<sup>151</sup> 优先事项包括投资充电和加氢基础设施、推进长途混合动力卡车和混合动力卡车的研发,以及刺激市场对零排放卡车的需求。这些协调一致的行动旨在加速基础设施建设,降低总体拥有成本,从而促进本十年内零排放卡车的普及。尽管目前化石燃料在燃料结构中仍占据主导地位,但随着商用级混合动力卡车的广泛应用,预计2030年至2040年间排放量将减少53%。<sup>152</sup>
图 29:2021 年燃料混合物
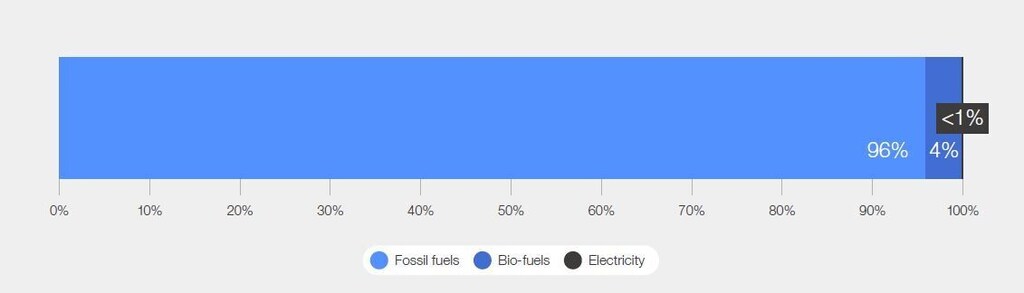
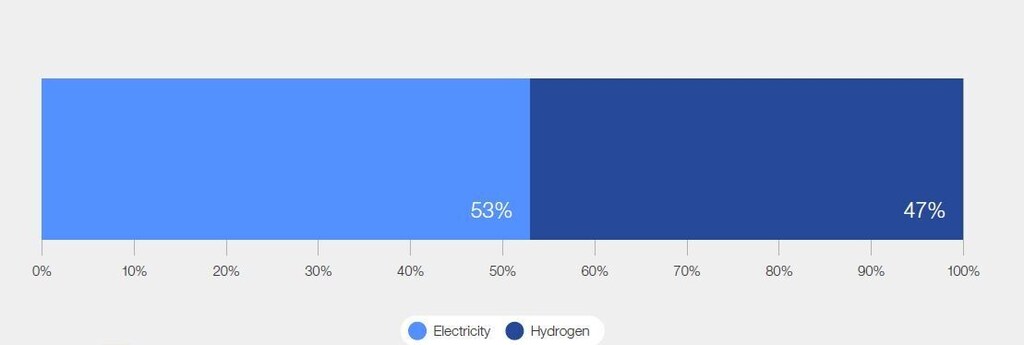
图 30: 2050 年新售卡车比例——MPP 加速零排放情景
技术
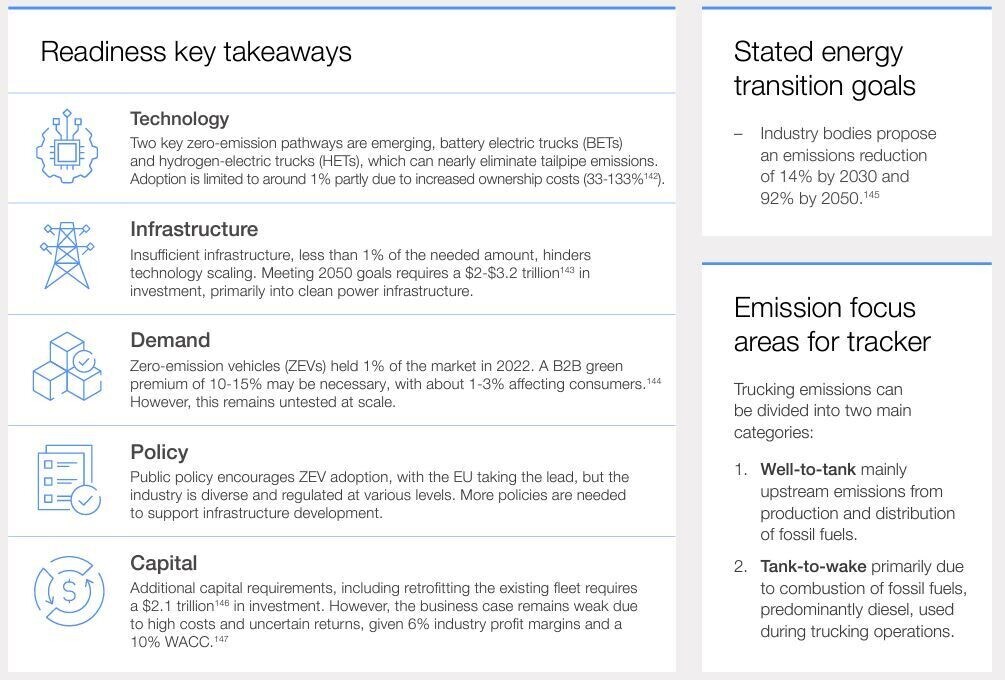
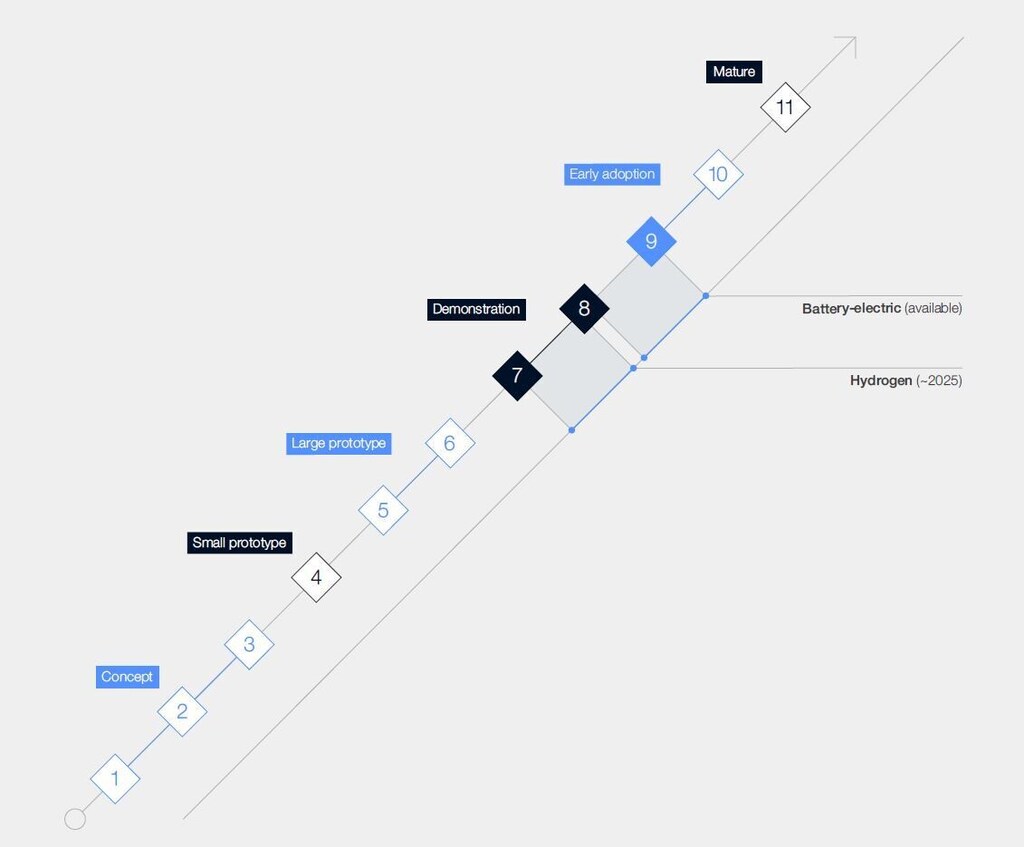
目前已出现两种领先的零排放路径,其中生物能源运输系统(BET)技术更为先进。混合动力运输系统(HET)预计将于2025年实现商业化。BET和HET均有潜力将运输过程中的排放量降至接近零。然而,采用这些技术可能会使总拥有成本(TCO)增加33%至133%,具体增幅取决于工作循环和续航里程。
广泛应用的主要挑战包括续航里程有限、充电和加氢基础设施不足以及车载存储容量受限,尤其是在长途应用中。因此,其普及率仍然仅为1%左右。<sup>154</sup>
推进技术
生物燃料电池(BET)和氢燃料电池(HET)技术有望将生命周期温室气体排放量减少高达84%<sup>155</sup>,并将尾气(油箱-车轮)排放量降至接近零。生物燃料电池技术目前已在轻型和中型卡车上实现商业化应用,但普及率较低,仅占全球车队的约1%<sup>156</sup>。氢燃料电池电动卡车尚未实现商业化规模,预计将于2025年左右实现<sup>157</sup>。然而,充足的清洁氢气车载存储和大容量锂电池需要增加车辆长度,限制了其在长途运输中的应用。例如,阿达尼企业<sup>158</sup>已与阿肖克·雷兰德公司和巴拉德动力公司签署协议,计划于2023年启动一个试点项目,开发一款用于采矿应用的55吨级氢燃料电池电动卡车,但大多数项目仍停留在示范阶段。
由于改造要求、船队更新要求以及对现有船队的必要修改,BET 和 HET 技术的实施将导致 TCO 增加高达 1.3 倍<sup>159</sup>。
充电和加油技术
电动汽车的充电速度和便利性尚未达到柴油车加油的商业水平,充电时间可能长达8小时。尽管技术已取得进步,例如英国石油公司(bp)宣布推出首个超快速充电站,旨在45分钟内为重型卡车(HDT)充电,但类似项目通常仅限于示范阶段。<sup>160</sup>
其他中间措施
过渡燃料的碳排放强度低于传统燃料,减排潜力可达70-75%。<sup>161</sup> 可再生天然气、合成燃料和生物燃料目前已实现商业化,且其应用速度高于低排放技术。然而,这些燃料的绝对排放量和排放强度均高于生物基燃料(BET)和混合燃料(HET),并且在某些情况下需要与化石柴油混合使用。
图 31: 关键技术路径的预计技术成熟度等级和可用年份
基础设施
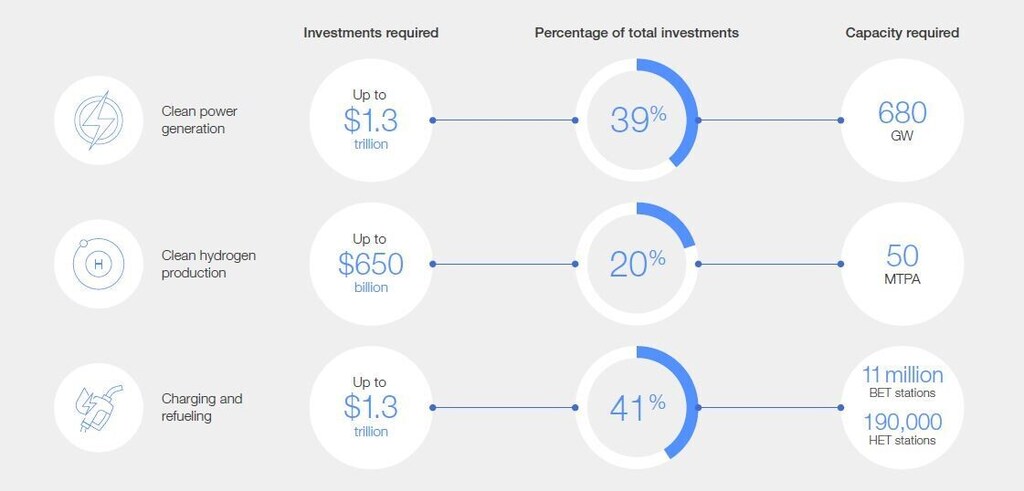
BET 和 HET 的商业化规模化取决于关键基础设施的可用性。目前,所需基础设施的到位率不足 1%<sup>162</sup>,远不足以支持 BET 和 HET 的普及应用。为了使卡车运输业能够实现 2050 年的目标,必须在该行业投入 2.1 万亿至 3.3 万亿美元的巨额投资<sup>163</sup>。
为了支持到2050年道路上行驶的混合动力汽车(BET)占比达到53%,氢燃料电池汽车(HET)占比达到47%的预期目标,<sup>164</sup> 卡车运输业需要大幅提升清洁能源产能。具体而言,这意味着每年清洁能源产能需达到目前英国总产能的约8.5倍,全球清洁氢产能需增长54倍。<sup>165</sup> 相关成本预计高达1.3万亿美元。<sup>166</sup>
要使移动式电动列车(BET)在中长途运输中切实可行,它们需要配备充电基础设施,包括现场充电和路边充电。预计到2050年,将需要1100万个充电站才能满足日益增长的BET需求。<sup>167</sup> 欧洲正在开展一些前景可观的举措,例如沃尔沃、戴姆勒和Traton的合资企业Milence<sup>168</sup>,其目标是到2025年在欧洲安装至少1700个超快速充电桩。像西门子<sup>169</sup>这样的公司正在探索传统有线充电的替代方案,包括架空接触网充电和车载无线充电<sup>170</sup>,这些方案可能为未来的充电需求提供多种选择。
氢燃料电池汽车(HET)需要配备现场加氢基础设施。为了满足2050年对氢燃料电池汽车的需求,预计需要建设19万个加氢站,成本在0.3万亿至0.7万亿美元之间。<sup>171</sup>
图 32: 基础设施建设所需的投资
要求
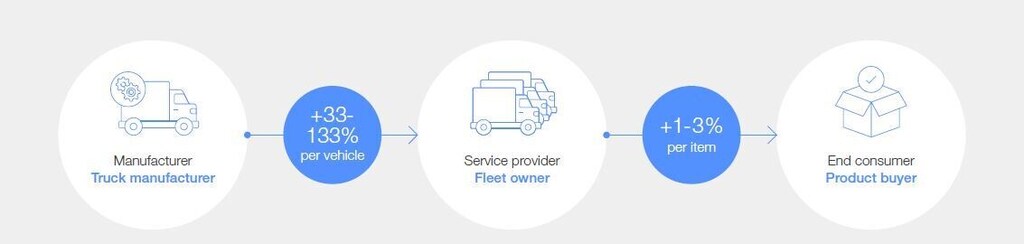
2022年,零排放能源技术(ZET)的市场需求约为1%。<sup>172</sup> 因此,能否大规模吸收生物能源技术(BET)33-133%的绿色溢价和有机能源技术(HET)100-300%的绿色溢价仍有待检验,其中有机碳技术(HDT)的溢价可能更高。<sup>173</sup>
物流利润微薄,这意味着该行业难以在商业规模上消化这些溢价。目前的普及率远未达到该行业的净零排放目标,预计到2050年,零排放能源(ZET)的销售额将占净零排放情景的100%。<sup>174</sup> 为了刺激需求,据估计,需要10-15%的绿色溢价才能维持ZET在市场上的可负担性。然而,由于运输成本约占产品零售价的5%,<sup>175</sup> 预计只有一小部分溢价(约1-3%)会转嫁给最终消费者。
图 33: 预计的B2B和B2C绿色溢价
“新兴商业模式,如TaaS和
BaaS(后端即服务)可以帮助制造商创造新的收入来源。
为增强需求侧市场措施,中国、加拿大和挪威等国已出台近期零排放车辆(ZEV)销售强制令,预计这将加速ZEV的普及,直至2030年。一些大型运输公司,例如DPD,已对化石燃料的使用征收14%至27%的绿色附加费。<sup>176</sup> 然而,清洁自备和并网电力基础设施发展不平衡,可能导致主要依赖化石燃料的地区出现暂时性的排放强度激增,直至清洁能源产能赶上。此外,支持充电和加氢基础设施发展(这对维持正常的业务运营至关重要)的政策制定速度缓慢,可能会导致车队所有者成本增加,并给原始设备制造商(OEM)带来产能过剩问题。不过,诸如卡车即服务(TaaS)<sup>177</sup>等新兴商业模式或许能够帮助OEM降低这些风险,创造额外的收入来源以减轻高额绿色附加费的影响,同时降低车队所有者的资本支出和现场充电需求。
目前,成功展示用于长途运输的零排放重型卡车(HDT)车型的制造商寥寥无几。<sup>178</sup> 由于超快速充电基础设施有限,运营商正在探索电池即服务(BaaS)等替代商业模式,以满足日益增长的零排放卡车(ZET)需求。<sup>179</sup> 在BaaS模式下,车队所有者购买卡车车身,而电池则由服务公司拥有和维护。车队所有者按月付费,其司机可以在充电站快速更换HDT电池,最快只需2-3分钟。<sup>180</sup> 中国国家电力投资公司(SPIC)已售出1万辆支持BaaS的卡车,并建立了100个充电站。<sup>181</sup> 像协鑫集团(GCL)这样的民营企业也在推进这项工作,计划在年底前在京沪高速公路沿线建设10个充电站,并在中国境内再建175个充电站。<sup>182</sup>
政策
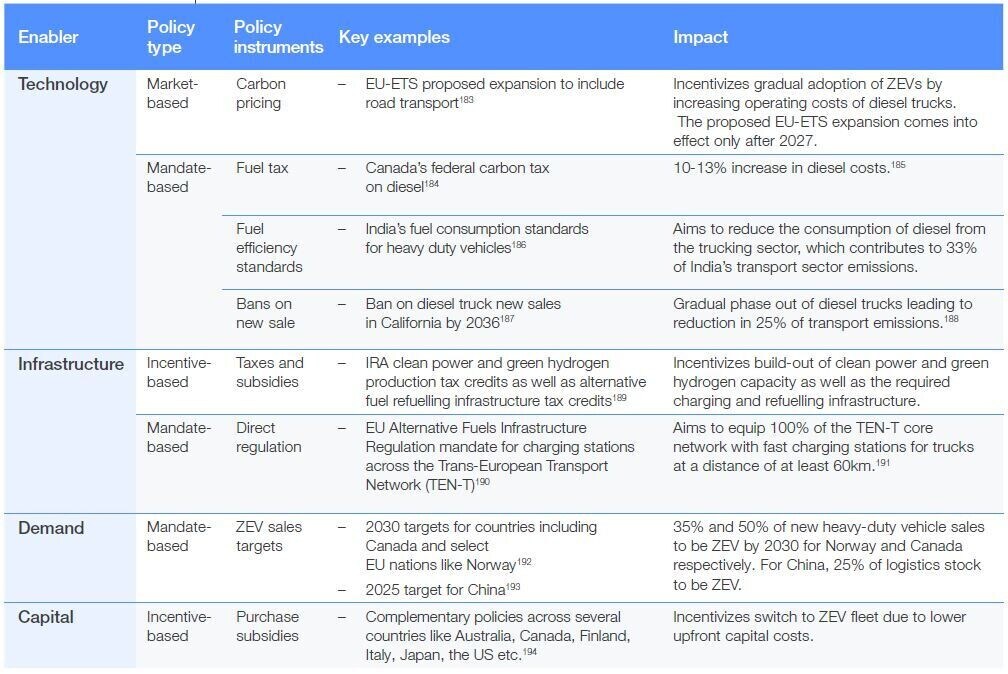
卡车运输政策已发展到鼓励采用零排放车辆,并通过销售目标和购车补贴等措施加以激励,其中欧盟发挥了主导作用。卡车运输行业高度分散,既有大型企业也有小型企业,卡车类型、服务、运营周期和货物类型也各不相同。该行业通常在超国家(欧盟)、国家和地方各级进行监管,具体取决于区域动态。虽然尾气排放一直是关注的焦点,但应对温室气体排放同样重要。
有效的公共政策应通过发展必要的清洁能源、氢气生产和充电基础设施来促进零排放汽车的普及。欧盟凭借其全面的政策脱颖而出,而其他地区也实施了诸如零排放汽车销售目标、车队报废激励措施和购车补贴等措施来推动零排放汽车的普及。
现有政策环境
表7: 政策概要
首都
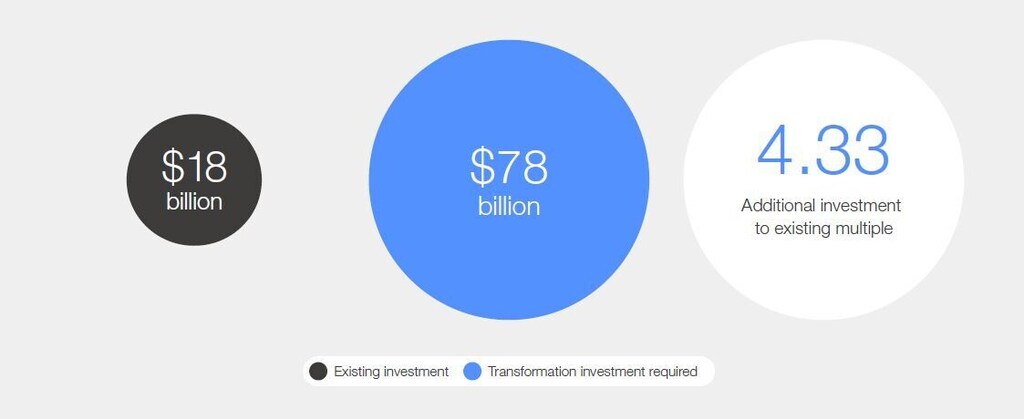
预计到2050年,卡车运输业将需要2.1万亿美元的资金,这意味着车队所有者每年需要额外投资780亿美元,用于将其卡车车队改造为纯电动动力系统。这相当于目前卡车运输业每年180亿美元支出的四倍。
近期数据显示,由于成本高昂且回报不确定,投资零排放卡车运输的商业理由依然薄弱。该行业目前的利润率约为15%<sup>197</sup>,加权平均资本成本(WACC)为10%<sup>198</sup>,这意味着该行业可能难以消化这些额外成本,并且仅依靠内部现金流难以产生足够的回报<sup>199</sup>。随着技术规模化和规模经济效应的显现,预计投资需求将会下降。
图 34: 现有投资比率所需追加投资
“世界各国政府都在通过实施更严格的排放目标、燃料标准或两者兼而有之,来刺激人们对零排放技术的需求和获取途径。”
为发展中国家提供必要的资金支持,以实现这一转型,将在推动零排放卡车运输行业的发展中发挥关键作用。国际多边金融机构应调整其投资组合,以适应卡车运输行业的需求。在美国和欧洲,内燃机卡车的价格远高于印度和中国,因此实现净零排放所需的初始净资本投资比继续主要使用柴油卡车高出25%至30%。然而,在内燃机卡车价格较低的印度和中国,零排放卡车及其基础设施的增量成本更为显著。<sup>200</sup>
零排放卡车的生存取决于此类车辆的供应和需求,而这两者又与促进其生产和使用的上游价值链紧密相连。政策制定者应将注意力集中在上游,例如解决原始设备制造商 (OEM) 为零排放卡车零部件采购关键原材料的道德问题。此外,投资建设向卡车需要电力和氢气的地区输送电力和氢气的基础设施也至关重要。
在全球范围内,各国政府正通过实施更严格的排放目标、燃油标准或两者兼而有之,来刺激对零排放卡车的需求和供应。知名物流公司和大型卡车采购商承诺减少碳足迹和排放,从而推动了对零排放卡车的需求增长。成熟的整车制造商和新兴企业都在大力投资零排放卡车的研发,而车队运营商则将投资用于购置车辆和建设现场基础设施。中国石河子工业园就是一个创新型零排放卡车部署的案例,该园区拥有100辆零排放卡车。
这家企业位于园区内。这些卡车通常行驶约100公里,并在工业园区内的设施更换电池。201
由于该行业的分散性,汇总各公司净零排放承诺的数据变得十分困难。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。