水泥行业净零排放追踪器
虽然增加替代燃料的使用是一个积极的信号,但碳捕获、利用与封存 (CCUS) 技术的采用对于实现净零排放仍然至关重要,并且到 2050 年需要从不到 1% 扩大到 90%。
表现
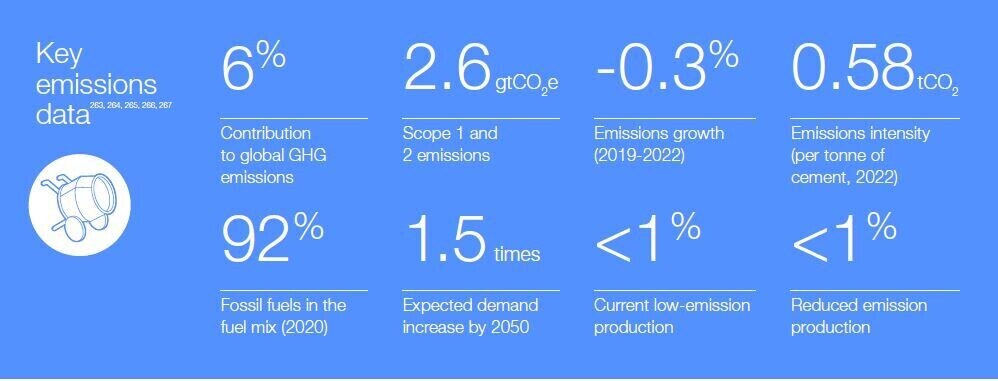
水泥熟料生产过程是水泥行业排放的主要来源,约占60%。剩余的40%来自水泥窑加热所需的强烈热能,这些热能主要来自煤和天然气的燃烧。276
过去四年,在全球水泥产量增长的背景下,绝对二氧化碳排放量下降不到1%。尽管熟料与水泥的比例上升了9%,但同期排放强度却保持不变。<sup>277</sup> 目前的平均比例为72%,<sup>278</sup> 而全球水泥联盟(GCCA)提出的到2040年将这一比例降至56%。<sup>279</sup> 城市化和人口增长的双重动力正在推动中国(占全球需求的51%)和印度(占全球需求的9%)的水泥消费,<sup>280</sup> 这就需要加快水泥行业的脱碳进程,以减轻产量增长带来的影响。
水泥生产的能源强度取决于窑炉类型、燃烧方式、燃料质量和传热效率,平均为2-3吉焦/吨。过去五年,由于燃料组合中生物质和不可再生废弃物的使用量增加,全球水泥能源强度下降了2%,281
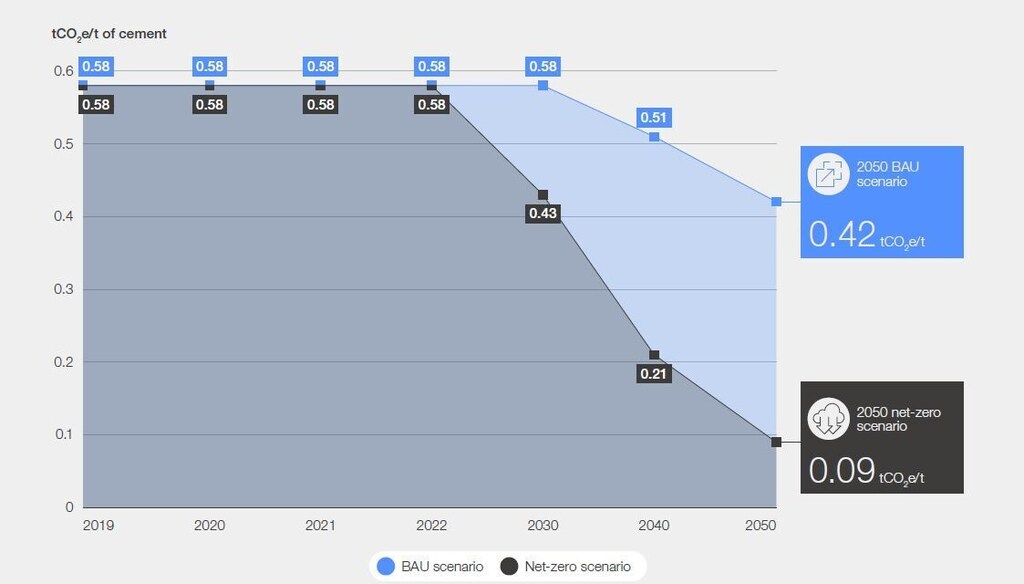
图 43: 排放强度轨迹,净零排放情景与基准情景对比
前进之路
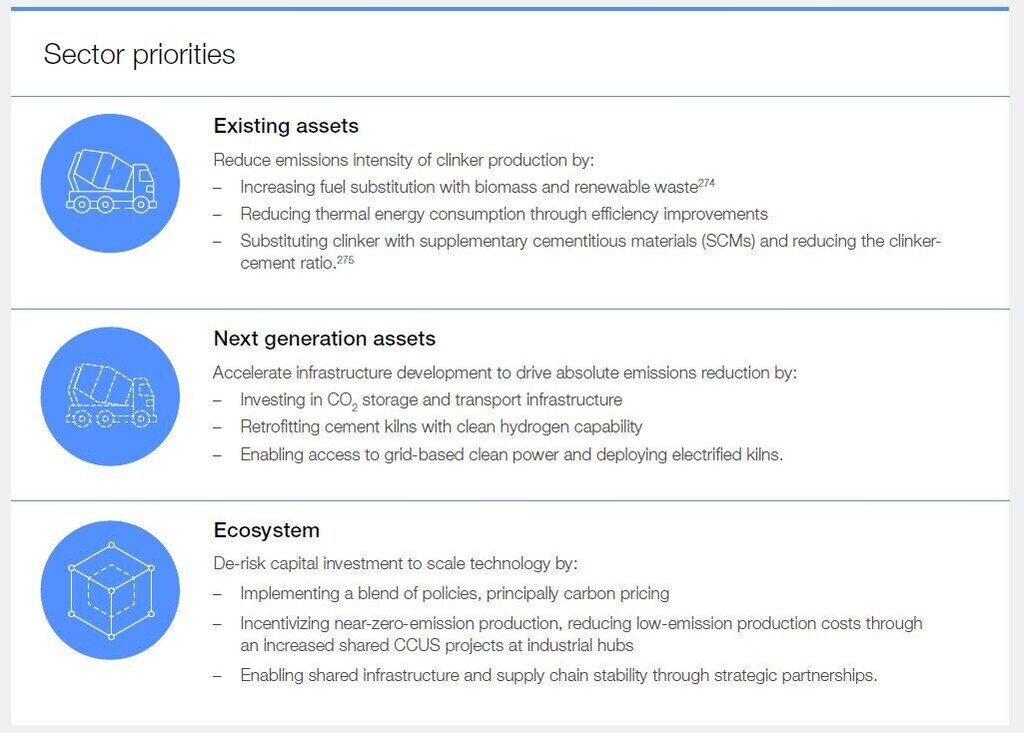
GCCA的目标是到2030年将排放量减少20%,到2050年实现净零排放(以2020年水平为基准)。<sup>282</sup> 短期内,将采取提高效率的措施,
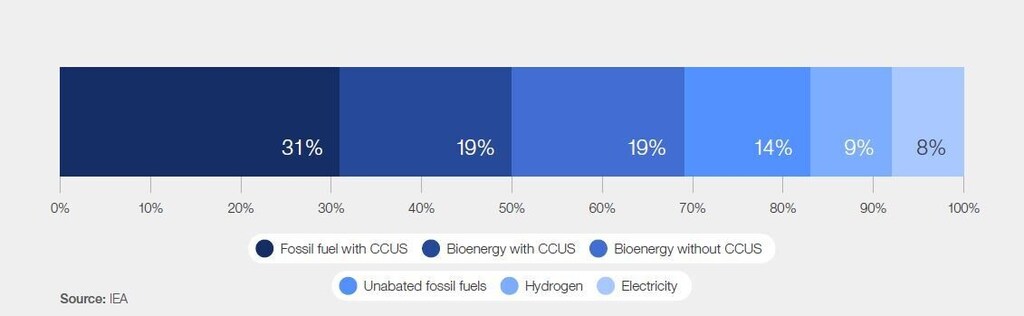
循环经济措施、以辅助胶凝材料替代熟料以及窑炉加热过程脱碳可能有助于减少25%的排放。<sup>283</sup> 然而,要实现进一步减排,需要将水泥排放与市场需求增长脱钩,具体做法是将未减排化石燃料在燃料结构中的占比从92%降至10%,这就需要大幅提升碳捕获、利用与封存(CCUS)技术的部署。该方案考虑将生物燃料在燃料结构中的比例提高10倍,并部署25%的可再生能源,预计清洁氢能占比为5%。<sup>284</sup> 在某些地区,可能还需要进一步扩大CCUS、清洁电气化和氢能的规模。
图 44: 2020年燃料混合物
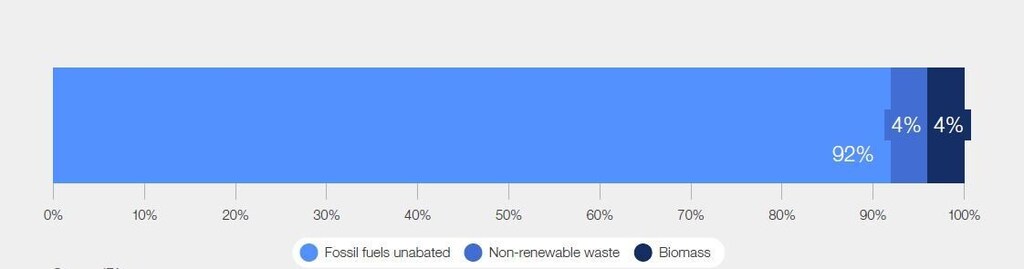
图 45: 2020 年燃料结构——净零排放情景
技术
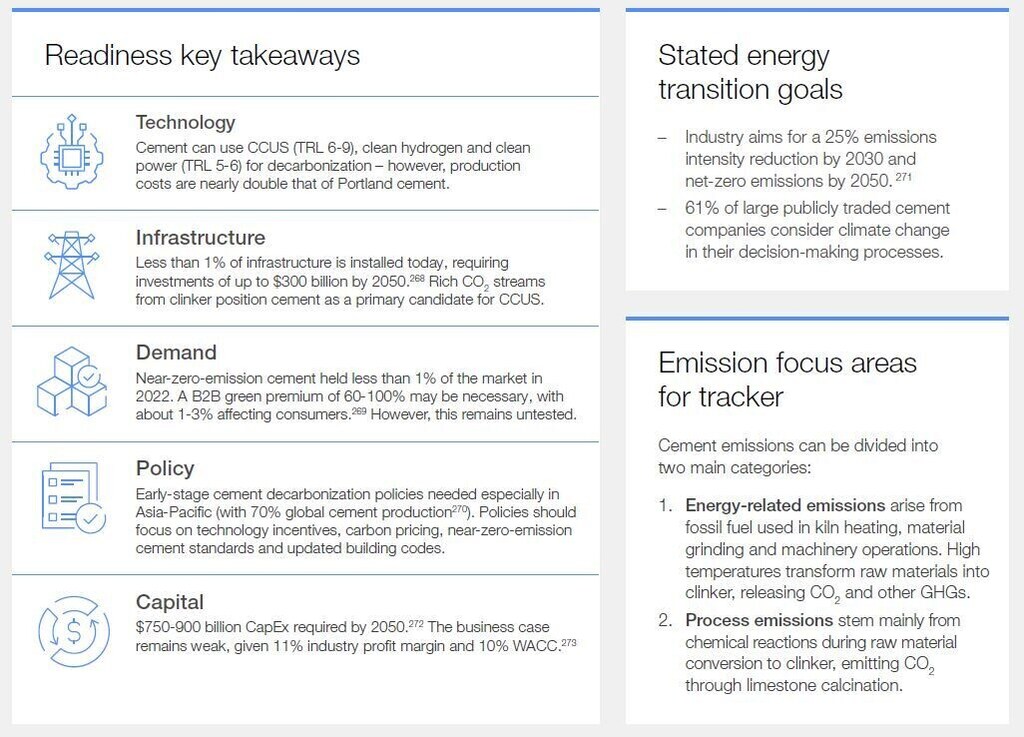
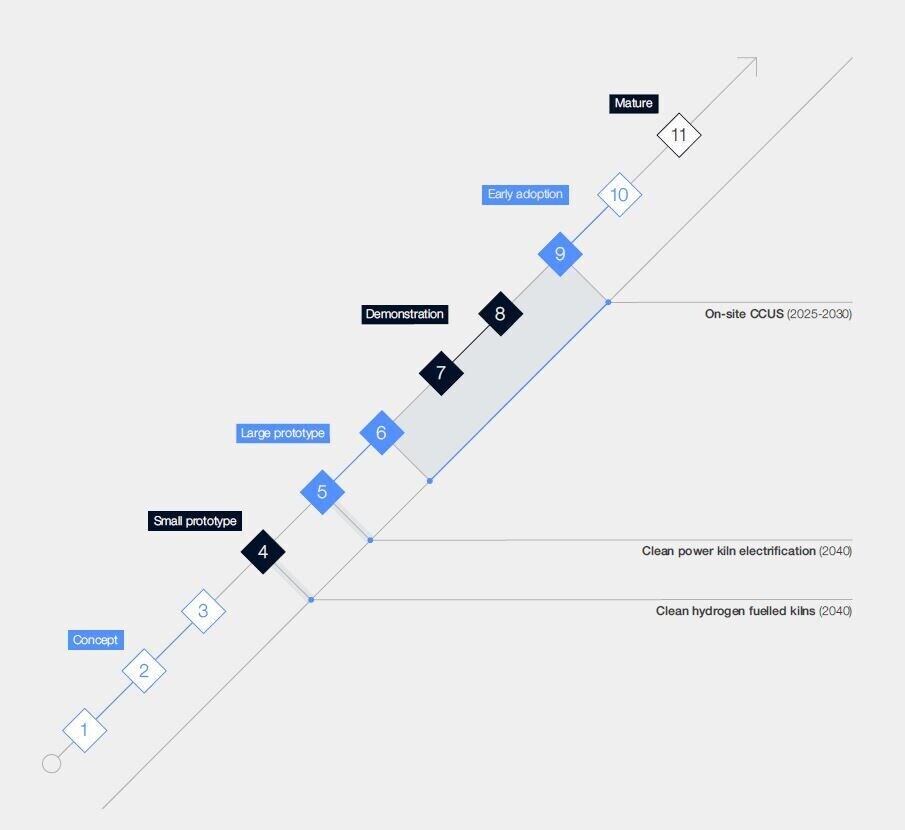
目前已出现三种主要的脱碳路径,其中碳捕获、利用与封存(CCUS)技术发展最为成熟(技术成熟度6-9级)。清洁氢能和清洁能源技术仍处于原型阶段(技术成熟度5-6级)。这些技术的生产成本几乎是波特兰水泥成本的两倍。<sup>285</sup>
工艺排放减排措施
到2040年代,将水泥熟料生产过程中排放的二氧化碳捕获、利用与封存(CCUS)技术从不足1%提升至90%<sup>286</sup>,对于实现近零排放至关重要。水泥生产过程中产生的二氧化碳资源丰富,如果辅以适当的政策和激励措施,将对CCUS行业极具吸引力。位于加拿大阿尔伯塔省的海德堡材料公司旗下的利哈伊水泥公司<sup>287</sup>即将启动业内首个全规模CCUS设施。该设施旨在捕获约100万吨/年的二氧化碳排放,相当于该厂总排放量的约95%,预计将于2026年投入运营。这标志着主要行业参与者在采用该技术方面迈出了积极的一步。
短期内,水泥行业应致力于减少熟料生产过程中的排放,扩大熟料替代品(辅助胶凝材料)和新型水泥成分(绿色水泥)的应用规模。尽管商业化和规模化方面的挑战仍需解决,但这些创新举措与近零碳排放战略相辅相成。
能源排放减排措施
窑炉电气化采用清洁可再生电力和清洁氢能替代煤炭和天然气作为燃料,旨在减少约40%的燃料消耗相关排放。对高能热能的需求与电气化和清洁氢能作为实现净零排放的关键途径相契合。
然而,目前大多数项目仍处于大规模原型开发阶段,需要考虑克服间歇性的储能需求,而且清洁氢能目前在成本上不具备竞争力,也未得到广泛应用。短期内,在近零排放技术走向商业化规模的同时,增加生物质在燃料结构中的比例可以减少能源排放。
技术路径
图 46: 关键技术路径的预计技术成熟度等级和可用年份
基础设施
水泥行业的脱碳取决于碳捕获、利用与封存(CCUS)、清洁氢能和清洁能源基础设施的可用性。然而,目前所需资源的利用率不足1%。
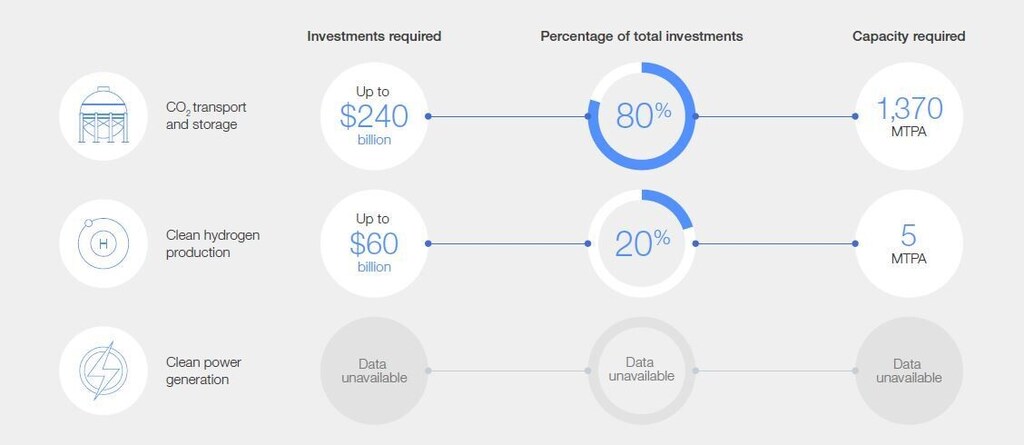
已建成近零排放生产的基础设施。288 支持全球水泥行业所需的基础设施总量估计为
到2050年,总额将高达3000亿美元。289
水泥熟料生产过程中产生的大量二氧化碳使水泥行业成为碳捕获、利用与封存(CCUS)投资的首选领域。水泥生产很可能成为新兴CCUS中心的核心组成部分之一,例如Northern Lights JV Longship项目<sup>290</sup>,该项目预计将于2024年投入运营,每年可捕获高达150万吨的碳。Longship是欧洲首个跨境二氧化碳运输和储存网络,水泥企业将与基础设施所有者和其他位于同一地点的工业企业合作,加速CCUS基础设施的建设。
鉴于水泥厂的需求规模,它们可能需要考虑自备现场制氢,因为如果没有额外的储氢投资,清洁氢气网络可能无法满足其间歇性的清洁氢气需求。
清洁能源是实现窑炉电气化二氧化碳减排潜力的先决条件。可再生能源发电、运输和分配以及可能存在的间歇性储能成本尚待量化。
图 47: 水泥基础设施投资
要求
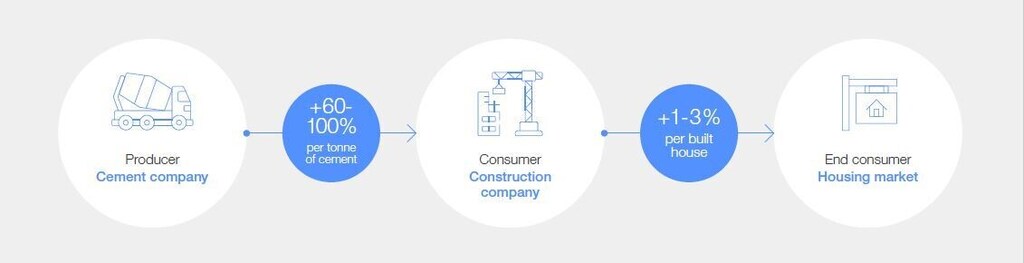
客户能否承受每吨60-100%的绿色溢价<sup>291</sup>,目前仅在原型项目层面进行过验证,因为低排放水泥在全球供应量中占比不到1%<sup>292</sup>。
水泥价格每吨上涨 60%,相当于房屋建造成本上涨 3%。但如果以建筑物全生命周期总排放量的比例来考虑,近零排放水泥的绿色溢价就更具竞争力了。
图 48: 预计的B2B和B2C绿色溢价
“缺乏标准化的定义、认证和可追溯性,阻碍了行业了解市场潜力。”
行业能否将这部分溢价转嫁出去,或者能否将近零排放水泥作为差异化优势加以利用,取决于目标消费群体(企业客户还是消费者)和地域(住房成本较高的地区还是发展中地区)。全球水泥消费量预计增幅最大的地区,恰恰是那些最难以消化显著绿色溢价的市场。
尽管目前普及率较低,但行业对近零排放和“绿色”水泥产品的需求正在兴起。诸如FMC等行业联盟正通过采购承诺来调动市场需求。2023年,FMC294承诺到2030年,其年度水泥供应量的10%将采购为近零排放水泥。水泥和建材行业也出现了类似的举措。2023年3月,霍夫曼水泥295与Alkern集团签订合同,承诺在2027年之前,其当前产量的28%将以脱碳水泥的形式供应。
由于缺乏标准化的定义、认证和可追溯机制,消费者无法获得必要的透明度来充分考虑支付绿色溢价,而行业也无法充分明确在高生产成本下实现市场潜力的路径。ISO 19694-3296 将于 2023 年 3 月推出,有望改善二氧化碳排放的追踪。
随着各行业在多个方面努力减少二氧化碳排放,全球建筑业格局正呈现出变革的迹象。低碳设计<sup>297</sup>、纳米技术<sup>298</sup>、藻类生物水泥<sup>299</sup>替代品和3D打印等突破性发展,可将建筑用水泥量减少高达70%<sup>300</sup>,这可能会颠覆传统的商业模式。水泥行业或许需要实现传统产品组合的多元化,并调整商业模式,才能在不断变化的市场环境中保持竞争力并维持市场份额,同时平衡供需,以满足日益增长的低排放产品需求。
政策
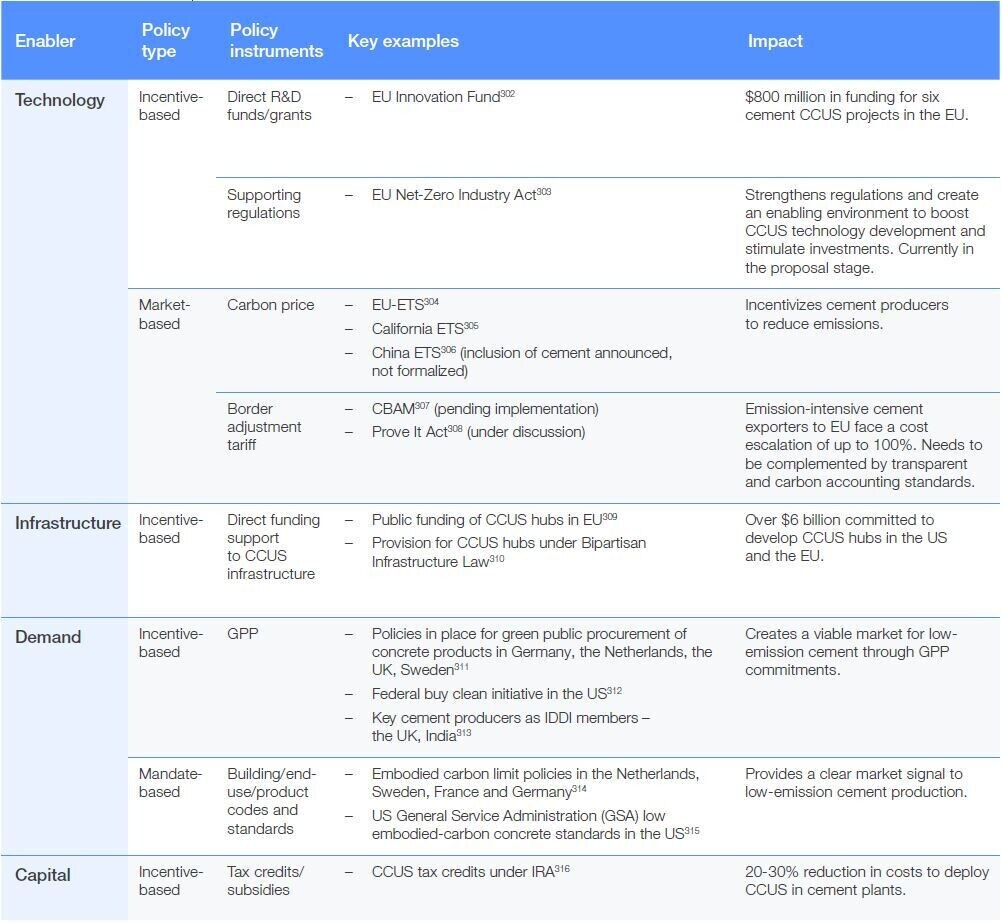
支持水泥行业脱碳的政策措施仍处于起步阶段;尤其是在亚太地区,相关政策框架尚未建立,而该地区生产了全球70%的水泥。<sup>301</sup>
全球水泥生产主要由跨国公司和一些规模较小的本地企业主导。例如,城市或市政层面的地方性法规往往侧重于污染控制、生命周期评估和性能标准,而忽略了二氧化碳减排。一系列针对供应侧的政策可以通过碳定价和交叉调整来补贴技术应用,同时抑制排放。为了刺激需求,需要制定低排放水泥的透明定义,并推行绿色公共采购,更新建筑规范,制定废弃物利用和协同处理标准、禁止填埋或征收填埋税、制定建筑拆除法规,以及强制规定再生材料的最低使用量。
现有政策环境
表9: 政策概要
首都
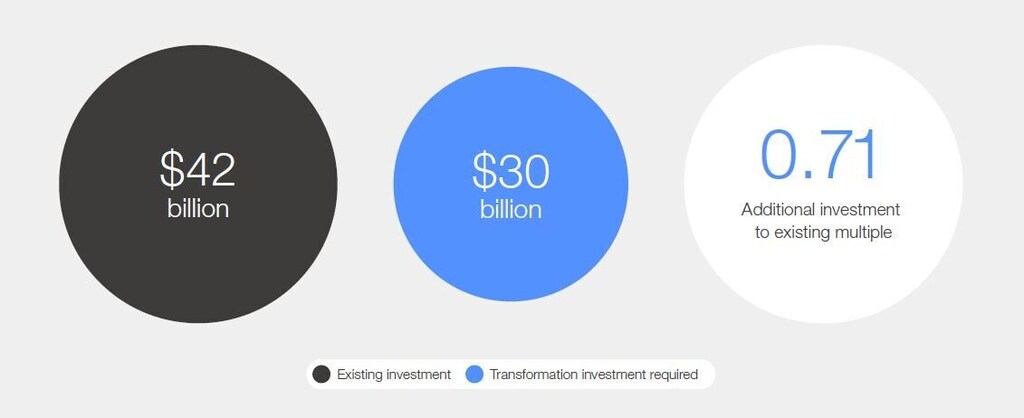
据估计,到2050年,水泥行业在碳捕获、利用与封存(CCUS)技术应用方面需要7500亿至9000亿美元的资本支出。<sup>317</sup> 这意味着每年约需投资300亿美元,相当于现有资本支出的71%<sup>318</sup>(不包括新增产能或产生额外收益)。此外,还需要更多资金来采用清洁氢能和电气化窑炉。
投资近零排放水泥资产的商业理由依然薄弱。目前行业利润率约为16%<sup>319</sup>,加权平均资本成本(WACC)为10%<sup>320</sup>。尽管终端用户绿色溢价相对较低,但考虑到涉及的巨额资本支出,在某些地区缺乏碳定价机制的情况下,水泥行业可能难以实现自我融资<sup>321</sup>。此外,水泥公司还需要在向低排放资产配置资本的同时,兼顾支付股息和回购股票以满足投资者预期等相互冲突的目标。
图 49: 现有投资比率所需追加投资
可以考虑建立融资机制,引导资本流向新兴市场水泥生产,以激励机构投资者和多边银行,并将资本与减排挂钩。气候债券倡议组织(Climate Bonds Initiative)等机构于2022年推出了水泥行业认证,旨在提高清洁投资的透明度和指导力度,这可能有助于加快这一进程。在欧洲,到2030年,水泥行业需要更换30%的窑炉,因此资本需求应优先考虑配备碳捕获、利用与封存(CCUS)技术的新型资产。
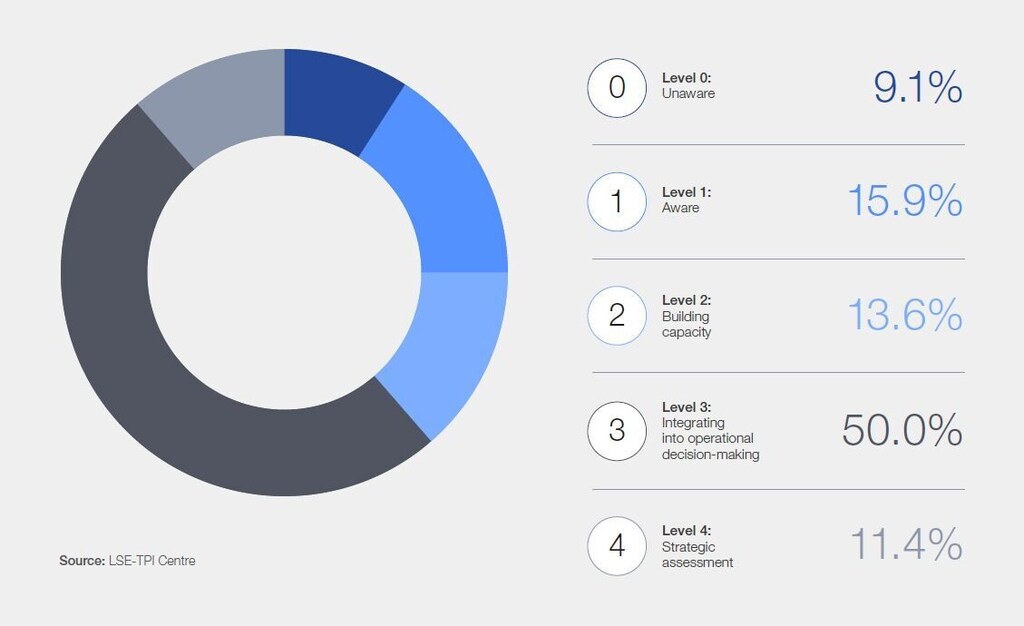
约61%的大型上市水泥公司将气候变化视为战略评估的关键考量因素,并将其纳入运营决策中。<sup>324</sup>与此同时,14%的公司正在构建基本的排放管理系统和流程能力。最后,16%的公司承认气候变化是一个商业问题。
图 50: 根据水泥行业公司温室气体排放管理情况以及与低碳转型相关的风险和机遇,对其进行分类。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。