航空业净零排放追踪器
可持续航空燃料被认为是航空业脱碳的关键,但目前的商业限制意味着可持续航空燃料只能减少约 40% 的排放。
表现
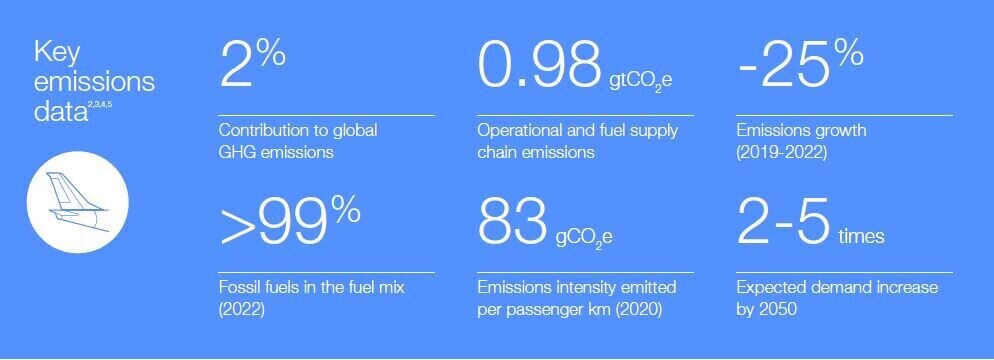
排放概况
二氧化碳绝对排放量(以十亿吨计)受燃料消耗、载重系数、飞机类型和航线等因素的影响。随着可持续航空燃料(SAF)的普及,预计在2030年至2040年间,排放量将大幅减少约65%。进一步提高燃油效率的措施有望在2050年前将燃油效率提高30%至40%。<sup>13</sup>
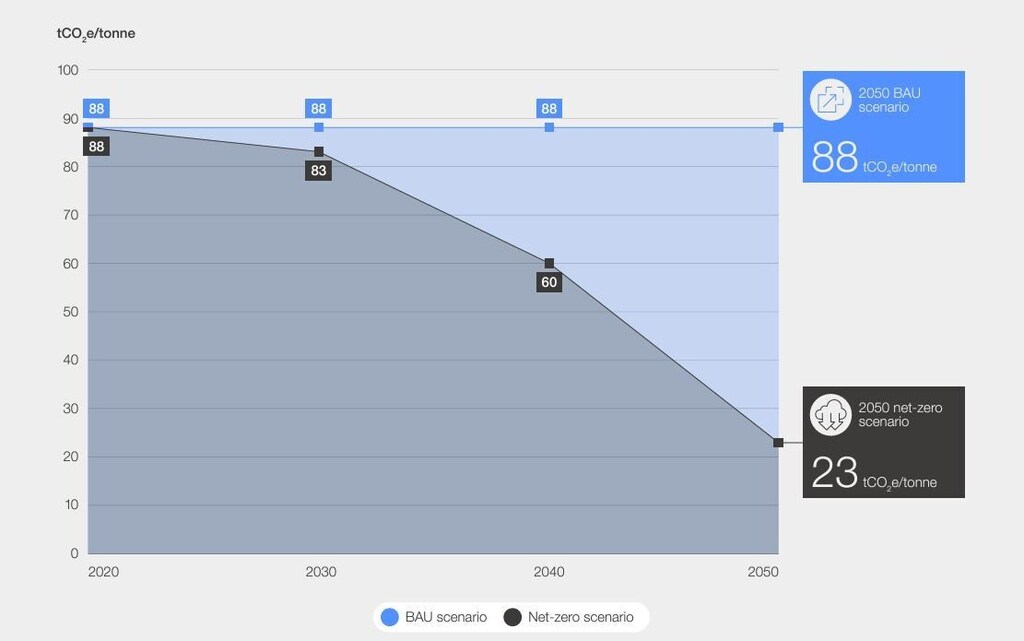
以每位乘客每公里二氧化碳排放量衡量的排放强度受飞机类型和航线的影响。2022年,由于需求约为2019年水平的80%,每位乘客每公里的排放强度高于疫情前水平。<sup>14</sup> 目前,随着需求的增长,排放强度正在下降。然而,航空业需要在2050年前将排放强度降至净零,预计在2030年至2050年间,随着可持续航空燃料(SAF)的普及、效率提升和碳抵消措施的增加,超过70%的减排量将实现。<sup>15</sup>
图 12: 航空燃料温室气体排放强度轨迹
方框 4:偏移量
前进之路
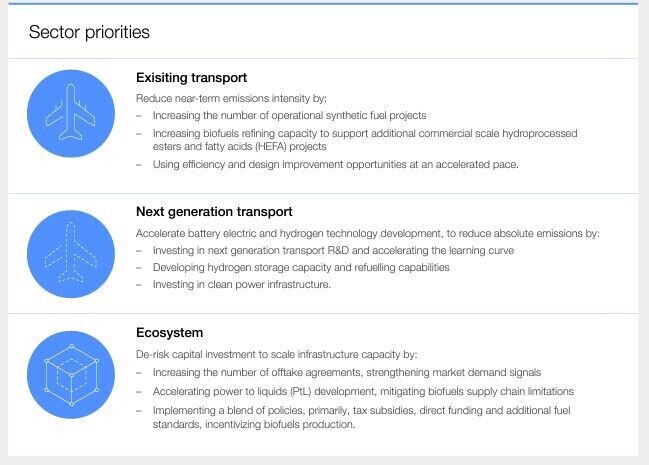
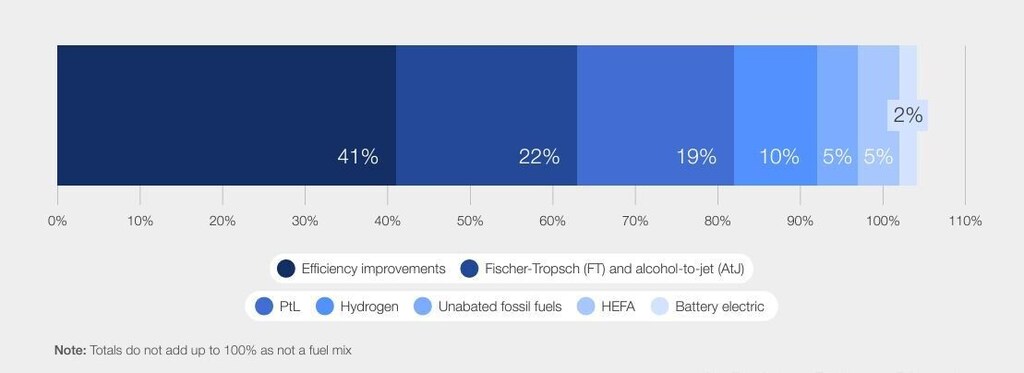
关键的脱碳战略是使用可持续航空燃料(SAF)替代传统燃料,以减少75%至95%的飞行排放,并辅以提高效率的措施。<sup>17</sup> 到2050年实现85%的SAF采用率需要利益相关方、政府和咨询机构的协调努力。<sup>18</sup> 优先事项包括推广低排放燃料、刺激SAF需求以及推进可持续原料的研发。尽管化石燃料目前仍占据主导地位,但预测显示,随着SAF在燃料结构中的占比提高到50%,并配合提高效率的措施,到2030年至2040年,排放量将减少65%,最终到2050年将达到85%的减排目标。<sup>19</sup> 到2050年,新型推进技术也将带来进一步的减排,尽管其占比相对较小。
图 13:2020 年燃料混合物
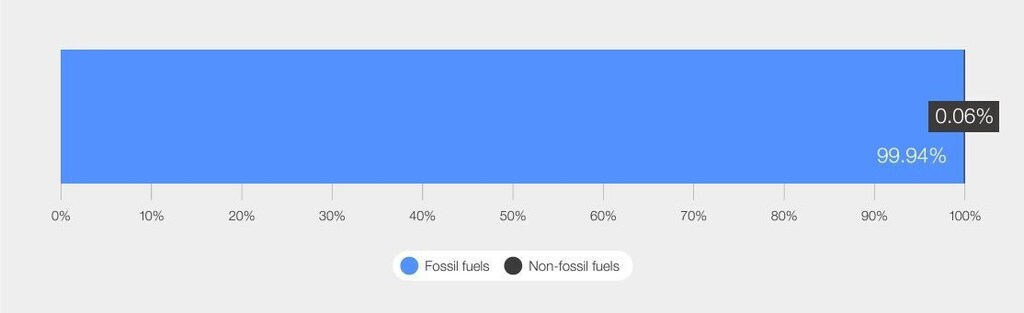
图 14:MPP 2050 净零排放情景
技术
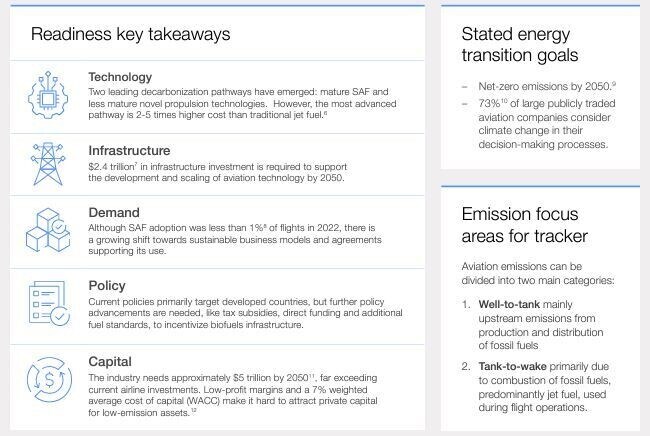
目前已出现两种主要的脱碳途径:SAF 和新型推进技术。
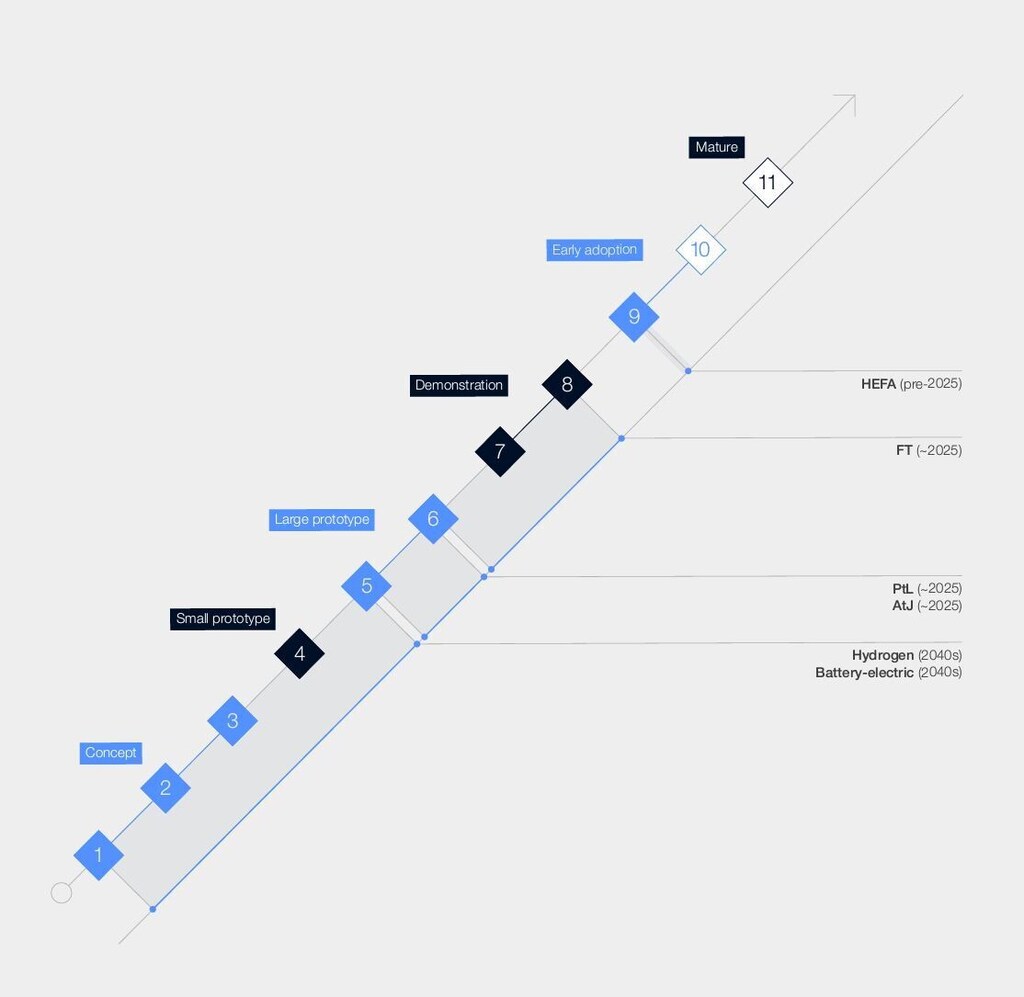
可持续航空燃料(SAF)包括通过HEFA、FT和AtJ途径生产的生物燃料,以及利用捕获的碳和绿色氢电解(称为电转液,PtL)生产的合成航空燃料。HEFA是目前最先进的技术,虽然目前产量较小,但预计在2025年之前将实现商业化供应。20 新型推进技术,例如电池电动和氢燃料,尚不成熟,预计将在2040年之前实现商业化。21 目前,HEFA的总拥有成本(TCO)是传统航空燃料的2-5倍,全球机队中只有不到1%的飞机使用低排放技术。22
SAF通路
燃料改用100%可再生替代燃料有望将飞行排放减少75%至95%,同时保持与喷气燃料相同的航程(高达15,000公里)。<sup>23</sup> 然而,由于目前可持续航空燃料(SAF)的混合比例限制在50%,其减排潜力最多约为40%。<sup>24</sup>
HEFA 是最成熟的技术,有望在 2025 年实现商业化,而其他 FT 和 AtJ 项目大多处于大型原型演示阶段,也计划在 2025 年实现商业化。25 然而,由于生物基原料的有限性、精炼能力不足以及生产成本增加(高达喷气燃料的 5 倍)26,商业规模化受到限制。
合成燃料虽然尚不成熟,但正在快速发展,预计将于2025年左右实现商业化。<sup>27</sup> 尽管其生产成本较高(最高可达航空煤油的9倍),且清洁氢气和直接空气捕获(DAC)基础设施建设滞后,但其合成特性解决了原料供应方面的难题。加速研发和采用PtL技术有望缓解SAF生产中的供应链挑战。
新型推进技术
电池电动飞机和氢动力飞机是目前排放最低的航空燃料替代方案,排放量最多可减少100%。然而,由于航程有限、安全审批周期长、研发成本高昂以及清洁氢气和清洁能源基础设施不足,它们的广泛应用预计要到2040年代才能实现。
2022年9月,Eviation28公司成功完成了“爱丽丝”(The Alice)的首次试飞,这是世界上首架可商业化运营的全电动飞机。该飞机计划于2027年开始商业运营,截至2023年6月,已收到超过50架订单,总价值达40亿美元,这表明市场对电动航空的需求强劲,市场对电动航空充满信心。
充电和加油技术
由于机载电池电动和氢燃料电池技术仍处于原型阶段,快速充电和加氢技术的相关技术也尚处于起步阶段,难以满足其所需的可用性。随着新型推进技术的不断发展,需要加大研发投入,以提升技术能力,使其与当前的航空商业模式相匹配。
技术路径
图 15: 关键技术路径的预计技术成熟度等级和可用年份
基础设施
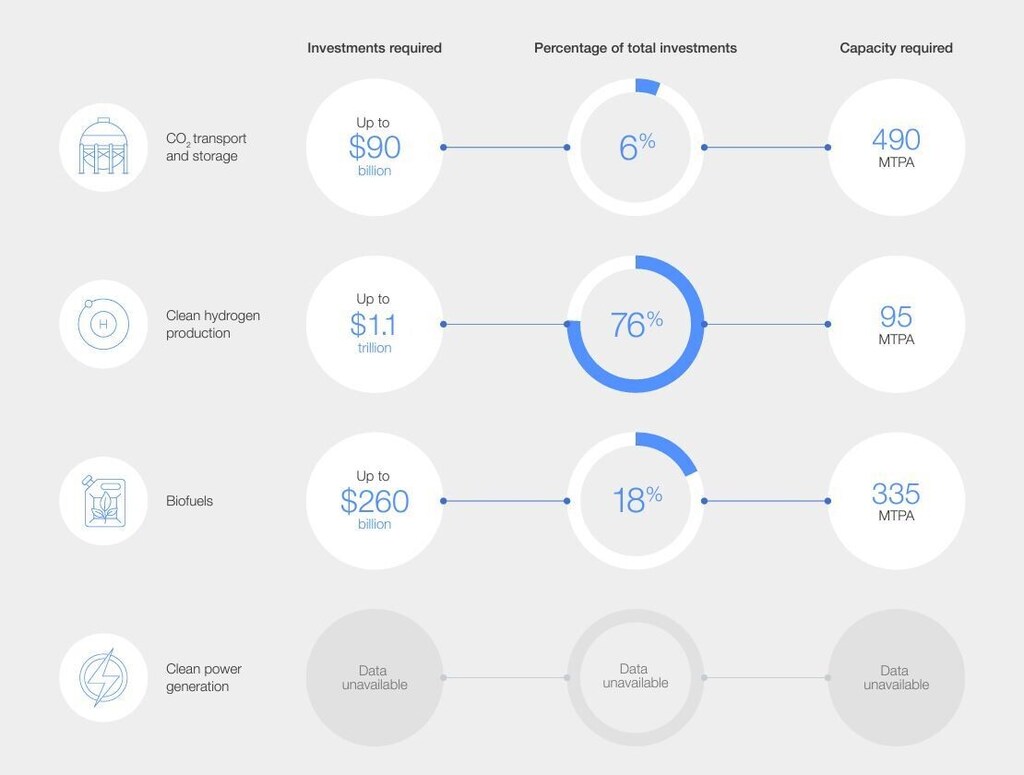
目前的基础设施不足以支持脱碳路径的开发和规模化,尤其是在可持续航空燃料(SAF)的生产能力和原料供应方面。目前,SAF所需基础设施的占比不足1%。据估计,到2050年,需要2.4万亿美元<sup>29</sup>的基础设施投资才能满足SAF的需求,其中0.9万亿至1.5万亿美元将直接用于航空业<sup>30</sup>。
这些投资的大部分应集中用于发展上游可持续空气燃料(SAF)生产基础设施:<sup>31</sup> 约18%的总投资应用于生物燃料精炼产能,到2050年将建成约7000座生物炼制厂,相当于每年生产12艾焦耳(EJ)的氢能脂肪酸酯(HEFA)和其他生物燃料。<sup>32</sup> 剩余的73%应用于建设清洁氢基础设施和实施直接空气捕获(DAC),相当于每年生产9500万吨(MTPA)清洁氢和4.9亿吨(MTPA)捕获的碳,作为制取液(PtL)的原料。<sup>33</sup>
随着清洁氢能和清洁能源技术的进步,下游基础设施需求也将随之出现,包括清洁氢能储存、充电站、地面供电和电网连接基础设施或现场发电能力。业内企业已开始朝着这个方向迈进。例如,2022年11月,空中客车公司与ENGIE Solutions和AREC合资成立的HyPort公司合作,共同开发一座开创性的清洁氢能生产和分销站。该设施计划于2023年开始生产氢气,可为多达50辆地面车辆供电,并可扩展以满足未来氢燃料飞机的需求。
图 16: 2050年投资需求
要求
可持续航空燃料 (SAF) 目前在航空燃料结构中占比不到 1%,由于 2022 年的市场需求不到 1%,其吸收绿色溢价的能力仍有待检验。35,36 然而,向可持续商业模式和 SAF 承购协议的转变正在日益增多。
预计到2030年,可持续航空燃料(SAF)产量将达到约173亿升,主要由北美、欧洲和亚洲市场驱动。为实现2050年年产量约4750亿升的目标,产能需要从2030年到2050年增长27倍。<sup>37</sup>
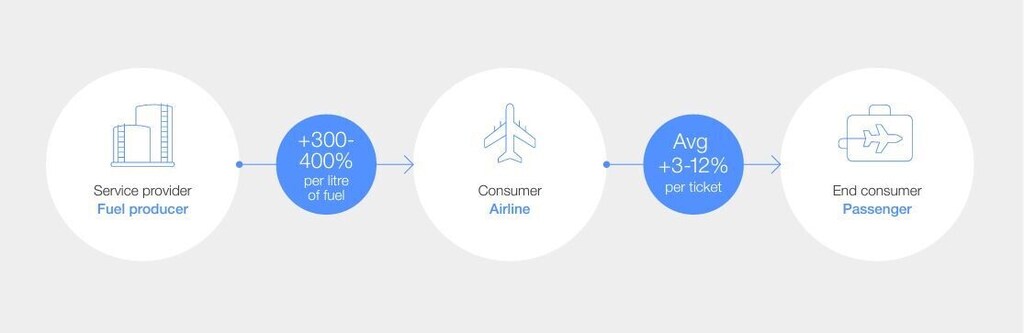
与使用航空燃油相比,采用HEFA的总拥有成本(TCO)将导致燃油成本增加300%,从而产生超过45-60%的企业间(B2B)绿色溢价。<sup>38</sup> HEFA平均每张机票的B2C绿色溢价为3-12%。<sup>39</sup> 虽然目前乘客和航空公司承担了这些更高的成本,但这种市场状况不可持续,并且会给早期投资者带来风险,阻碍商业规模化和普及。降低成本对于确保低排放技术的供需至关重要。
图 17: 预计的B2B和B2C绿色溢价
采用可持续航空燃料(SAF)技术需要上游航空燃料价值链的商业模式多元化。目前已有八条经美国材料与试验协会(ASTM)认证的生产路径<sup>40</sup>,然而,生物质选择和混合比例的多样性给标准化和供应链稳定性带来了挑战。现有的商业模式相对简单。但是,要确保生物基SAF原料的稳定供应,并进入天然气市场获取用于液化石油气(PtL)的捕集二氧化碳和清洁氢气,就需要创建新的市场、合同、生态系统和供应链。这些活动增加了市场环境的复杂性。尽管如此,这些活动对于确保SAF供应的稳定性以及为小型行业参与者提供推动SAF研发创新的机会至关重要。
市场需求增长的早期迹象已经显现,业内人士正采取措施刺激需求。例如,汉莎航空提供可选的票价上涨方案以抵消碳排放,而法航荷航集团则强制征收绿色附加费。2022年12月,法航荷航集团与道达尔能源公司签署了一份谅解备忘录,道达尔能源将在未来10年内向法航荷航集团供应80万吨可持续航空燃料(SAF)。此外,2022年还宣布了约42项承购协议,总计约2200万升可持续航空燃料。然而,除了这些行业举措之外,还需要监管激励措施和增加公私合作项目,才能确保需求增长。
政策
“发展中国家的政策匮乏,需要扩大范围以实现预期的可持续航空燃料生产目标。”
航空业的脱碳需要多种政策工具的共同作用。目前的政策主要集中在发达国家,但还需要进一步的政策推进,例如税收补贴、直接资金支持和提高燃油标准,以激励生物燃料基础设施的建设。
尽管航空业在全球范围内运营,但航空公司注册由各个国家自行负责,燃油生产也超出航空公司所在区域。为了有效推动航空业脱碳,国际法规必须与区域政策相辅相成。
发达经济体,尤其是美国,已率先实施旨在提升各项准备工作的政策。<sup>42</sup> 然而,发展中经济体类似的政策却很少,而且在整个2020年代,政策覆盖范围需要扩大,才能实现到2030年亚洲可持续航空燃料(SAF)产量达到20亿升的预期目标。<sup>43</sup>
低碳航空燃料(LCAF)是一种化石基喷气燃料,其生产过程中的排放量比国际航空碳减排计划(CORSIA)定义的基准值89兆焦/千克至少减少10%。某些可持续航空燃料(SAF)替代品的排放量可降低高达95%,而获得可持续认证的最低门槛为65%。<sup>44</sup>
尽管CORSIA已认证了八种可持续航空燃料(SAF)生产方法,但生物质来源、原料和混合比例的多样性给制定统一的标准和法规带来了挑战。因此,CORSIA认证燃料的减排潜力差异很大,从低碳航空燃料(LCAF)的10%到可持续航空燃料(SAF)的95%不等。可持续航空燃料生产的多样性也阻碍了整个价值链的标准化、监管和可追溯性。
为实现国际民航组织的目标,相关政策应鼓励使用低排放燃料并提高运行效率。关键措施包括:强制执行燃料标准、简化审批流程、加强研发政策,并考虑实施可持续航空燃料(SAF)强制性规定、碳差价合约(CCfD)、类似Avelia45的预订和索赔系统以及财政激励措施。
现有政策环境
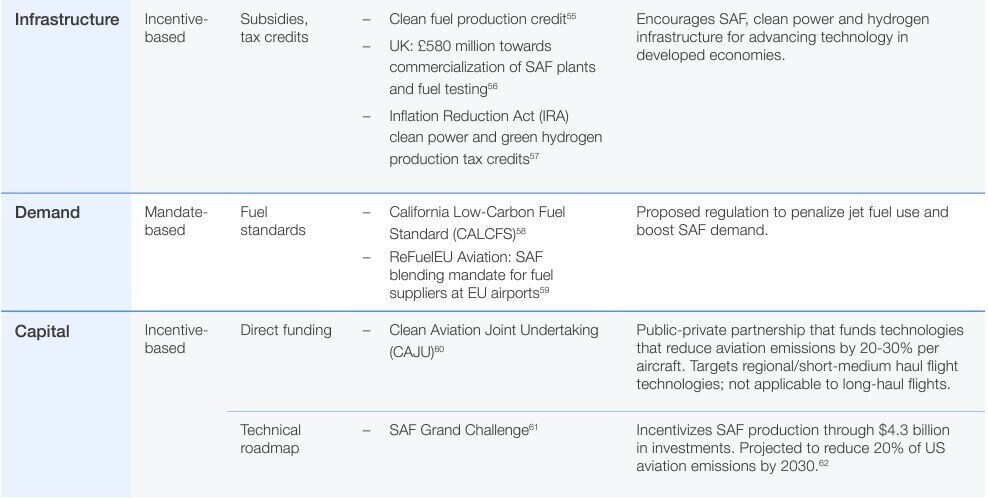
表5: 政策概要
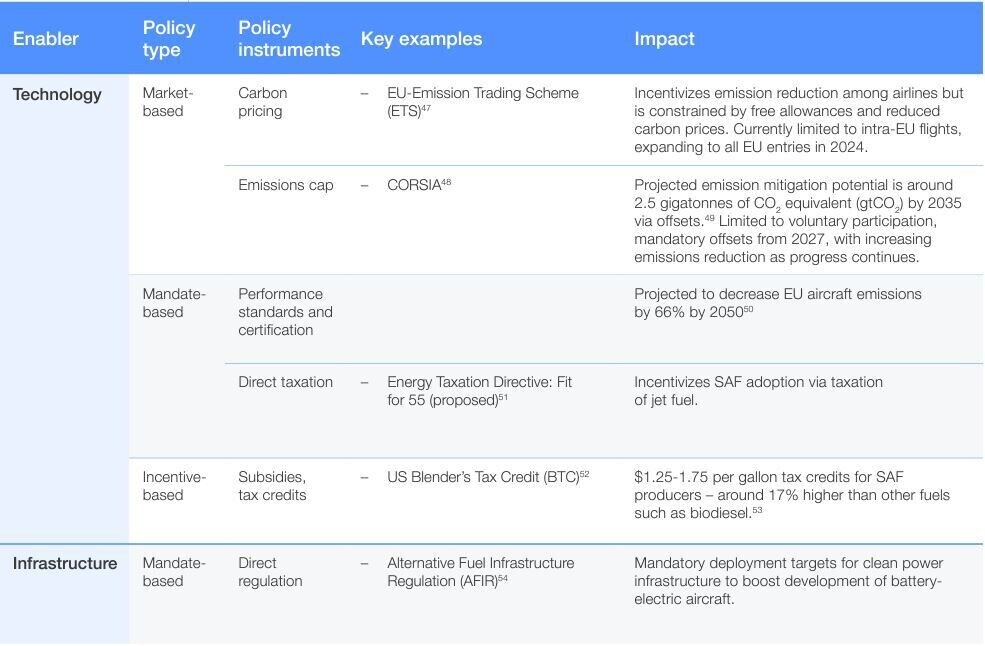
表5: 政策概要(续)
首都
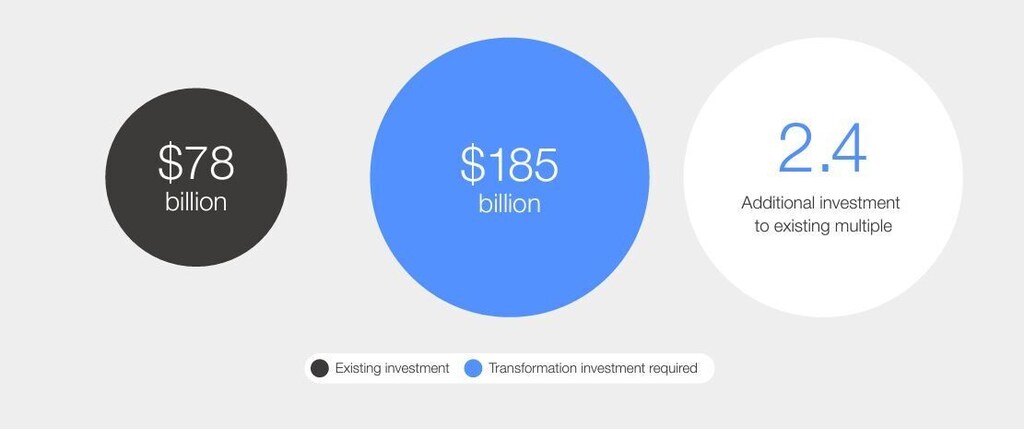
航空业为实现2050年净零排放转型,需要5万亿美元的资本支出<sup>63</sup>,这意味着每年需要投资约1850亿美元,是目前客运航空公司投资额的2.4倍<sup>64</sup>。
支持投资低排放航空资产的论点仍然缺乏力度。鉴于航空业利润率低,加权平均资本成本(WACC)高达7%<sup>65</sup>,该行业尚无法仅依靠内部资金或吸引私人投资来消化这些额外支出并获得令人满意的回报。
图 18: 现有投资比率所需追加投资
根据国际航空运输协会(IATA)的说法,参与航空业净零排放转型投资的各方需要根据投资机会的成熟度获得不同的资金和融资机制。这是因为研发阶段的风险最高,而随着解决方案商业可行性的提高,风险会逐渐降低。<sup>66</sup> 为了引导资金用于推动行业变革,碳定价、技术开发激励措施以及推广可持续航空燃料(SAF)等政策措施对于确保盈利回报至关重要。银行和其他金融机构发挥着关键作用,它们提供符合可持续发展目标的、价格合理的资金。
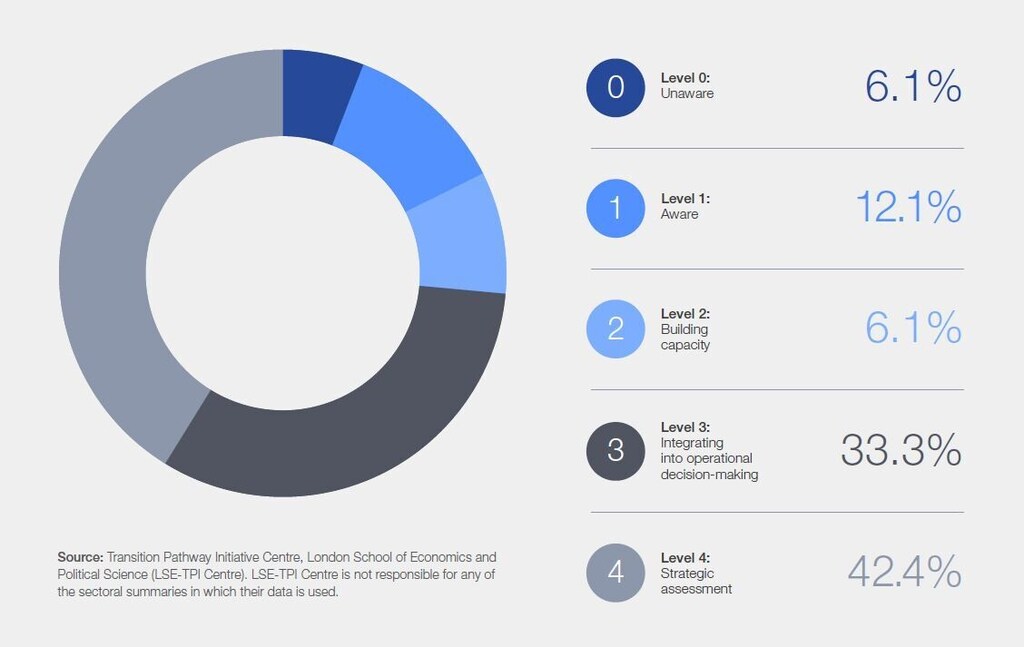
约74%的大型上市航空企业将气候变化视为战略评估的关键考量因素,并将其纳入运营决策中。<sup>67</sup>与此同时,9%的企业正在构建基本的排放管理系统和流程能力。最后,12%的企业承认气候变化是一个商业问题。
图 19: 根据航空公司温室气体排放管理情况以及与低碳转型相关的风险和机遇,对航空公司进行分类。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。