铝业净零排放追踪器
要实现净零排放,该行业需要增加清洁能源的使用,提高再生铝的比例,并推进低排放冶炼和精炼技术。
表现
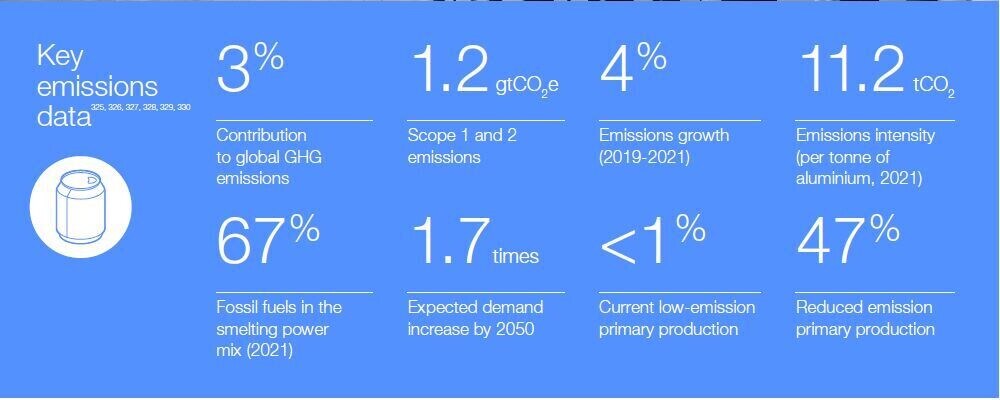
铝生产过程中近70%的排放源于冶炼过程中的电力消耗。<sup>341</sup> 这一电力需求约占全球电力消耗的4%,其中高达70%来自化石燃料(主要是煤炭),其余30%来自可再生能源,主要是水力发电。<sup>342</sup> 在工业领域中,铝业是可再生能源利用率最高的行业之一。冶炼过程中的工艺排放占总排放量的13%,而整个价值链中用于提供热能的化石燃料的使用又造成了另外13%的排放。<sup>343</sup>
过去三年,由于冶炼能源结构基本保持不变,绝对排放量和排放强度均保持稳定。
原铝的能源强度约为70吉焦/吨,按吨计算,其能源强度高于钢铁和水泥。再生铝生产所需的能源仅为原铝生产的5%。<sup>344</sup>
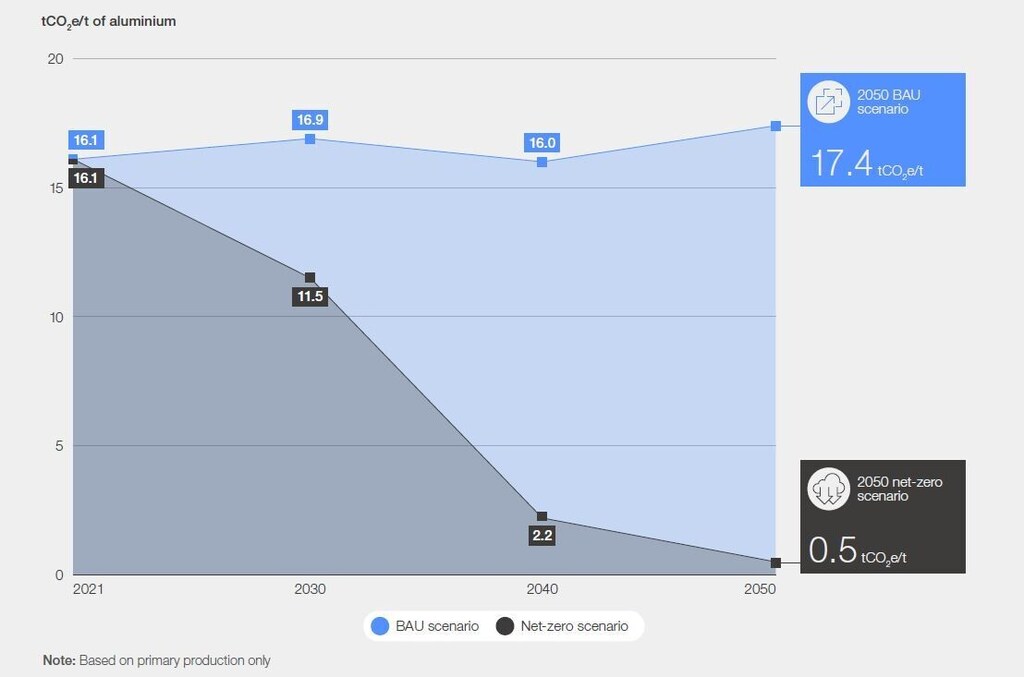
图 51: 排放强度轨迹,净零排放情景与基准情景对比
前进之路
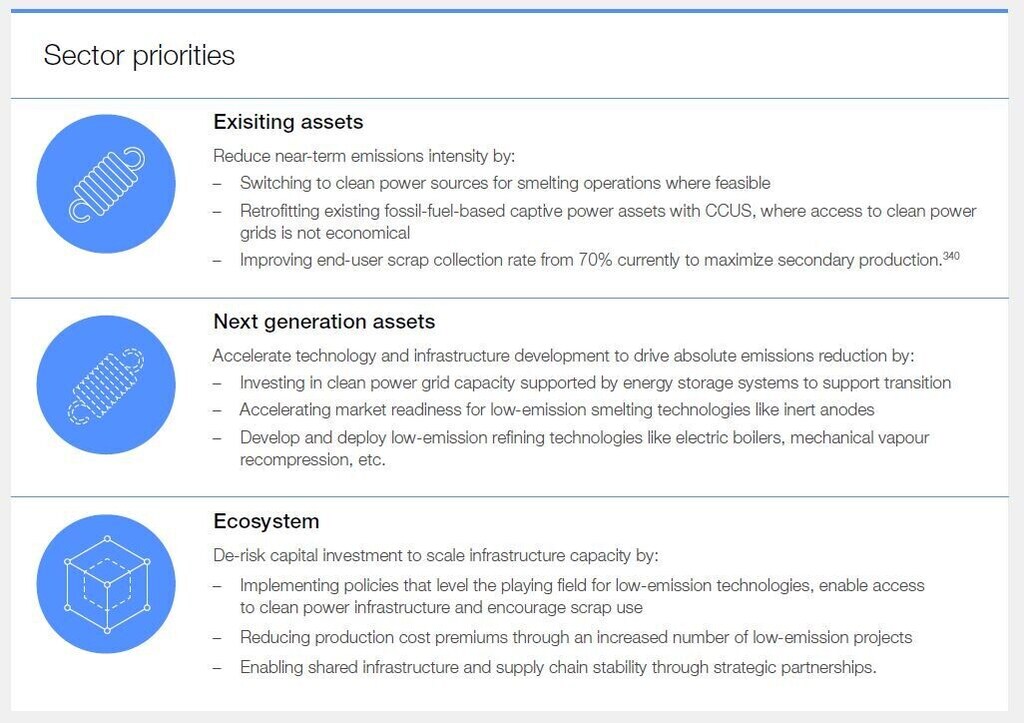
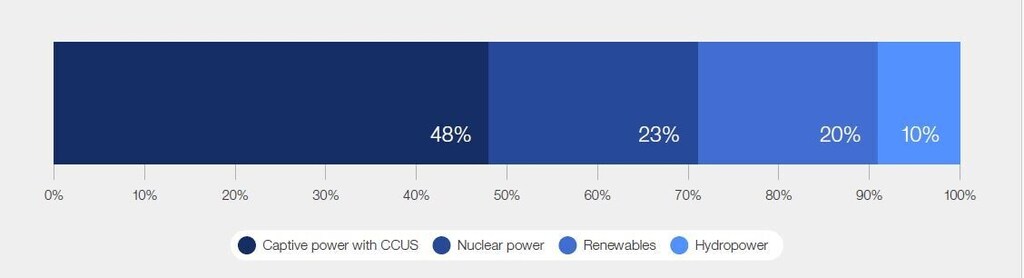
到 2050 年,铝业需要减少 80% 的绝对排放量才能实现净零排放。346 实现这一减排目标将需要转向完全清洁的冶炼能源——要么是可再生能源(太阳能、风能、水力、核能等),要么是通过改造自备电厂并加装碳捕获、利用与封存 (CCUS) 技术来实现。
此外,加快采用再生铝至关重要。根据行业净零排放预测,到2050年,再生铝产量预计将占总产量的50%。<sup>347</sup>
图 52: 2021年初级冶炼动力组合
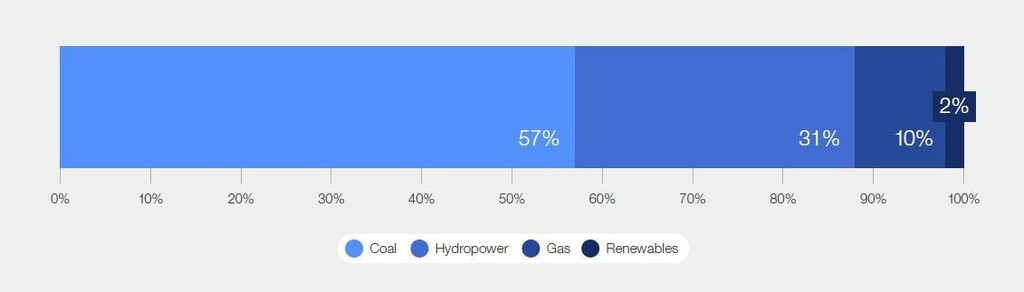
图 53: 2050 年初级冶炼能源结构——净零排放情景
技术
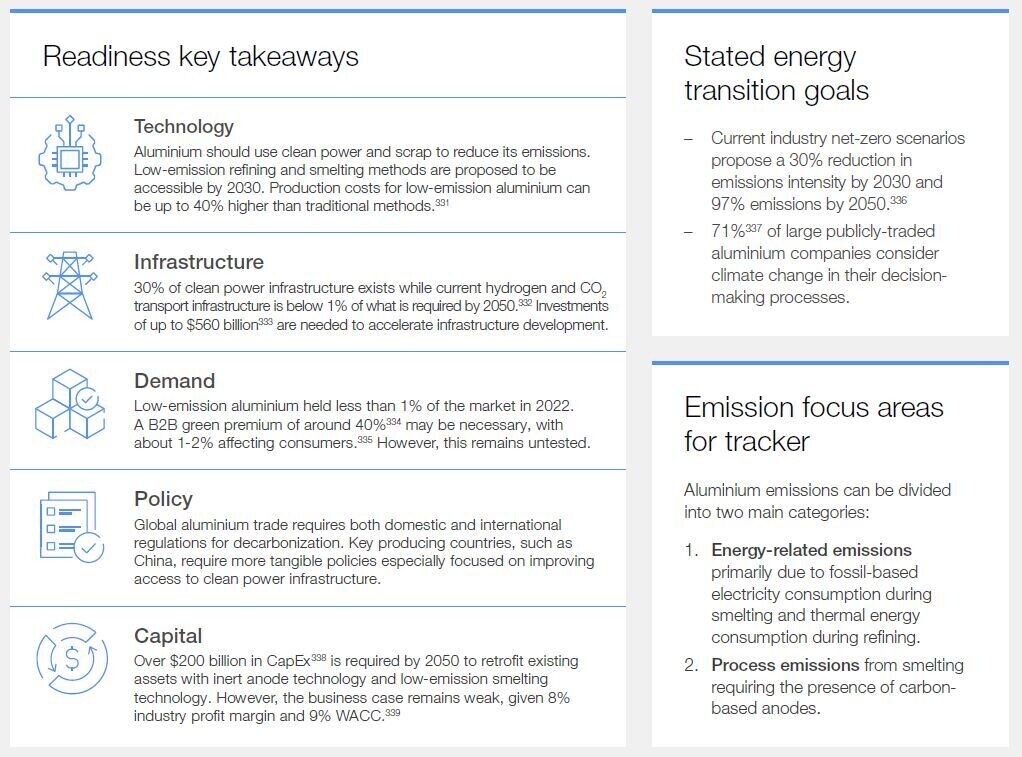
目前已出现三种主要的脱碳路径。其中两种路径已可实施:转向清洁能源和过渡到再生铝。第三种路径探索低排放的精炼和冶炼工艺,这些工艺目前大多仍处于早期阶段,预计将在2030年或之后实现商业化。采用这些技术路径可能会导致生产成本增加约40%。<sup>348</sup>
冶炼用清洁能源
铝业清洁能源解决方案包括:通过可再生能源电网/购电协议 (PPA) 实现电力输入脱碳,以及在无法接入可再生能源的地区,利用自备电厂进行碳捕获、利用与封存 (CCUS) 技术。使用小型模块化核反应堆也是一种替代方案,但该技术仍处于发展阶段。目前,30% 至 35% 的初级生产已来自水力发电。<sup>349</sup> 虽然在许多地区可再生能源具有成本竞争力,但在某些地区,采用 CCUS 技术的化石燃料仍会带来高达 30% 的成本溢价。<sup>350</sup> 冶炼厂需要持续的电力供应。因此,容量系数较低的资产转向可再生能源时,需要电池储能等配套技术,这会进一步增加成本。像 EnPot 这样的创新技术也至关重要,它能够使冶炼厂根据可用电力调整能源消耗。<sup>351</sup>
二级生产
由于再生铝的低碳特性,最大限度地提高再生铝产量具有巨大的减排潜力。到2050年,通过转向使用再生铝,可以避免报废铝制品中1500万吨金属的损失,从而实现高达25%的减排量<sup>352</sup>。然而,这在很大程度上依赖于将消费后废料的回收率从目前的70%提高到接近100%<sup>353</sup>。此外,提高废料质量的技术,例如废料分拣和提纯技术,也至关重要。再生铝生产依赖化石燃料(尤其是天然气)提供热能。通过转向清洁能源,例如清洁能源、氢能、生物燃料等,我们有机会使这一生产过程实现净零排放。
低排放精炼和冶炼技术
“低排放炼油技术预计将使生产成本增加 6% 至 11%。”
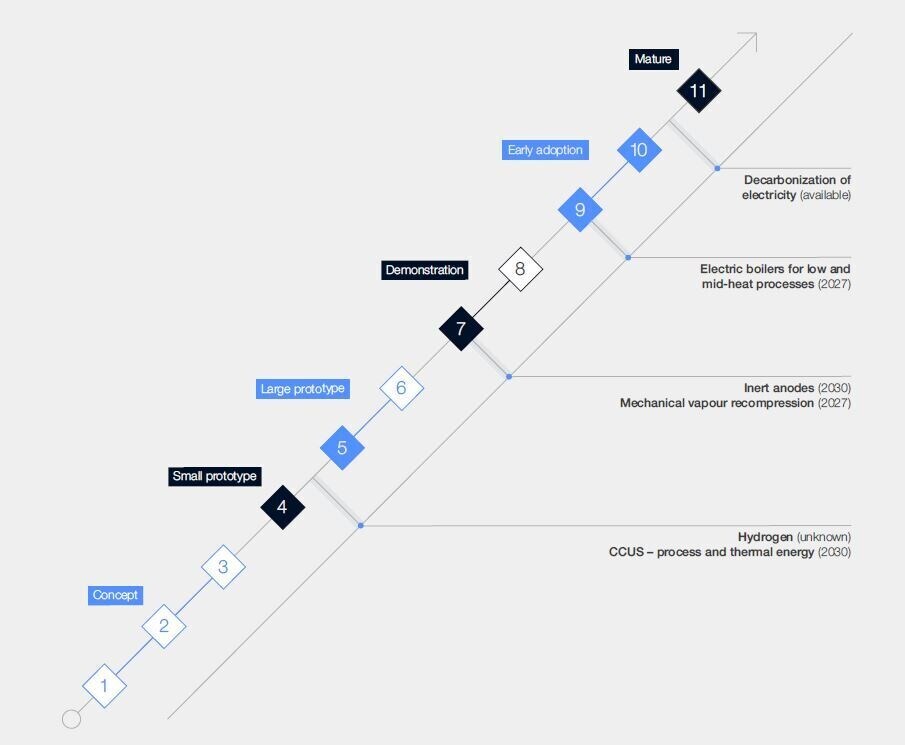
低排放炼油技术,例如使用电锅炉和机械蒸汽压缩(MVR),对于消除炼油过程中的热能排放至关重要。电锅炉已经投入使用,并在其他行业中成功进行了测试。MVR技术预计将在2027年后投入使用。这些技术主要针对消化过程,该过程消耗了炼油过程中70%的能源。<sup>354</sup> 剩余的30%能源消耗在煅烧过程中,而氢气煅烧炉或电加热煅烧炉等技术可以减少该过程的排放。这些技术仍处于发展阶段,技术成熟度等级(TRL)为4-5级。预计低排放炼油技术将使生产成本增加6-11%。<sup>355</sup>
低排放冶炼技术包括惰性阳极和碳捕获、利用与封存(CCUS)。惰性阳极对于去除冶炼过程中的工艺排放至关重要,预计将于2030年后实现商业化,生产成本将增加9%。美国铝业公司(Alcoa)和力拓集团(Rio Tinto)的合资企业ELYSIS正在加拿大政府的支持下,致力于将一项已获专利的惰性阳极技术商业化。<sup>356</sup>
CCUS 在冶炼应用中仍处于早期阶段,由于冶炼烟气中的 CO2 浓度较低,预计碳捕获成本将会增加。
技术路径
图 54: 关键技术路径的预计技术成熟度等级和可用年份
基础设施
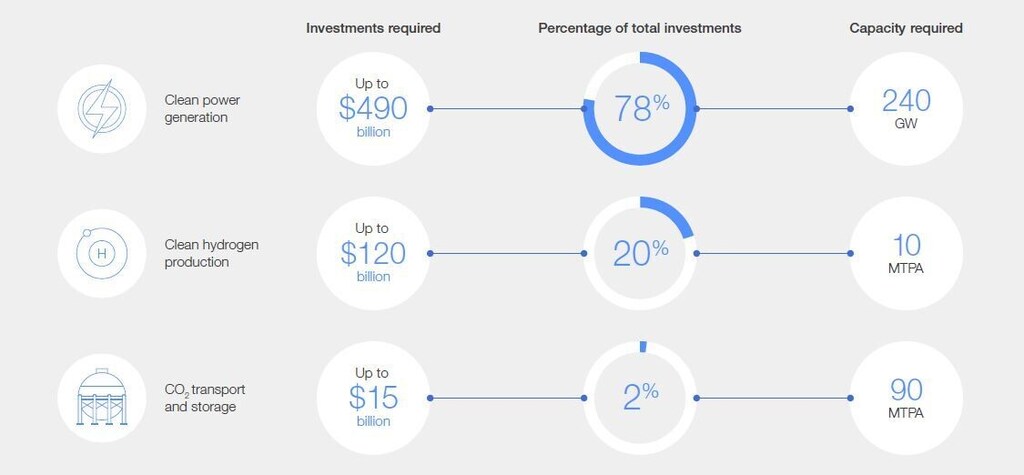
铝业脱碳主要依赖清洁能源发电为冶炼提供电力,并辅以清洁氢能基础设施用于精炼。若要扩大碳捕获、利用与封存(CCUS)技术的规模,则需要建设二氧化碳运输和储存基础设施,以应对冶炼过程中的排放。目前,所需清洁能源基础设施的30%已建成,而氢气和二氧化碳运输基础设施的建设进度不足所需基础设施的1%。据估计,到2050年,支持全球铝业发展所需的基础设施总投资将高达6300亿美元。
为了实现原铝冶炼的脱碳,大约需要240吉瓦的清洁电力发电装机容量,这需要4900亿美元的投资。一个重大挑战是清洁能源发电厂的邻近性,目前全球30%的冶炼厂面临无法获得清洁能源的风险。<sup>359</sup> 这些冶炼厂要么需要搬迁,要么需要采用碳捕获、利用与封存(CCUS)技术。例如,许多中国铝厂正在迁往低碳能源供应更充足的省份,<sup>360</sup> 而这些工厂中高达50%的冶炼厂面临无法获得清洁能源的风险。
预计到2050年,炼油所需的氢气产能将达到930万吨/年,需要投资400亿至1200亿美元。<sup>361</sup> 为支持冶炼中碳捕集、利用与封存(CCUS)技术的部署,二氧化碳运输和储存基础设施还需要进一步投资。
投资额高达150亿美元。362
图 55: 基础设施建设所需的投资
要求
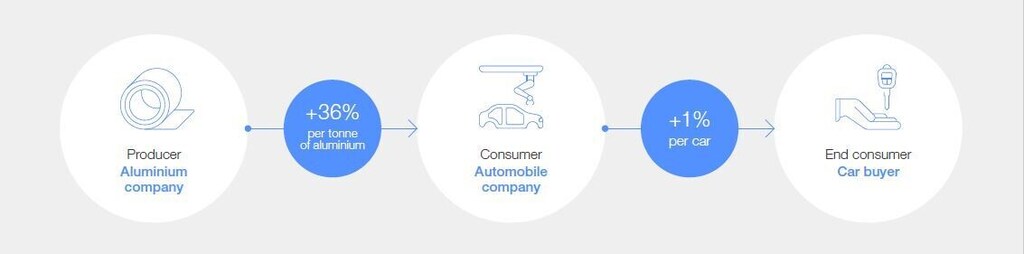
市场能否容纳每吨40%的绿色溢价<sup>363</sup>,目前仅在原型项目层面得到验证。目前,只有不到1%的铝产品符合行业低排放铝的净零排放标准。
目前的2050年净零排放情景暗示了这一点。尽管如此,对绿色铝的需求仍在不断增长,这体现在绿色铝已被纳入联邦市场委员会(FMC)和其他几项承购协议的范围。此外,像苹果这样的消费品公司也越来越倾向于为其电子产品采购低排放铝。364
铝生产成本上涨 40%,相当于汽车或消费品等终端消费行业成本上涨 1-2%。
图 56: 预计的B2B和B2C绿色溢价
“已经观察到商业模式转变。”
包括投资并优先发展二次冶炼而非一次冶炼。
为了使铝业能够满足低排放需求,可能需要对商业模式进行调整。这包括将工业客户的范围扩大到传统应用领域之外。从技术角度来看,铝是一种至关重要的金属,它是实现净零排放未来的基础,例如电动汽车、风力涡轮机、光伏发电和储能。因此,预计中国等地区对这类技术的需求将增长,与其他地区相比,这些地区对低排放铝的需求量将更大。
业内已观察到一种商业模式转变,即企业将投资重点转向二次冶炼资产而非原生冶炼资产。<sup>367</sup> 各公司还在其产品组合中引入“低碳”产品。例如,
美国铝业公司(Alcoa)正在拓展其EcoSource™低碳氧化铝品牌,将非冶金级氧化铝纳入其中。<sup>368</sup> 2021年,俄罗斯铝业公司(Rusal)推出了ALLOW品牌,据称其98%的产品采用西伯利亚水电站提供的可再生能源生产。<sup>369</sup>
为了提高终端用户的透明度,力拓集团推出了START项目,旨在帮助终端用户对其购买的产品做出明智的选择。<sup>370</sup> 伦敦金属交易所(LME)也采取了类似的举措,宣布推出LME护照。该数字注册系统存储了LME上市金属的电子分析证书和可持续性认证。<sup>371</sup> 标准普尔(S&P)等商品研究公司对“低碳”铝的价格评估也提高了透明度,并促进了消费者需求。<sup>372</sup> 然而,为了达到净零排放标准并提振需求信号,该行业需要遵循全球公认的低排放铝标准化定义。
政策
全球铝生产高度集中,中国贡献了总产量的60%<sup>373</sup>。然而,铝贸易也十分广泛,这意味着国内和国际法规都对铝生产产生重大影响。打造低排放铝产业的政策环境是……
仍在发展中。主要产区需要更强有力的、切实可行的政策,尤其是在改善清洁能源基础设施方面。
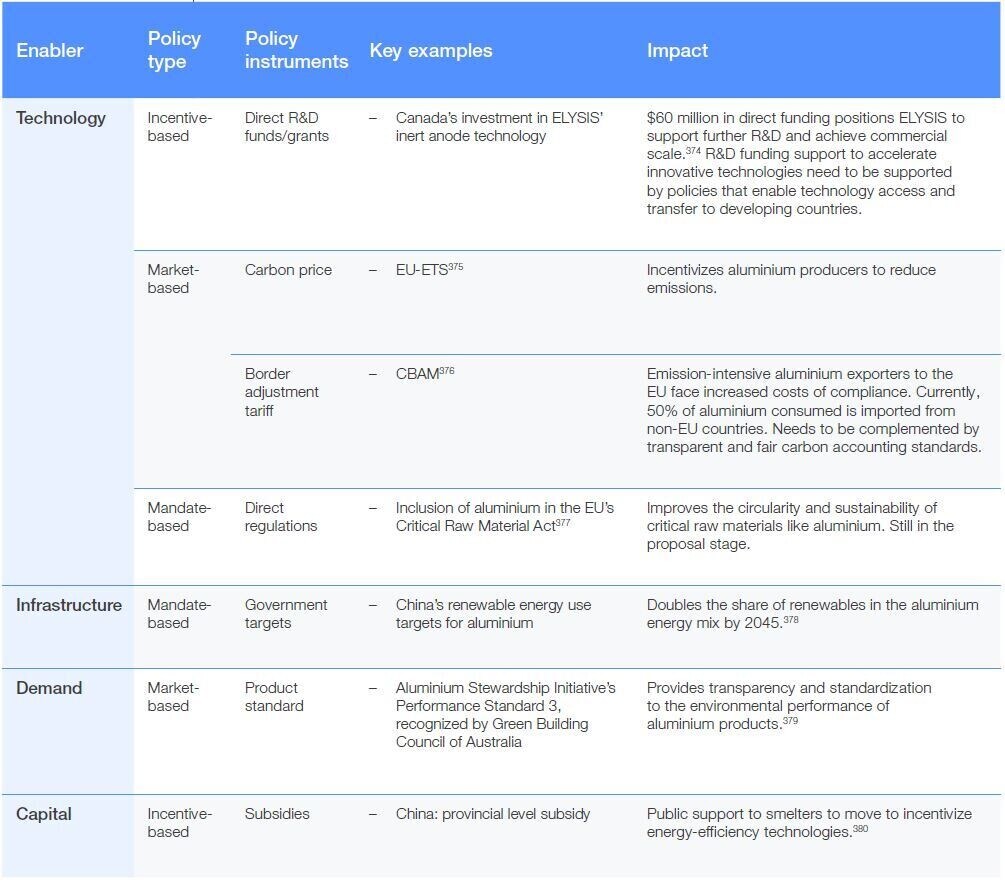
公共政策应着重支持铝业的以下几个方面:促进清洁能源的普及和清洁能源基础设施的建设;通过市场化手段促进研发,加速早期低排放冶炼和精炼技术的发展;通过完善基础设施建设,提高铝废料的分类和提纯效率,从而鼓励提高回收率。
现有政策环境
表10: 政策概要
首都
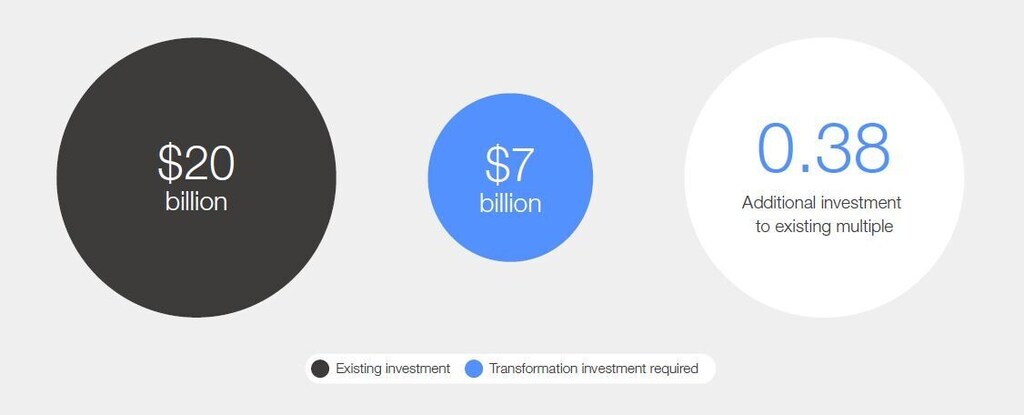
除了电力脱碳之外,铝行业还需要对低排放冶炼和精炼技术进行大量资本投资。对于目前主流的低排放冶炼技术——惰性阳极,其所需的资本投入可以较为准确地估算。到2050年,对现有设备进行惰性阳极改造可能需要累计投资2000亿美元。<sup>381</sup> 这意味着除了常规的年度资本支出外,每年还需要额外投资70亿美元。
200亿美元——额外投资38%。382还需要额外的资金来改进提炼、回收和分拣流程。
为了引导资本流向产业转型,需要采取碳定价、补贴/激励措施以及技术研发资金等政策干预措施来保障投资回报。大型机构投资者和多边银行(如世界银行、亚洲开发银行等)可以通过提供与严格减排目标挂钩的低成本资金,发挥关键作用。
由于额外成本高达38%<sup>383</sup>,且低排放铝的收益存在不确定性,投资的商业理由依然薄弱。目前行业利润率为13%<sup>384</sup>,加权平均资本成本为9%<sup>385</sup>,表明该行业并非
有能力承担这些额外成本,并通过自身产生的现金流获得足够的回报来提供资金。
图 57: 现有投资比率所需追加投资
企业清洁技术价值链亟需切实可行的资金支持,并需加大投入。一项关键进展是加拿大通过ELYSIS项目为惰性阳极技术提供创新资金。另一项值得关注的进展是铝业主要贷款机构之间的合作。
行业组织——花旗集团、荷兰国际集团和法国兴业银行——以及落基山研究所正在共同制定一个与气候相适应的融资框架,目前该框架正在制定中。386
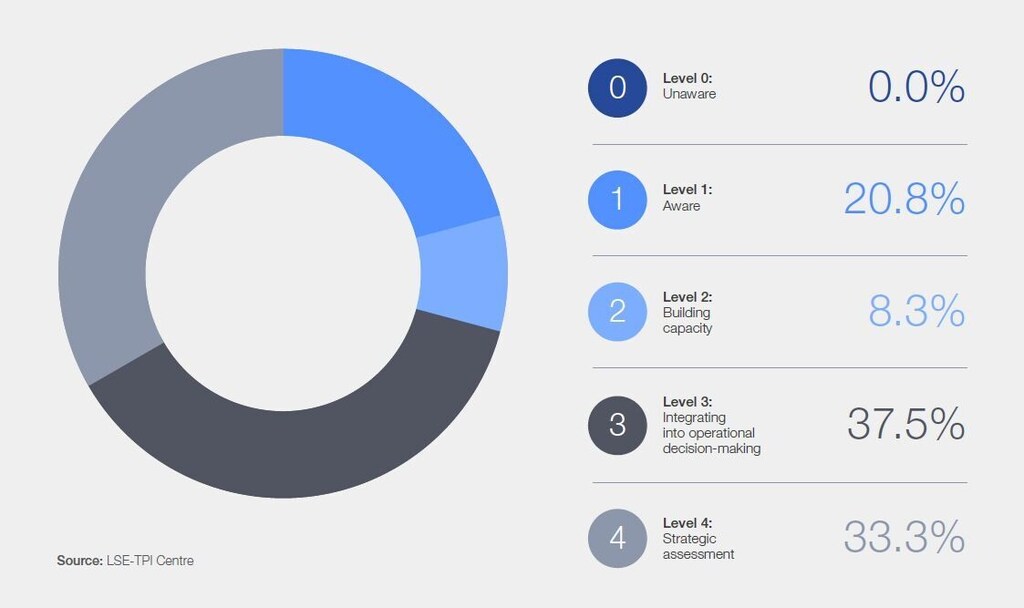
约70%的大型上市铝业公司将气候变化视为战略评估的关键考量因素,并将其纳入运营决策中。<sup>387</sup>与此同时,8%的公司正在构建基本的排放管理系统和流程能力。最后,21%的公司承认气候变化是一个商业问题。
图 58: 根据铝业公司温室气体排放管理情况以及与低碳转型相关的风险和机遇,对其行业企业进行分布分析。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。