氨行业净零排放追踪器
尽管蓝氨和绿氨的生产成本不断上涨仍然是一个挑战,但来自航运和电力等新兴行业的需求可能是氨脱碳的关键。
表现
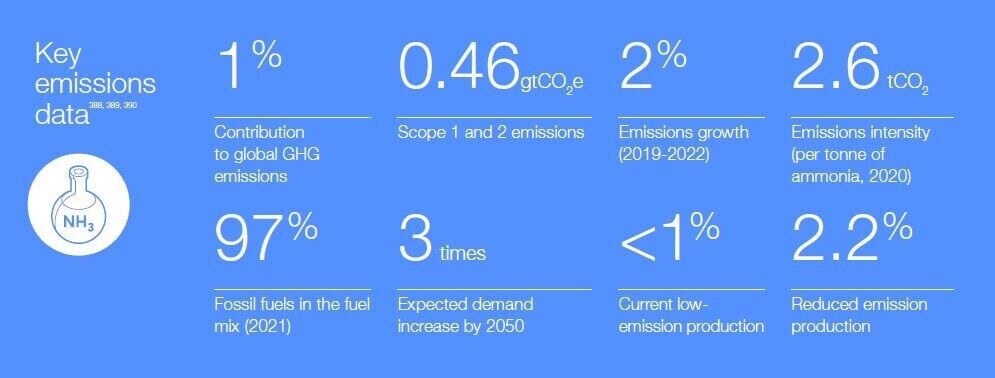
氨价值链中约98%的排放来自氢气生产阶段,该阶段严重依赖化石燃料,特别是天然气,来满足其原料和能源需求。<sup>398</sup>
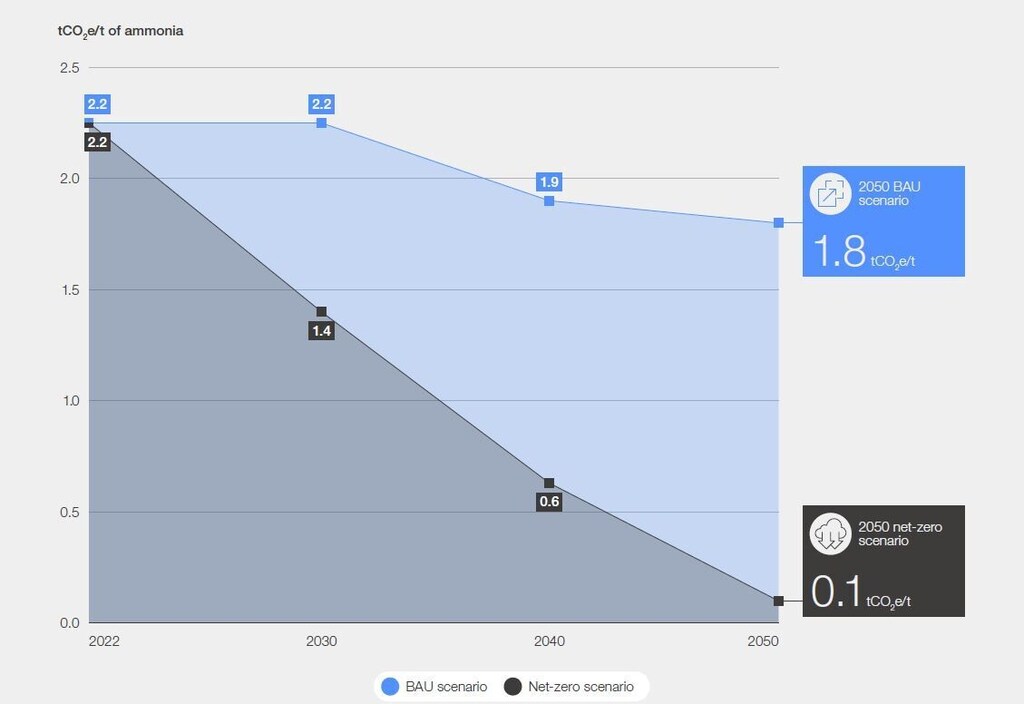
过去五年,氨气范围1和范围2的排放量已稳定在约0.42 gtCO2。<sup>399</sup> 目前的生产工艺,如蒸汽甲烷重整(SMR)和气热还原(ATR),严重依赖天然气,占氨产量的73%,导致其排放强度高达每吨2.4 tCO2e。<sup>400</sup> 煤气化占氨产量的26%,其排放强度更高,约为每吨3.9 tCO2e。为了实现2030年行业净零排放目标,排放量必须减少37%。<sup>401</sup>
图 59: 氨排放强度
前进之路
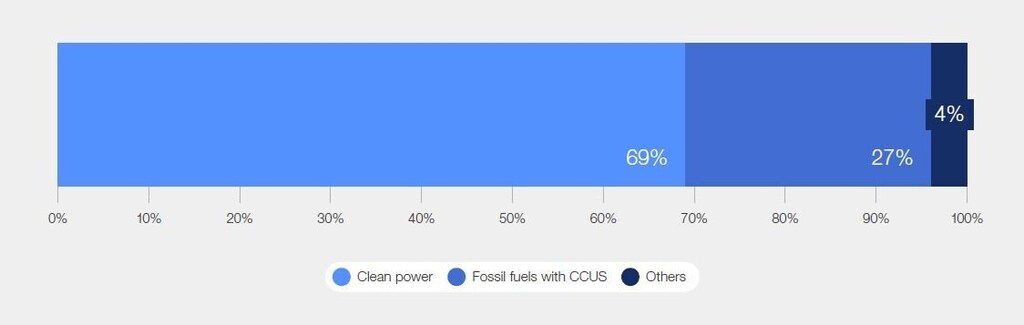
到2050年实现净零排放的燃料结构需要将化石燃料的份额从99%减少到30%左右。<sup>403</sup>这一转型主要可以通过脱碳来实现。
氢气输入,无论是通过电解制氢还是通过碳捕获、利用与封存 (CCUS) 制蓝氢,到 2050 年可使累计排放量减少 93%。404 为实现净零排放,这些途径应辅以生物质制氨或甲烷热解。
图 60: 2021年燃料混合物
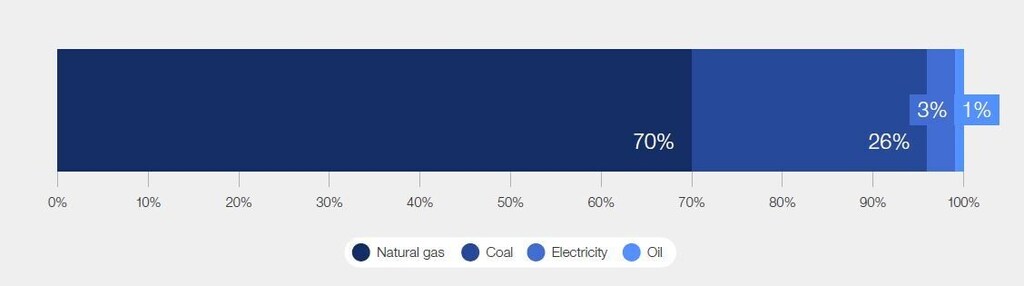
图 61: 2050 年燃料结构——净零排放情景
技术
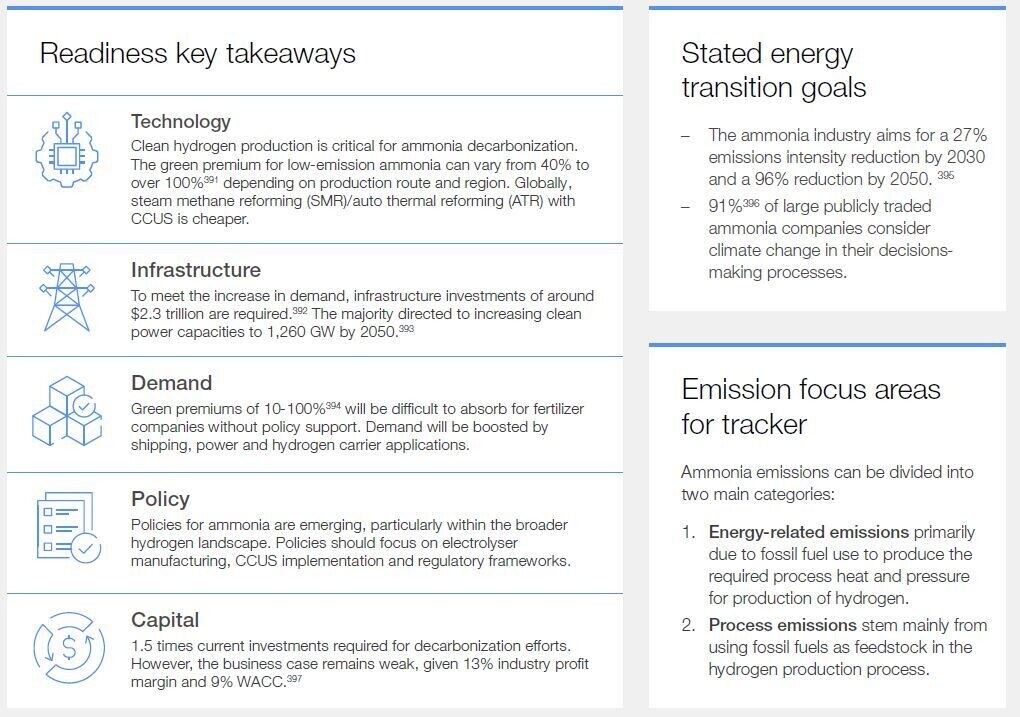
为了实现氨行业的脱碳,主要途径是清洁制氢。这可以通过绿色氨(利用清洁能源驱动的电解法)或蓝色氨(将碳捕获、利用与封存 (CCUS) 技术与现有的蒸汽甲烷重整 (SMR)/氨气热还原 (ATR) 工艺相结合)来实现。低排放生产的成本增加幅度可能从 40% 到超过 120% 不等,具体取决于生产路线和地区。<sup>405</sup> 在全球范围内,采用 CCUS 技术的 SMR/ATR 工艺比电解法成本更低,但存在地区差异。
绿色氨气
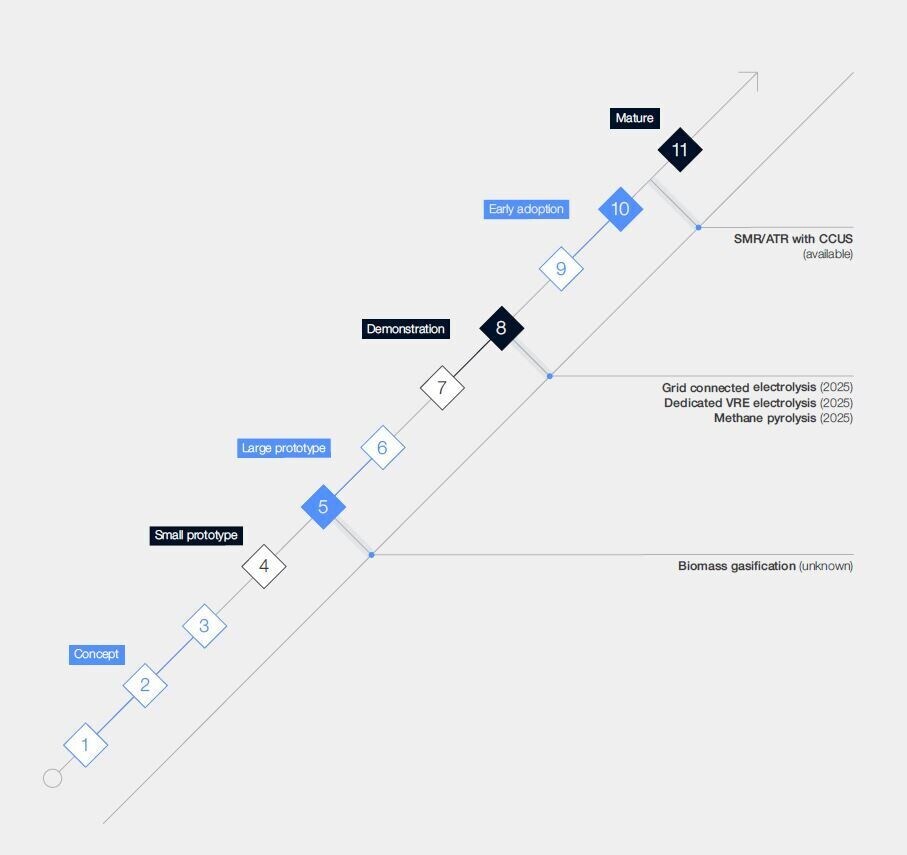
利用电解法制氢可以彻底消除氨生产过程中的二氧化碳排放,并摆脱对化石原料的依赖。然而,这项技术预计要到2025年以后才能投入使用,并且生产成本可能至少增加120%。目前规划中的电解项目产能约为1.8亿吨,其中50%预计将在2030年前投入运营。<sup>406</sup> 绿色氨生产技术正在蓬勃发展。例如,蒂森克虏伯工业解决方案公司开发了一种利用碱性水电解技术,以水、空气和可再生能源发电为原料生产绿色氨的技术。<sup>407</sup>
蓝色氨气
为了通过蒸汽甲烷重整(SMR)或气冷还原(ATR)实现化石燃料氨生产的脱碳,碳捕获、利用与封存(CCUS)技术至关重要。胺基洗涤等捕集技术已成熟,可用于捕集富含二氧化碳的工艺流,但捕集稀二氧化碳流的技术仍需进一步发展。生产蓝氨会使生产成本至少增加40%。目前,蓝氨产量约占总产量的1%,规划产能约为4000万吨。
由于氢气纯度低、生物质供应有限等技术挑战,甲烷热解和生物质气化等辅助技术在低排放氨生产中的未来作用仍不明朗。甲烷热解预计将于2025年实现商业化,但生物质气化何时能够实现商业化尚不确定。
图 62: 关键技术路径的预计技术成熟度等级和可用年份
基础设施
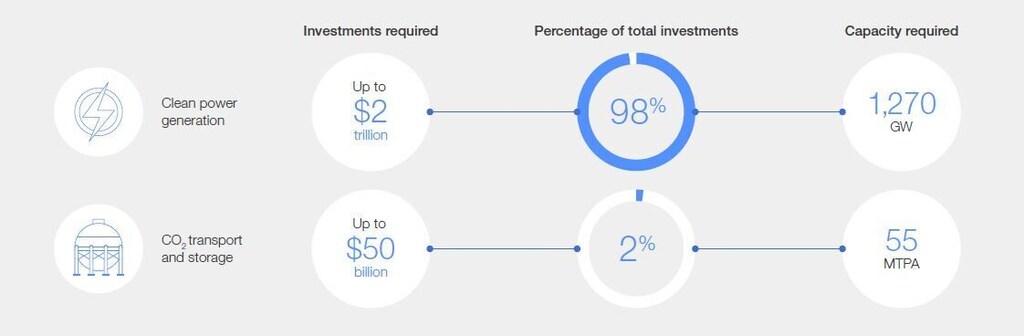
到 2050 年,低排放氨的需求将增长三倍,满足这一需求需要对清洁能源产能和二氧化碳处理基础设施进行大量投资,预计投资额为 2.6 万亿美元。
这些投资大部分将用于清洁能源产能,以生产电解制绿氢,到2050年,绿氢将占氨产量的约70%。<sup>411</sup> 为实现这一目标,到2050年,该行业将需要高达1320吉瓦的清洁能源产能,相当于美国全部的发电产能。<sup>412</sup>
剩余资金将用于二氧化碳储存和运输,以支持基于碳捕获、利用与封存(CCUS)技术的氢气生产。随着技术进步和经验积累,这些基础设施所需的资本支出预计将会减少,从而可能加速其应用。
目前,甲烷热解和生物质气化等技术预计到2050年在氨生产中仅占很小一部分份额,413
它们的基础设施需求仍不确定。
技术选择将取决于区域基础设施的可用性。在二氧化碳运输和储存基础设施完善的地区,
经济实惠的小型甲烷重整(SMR)和气冷还原(ATR)结合碳捕获、利用与封存(CCUS)等技术将继续扩大规模。北美和北海地区已展现出早期应用前景。同样,在已经拥有低成本清洁能源的地区,清洁氢能也可能得到应用。例如,ENGIE 和三井物产正在合作开展全球首批工业规模的清洁能源制氢项目之一,旨在为雅苒公司位于西澳大利亚的现有氨生产业务提供原料。<sup>414</sup>
图 63: 基础设施建设所需的投资
要求
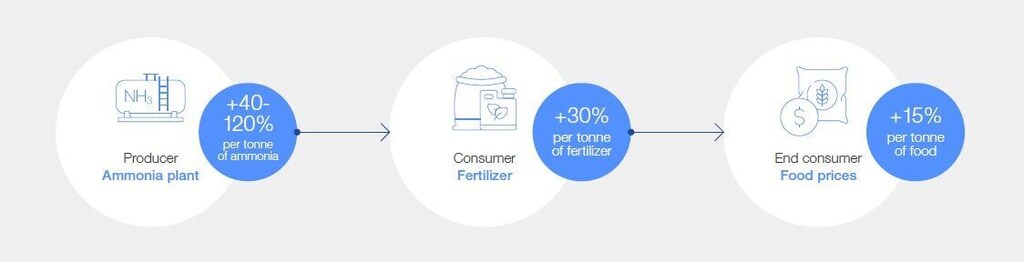
由于低排放氨在全球供应量中占比不到1%,客户能否承受每吨40-120%的绿色溢价,目前仅在原型项目层面进行过检验。<sup>415</sup>
低排放氨产量增加导致化肥价格上涨,进而可能使食品价格上涨高达 15%,对粮食安全构成威胁。416 因此,在跨行业补贴等政策措施生效之前,传统应用对低排放氨的需求可能仍然有限。
采用低排放氨对低收入和发展中国家的影响尤为严重,因为这些国家的化肥价格与粮食安全密切相关。<sup>417</sup>
氨生产商需要进行战略调整,才能有效应对航运、电力和氢气运输等新兴应用领域日益增长的需求。这包括扩大所需的低排放氨产能,并积极争取早期承购协议以确保市场地位。然而,一些因素可能会影响低排放氨的最终需求,例如监管不力或替代品的出现,如甲醇作为航运燃料的供应情况,或用于运输氢气的长距离管道网络。
近期证据表明,市场需求正在显现。首批经独立认证的蓝氨已运抵日本,将用作发电燃料。<sup>418</sup> 该氨由沙特基础工业公司(SABIC)农业营养品公司生产。
原料来自沙特阿美,由沙特阿美贸易公司出售给富士石油公司。此外,普氏能源资讯推出新的氨远期曲线表明,市场对绿色氨和蓝色氨的兴趣日益浓厚<sup>419</sup>,凸显了该行业价格透明度的重要性。缺乏标准化的定义、认证和可追溯性可能会阻碍消费者在为绿色氨支付溢价时做出明智的决定,并限制行业对市场潜力的了解。
图 64: 预计的B2B和B2C绿色溢价
政策
“许多生产地区正在技术、基础设施、需求和资本等方面采取政策措施。”
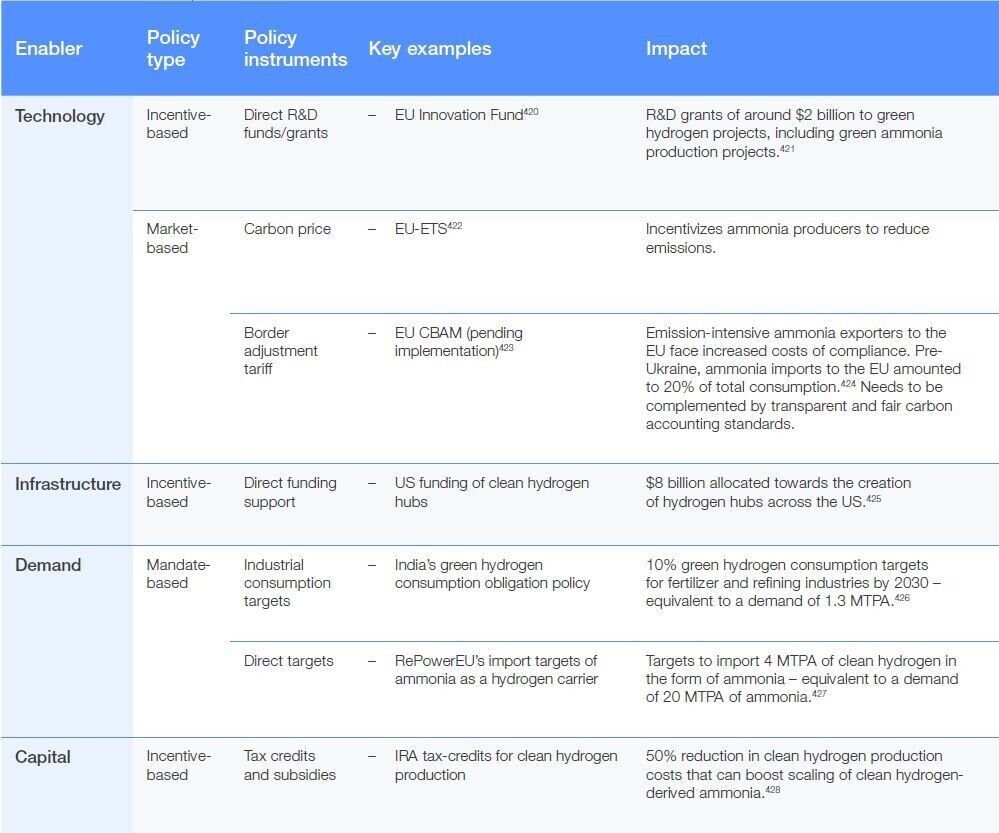
支持清洁氨生产的公共政策正在涌现,尤其是在更广泛的氢能政策框架内。然而,还需要其他政策框架来促进必要技术和基础设施的部署。政策还应在保障粮食安全的同时,推动脱碳进程。
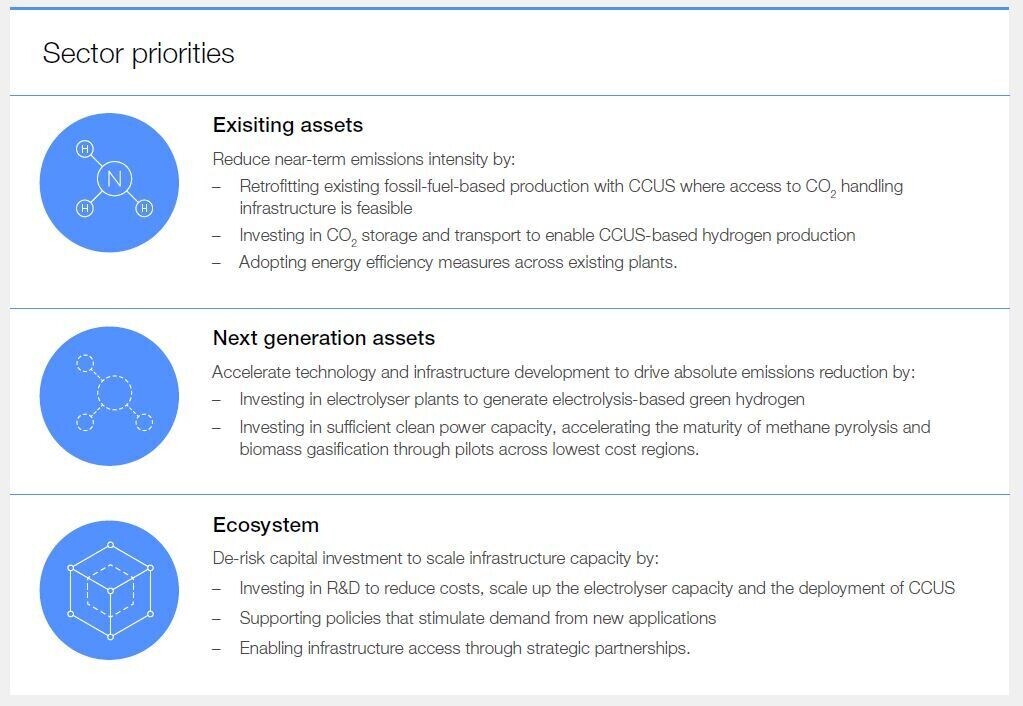
这些政策应促进电解槽产能的扩张和碳捕集、利用与封存(CCUS)技术的应用,以推动清洁氨的生产。监管框架应鼓励清洁能源发电以及二氧化碳运输和储存基础设施的发展。此外,政策还应旨在刺激氨在新应用领域的需求,例如作为船舶燃料或氢载体。
许多生产地区正开始在四大准备就绪要素方面采取政策措施,尤其是那些设定了清洁氢消费目标的地区。例如,美国和欧盟已经实施了鼓励性的政策框架,包括创新基金、基础设施支持和生产税收抵免。
现有政策环境
表11: 政策概要
首都
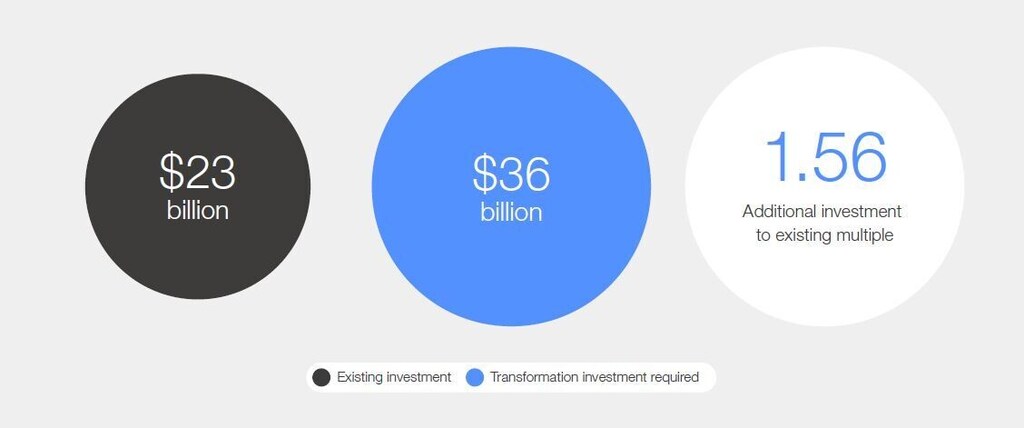
氨行业需要每年投入近1.5倍于当前水平的投资,才能向低排放资产转型,资金将用于部署电解槽和碳捕获、利用与封存(CCUS)技术。<sup>429</sup> 到2050年,这些技术可能需要累计投资9700亿美元。这意味着每年需要额外投资360亿美元,此外还有每年230亿美元的常规资本支出。<sup>430</sup> 氨厂的使用寿命很长(可达50年)。目前平均厂龄约为25年,但因地区而异。欧洲的氨厂(占全球产量的9%)平均厂龄约为40年,预计未来10年将迎来投资周期,因此投资应重点关注低排放资产,以避免排放锁定。<sup>431</sup>
目前行业利润率为21%<sup>432</sup>,加权平均资本成本(WACC)为9%<sup>433</sup>,表明该行业尚无能力吸收这些额外成本,也无法通过自身产生的现金流获得足够的回报来弥补这些成本。不过,某些地区的投资势头依然强劲。例如,Neom Green Hydrogen Company已完成全球最大绿色氢气生产项目的融资。
该设施总投资额为84亿美元。434
图 65: 现有投资比率所需追加投资
根据行业和区域背景,可以考虑多种融资模式。通过开发银行高效地进行早期公共资金投资,可以加快技术部署,从而加速成本下降。这将为行动迅速、抢占先机的国家和地区创造竞争优势。不同地区的资本需求差异取决于技术路线和资金获取渠道。例如,北美等二氧化碳运输和储存成本低廉且投资势头强劲的地区,可以将资金用于部署采用碳捕获、利用与封存(CCUS)技术的氨气资产,而可再生能源成本较低的地区则可能将资金用于电解槽的部署。
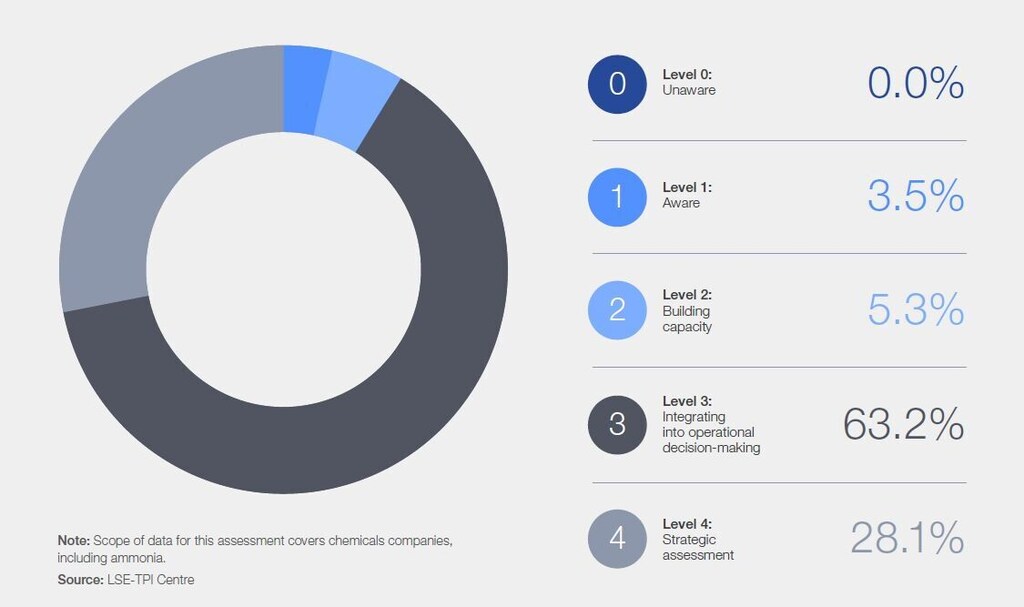
约91%的大型上市公司将气候变化视为战略评估的关键考量因素,并将其纳入运营决策中。<sup>435</sup>与此同时,5%的公司正在构建基础性设施。
排放管理体系和流程能力。最后,4% 的公司承认气候变化是一个商业问题。
图 66: 根据氨行业公司温室气体排放管理情况以及与低碳转型相关的风险和机遇,对其进行分类。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。