石油和天然气行业净零排放追踪器
解决甲烷和燃烧排放问题仍然是该行业的首要任务,但要实现净零排放,需要在整个价值链中增加电气化和碳捕获、利用与封存 (CCUS) 的使用。
表现
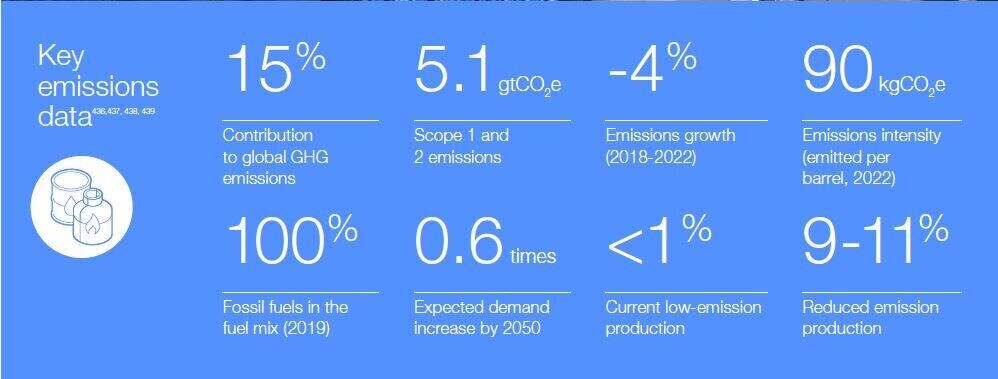
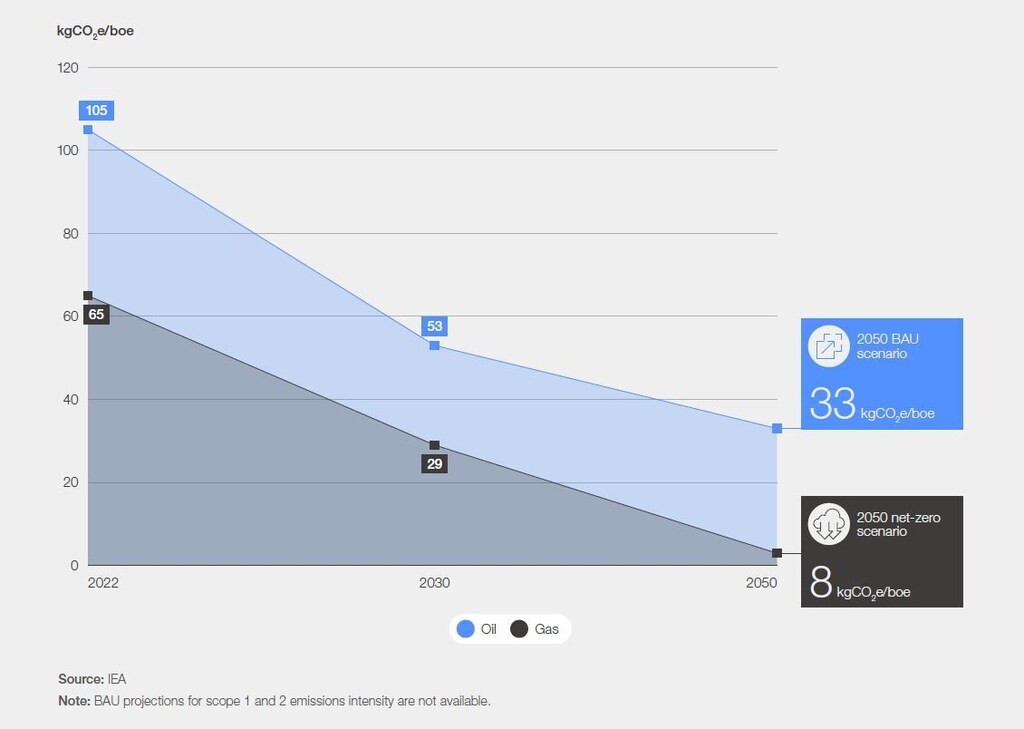
超过一半的范围 1 和范围 2 排放来自甲烷排放、逸散排放和天然气燃烧。整个价值链的能源消耗约占排放总量的 15%,其余部分来自工艺排放(炼油、天然气加工和中游作业)。全球范围内,运营排放强度平均为 90 kgCO2e/boe,但因运营商和资产类型而异。<sup>445</sup> 例如,中东资产的排放强度平均比北美同类资产低 26%。<sup>446</sup>
由于石油和天然气需求复苏,2020年至2022年间甲烷排放量增加了4%<sup>447</sup>,但根据《全球甲烷承诺》,150个国家已承诺到2030年将其排放量比2020年水平降低30%<sup>448</sup>。
2020年至2022年间,火炬燃烧排放量下降了3%,火炬燃烧强度(每桶原油产量的火炬燃烧量)下降了12%。<sup>449</sup>
“到2030年实现常规燃烧”倡议已获得35个国家和54家石油天然气公司的支持。450
图 67: 石油和天然气排放强度轨迹
前进之路
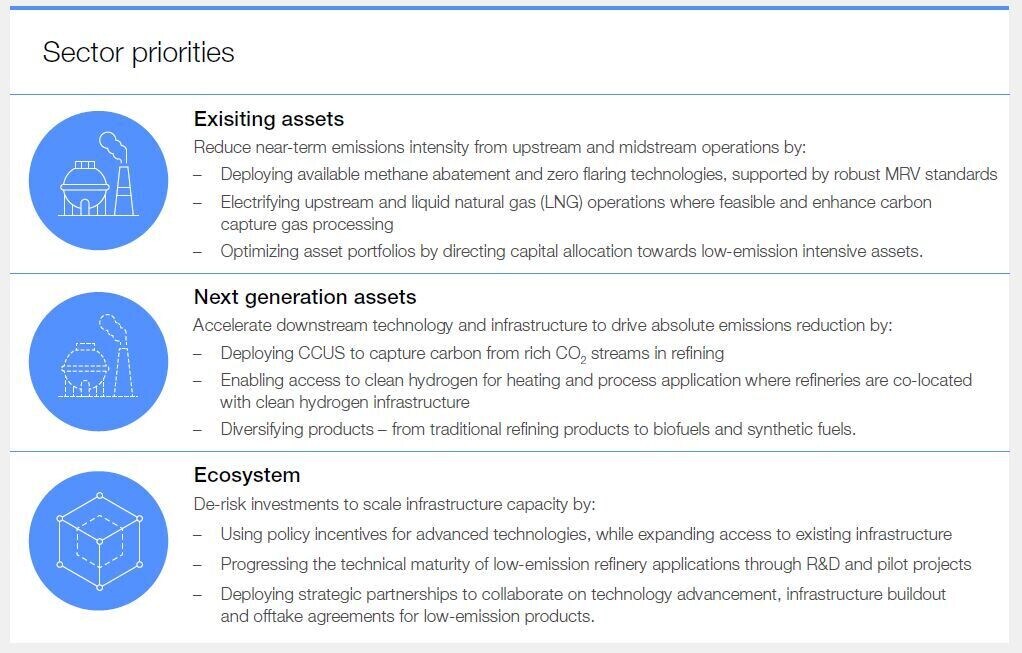
为实现净零排放目标,石油天然气行业计划到2030年实现以下目标:范围1和范围2的排放强度降低50%以上,甲烷排放量降低75%<sup>451</sup>,火炬燃烧排放量降低95%<sup>452</sup>。实现这些目标需要部署甲烷减排技术,消除非紧急火炬燃烧,实现油气设施电气化,在天然气加工中采用碳捕获、利用与封存(CCUS)技术,并在条件允许的情况下通过CCUS和清洁氢能实现炼油厂运营的脱碳。能源效率也至关重要。
技术
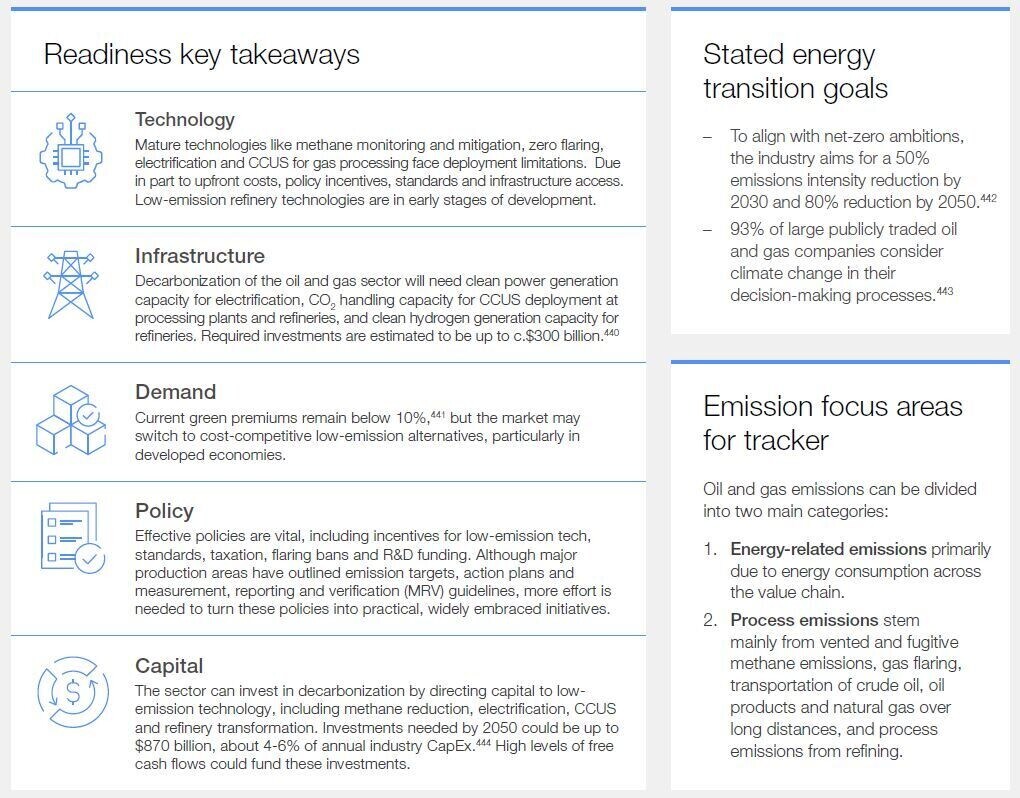
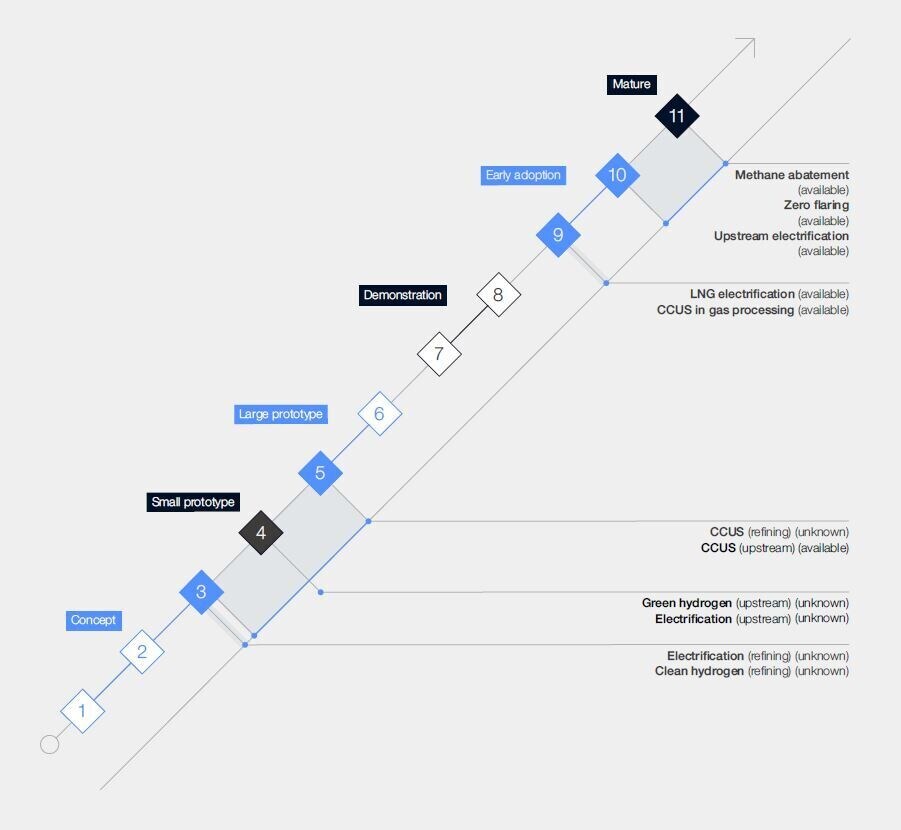
为解决能源和工艺相关排放问题,目前已涌现出五条主要的脱碳路径:甲烷减排、零天然气燃烧、电气化、碳捕获、利用与封存(CCUS)以及清洁氢能。甲烷和燃烧减排技术以及上游电气化技术目前已可应用,且成本增加甚微甚至没有增加。用于天然气加工的CCUS技术成本增加7%。<sup>453</sup> 然而,包括CCUS和清洁氢能在内的炼油脱碳措施仍处于早期阶段,预计将使炼油成本增加7-9%。<sup>454</sup>
上游和中游减排措施
“技术部署的障碍包括天然气市场准入有限、小型运营商前期成本较高以及缺乏技术标准。”
许多甲烷减排技术,例如蒸汽回收装置和泄漏检测与修复(LDAR),在考虑回收气体的价值时,无需额外成本即可实现甲烷的捕获和减排。然而,这些技术推广应用面临的障碍包括:天然气市场准入有限、小型运营商前期设备成本较高以及缺乏技术标准。此外,这些技术还需要有效的甲烷检测工具和报告指南的支持。为了加强甲烷的检测和减排,联合国在第27届联合国气候变化大会(COP27)上推出了甲烷警报和响应系统(MARS)。该系统是一个基于卫星的系统,用于向各国政府、企业和运营商通报甲烷泄漏情况,以便更快地做出响应。<sup>455</sup>
零燃烧技术是指在现场对天然气进行利用、处理、储存或分销至现有天然气市场,并辅以适当的基础设施,例如天然气管道、现场天然气压缩和天然气回注系统。大多数此类技术只需极少的成本增加即可实现。许多大型企业致力于消除常规燃烧,例如埃克森美孚已在其二叠纪盆地停止所有常规燃烧作业。<sup>456</sup>
油气设施的电气化降低了对柴油或天然气能源需求的依赖。上游作业和液化天然气(LNG)工艺的电气化技术已成熟,且部署成本仅略有增加。例如,英国石油公司(bp)的美国页岩油气子公司bpx已将其二叠纪盆地80%的作业区域实现电气化,目标是在2023年底前将覆盖率提高到95%。<sup>457</sup> 为了应对能源消耗和相关排放问题,人们也在探索各种节能措施,包括利用数字化和人工智能技术优化能源需求。以下是一些示例。
包括利用数字孪生技术优化电动潜水泵的能耗,通过分析和数据驱动的资产维护计划降低涡轮机的能耗,从而提高效率。458,459
用于天然气加工的脱碳技术,例如碳捕获、利用与封存(CCUS),已经实现商业化,尽管生产成本仅略微增加了7%。<sup>460</sup>
完善脱碳措施
碳捕集、利用与封存(CCUS)是炼油厂的主要脱碳途径,尤其适用于减少燃烧废燃料气和石油焦产生的排放。炼油厂制氢装置产生的二氧化碳纯度足够高,因此碳捕集技术非常适用。此外,清洁氢能和热电联产等新兴技术也提供了潜在的脱碳替代方案,尽管这些技术目前仍处于发展初期。
技术路径
图 68: 关键技术路径的预计技术成熟度等级和可用年份
基础设施
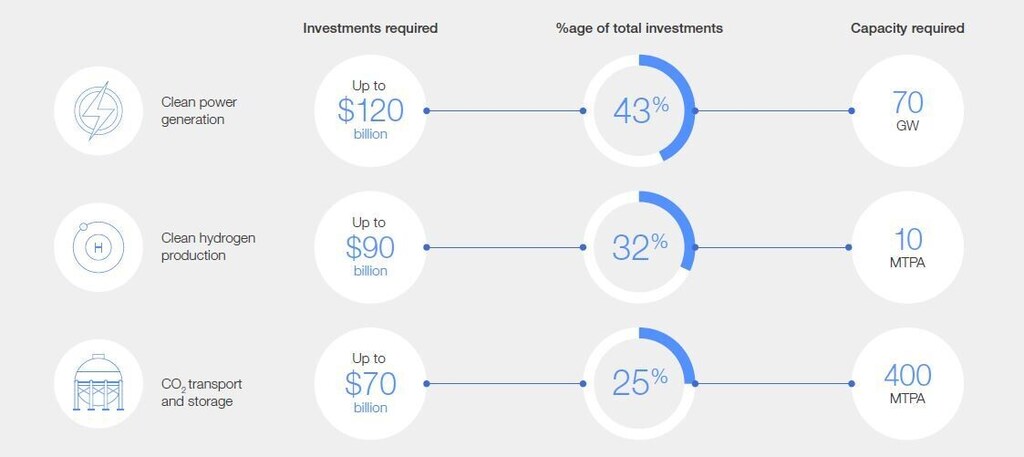
石油和天然气行业的脱碳依赖于三个关键因素:可用于设施电气化的清洁发电能力、用于加工厂和炼油厂部署碳捕集、利用与封存(CCUS)技术的强大二氧化碳处理和储存能力,以及用于炼油厂的清洁氢气生产能力。所需的基础设施投资预计高达3000亿美元,这一数字低于该行业的年度资本支出。考虑到该行业在碳捕集、利用与封存、天然气和氢气基础设施以及可再生能源方面的经验,该行业有望成为基础设施枢纽建设的领导者。
生产场所的电气化可以通过并网可再生能源电力或自备发电系统来实现,到2050年需要投资约1200亿美元才能实现70吉瓦的清洁电力装机容量。462
为了满足炼油厂对清洁氢气的需求,需要新增800万吨/年的清洁氢气生产能力,这需要300亿至900亿美元的投资。<sup>463</sup>
建设年处理能力高达3.8亿吨的二氧化碳处理基础设施势在必行,其中超过50%的产能将用于处理天然气加工过程中捕获的碳,其余产能则用于支持炼油厂。<sup>464</sup> 目前,现有的天然气加工业务已拥有约2800万吨/年的二氧化碳处理基础设施。<sup>465</sup> 建设这些基础设施需要300亿至700亿美元的投资。<sup>466</sup> 埃克森美孚收购碳运输和储存解决方案提供商丹伯里公司是一项重大进展,使该公司能够扩展其二氧化碳处理基础设施,不仅服务于自身业务,还能服务于清洁氨、清洁氢和合成运输燃料等相关行业。<sup>467</sup>
图 69: 基础设施建设所需的投资
要求
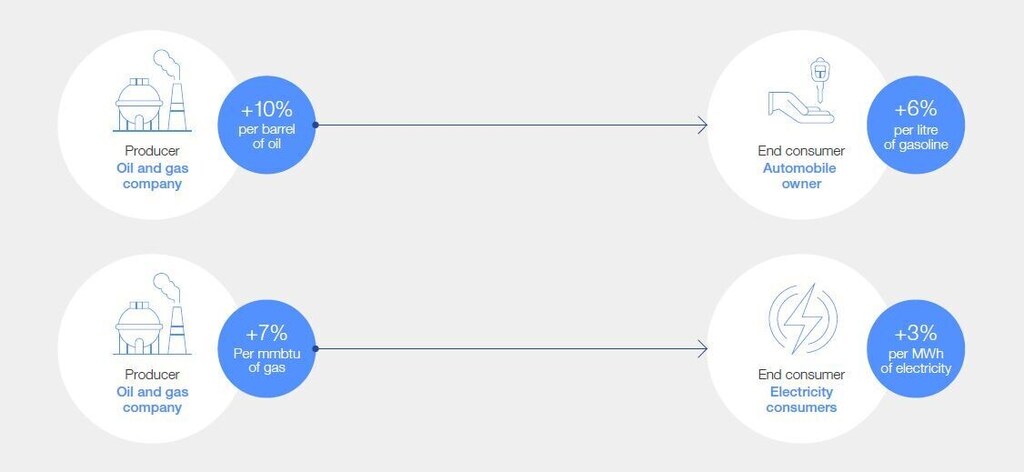
石油和天然气批发买家能否大规模吸收7-10%的绿色溢价仍有待检验,因为低排放石油和天然气在全球供应量中占比不到1%。<sup>468</sup> 生产成本增加10%会导致终端用户承担3-10%的绿色溢价。<sup>469</sup> 从历史数据来看,市场需求价格弹性有限,表明其能够吸收所需的绿色溢价。
政府需要进行干预,以保障受燃油价格上涨影响的低收入家庭的利益。
然而,向终端消费者征收绿色溢价将对石油和天然气进口国——发展中国家和新兴经济体造成不成比例的影响,尤其是在缺乏足够政策支持的情况下。<sup>470</sup>
图 70: 预计的B2B和B2C绿色溢价
“随着生物燃料、清洁氢能和可再生能源等低排放替代品成本竞争力的提升,市场将转向这些替代品。”
为了尽早实现盈亏平衡并确保对低排放产品的持续需求,石油和天然气行业需要找到合适的市场集群。例如,亚洲市场的石化原料、重型运输以及东南亚的燃料和天然气作为电力过渡燃料。从长远来看,尤其是在发达国家,随着生物燃料、清洁的氢基运输燃料和可再生能源等低排放替代品成本竞争力的提升,市场将转向这些产品。随着这些替代品市场的增长,石油和天然气公司也迎来了多元化发展的机会。例如,壳牌计划到2025年从其鹿特丹工厂向航空客户提供生物燃料基可持续航空燃料(SAF)。<sup>471</sup> 与下游消费者开展战略合作
随着公司业务多元化,这一点也将至关重要。一项关键进展是,英国石油公司(bp)和汽车租赁服务提供商赫兹(Hertz)计划合作在北美地区建立电动汽车充电网络,以服务于汽车租赁客户。472
提高排放透明度可以改善低排放油气的需求信号。目前已有一些标准、指南和框架用于规范油气价值链中排放的监测、报告和核查(MRV)。油气甲烷伙伴关系2.0(OGMP 2.0)为行业甲烷排放提供了一个稳健的、基于测量的报告框架。<sup>473</sup> 全球报告倡议组织(GRI)的油气行业标准将于2023年生效,该标准提供了一个
可持续发展议题(包括温室气体排放)的报告框架和披露指南。<sup>474</sup>国际液化天然气进口商集团(GIIGNL)的监测、报告和核查(MRV)以及温室气体中和框架为液化天然气货物提供了一致的定义和排放测量方法。首批符合该框架的液化天然气货物于2023年1月由壳牌公司供应给台湾中油。<sup>475</sup>
政策
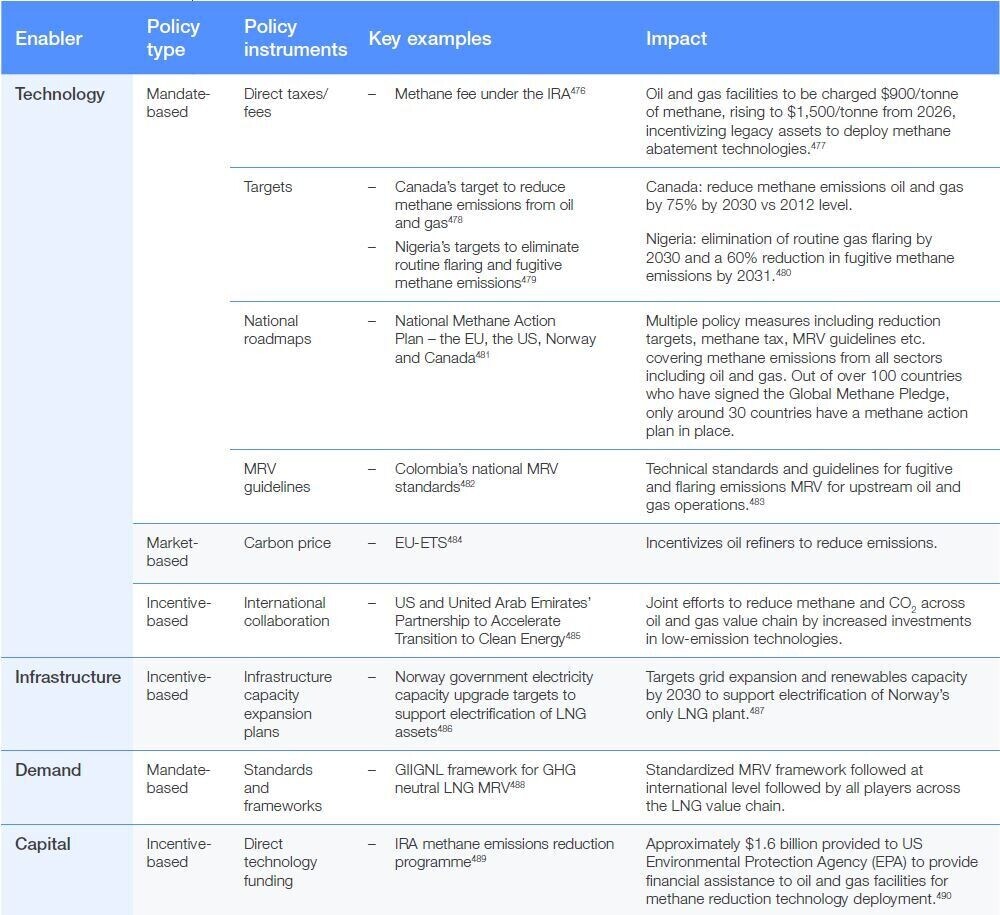
石油和天然气行业对地区和国家具有重要的战略意义,因为它在保障能源安全方面发挥着关键作用。因此,有效的政策和法规对于该行业的脱碳至关重要。为实现净零排放目标,必须采取综合性的政策组合。这些政策应鼓励采用零甲烷和零燃烧技术,同时促进在整个石油和天然气价值链中实施碳捕获、利用与封存(CCUS)技术。支持这项工作的政策工具可以包括:低排放技术激励措施、技术标准、甲烷监测、报告和核查(MRV)指南、甲烷税收、燃烧禁令以及研发资金。
尽管主要产油区已公布了排放目标、行动计划和监测、核查和核查(MRV)指南,但仍需采取更多行动,将这些政策转化为切实可行的实施方案并得到广泛应用。挪威、美国和加拿大等国正引领潮流,展现出雄心勃勃的政策承诺,以应对油气排放问题。
现有政策环境
表12: 政策概要
首都
石油和天然气行业具备投资行业脱碳的良好条件。石油和天然气行业需要将资本重新导向在整个价值链中部署低排放技术,包括甲烷和火炬燃烧减排技术、上游电气化、天然气加工的碳捕获、利用与封存(CCUS)以及炼油厂改造。<sup>491</sup> 到2050年,所需投资可能高达8800亿美元,即每年320亿美元。<sup>492</sup> 这仅占该行业年度总资本支出的4-6%,而该行业的平均盈利能力为20%<sup>493</sup>,加权平均资本成本(WACC)为9%<sup>494</sup>,因此该行业完全有能力通过自身产生的现金流为其额外的资本支出提供资金。例如,巴西石油公司(Petrobras)计划在未来五年内投资44亿美元用于低碳项目,这占其总资本支出的6%。在这44亿美元中,21亿美元将用于为新的上游项目开发低碳解决方案。<sup>495</sup>
在上游领域,投资的商业理由颇具吸引力,因为出售捕获的甲烷可以为投资者带来足够的回报。而炼油领域的投资商业理由则需要进一步加强,因为相关技术仍处于早期阶段,回报也存在不确定性。
图 71: 现有投资比率所需追加投资
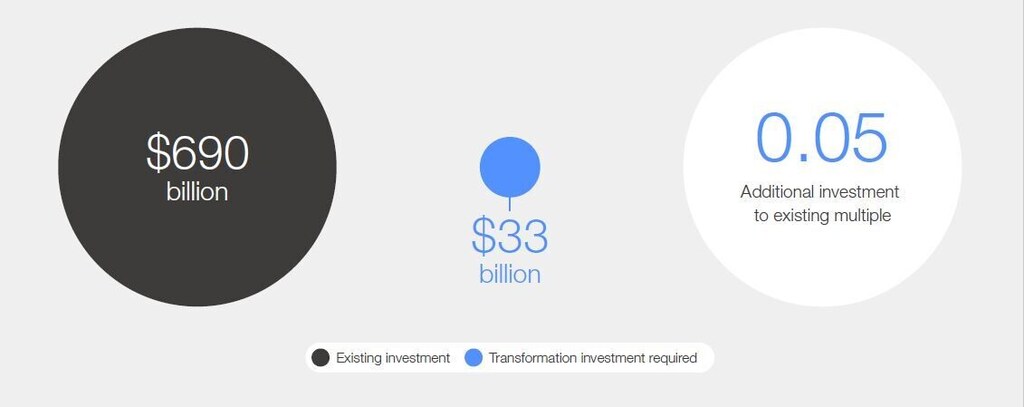
石油和天然气巨头、大型独立石油公司以及大多数国家石油公司拥有充足的资金来支持其脱碳计划。规模较小的企业则需要依靠行业合作以及部分地区的政府支持来筹集所需资金。投资者和政策制定者也将在创造适宜的投资环境方面发挥关键作用。石油和天然气生产国的地理分布以及现有基础设施有利于转型,因为资本支出无需集中在特定地区。
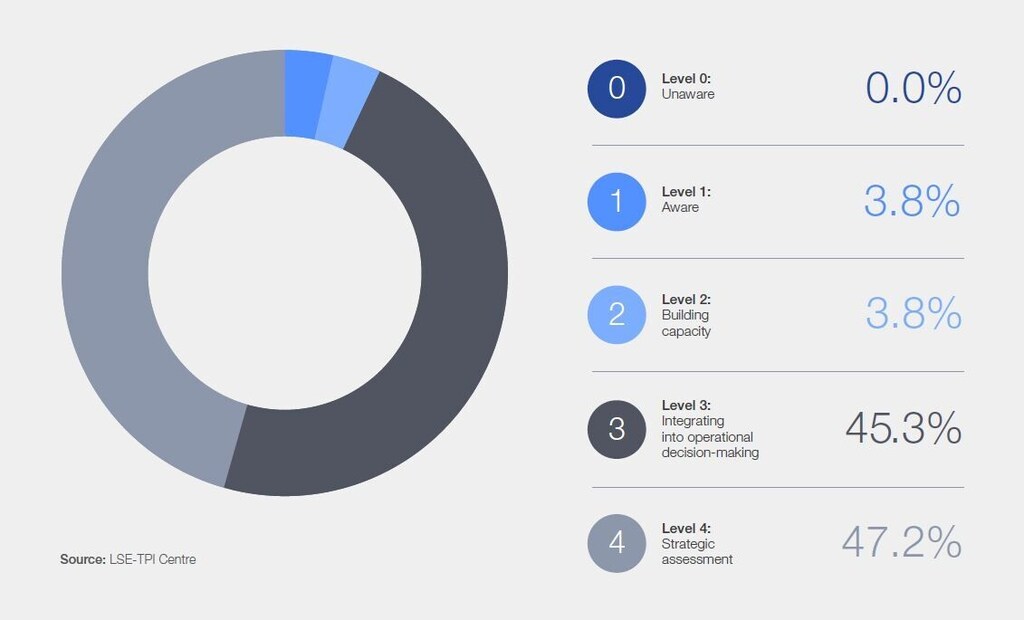
约92%的大型上市油气公司将气候变化视为战略评估的关键考量因素,并将其纳入运营决策。<sup>496</sup>与此同时,4%的公司正在构建基本的排放管理系统和流程能力。最后,仅有4%的公司承认气候变化是一个商业问题。
图 72: 根据石油和天然气行业公司温室气体排放管理情况以及与低碳转型相关的风险和机遇,对其进行分类。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。