航运业净零排放追踪器
尽管排放量有所增加,但国际海事组织更具雄心的战略以及航运业在技术采用方面的行动,使航运业走上了实现净零排放的积极道路。
表现
排放概况
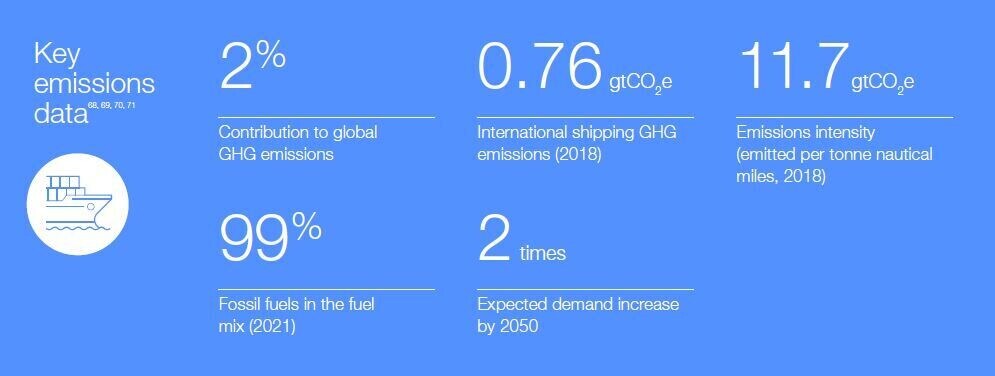
海事作业中的燃料燃烧占船舶生命周期总排放量的80%以上,这主要是由于目前对化石燃料的依赖。<sup>78</sup> 散货船、油轮和集装箱船的排放量占这些排放量的65%。<sup>79</sup> 根据国际海事组织(IMO)的目标,到2030年,绝对排放量需要比2008年至少减少20%,到2040年至少减少70%。<sup>80</sup> 以往的趋势表明,航运排放量持续超过2008年的基准水平。<sup>81</sup>
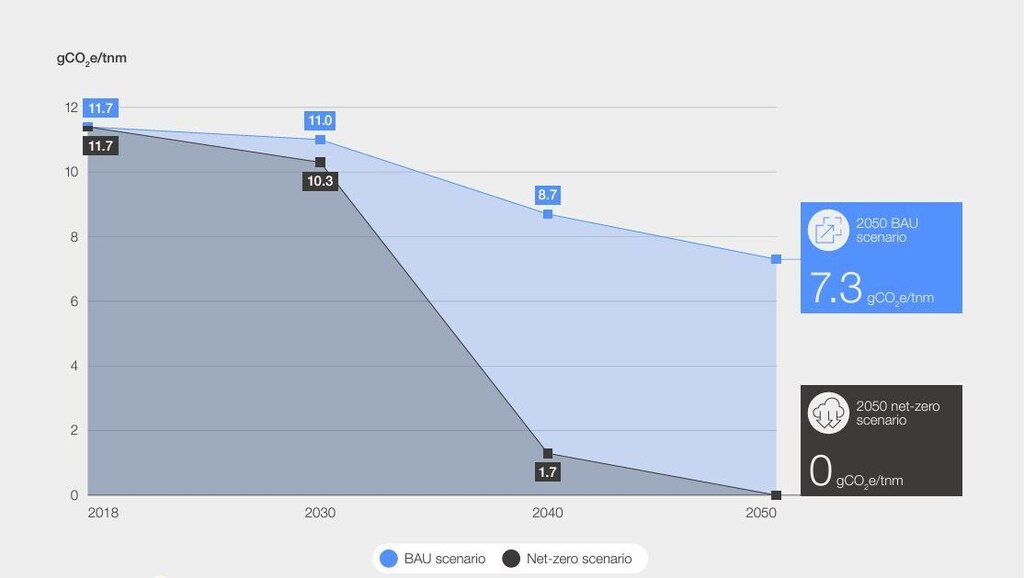
航运排放强度受多种因素影响,例如化石燃料使用量、船舶载重、船舶尺寸、航速和航线特征。例如,就集装箱船而言,东南亚往返东北亚航线的排放强度在十大贸易航线中最高,比平均排放强度高出35%。<sup>82</sup> 为实现国际海事组织(IMO)的目标,已制定了碳排放强度发展轨迹(见图20)。该轨迹要求将排放强度降低40%(与2008年相比),并在2050年达到接近零排放水平。<sup>83</sup>
图 20: 排放强度轨迹,净零排放情景与基准情景对比。根据国际海事组织目标,可能的净零排放轨迹
前进之路
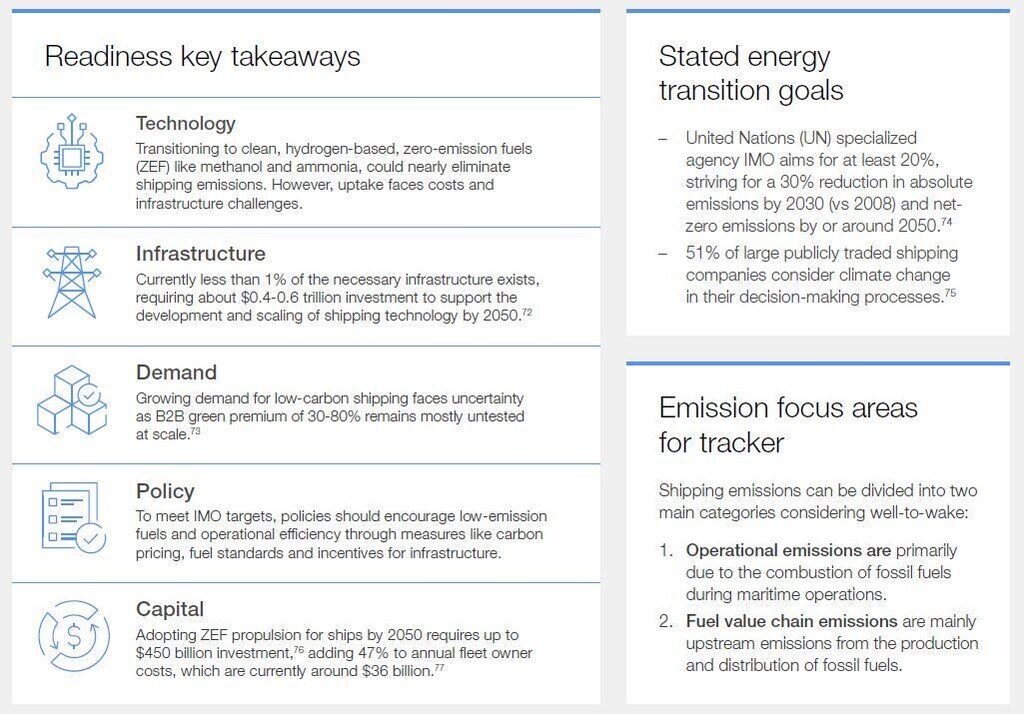
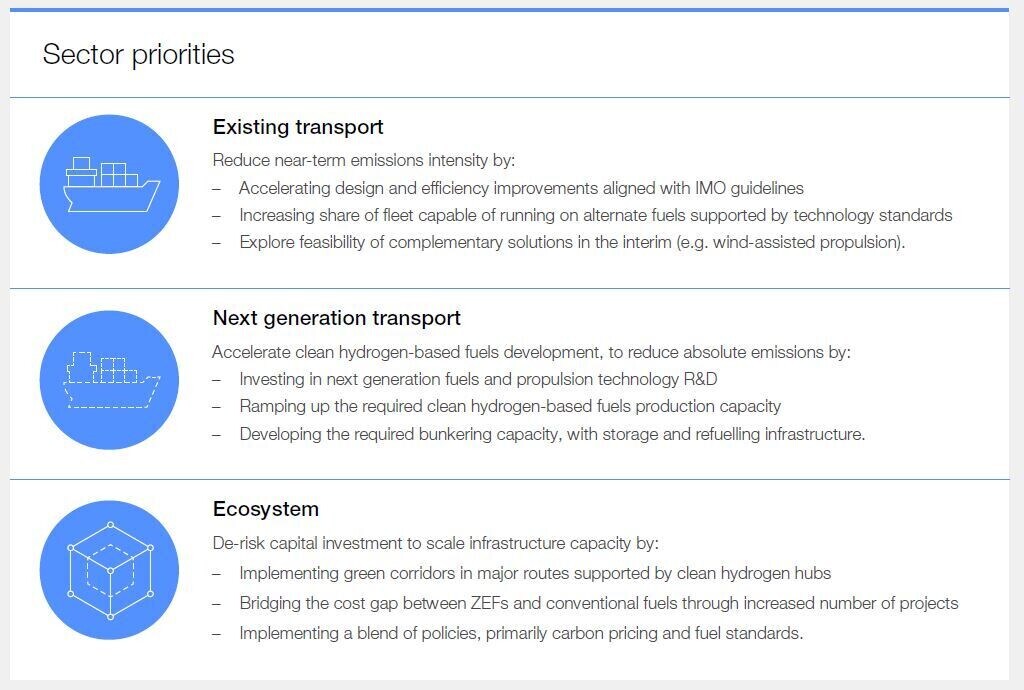
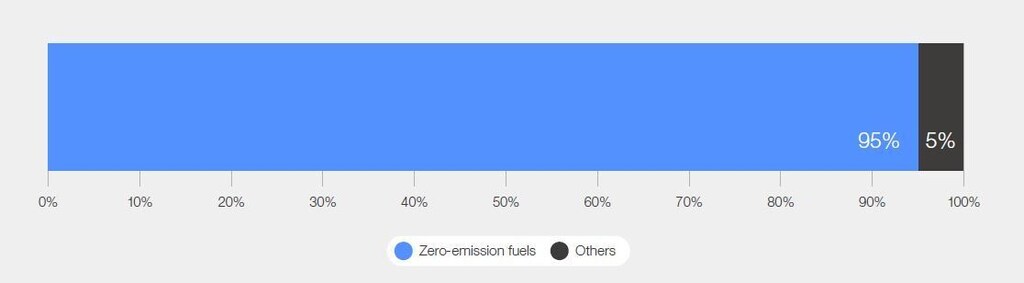
要实现国际海事组织(IMO)在2050年前后设定的净零排放目标,需要各国政府、行业利益相关者和研究机构开展大量合作。行业应将重点放在推进清洁的氢基零排放燃料(ZEF)的研发和推广应用上,以符合全球海事论坛(GMF)的转型战略。预计到2050年,零排放燃料将占能源结构的90%以上,从而有助于实现净零排放目标。<sup>84</sup> 在这些燃料发展的同时,生物燃料以及在有限范围内的液化天然气(LNG)将作为过渡燃料。除了燃料转换之外,还可以通过提高运营效率和改进设计来进一步减少排放,这对于实现IMO在2030年设定的近期目标至关重要。
图 21: 2021年燃料混合物
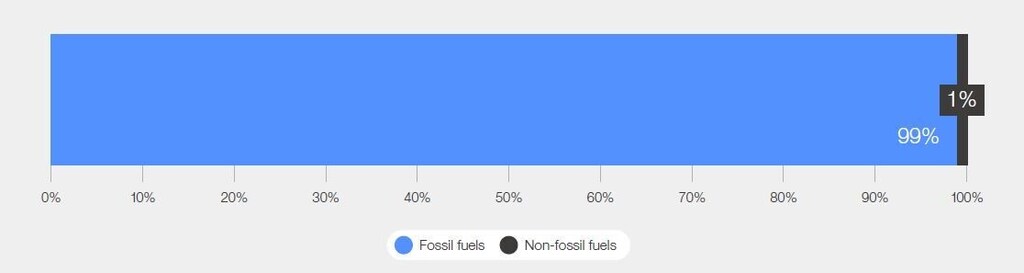
图 22: 2050年净零排放情景
技术
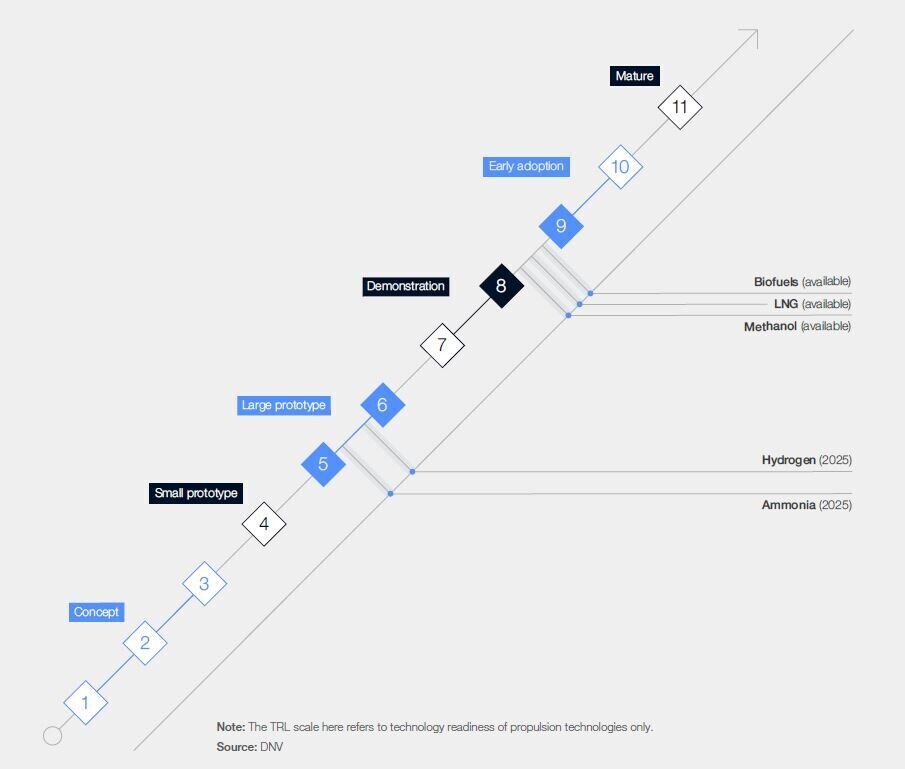
完全转向清洁的氢基零排放燃料(ZEF),例如甲醇、氨和液氢,有望实现近乎零排放的船舶全生命周期排放。虽然目前已有甲醇燃料船舶,但它们仍依赖天然气作为燃料。预计到2025年,氨和液氢推进技术将实现商业化应用。然而,过渡到这些燃料可能会使船舶总拥有成本增加30%至80%。<sup>86</sup> 推广应用的主要障碍包括船舶拥有成本较高、燃料供应链的限制、缺乏全球加注基础设施以及需要对船上储存配置进行改造。零排放燃料的技术成熟度(TRL)可以从燃料生产工艺的成熟度、推进技术的成熟度和加注技术的成熟度三个方面来评估。全球有超过200个研发项目致力于推进这些燃料及相关技术的发展。<sup>87</sup>
生产技术
目前,氨、甲醇和氢气均以天然气为原料。用于航运的清洁氢气生产目前仅限于示范项目。除清洁氢气外,甲醇生产还需要二氧化碳,二氧化碳可从工业点源或通过直接空气捕获(DAC)技术获取。清洁氢气生产设施和碳捕获技术需要达到足够的工业规模,才能推进零排放燃料(ZEF)的生产。
例如,丹麦能源公司沃旭能源(Orsted)在瑞典北部建设欧洲最大的清洁甲醇工厂,预计将于2025年投产,这便是进步的一个例证。该工厂预计每年可供应5万吨清洁甲醇。<sup>88</sup>
推进技术
甲醇发动机已成功演示,目前正处于早期应用阶段。目前约有30艘船舶使用甲醇作为动力。<sup>89</sup> 2023年,马士基将开始运营世界上第一艘以清洁甲醇为动力的集装箱船,并且还有更多船舶正在订购中。<sup>90</sup> 氨和液氢发动机仍在研发中,预计将在2025年后成熟。<sup>91</sup>
船上加油和存储技术
甲醇加注和船上储存/处理技术已成功得到验证。而氨和液氢的加注和处理技术则需要超越原型阶段。92
其他中间措施
为确保航运业实现国际海事组织(IMO)设定的2030年近期目标,必须探索更多脱碳途径。生物燃料等过渡燃料可作为潜在选择。此外,航运业实现脱碳还需提升运营和技术效率。例如,优化航线和提高船舶利用率可减少高达10%的排放。<sup>93</sup> 此外,风力辅助推进等创新系统也正在研究中,以进一步助力减排。
技术路径
图 23: 关键技术路径的预计技术成熟度等级和可用年份
基础设施
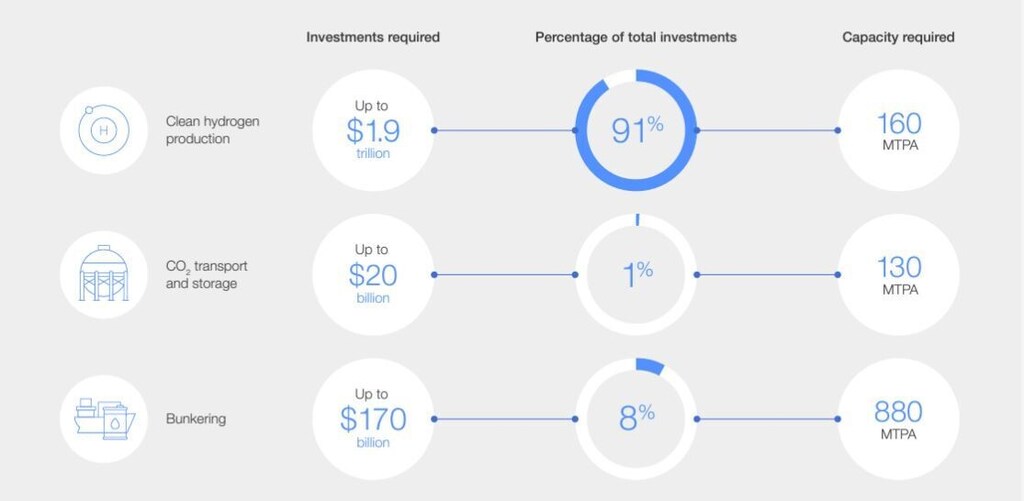
采用零排放燃料的关键在于扩大清洁氢气、二氧化碳处理和加注基础设施的规模,然而目前这些基础设施的占比不足1%。<sup>95</sup> 到2050年,需要高达0.8万亿至2.1万亿美元的投资,<sup>96</sup> 主要用于清洁氢燃料基础设施。为实现2050年净零排放目标,需要1.6亿吨/年的清洁氢气产能,<sup>97</sup> 这需要0.6万亿至1.9万亿美元的投资。
到2050年,生产零排放设施(ZEF)将需要高达1.3亿吨/年的二氧化碳作为原料。<sup>98</sup> 如果二氧化碳来源于与零排放设施生产设施不在同一地点的工业点源,则必须建立足够的二氧化碳运输基础设施。预计这将需要100亿至230亿美元的投资。<sup>99</sup>
零排放燃料需要配套的燃料加注基础设施,这将需要额外1320亿至1760亿美元的投资。<sup>100</sup>值得关注的举措包括Yara International和Azane Fuel Solutions合作,在斯堪的纳维亚半岛建立一个“零排放”氨燃料加注网络,并获得约900万美元的公共资金支持。该网络最早将于2024年开始向船舶供应“零排放”氨,从而加快燃料的普及。<sup>101</sup>此外,清洁能源海洋中心(Clean Energy Marine Hubs)——一个由能源、海事、航运和金融领域的利益相关者组成的公私合作平台——近期也已启动,旨在降低对必要零排放燃料基础设施的投资风险,并加快部署速度。<sup>102</sup>
图 24: 2050年投资需求
要求
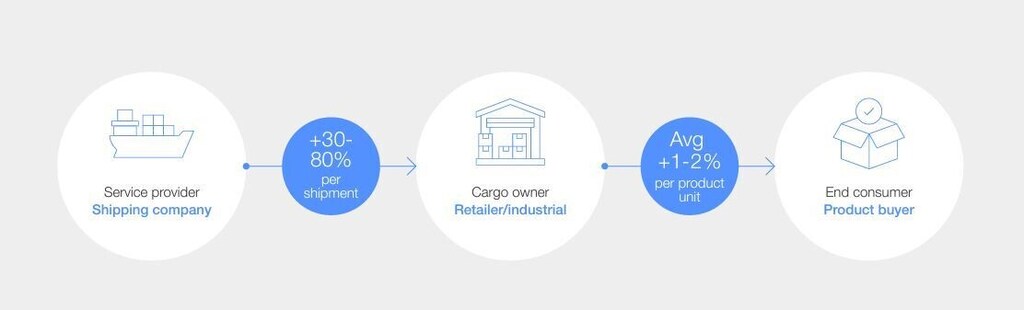
随着各国和企业追求严格的环境、社会和治理 (ESG) 目标,对低碳航运服务的需求日益增长。然而,货主能否承受预计高达 30% 至 80% 的绿色溢价,其可行性尚未得到大规模验证。<sup>103</sup> 由于航运业利润微薄,将成本转嫁给货主将面临挑战,因此,可能需要加大政策干预力度来降低绿色溢价。
虽然运输成本的增加预计对终端消费者的影响较小,只会导致大约 1-2% 的绿色溢价(见图 25),但值得注意的是,运输成本仅占产品最终零售价格的一小部分。<sup>104</sup> 然而,这种溢价可能会导致石油、谷物和金属等必需品的绝对成本大幅增加,尤其会影响新兴经济体和发展中经济体。
图 25: 预计的B2B和B2C绿色溢价
“严重依赖海上贸易的低收入国家可能会感受到更大的绿色溢价影响。”
航运公司能否将低碳航运服务的绿色溢价转嫁给消费者或从中获利,取决于工业或消费领域的需求以及地理位置。例如,严重依赖海运贸易获取必需品的低收入国家可能会受到更显著的影响。随着市场的发展,监管措施有助于降低绿色溢价,促进低碳航运服务的普及,从而推动零排放设施(ZEF)的广泛应用。
零排放燃料的普及应用可能也需要上游航运价值链的商业模式转型。例如,现有氨生产商应超越传统的应用需求,构建供应能力以满足航运业日益增长的氨需求。同样,造船企业也需要开发能够使用零排放燃料的船舶,并将其纳入产品组合。稳定且可预测的政策框架对于创建这些新市场、构建持续需求以及降低先行者资产搁浅风险至关重要。
随着客户对气候因素的日益重视,低碳航运作为一种可行的替代方案正日益受到欢迎。行业领军企业正积极推广其产品和服务以满足这一需求。例如,马士基ECO Delivery使用脂肪酸甲酯(FAME)生物燃料,并提供二氧化碳减排证书。<sup>105</sup>赫伯罗特的Ship Green项目致力于实现“气候友好型集装箱航运”,以减少远洋运输的排放。FMC航运成员已承诺到2030年实现零排放目标,<sup>106</sup>其中,船队运营商承诺5%的远洋运输量,货主承诺至少10%的货物运输量通过零排放船舶完成。<sup>107</sup>这些贯穿整个价值链的承诺有望推动全球对低碳航运的需求。
为提高温室气体排放数据的一致性和可比性,行业应采用标准化的量化和报告方法,例如2023年3月推出的ISO 14083标准。<sup>108</sup> 标准化报告使行业参与者能够共同制定战略性温室气体排放目标,同时制定更严格的政策鼓励采用低排放燃料,从而进一步提振市场需求。国际海事组织(IMO)的能效设计指数(EEXI)和碳强度指标(CII)的实施预计将提高船舶性能的透明度,并进一步刺激对低碳航运的需求。
政策
全球航运业在指定的船旗国运营,并受国际海事组织(IMO)主导的国际法规约束。这些法规得到区域性政策的支持,这些政策规范船舶进入领海的行为。
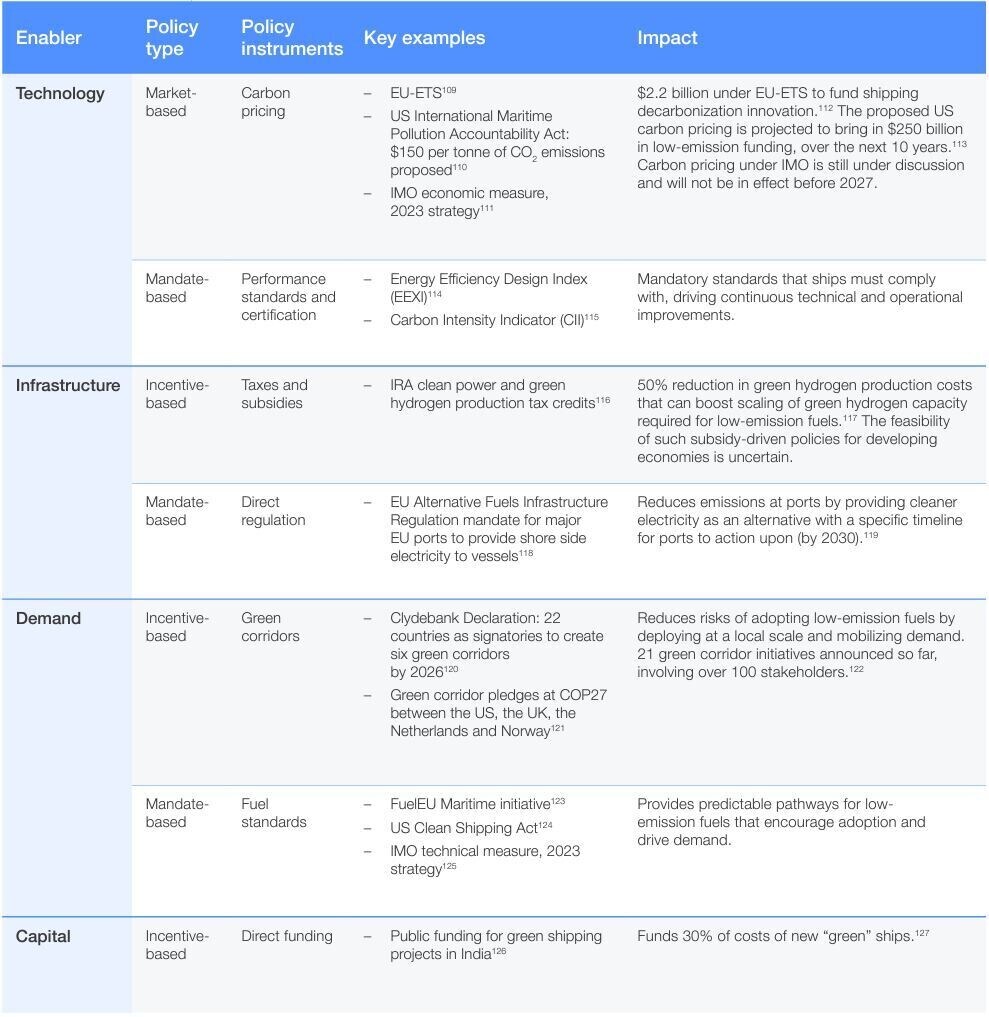
为实现国际海事组织的目标,区域政策应鼓励采用零排放燃料并提高运营效率。关键措施包括碳定价、燃料标准、绿色走廊、低排放燃料基础设施的财政激励、加油标准和性能标准。
现有政策环境
表6: 政策概要
首都
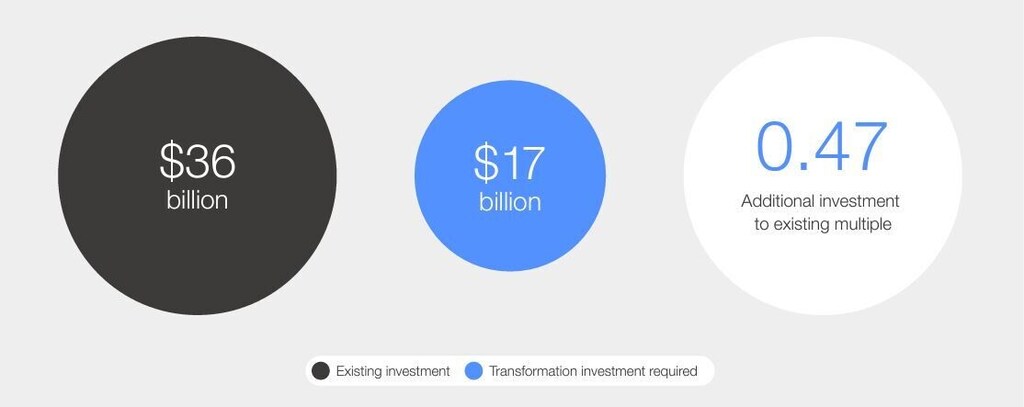
在航运业,到2050年,对现有船队和即将订购的船舶进行零排放推进技术改造,预计需要4500亿美元的投资。<sup>128</sup> 这意味着船队所有者每年将额外支出170亿美元。<sup>129</sup> 鉴于航运公司目前的年度资本支出约为360亿美元,这意味着每年将增加47%的投资负担。<sup>130</sup>
近期数据显示,由于成本高昂且回报不确定,零排放航运投资的商业理由依然薄弱。目前行业利润率约为32%<sup>131</sup>,加权平均资本成本(WACC)为8-10%<sup>132</sup>,表明该行业尚无能力仅依靠内部现金流来吸收额外成本并产生足够的回报<sup>133</sup>。所幸,随着技术的进步和规模经济的实现,预计投资所需的资金将会减少。
图 26: 现有投资比率所需追加投资
历史上,商业银行贷款一直是航运业的主要融资来源。然而,为了使该行业实现净零排放目标,公共部门的参与度日益提高。这种参与可以采取直接补贴或混合融资机制的形式,两者均旨在激励私营部门参与可持续航运倡议。国际航运公会(ICS)向国际海事组织(IMO)提出了一项基金和奖励提案,建议船东按每吨二氧化碳排放量缴纳强制性款项,以设立一项新的IMO基金,该基金将于2024年设立,用于奖励低碳和零碳燃料的使用,并每年为发展中国家的替代燃料生产和加注基础设施提供数十亿美元的资金。<sup>134</sup>
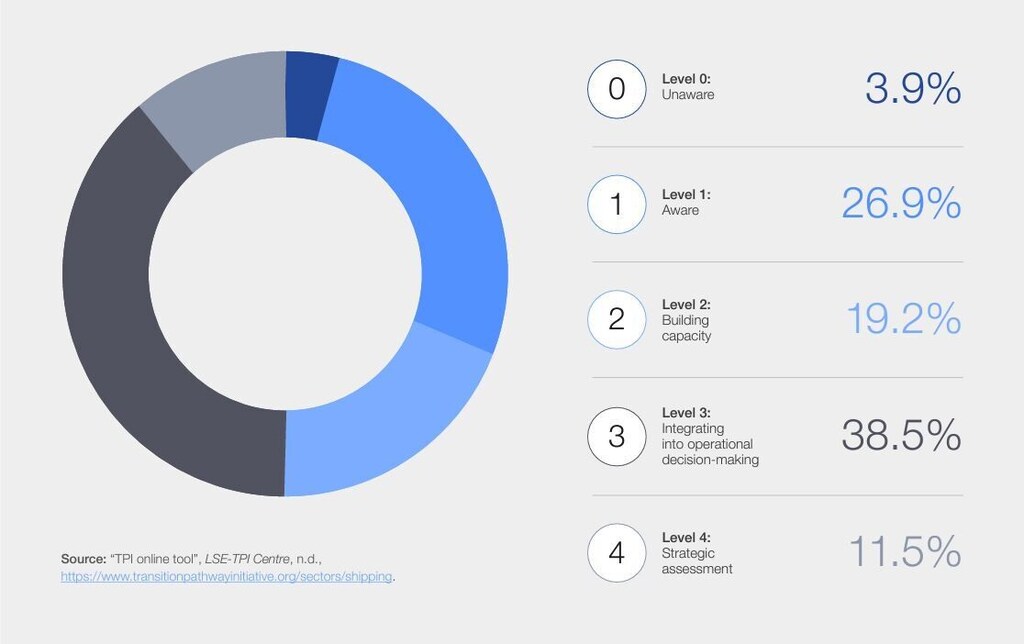
约50%的大型上市航运公司将气候变化视为战略评估的关键考量因素,并将其纳入运营决策。<sup>135</sup>与此同时,19%的公司正在构建基本的排放管理系统和流程能力。最后,27%的公司承认气候变化是一个商业问题。<sup>136</sup>
图 27: 根据航运业公司温室气体排放管理情况以及与低碳转型相关的风险和机遇,对其进行分类。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。