世界经济论坛的 2023年净零排放行业追踪报告 本报告详细分析了全球高排放工业部门在实现2050年净零排放目标方面取得的进展。分析重点关注生产(如钢铁、水泥、铝和氨)、能源(如石油和天然气)以及交通运输(如航空、航运和货运)等难以减排环节的具体加速措施和优先事项。这些部门的工艺和能源相关排放量合计占全球温室气体排放量的40%以上,高于任何一个国家的排放量。因此,提高这些部门进展的透明度至关重要,以便及时有效地采取干预措施,确保我们按计划实现2050年净零排放目标。
尽管工业部门实现净零排放的路径会因独特的行业和地区因素而异,但电气化(清洁能源)、清洁氢能以及通过碳捕获、利用与封存(CCUS)技术减少的化石燃料的组合,构成了大多数行业工业脱碳的基础。然而,一个强有力的有利环境对于它们实现各自的脱碳目标至关重要。为了帮助实现这一目标, 净零排放行业追踪器 采用标准化的概念框架,包括排放驱动因素和促成因素,不仅提供了衡量进展和差距的总体指标,还突出了跨部门合作的机会。
分析表明,高排放行业的发展轨迹与国际能源署 (IEA) 和各行业特定情景及目标所确定的 2050 年净零排放目标并不一致。过去三年,由于经济活动和需求的增长,绝对排放量平均增长了 8%,所有相关行业都依赖化石燃料,其中大多数行业的依赖度超过 90%。水泥和钢铁等行业由于其能源密集度高,面临着最为复杂的脱碳挑战。事实上,它们的能源消耗量相当于美国能源消耗量的三倍多。要使这些行业向净零排放的未来转型,需要大约 13.5 万亿美元的集体投资,优先考虑中低温工业流程的电气化。这笔资金对于扩大关键技术和可持续基础设施的规模至关重要,但仅靠投资是不够的。必须辅以相应的政策和激励措施,以帮助这些行业完成转型,同时确保它们能够获得对经济增长至关重要的、价格合理且可靠的资源。
追踪结果显示,各行业在实现净零排放方面的意识和行动虽有所提高,但仍呈现出令人鼓舞的趋势,尽管程度不一。然而,各行业仍有巨大的机会携手合作,通过分享知识和最佳实践、联合创新、拓展市场准入和建立消费者信任、降低风险以及制定应对挑战的计划,共同推动创新并应对挑战。
方框 1:定义
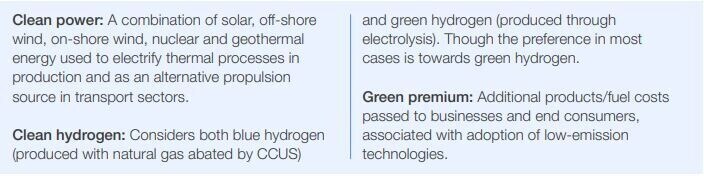
表1:2023年追踪报告的五大要点
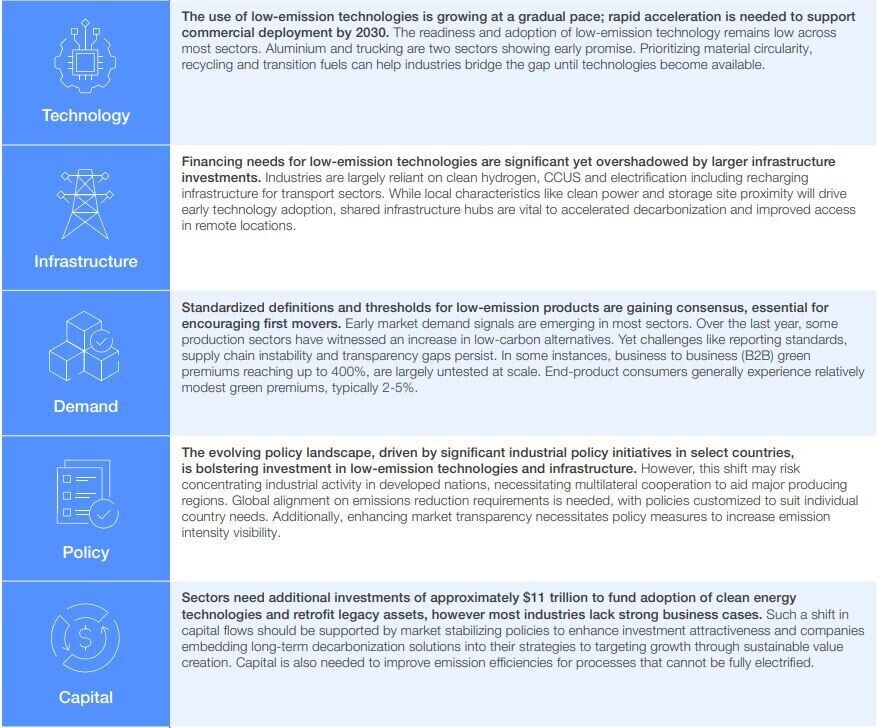
总之,生产、能源和交通运输等高排放行业的脱碳需要采取多管齐下的方法。协调可持续产品需求、政策激励、技术投资资金和基础设施扩建等关键要素是加速进展的关键。目前已出现一些积极信号,但仍有许多工作要做。鉴于地缘政治格局的不断变化,我们需要找到一种新的平衡点,即如何开展跨国合作以支持这一转型,从而在保护所有生物生存环境的同时创造财富。2023 年的追踪报告指出,尽管面临挑战,全球工业界在实现净零排放方面正取得进展。通过采取有利措施并鼓励创新合作,各行业可以为更绿色、更具韧性和更繁荣的未来铺平道路。
