2. 总体结果
ETI 表明,全球能源转型进程已经失去动力,不是因为部署速度放缓,而是因为维持转型的条件正在遭到破坏。
2.1 过渡分数
方框 2:过渡得分——主要结论
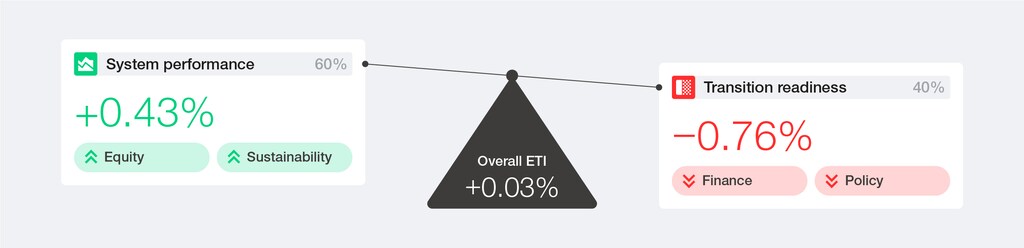
2026年整体ETI进展趋于平缓,平均ETI得分基本保持不变(+0.03%)。这表明,随着安全风险、投资限制和基础设施瓶颈的加剧,转型进程正在放缓。
系统性能有所提升,这得益于公平性的提高和可持续性方面的持续进步,尽管可持续性改进的速度有所放缓。平均系统性能提高了 0.43%,表明当前能源系统成果持续改善,但速度更加温和。
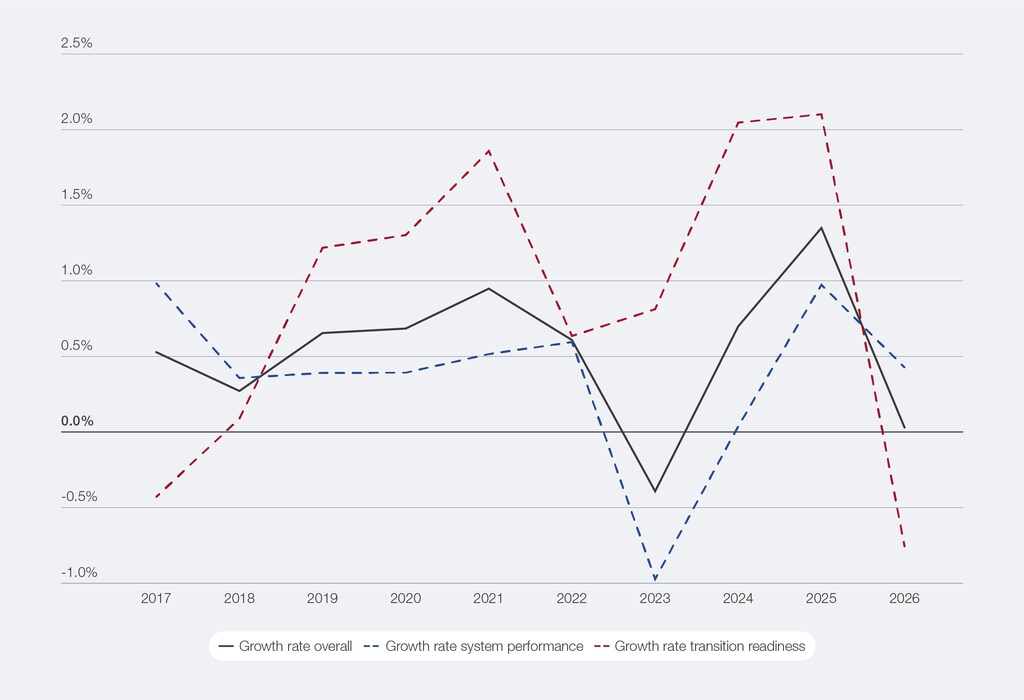
2026年的转型准备度出现十多年来的首次下降,逆转了近期取得的进展。平均准备程度下降了 0.76%,削弱了维持进展所需的有利环境。
雄心壮志与实际行动之间的差距正在扩大。尽管能源投资创下历史新高,但金融环境趋紧、政策不确定性和基础设施限制等因素限制了其对战备的影响。
图 2:2017-2026 年全球平均 ETI 及其子指数得分
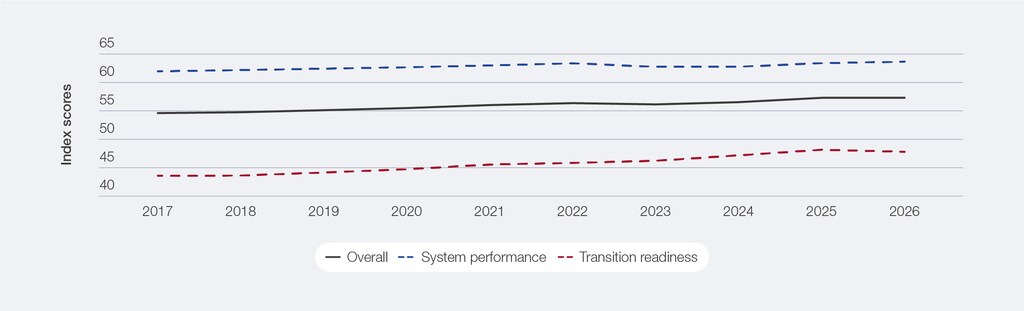
2026 年能源转型指数 (ETI) 显示,在 2025 年反弹之后,全球转型势头停滞不前。总体得分基本持平(+0.03%),系统性能的持续提升(+0.43%)被转型准备度的下降(-0.76%)所抵消。这种差异凸显了一个关键发现:能源系统目前仍在逐步改进,但推动进步的有利条件正在减弱。融资成本上升、政策不确定性、地缘政治碎片化以及交付瓶颈使得将雄心转化为投资和执行变得更加困难。五个准备度子维度中有四个恶化,其中投资条件和监管承诺的下降幅度最大。那些在保持部署的同时稳定这些有利条件的国家将更有利于维持转型进展。
图 3:ETI 变更分解:系统性能和过渡准备情况
活力 系统性能 整体状况有所改善,主要得益于公平性提升(+1.6%)。可持续性也有所改善(+0.6%),但增速放缓,反映出在实现更清洁的目标方面稳步渐进地取得进展。相比之下,安全状况有所下降(-0.9%),成为唯一恶化的维度。尽管可负担性压力似乎有所缓解,但地缘政治和宏观经济紧张局势意味着能源价格和家庭成本的压力依然居高不下。这表明,近期可负担性方面的改善十分脆弱,如果外部冲击持续或加剧,则可能出现逆转。中东冲突的直接影响凸显了这一风险,冲突爆发后几周内,主要市场的汽油(自冲突爆发以来,美国4月份上涨了50%)、柴油和天然气(欧洲3月份飙升了高达60%)价格均出现大幅上涨。能源安全仍然是制约整体进展的关键因素。如果没有更强有力的进展,这些系统性成果将难以维持,这将进一步凸显安全问题作为实现持久绩效的关键瓶颈。
过渡准备 这是十多年来的首次下滑。金融和投资领域的下滑幅度最大(-1.8%)。尽管清洁能源总投资达到创纪录的2.3万亿美元,但由于可再生能源投资下降了9.5%,环境转型指数(ETI)得分仍然下降。监管和政治承诺也有所减弱(-1.2%),这主要是由于政策不稳定性加剧所致。包括美国、英国和荷兰在内的发达经济体的下滑尤为明显,这些国家的政策动力有所减弱,尽管包括印度在内的一些国家加强了支持力度,这主要是出于对能源安全和可负担性的担忧。创新能力也出现下滑(-1.1%),绿色技术开发和推广的恶化抵消了研发强度和更广泛的商业创新环境的适度改善。环境相关技术的推广——该得分的主要结构性驱动因素——已经连续十年下降,这引发了人们对未来发展速度的担忧。基础设施略有下降(-0.2%),但这掩盖了一个更为严重的问题:尽管新增装机容量创历史新高,但电网投资却滞后,超过2500吉瓦的项目仍处于并网排队状态。教育和人力资本是唯一有所改善的准备度指标(+2.0%),但这些增长不足以抵消整个系统整体的下滑。这些下滑反映出当前的运行环境:地缘政治碎片化、供应链集中化以及执行复杂性的增加,正在削弱资本部署、基础设施建设和政策实施的条件。
图 4:2017-2026 年全球平均分项指数和总体增长率
方框3:2025-2026年能源系统:背景和趋势
2025-2026 年标志着能源转型的一个明显转变。
过去一年中出现了几个显著趋势:
– 能源安全已重新成为一项重要的战略优先事项。2025年,地缘经济对抗取代气候,成为最严重的短期全球风险。<sup>11</sup>贸易限制、产业竞争和战略碎片化日益左右政策走向,强化了供应链韧性和国内能力作为核心目标的重要性。到2025年中期,受这些限制影响的贸易额达到2.64万亿美元(是2024年的三倍),凸显了全球经济的巨大碎片化。<sup>12</sup>2026年初的事态发展进一步加剧了这一趋势,中东冲突扰乱了霍尔木兹海峡的交通。这一关键咽喉要道每天处理约2000万桶石油(约占全球海运石油总量的四分之一),以及全球五分之一的液化天然气贸易。<sup>13</sup>由此引发的冲击促使国际能源署(IEA)启动了史上最大规模的协调储备释放,推动布伦特原油价格突破每桶100美元,创下多年来的历史新高,达到2022年以来的最高水平,并导致天然气价格飙升。<sup>14</sup>这些中断造成了经济连锁反应和局部地区的能源配给。这些暴露出的脆弱性迫使各国政府和私营部门重新思考如何以经济有效的方式增强能源安全和韧性。
– 电力需求仍然是能源系统的主要压力点。预计到2025年,全球电力需求将增长3.0%,超过整体能源需求增速。<sup>15</sup>新兴经济体和发展中经济体贡献了约80%的增长,其中中国贡献超过一半。<sup>16</sup>与此同时,发达经济体占全球电力需求的近20%,主要驱动因素是制冷、数据中心、人工智能和电动汽车。<sup>17</sup>需求增长显然不再仅仅是发展中市场的问题;满足需求如今已成为能源转型面临的关键制约因素。
– 清洁能源规模持续扩大,但化石燃料的替代进程仍然不均衡。2025年,可再生能源发电量增长了9%,超过了过去十年6.4%的平均水平,全球低排放能源的发电量几乎与煤电持平。美国煤炭消费量有所上升,但被印度和中国的下降所抵消,其中中国的煤炭消费量出现了五十年来的首次下降。<sup>18</sup> 从可持续发展的角度来看,这表明进步不再仅仅意味着增加清洁能源产能;它同样取决于积极减少对化石燃料的依赖和提高能源效率。
– 尽管清洁能源发展迅速,但全球温室气体排放量仍创下历史新高,达到606.3亿吨二氧化碳当量。到2025年,尽管电力二氧化碳排放强度下降了3%,电力行业排放量保持不变,但全球二氧化碳排放量仍将达到19%。不断增长的需求、化石燃料使用量的增加以及受天气影响的消费抵消了清洁能源带来的这些收益。这凸显出,尽管清洁能源正在发展壮大,但其速度仍然太慢,不足以推动绝对排放量的持续下降。
– 关键矿产如今已成为能源和工业战略的基石。然而,供应仍然高度集中,中国占据了关键过渡矿物精炼产能的约70%。<sup>20</sup> 到2025年中期,超过一半的能源相关矿物将面临出口管制,促使20多个国家利用公共资金、国内政策和国际伙伴关系采取正式战略。<sup>21</sup> 因此,关键矿物不仅仅是过渡投入,而是受地缘政治和供应链韧性影响的战略资产。
– 资金依然充裕,但市场信心变得更加挑剔。2025年,全球能源转型投资达到创纪录的2.3万亿美元(同比增长8%)。<sup>22</sup> 然而,其中75%的投资集中在美国、中国和欧洲,凸显了持续存在的地域不平衡。成熟技术占据主导地位,但氢能(80亿美元,同比增长80%)和碳捕获、利用与封存(CCUS,超过50亿美元)也获得了关注。最终,资本部署越来越受到风险、政策确定性和融资可行性的制约。<sup>23</sup>
– 人工智能和数字化成为基础设施需求的重要驱动因素预计到2025年,全球人工智能支出将达到1.5万亿美元(同比增长50%),其中人工智能优化基础设施投资将几乎翻一番。<sup>24</sup> 这意味着数据中心的电力需求将快速增长,数字化既是关键的需求驱动因素,也是系统压力的来源。这种需求的规模和可靠性要求,使得部署灵活性解决方案、储能、需求响应和电网增强技术变得更加紧迫,同时也重新激发了人们对核能作为稳定、清洁基荷电源的兴趣。微软<sup>25</sup>、谷歌<sup>26</sup>和亚马逊<sup>27</sup>均已签署先进的核能合作协议,以确保人工智能发展所需的稳定清洁电力。这表明,大型用户正越来越多地调整发电和基础设施投资,以满足自身的可靠性需求,而不是等待系统性解决方案跟上步伐。
– 创新正从技术开发转向系统部署太阳能光伏、风力涡轮机和电池的成本已降至历史新低,国际能源署(IEA)的价格指数在过去十年中下降了60%<sup>28</sup>,电气化正引领着系统转型的下一阶段,能源技术专利数量和投资均稳步增长<sup>29</sup>。人工智能应用,从预测性维护到高级预测和电网优化,以及新的商业模式、市场机制和融资工具,正开始在各种场景下创造系统价值<sup>30</sup>。前沿领域已从发电技术转向系统集成、灵活性和电网管理。如今,进步更多地依赖于更广泛地推广成熟方法,而非依靠发明创造,并辅以协调一致的市场、监管和融资框架,以奖励快速采用。
– 新兴经济体对未来的转型结果至关重要这些市场推动了大约 80% 的需求增长,并将塑造转型的下一阶段。31 它们调动资本、扩大基础设施和扩大清洁能源规模的能力将决定全球进步是否会扩大,并将重点从技术成本转移到融资、交付和工业能力。
方框 4:国家趋势和区域洞察——主要结论
– 各国进展情况日益参差不齐,维持转型势头变得越来越具有挑战性。2026年,56%的国家提高了其能源转型指数(ETI)得分,这反映出在能源系统面临日益增长的压力下,各国进展缓慢且不均衡。仅有24%的国家在所有三个系统绩效领域均取得进步,而在所有五个转型准备度指标上均取得进步的国家更是寥寥无几。
– 转型准备情况正成为未来发展的主要制约因素。43%的国家转型准备程度下降,要保持进展取决于强有力的政策框架、基础设施、技能和投资环境。
– 这一转型过程仍然是多速的,并受到区域优势的影响。发达经济体整体表现强劲,具备转型准备的条件,这得益于公平性和可持续性方面的提升以及整体较高的基础设施基线水平。其他地区则凭借各自独特的优势取得进展;中东、北非和巴基斯坦在公平性方面表现突出,这得益于其丰富的国内资源和确保高可负担性的定价政策。与此同时,拉丁美洲和撒哈拉以南非洲在可持续性方面得分很高,受益于其广泛的水电基础设施和较低的碳排放强度基线。各区域内部的显著差异表明,转型之路并非只有一条。
– 顶尖人才依然保持韧性,但领导权之争日益激烈。发达经济体和北欧国家仍然稳居排名前列,凸显了制度实力、政策一致性和系统准备的重要性。与此同时,越来越多的新兴经济体和发展中经济体通过在基础设施、投资和有利条件方面取得针对性进展而不断提升,证明即使不属于传统领先国家,快速发展也是可能的。
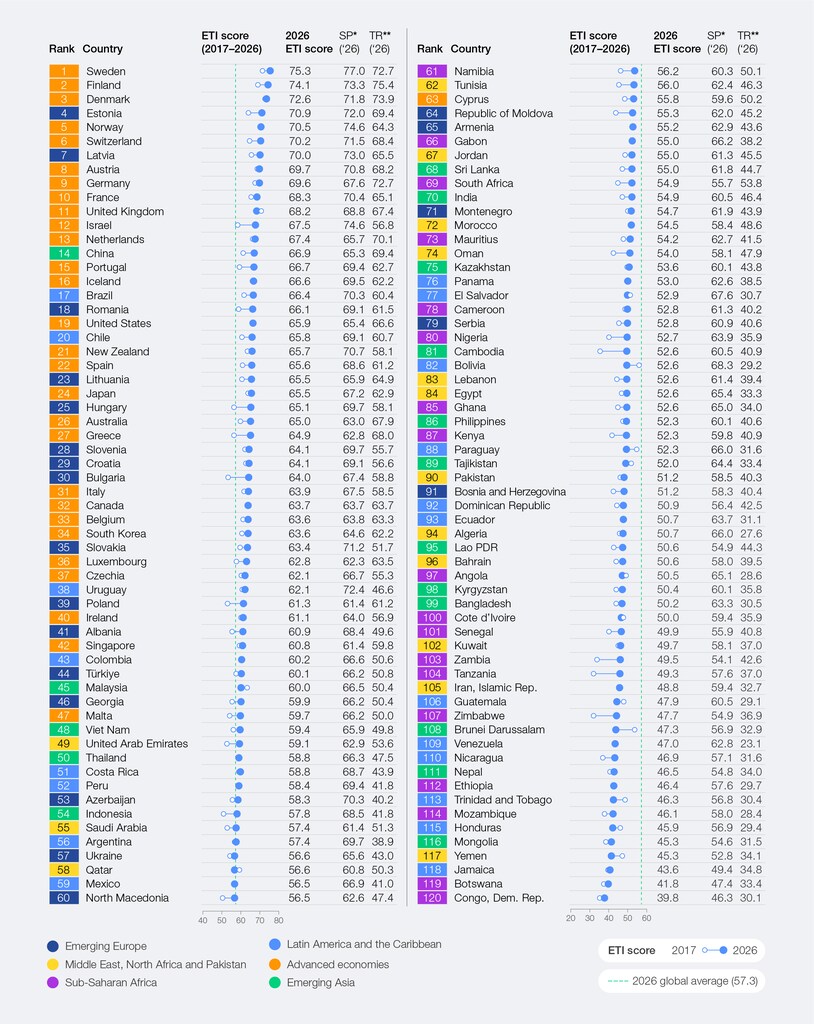
表1 本文概述了2026年能源转型倡议(ETI)排名。发达的欧洲经济体位列前20名,中国(第14名)、美国(第19名)和巴西(第17名)紧随其后。它们对全球需求、投资和排放的巨大影响,使得它们的转型至关重要。
表1:ETI 2026年排名表
方框 5:阅读排名历年变化——主要结论
鉴于ETI是一个相对指数,许多国家的得分差异很小,因此应谨慎解读同比排名变化。排名变动可能反映的是指标的微小变化或其他国家/地区更快的进步,而非一个国家转型绩效的根本性变化。
因此,一个国家的长期得分轨迹比短期排名变动更能可靠地反映其潜在进步:
中国 从长远来看,中国的地位日益巩固,其能源转型指数(ETI)得分从2017年的61.1上升至2026年的66.9。中国能源系统的各个方面均有所改善:能源强度大幅下降,清洁能源发电占比几乎翻了一番,能源可负担性也得到提升。这得益于持续的产业政策、日益严格的能效标准<sup>32</sup>以及过去十年增长至8000亿美元的清洁能源投资<sup>33</sup>。
葡萄牙 该国取得了强劲的多年进展,其能源转型指数(ETI)得分从2017年的59.2上升到2026年的66.7。这得益于一系列精心制定的政策,例如具有约束力的煤炭逐步淘汰计划(已于2021年完成)、竞争性可再生能源拍卖(自2017年以来,太阳能发电装机容量增长了440%)以及更新后的《国家能源与气候计划》(NECP),该计划将2030年可再生能源发电目标提高到93%,并将气候中和期限提前至2045年。过去十年,可再生能源发电量占比从51%上升到71%。
立陶宛 该国也取得了长期的稳步进展,其能源转型指数(ETI)得分从2017年的60.5分上升到2026年的65.5分。这一转变得益于其国家能源独立战略,该战略优先发展国内能源生产,推行高效的许可改革以缩短可再生能源审批时间,并建立净计量系统以迅速扩大分布式太阳能的规模。<sup>36</sup> 风能和太阳能发电量在不到十年的时间里从几乎可以忽略不计增长到占电力供应的65%。<sup>37</sup>
2026年,各国能源转型步伐趋于不平衡。共有67个国家(56%)的能源转型指数(ETI)总体得分有所提高,而53个国家(44%)的得分有所下降。得分提高的国家平均提高了2.8%,但部分被得分下降的国家平均下降1.7%所抵消。仅有34个国家(28%)的得分提高超过1分,而18个国家(15%)的得分下降超过1分,表明得分变化相对集中,而非广泛分布。新增的“人工智能准备度”和“关键矿产供应链风险敞口”两项指标对各国得分的影响微乎其微,仅使全球平均得分下降了0.03%。
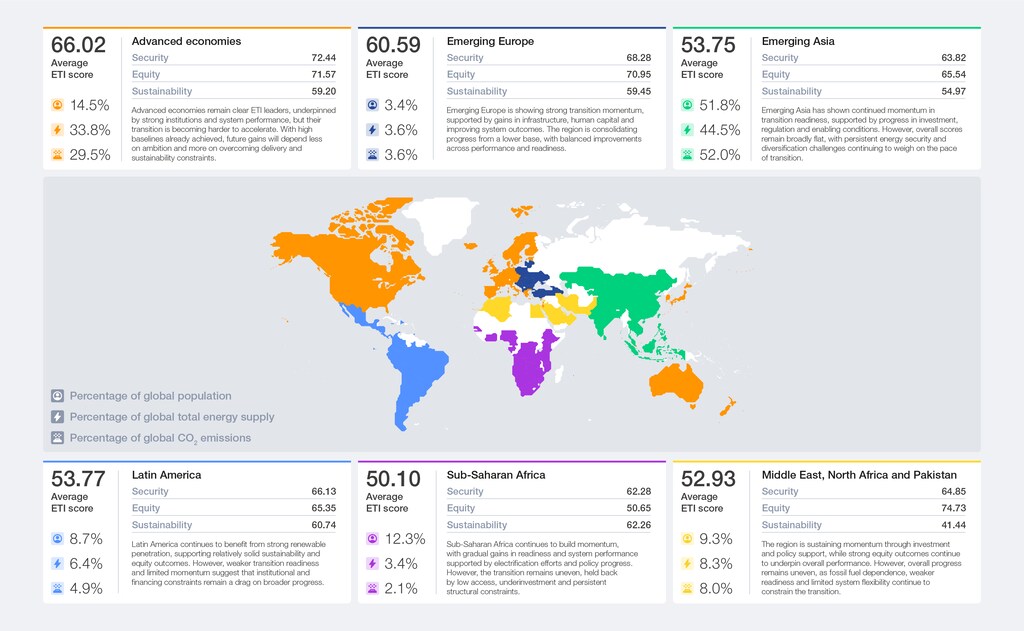
发达经济体 北欧国家继续在排名中占据主导地位,前20名中有14个名列前茅,总体得分小幅上升(+0.2%)。公平、可持续性、教育和人力资本以及基础设施方面的进步,弥补了安全、金融投资和政策承诺方面的不足。北欧国家依然表现突出,瑞典、芬兰和丹麦位列前三。顶尖国家之间的进步参差不齐,一些国家有所提升,而另一些国家则由于准备不足而略有下降。新加坡表现突出,凭借更强劲的政策信号上升了10位,而美国尽管在安全方面表现出色,排名却略有下滑。日本略有进步,德国则凭借稳步提升保持了其排名。
拉丁美洲和加勒比海地区 受转型准备度下降(尤其是在基础设施、监管和创新方面)的影响,整体能源转型指数(ETI)得分下降了0.5%。巴西凭借其结构性清洁能源结构、强大的生物燃料产业和不断扩大的可再生能源项目储备,继续保持区域领先地位。其成熟的输电投资模式,例如采用竞争性拍卖和长期合同,有效吸引了私人资本并缓解了电网瓶颈问题。
新兴亚洲 总体而言,经济准备度基本持平,略微下降0.1%,基础设施和教育方面的增长被安全、创新和金融投资的疲软所抵消。中国仍然是该地区表现最佳的国家,计划在2025年投资6270亿美元用于清洁能源,并继续大规模扩大可再生能源装机容量。尽管能源可负担性、能源强度和基础设施有所改善,但监管和投资环境的挑战性有所增加,部分抵消了这些改善。印度也表现突出,其准备度提升幅度位居前列,这主要得益于基础设施和人力资本的显著增长,使其成为下一阶段转型中的关键参与者。
新兴欧洲 整体ETI得分提升0.7%,爱沙尼亚、拉脱维亚和罗马尼亚均跻身前20名。这一进步主要得益于系统性能的增强,尤其是在公平性和可持续性方面。尽管准备度有所停滞,教育和人力资本方面的提升被创新能力的下降所抵消。爱沙尼亚在该地区表现最佳,其性能和准备度均有所提升,这得益于公平性、金融和投资方面的改善。
撒哈拉以南非洲 该地区取得了最大的区域进步,ETI评分提高了1.2%。系统性能和准备程度的提升,尤其是在教育、创新和金融投资方面,推动了这一进步。纳米比亚也为这一趋势做出了贡献,其评分的提高得益于准备程度的提高。
中东、北非和巴基斯坦 下降0.9%,反映出其表现和准备程度有所下降。尽管如此,沙特阿拉伯表现突出,通过更强有力的财政支持、加快可再生能源部署以及投资大规模电池储能,提升了排名。
区域发展轨迹正在分化;进展取决于系统改进与准备程度的匹配。尽管如此,各国仍可通过有针对性、因地制宜的努力实现快速发展。图 6 重点展示了一些典型案例,这些案例涵盖了表现最佳的国家、主要经济体、快速发展的国家以及区域发展的重要力量。
图 5:2026 年区域得分和主要见解
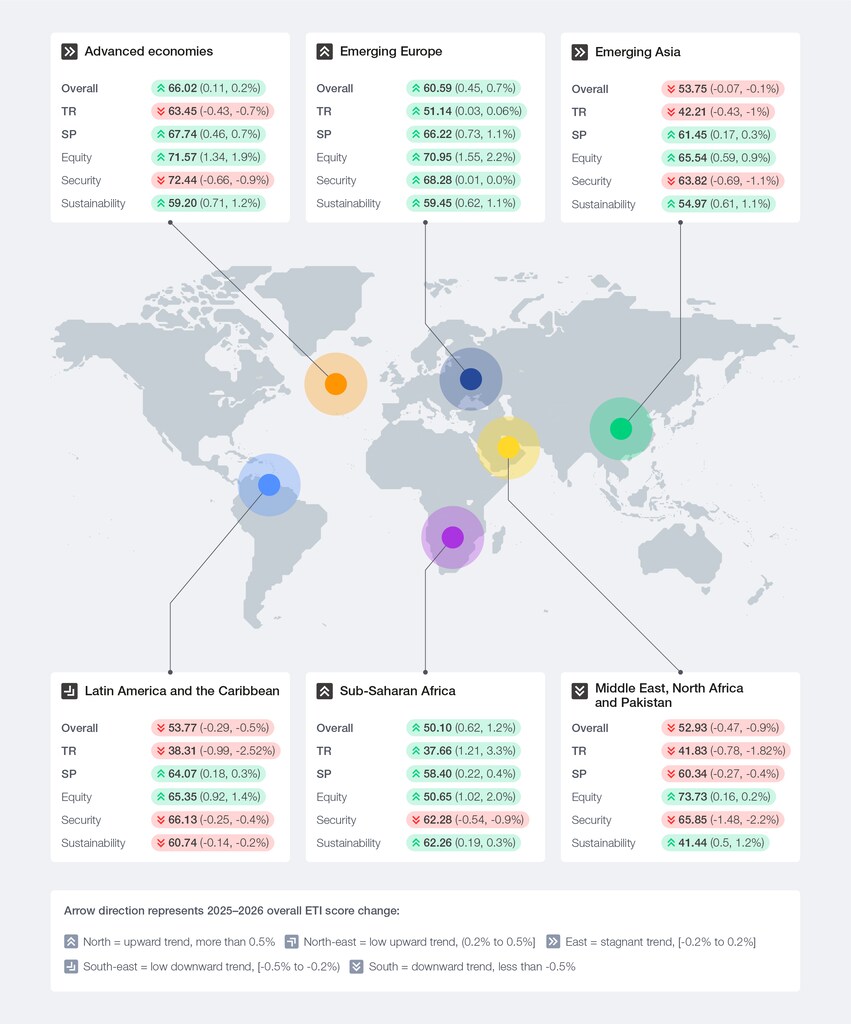
图 6:部分国家在 2026 年 ETI 中的表现展望
这些不同的路径表明,进步可以从许多不同的起点出发,但能否持续取决于各国如何应对未来不断变化的压力。方框6概述了影响当前发展势头能否保持或减弱的各种因素。
方框6:中东冲突:对能源转型的影响
始于 2026 年初的中东冲突将分阶段影响能源转型,最早的影响已经在燃料交易市场中显现,预计后续影响将波及价格、投资和系统结构。
短期影响 (冲突爆发后的头两个月内)
与交易燃料市场、航运路线和供应风险直接相关的方面,包括批发天然气价格、燃料净进口和进口商品多元化,都经历了立即且明显的波动。
中期影响 (冲突爆发后三到六个月——对能源市场的影响逐渐显现)
随着能源成本上涨渗透到整个系统中,其影响在可负担性、财政和投资领域变得越来越明显。
家庭和工业用电价格由于原料和运营成本上升,电力价格面临压力,因此价格上涨的可能性增加。
能源补贴由于各国政府干预以控制价格上涨,从而保护家庭和行业免受供应冲击的直接影响,因此面临巨大压力。
对可再生能源的投资随着风险感知增强和资本成本上升,企业会变得更加挑剔(尽管这可能因地区而异,因为一些市场将电气化视为摆脱对化石燃料进口依赖的解决方案)。
需求中断和消费模式:由于受冲击市场中的燃料配给和紧急需求管理措施暂时改变了能源使用、燃料结构和负荷曲线,能源格局正在发生变化。
长期影响 (冲突爆发六个月后)
如果能源价格持续波动和市场中断,各国为加强安全而进行调整,其影响可能会日益重塑能源系统的结构方面。
一次能源供应总量的多样性随着各国燃料来源多元化并减少对集中供应路线的依赖,这种情况可能会逐渐改善。
可再生能源产能建设:随着各国加快发展可再生能源和电气化,以应对安全挑战并减少进口依赖,这种趋势可能会加强。
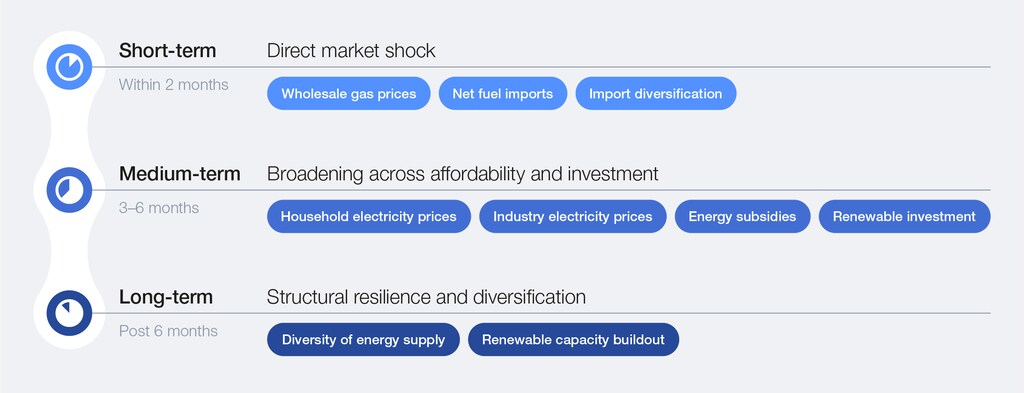
图 7:ETI 区域评分 10 年变化
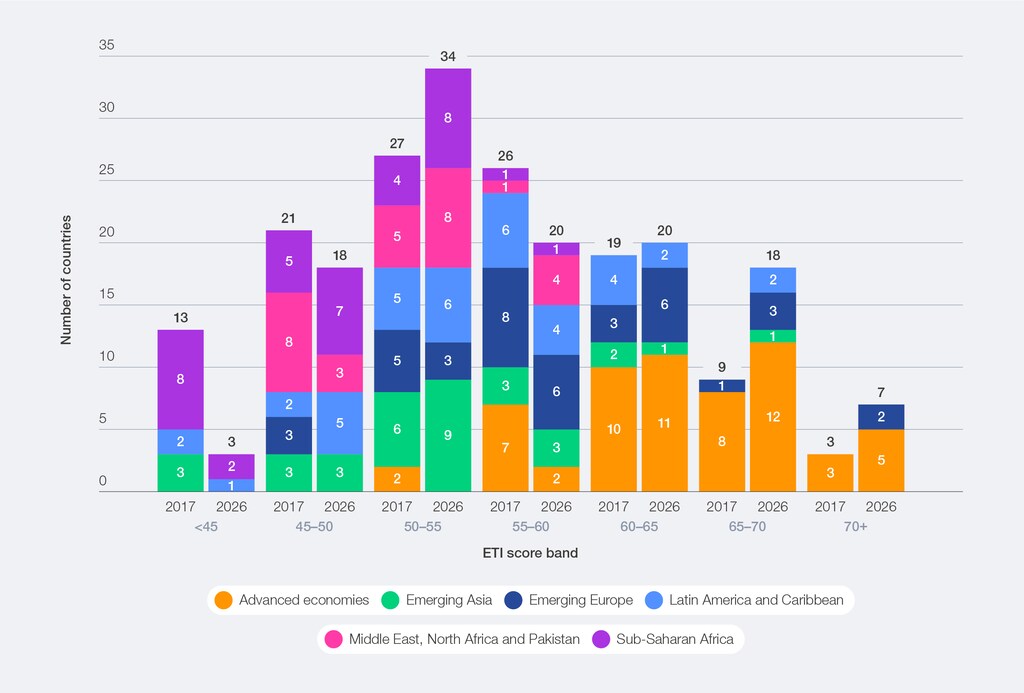
长达十年的观察表明,政策协调性更强、监管框架更统一的地区,例如欧盟成员国,发展趋于一致,而落后地区则随着时间的推移缩小了差距。撒哈拉以南非洲地区总体上从较低的基数发展起来,这主要得益于监管环境的改善以及通过扩大能源获取和提高能源可负担性来改善能源公平性。
拉丁美洲的扩张范围扩大;投资环境恶化和能源安全减弱对整个地区构成压力,而少数拥有稳定框架和资源优势的国家则继续取得进展。这表明,如果没有协调机制,转型进程往往会集中而非分散。
图 8:区域绩效概览
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。