2. 劳动力市场转型驱动因素
2.1 宏观趋势对企业转型和就业的预期影响
调查结果描绘了企业预期若干宏观趋势将如何影响其运营的图景。从技术应用到宏观经济和地缘政治前景、绿色转型、人口结构变化以及消费者偏好等趋势,预计将在未来五年推动行业转型。
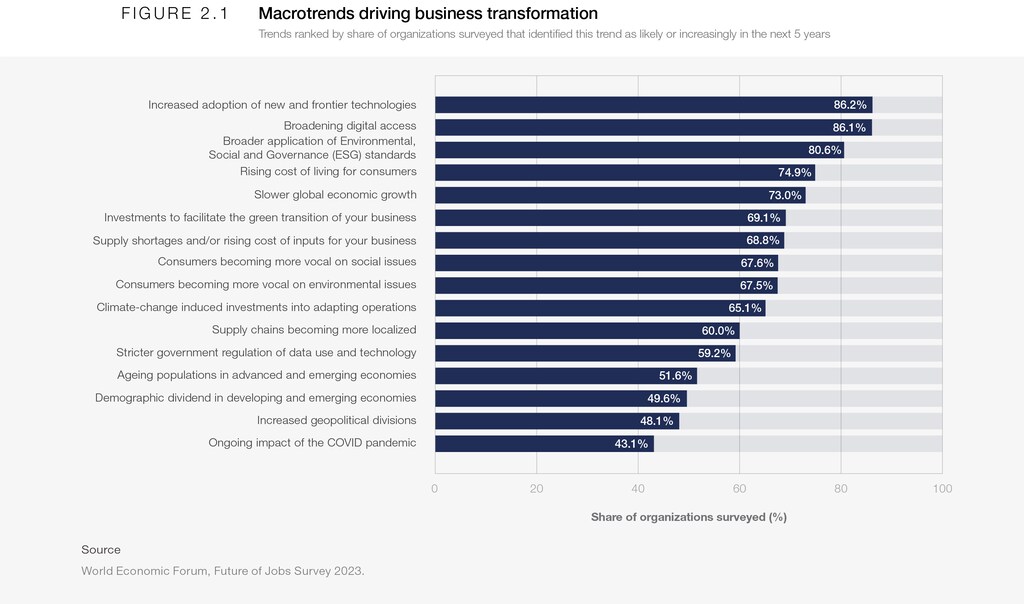
如图 2.1 所示,企业认为,新兴前沿技术的广泛应用和数字化渠道的不断拓展是最有可能推动其组织转型发展的趋势,超过 85% 的受访企业预计都将受到这些趋势的影响。企业内部更广泛地应用环境、社会和治理 (ESG) 标准也将产生显著影响。其次,宏观经济趋势的影响最为显著:生活成本上升和经济增长放缓。推动绿色转型的投资被认为是第六大最具影响力的宏观趋势。接下来是供应短缺和消费者对社会及环境问题的期望。尽管预计未来五年内,新冠疫情的持续影响、地缘政治分歧加剧以及发展中经济体和新兴经济体的人口红利仍将推动近半数企业的转型,但受访者认为这些因素对企业发展的驱动力相对较低。
雇主们还预测了这些宏观趋势对其组织内部就业的预期影响。图 2.2 显示,雇主们预计大多数干扰因素将对就业产生净积极影响,大多数宏观趋势预计将推动净就业增长。
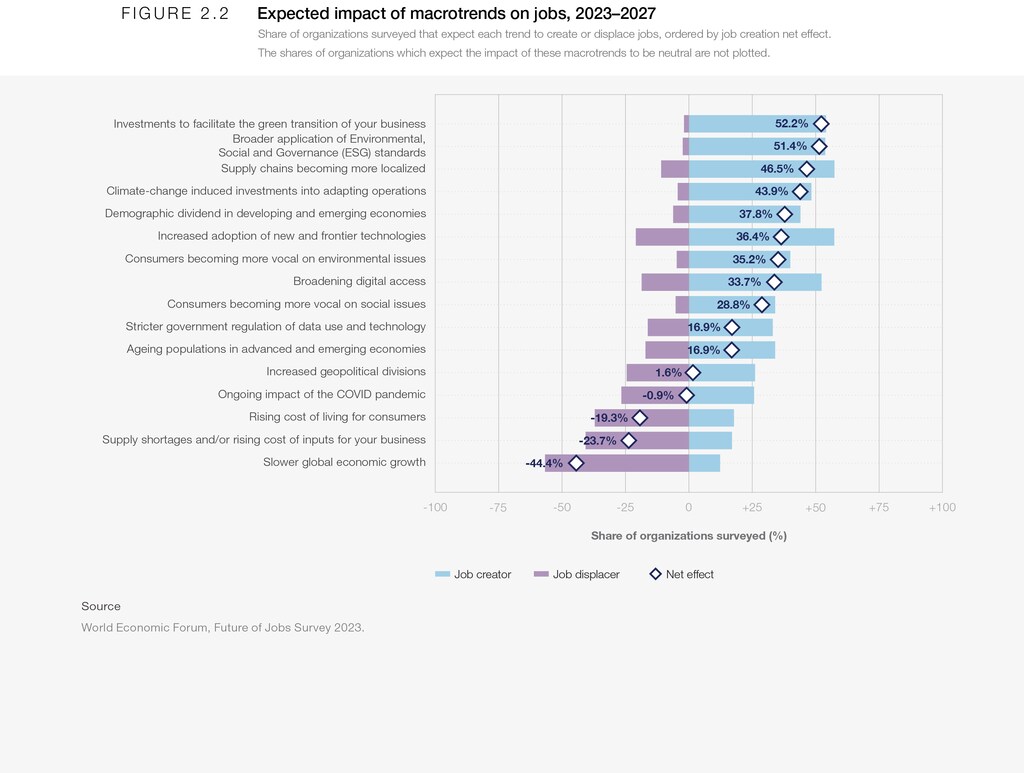
在列出的宏观趋势中,企业预测,促进企业绿色转型、更广泛地应用ESG标准以及供应链本地化等投资将带来最强劲的净就业增长,尽管在每种情况下,就业增长都会被部分岗位流失所抵消。气候变化适应以及发展中经济体和新兴经济体的人口红利也被列为重要的净就业增长因素。
技术进步,尤其是通过更广泛地采用新兴前沿技术以及提高数字化接入能力来实现的进步——这两大宏观趋势被企业认为是未来五年对其组织影响最大的因素——预计也将推动超过半数受访企业的就业增长。然而,五分之一的企业预计会出现就业岗位流失,从而抵消了这一增长,其余受访者则预计对就业的影响大致为中性。净就业创造效应使这两个趋势分别位列第六和第八。本章最后一节将探讨企业预期哪些具体技术将推动劳动力市场的重构。
预计导致净就业岗位减少的三大主要因素是经济增长放缓、供应短缺和投入成本上升,以及消费者生活成本上涨。雇主们也意识到,地缘政治分歧加剧和新冠疫情的持续影响将导致劳动力市场动荡,雇主们对这些因素对就业的影响褒贬不一。
以下各节将更详细地简要探讨这一图景的三个方面:增长和通货膨胀、不断变化的经济地理以及绿色转型。
增长与通货膨胀
2023年初,全球经济形势受到多种脆弱因素的共同影响,导致2022年全球通胀率高达8.8%,高于疫情前的3.5%水平,同时经济增长放缓。国际货币基金组织预测,2023年全球经济增长率将为2.9%,低于3.8%的长期平均水平。<sup>35</sup> 这些脆弱因素包括:疫情封锁期间的货币和财政扩张虽然缓解了经济压力,但也推高了通胀;而地缘政治紧张局势和俄罗斯入侵乌克兰导致的食品和天然气价格上涨,进一步加剧了通胀。一些中央银行已采取措施,通过提高利率来应对这些趋势。
在2023年至2027年期间,雇主预计这些不稳定的经济形势将继续影响其业务:如前所述,四分之三的受访者预计,生活成本上升和经济增长放缓将在未来五年内推动其组织转型。在预计生活成本上升将推动转型的企业比例最高的10个经济体中,有5个来自中东和北非地区。对经济增长放缓最为担忧的国家分布更为分散,前10名中有3个(包括前4名中的3个)来自东亚和太平洋地区,其余7个国家则分布在中东和北非以及欧洲。
在此背景下,受访者预计未来五年经济挑战将是就业市场面临的最大威胁,全球经济增长放缓、供应短缺和成本上升以及生活成本上涨预计都将显著减少就业岗位(图2.2)。农业和自然资源、制造业以及供应链和运输行业的就业形势尤为严峻,这些行业的净就业下降率(预期就业岗位减少的受访者比例减去预期就业岗位增加的受访者比例)接近40%。相比之下,护理、个人服务和福祉以及政府和公共部门行业预计这些趋势对就业的影响甚微。在拉丁美洲运营的企业预计受这些趋势的影响最大,预计净就业下降率约为40%,而欧洲和南亚受到的影响较小,约为25%。
经济地理格局的变化
受经济、环境和地缘政治趋势的驱动,世界经济正在经历一场结构性转型,这挑战了全球化的传统驱动力,并带来了不同的结果。36 虽然气候变化等因素需要制定综合性的全球政策和国际合作,但诸如 COVID-19 和地缘政治冲突对价值链韧性的威胁等干扰,可能会使在当地开展业务比依赖国际合作伙伴的稳定性更具吸引力。
本报告通过比较“未来就业调查”中在全球(五个或更多国家)运营的受访者对全球趋势如何影响其业务的预期,与只有一个运营基地的受访者的预期,发现这些群体之间没有显著差异。
这些全球趋势促使企业考虑如何通过“近岸外包”、“友好外包”<sup>37</sup>以及其他分散风险的方式(例如跨国公司的“中国+1”战略——即在中国保留生产基地,同时将供应商分散到其他国家)来增强供应链的韧性。这种可能的供应链重组在东亚尤为重要,东亚地区可能从摆脱对中国的依赖中获益,但同时也可能面临来自欧洲和北美企业将供应链转移到更靠近运营基地的位置所带来的潜在需求下降。
本报告通过评估与国家间动态和供应链相关的三大宏观趋势来分析这些发展:地缘政治紧张局势加剧、供应链本地化以及供应链短缺对组织转型的影响。图2.3显示,在预期这些趋势将推动组织转型的国家中,东亚国家占据了前十名。
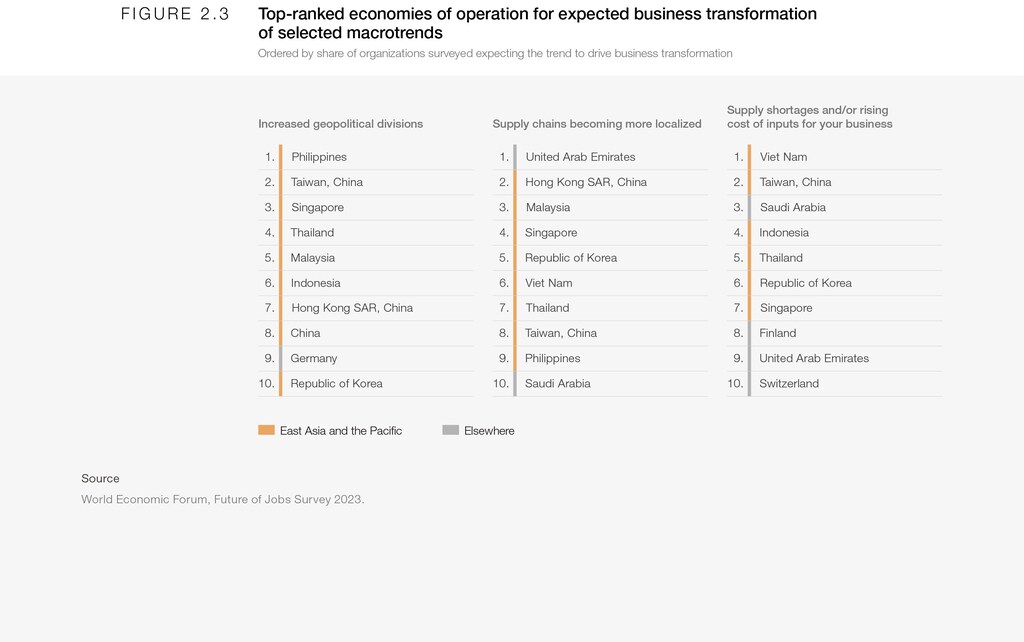
受访者对这三大趋势将对就业产生的影响持有不同预期:对于地缘政治分裂加剧的影响,意见不一(总体持中立态度);对供应链本地化程度提高持强烈乐观态度;而对供应短缺和投入成本上升则持强烈悲观态度。东亚国家预计这些趋势将对企业转型产生最大影响,因此,未来几年,该地区也可能因供应链变化和地缘政治紧张局势而面临严重的就业冲击。
绿色转型
为了实现《巴黎协定》的目标——即承诺将全球气温升幅控制在2摄氏度以下,并努力将其限制在1.5摄氏度以内——大规模的全球绿色转型行动正在进行中,并且预计将会加速推进。尽管向绿色经济转型将在未来十年对劳动力市场造成冲击,但同时也将创造大量新的就业机会。
本报告数据显示,对绿色转型、更广泛地应用ESG标准以及气候变化适应的投资预计将对创造就业机会产生显著的积极影响(图2.3)。深入分析数据可知,能源与材料以及基础设施行业的就业增长将尤为显著,这些行业中预期就业岗位增加的公司比例约为10%。在ESG标准的应用方面,撒哈拉以南非洲地区的企业对就业增长的净预期最高(预期就业增长的公司比例超过预期就业下降的公司比例64%),远高于预期最低的地区(欧洲,50%)。在绿色转型投资方面,各地区的预期更为一致,撒哈拉以南非洲地区的企业最为乐观(60%),而中亚地区则最为保守(53%)。
未来五年,这些趋势有望通过公共和私人投资推动就业增长。自疫情爆发以来,全球已投入1.8万亿美元用于绿色刺激,而2008年金融危机期间的绿色刺激规模仅为6500亿美元(经通胀调整后)。<sup>38</sup> 这些公共投资项目包括中国的碳中和承诺、欧洲绿色协议投资计划以及美国近期通过的《通胀降低法案》。同样,企业也在通过自身或联合举措推动绿色转型。研究表明,与化石燃料投资相比,对可再生能源和能源效率的投资在短期内往往能创造更多就业机会,但仍需努力提高就业质量和工资水平,并为碳密集型行业的工人提供支持。<sup>39</sup>
各行各业对绿色就业的需求正在快速增长。国际能源署(IEA)近期估计,绿色复苏方案可使全球GDP增长近3.5%,并每年创造900万个新的就业岗位。<sup>40</sup> 在全球范围内,到2030年,绿色转型有望在清洁能源、能效和低排放技术领域创造3000万个就业岗位。<sup>41</sup> 到2030年,仅中国向自然友好型经济转型预计就能为国家经济贡献1.9万亿美元,并创造8800万个新的就业岗位。<sup>42</sup>
2.2 技术采用对业务转型和就业的预期影响
第四次工业革命加速了技术的应用,并改变了不同行业和地域中人与机器之间的界限。技术不仅改变了我们的工作方式,也改变了工作内容、所需技能以及哪些工作岗位正在被取代。<sup>43</sup> 了解技术将如何影响劳动力市场,对于判断人们能否从日渐式微的职业过渡到未来的热门工作至关重要。<sup>44</sup>
技术相对采用情况
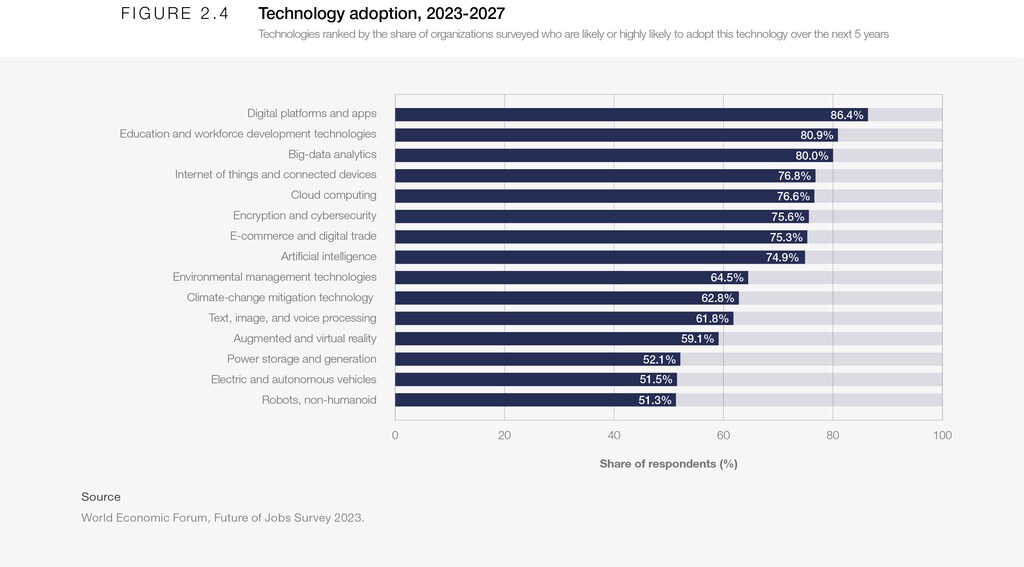
未来就业调查结果突显了各行业技术应用方面的预期未来趋势。图 2.4 展示了各公司到 2027 年采用这些技术的可能性。与往年一样,大数据、云计算和人工智能位列榜单前列,约 75% 的公司计划在未来五年内采用这些技术。数据还显示了商业和贸易数字化带来的影响,86% 的公司可能采用平台和应用程序,75% 的企业可能采用电子商务和数字贸易。排名第二的技术是教育和劳动力技术,81% 的公司计划到 2027 年采用这些技术。
技术应用对就业的预期影响
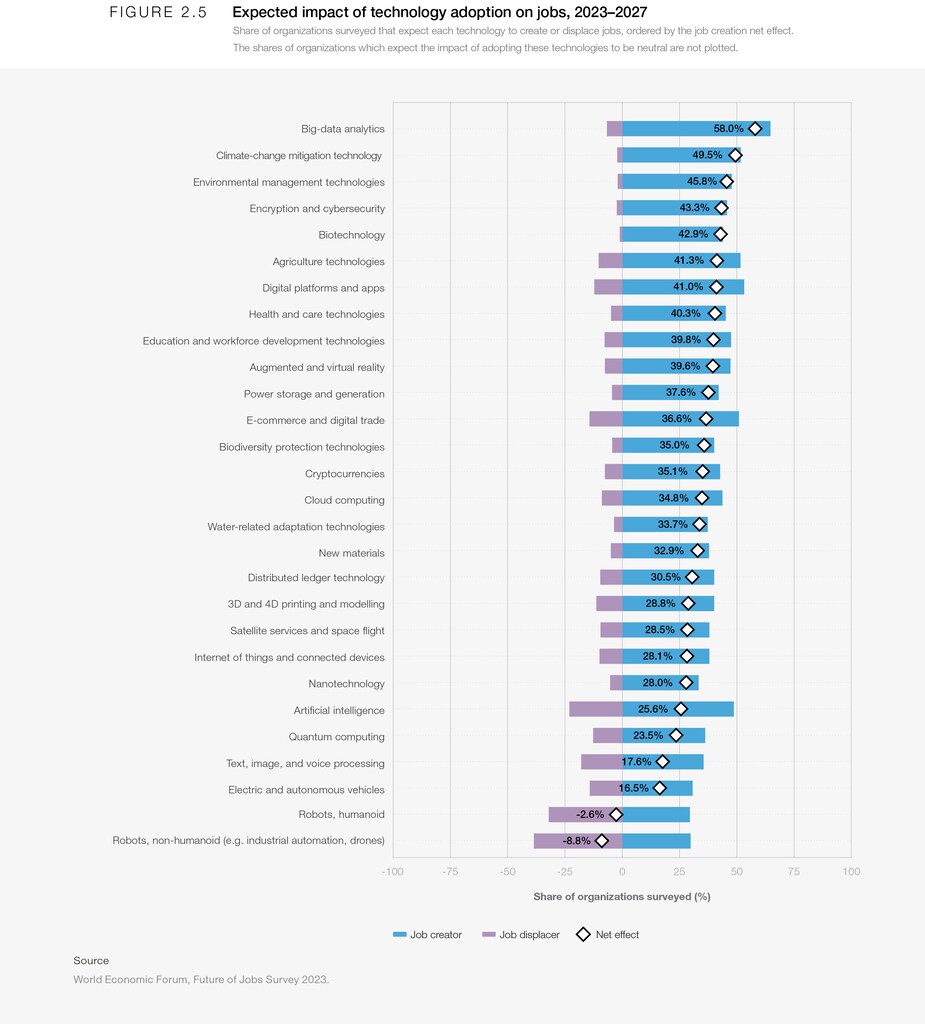
《未来就业调查》还探讨了技术应用对就业的预期影响。图 2.5 显示,除两项技术外,所有技术预计在未来五年内都将创造净就业岗位。大数据分析、气候变化和环境管理技术以及加密和网络安全预计将成为就业增长的最大驱动力。农业技术、数字平台和应用程序、电子商务和数字贸易以及人工智能预计都将对劳动力市场造成重大冲击,相当一部分公司预测其组织内部会出现岗位流失,但其他领域的就业增长将抵消这些流失,最终产生净正效益。生成式人工智能最近备受关注,有说法称 19% 的劳动力超过 50% 的工作可能由人工智能自动化完成<sup>45</sup>,失业问题频频登上新闻头条,而另一些人则认为这项技术将提升就业<sup>46</sup>。根据我们的数据,只有机器人(无论是人形机器人还是非人形机器人)预计会对就业产生总体净负面影响,预计其将带来增长、岗位流失和中性影响的公司数量大致相等。预测其影响为中性的受访组织比例未在图中显示。
尽管不同行业的受访者对技术的偏好各不相同,但有些行业对采用新技术抱有更高的总体期望,而有些行业则更为谨慎。电子、化工和先进材料行业计划采用的新技术数量高于平均水平,而就业服务、保险和养老金管理以及房地产行业则最不愿意采用新技术。
环境管理技术是各行业应用差异最大的技术之一。预计93%的石油和天然气行业雇主将采用该技术,其次是化学和先进材料行业(88%)以及消费品生产行业(86%)。相比之下,仅有26%的就业服务行业雇主预计采用该技术,其次是教育和培训行业(36%)以及保险和养老金管理行业(42%)。同样,增强现实和虚拟现实技术很可能被电子行业(80%)、研发、设计和商业管理服务行业(77%)以及能源技术和公用事业行业(75%)广泛采用,而采矿和金属行业(46%)、住宿、餐饮和休闲服务行业(42%)以及农业、林业和渔业行业(30%)的采用率则相对较低。各行业的技术采用情况数据也包含在附录B中。
具体来看机器人,未来就业调查数据显示,电子(83%)、能源技术和公用事业(72%)以及消费品(71%)行业最有可能成为机器人的主要采用者。国际机器人联合会的数据显示,过去五年,各国每万名工人拥有的工业机器人数量持续快速增长。<sup>47</sup> 工业机器人密度在过去五年几乎翻了一番,平均达到每万名工人拥有126台机器人。就机器人对就业的影响而言,非人形机器人的应用呈现出最显著的行业趋势。在消费品生产和石油天然气行业,60%的公司预计未来五年内非人形机器人将导致就业岗位流失;而在信息技术服务行业,60%的公司预计未来五年内非人形机器人将创造就业机会。
人机前沿
随着企业采用前沿技术,信息和数据处理等任务的自动化程度日益提高,重塑了劳动力市场,并改变了工作所需的技能。此前的《未来就业报告》已记录了人类工作任务与机器和算法工作任务之间界限的转变。今年,我们将再次探讨这一主题。
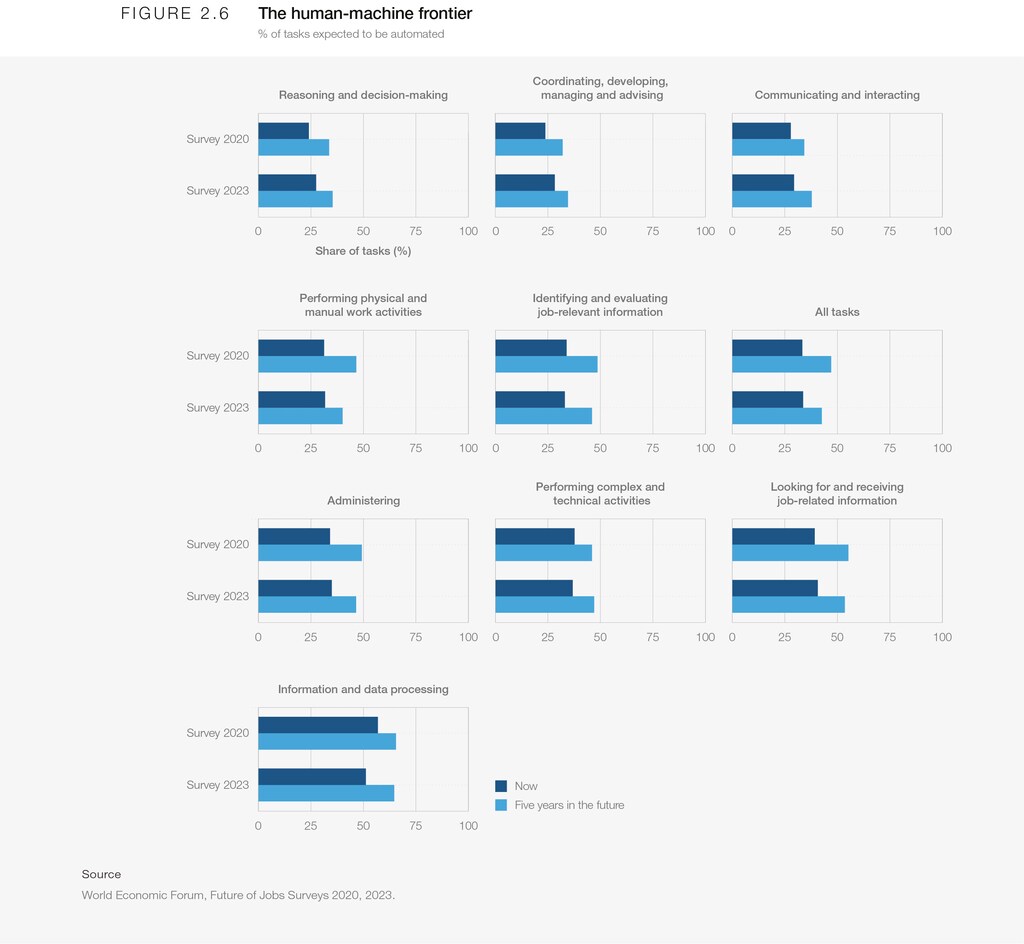
自2020年版报告发布以来,人机交互的前沿领域已经发生了变化。2020年版报告发布于新冠疫情封锁和远程办公盛行时期,当时人们对自动化程度的提高抱有很高的期望。自动化任务的比例增长低于预期,而未来自动化的发展前景也比受访企业此前预想的更为广阔。
如今,各组织估计,所有业务相关任务中有34%由机器完成,其余66%由人完成。这仅比2020年《未来就业调查》受访者估计的自动化水平高出1%,微不足道,表明在此期间发生的更多是增强而非自动化。这种自动化速度与2020年调查受访者的预期相悖,他们当时预测未来五年内将有近一半的业务任务实现自动化。总体而言,与2020年相比,雇主已将未来自动化预测下调了5%(从2020年预测的2025年自动化率47%下调至目前的2027年自动化率42%)。预计到2027年,任务自动化率将从35%的推理和决策任务到65%的信息和数据处理任务不等(见图2.6)。
未来几年,随着人工智能技术的日趋成熟并在各行各业得到主流应用,自动化和增强技术的潜在应用范围将进一步扩大。生成式人工智能技术等发展最迅速的技术将如何进一步改变2023年至2027年间可自动化任务的构成,仍有待观察。一些近期研究发现,大型语言模型已经可以自动化15%的任务。如果结合能够纠正现有大型语言模型已知问题(例如事实错误)的应用,这一比例可能会提高到50%。<sup>48</sup>
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。