全球经济真能逆势而上吗?
Image: 路透社、Priyanshu Singh、File Photo
- 全球经济增长究竟有多稳健?
- 人工智能热潮为何掩盖了日益上升的集中性风险?
- 未来哪些因素可能对全球韧性构成考验?
持续存在的冲突、高位运行的借贷成本,以及延续不断的地缘经济和能源冲击,仍在持续冲击全球经济。不过,到目前为止,全球经济的表现强于预期。
8月,全球商业活动升至27个月以来的高点,全球综合PMI连续第五个月上升。第二季度,整体GDP增长同样保持明显稳健:美国经济按年率计算增长1.5%,欧元区和英国均实现0.4%的环比增长;与此同时,包括印度和印度尼西亚在内的若干新兴经济体继续展现超预期表现。国际货币基金组织估计,2026年全球经济增长目前已稳定在约3%的水平,并将在2027年回升至3.4%。
全球贸易和投资流动也显示出强于预期的韧性。第一季度,全球外国直接投资同比增长42%;与人工智能相关的电子产品贸易表现强劲,帮助抵消了中东冲突在初期带来的压力。
真正推动全球增长的因素是什么?
然而,透过这些总体数据进一步观察可以发现,当前增长所依赖的基础其实出人意料地有限。
国际货币基金组织对这一形势的判断显示,近期多数超预期增长主要集中在那些深度融入人工智能和技术价值链的经济体。第一季度,四大人工智能硬件出口经济体的平均增速比预测水平高出4.4个百分点,而其他经济体的表现则略低于预期。
这使全球经济前景呈现出日益加剧的分化格局:能源出口型经济体和与技术联系紧密的经济体增长动能更为强劲,而其他经济体则面临更疲弱的增长,并且更容易受到地缘经济、政策和技术不确定性的影响。
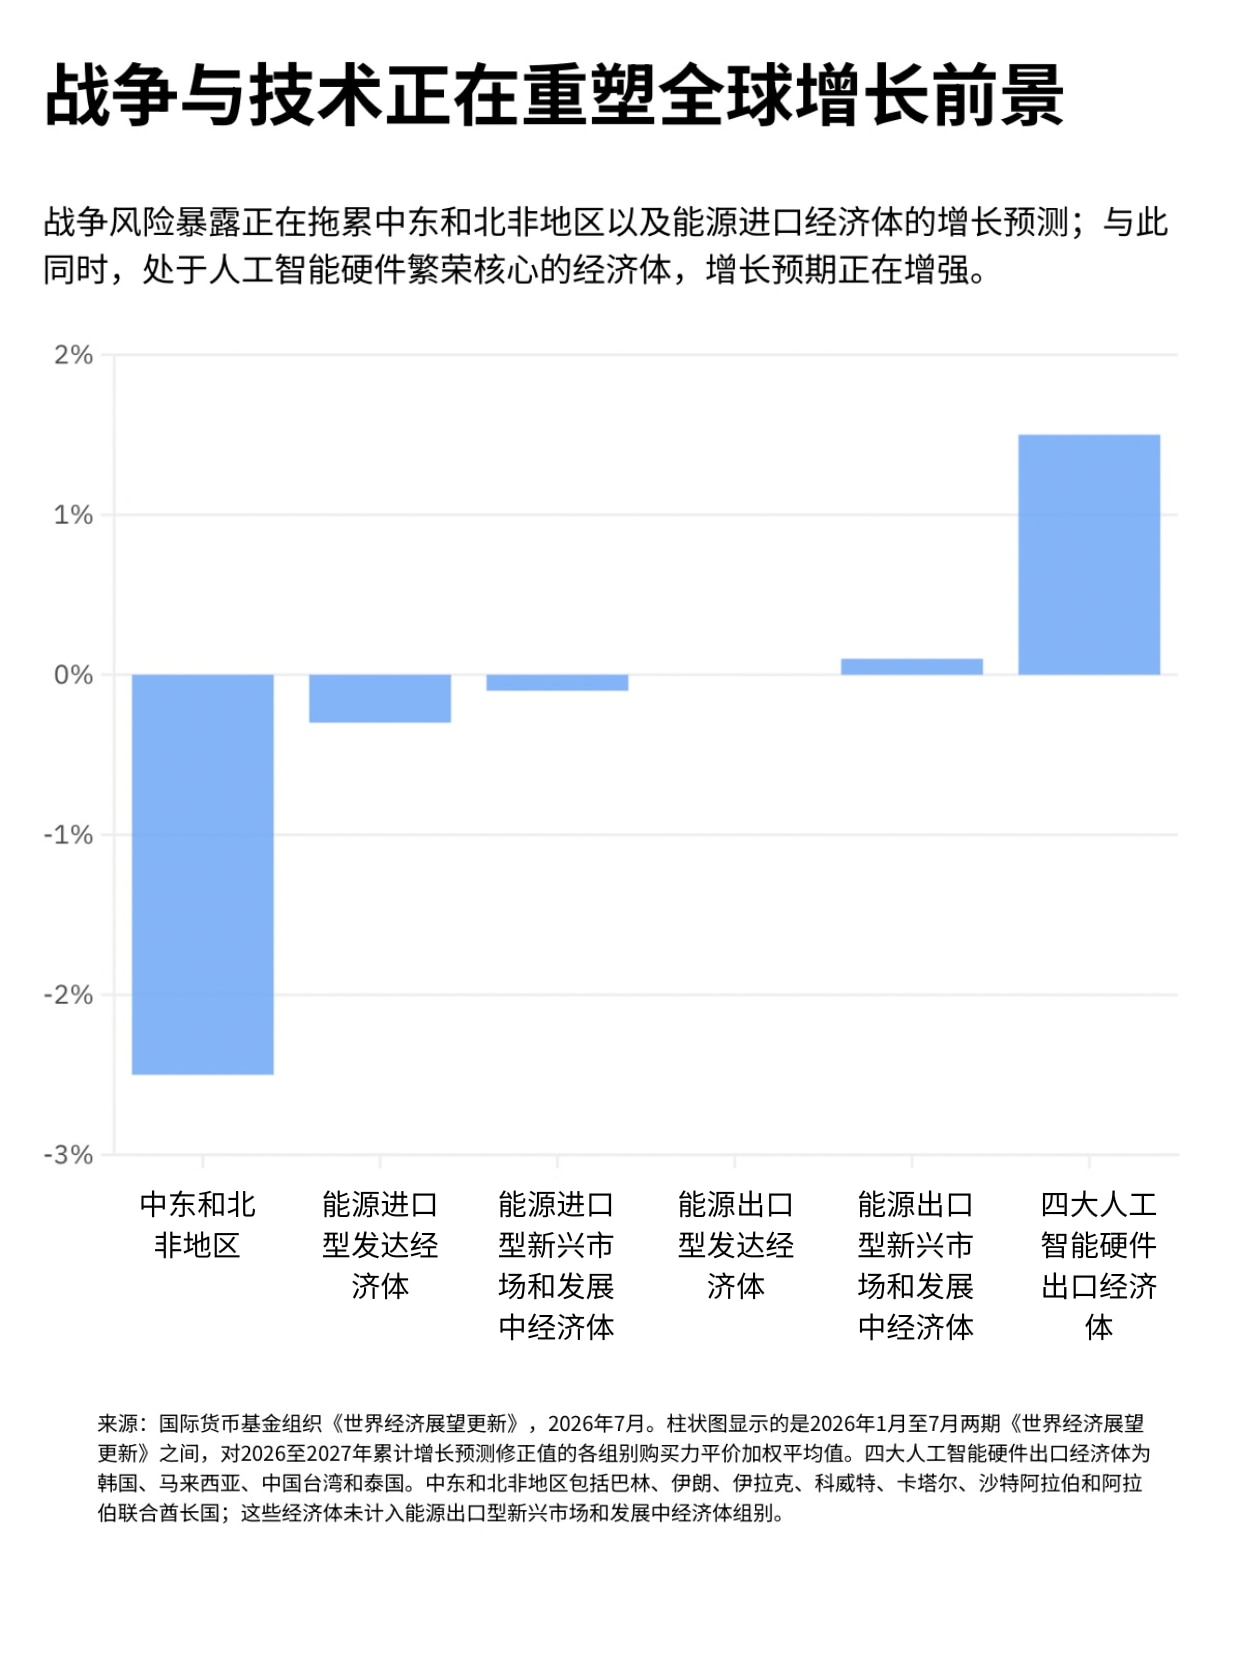
从行业层面看,增长也在变得更加集中。人工智能和防务支出的上升,正在为部分经济领域提供有力支撑;据S&P Global称,过去一年,高科技和人工智能相关活动贡献了美国私营部门GDP增长的近一半。截至2026年7月,人工智能硬件需求激增也已占到亚洲出口增长的70%以上。
投资同样在向许多相同领域集聚。包括半导体、人工智能基础设施、数据中心和关键矿产在内的战略性行业,吸引了2025年全球已宣布绿地投资的44%,这一比例高于2020年的16%;与此同时,大多数其他行业的项目价值则出现下降。
资产价格走强也为抵御冲击提供了额外缓冲,有助于支撑金融环境,并提振富裕家庭的消费支出。
然而,在这些局部强势领域之外,经济韧性可能显得更不均衡。中国出口的强劲表现,仍与消费疲弱和固定资产投资下降形成鲜明对比。更广泛地看,在新兴市场,商业信心于7月降至接近历史低位。其中,新兴市场服务业增长放缓至2022年12月以来的最低水平,原因是能源、食品和生活成本上升持续挤压消费者。
接下来,哪些因素可能考验全球韧性?
人工智能估值与资产负债表压力: 由于市场对估值可持续性的担忧升温,7月下旬,金融市场上芯片股市值蒸发超过1万亿美元。在市场波动背后,融资压力也在持续累积:随着人工智能资本支出预计到2027年将达到1.3万亿美元,六大超大规模云服务商预计将在2026至2027年出现自由经营现金流为负的情况。与此同时,主要超大规模云服务商和芯片制造商的表外承诺已达到3.1万亿美元;日益突出的循环融资现象,也加大了市场一旦出现调整时向更广范围外溢的风险。
正在脱钩的劳动力市场: 技术密集型增长可能正在削弱产出增长与就业创造之间的传统联动关系。第二季度,美国劳动报酬占产出的比重降至52.8%,为1947年以来的最低水平。在经合组织国家,就业水平仍处高位,但就业增长已经趋平,实际工资增幅也有所放缓。展望未来,人工智能可能释放新的生产率提升机遇,尤其是在发展中经济体;但在应用推进最快的地区,也可能降低增长对就业的吸纳能力。
实体经济冲击叠加: 8月全球食品价格上涨,升至2022年底以来最高水平,地缘政治冲突和极端气候正直接加剧关键大宗商品的供需压力。霍尔木兹海峡持续关闭,可能导致2026年全球石油需求减少160万桶/日,并伴随全球库存减少4.10亿桶,以及中东商品贸易量在第一季度下降近10%。气候风险也可能进一步放大价格冲击。联合国警告称,今年可能出现一次“超大规模”厄尔尼诺,且有可能成为有记录以来最强的一次;其第一年造成的经济损失可能达到1万亿美元,六年内则至少达到7.2万亿美元。
财政空间收紧: 各国政府正积极介入,以保障国防供应链、技术竞争力和关键投入。8月,华盛顿宣布新增30亿美元关键矿产和电池投资;与此同时,欧盟委员会于7月在其“2030战备计划”框架下提出五个新的联合防务项目。然而,为财政支出融资的成本正变得显著更高:8月18日,美国30年期国债收益率升至5.3%以上;9月初全球债券市场抛售则推动德国、法国、英国和日本的借贷成本升至多年高位。
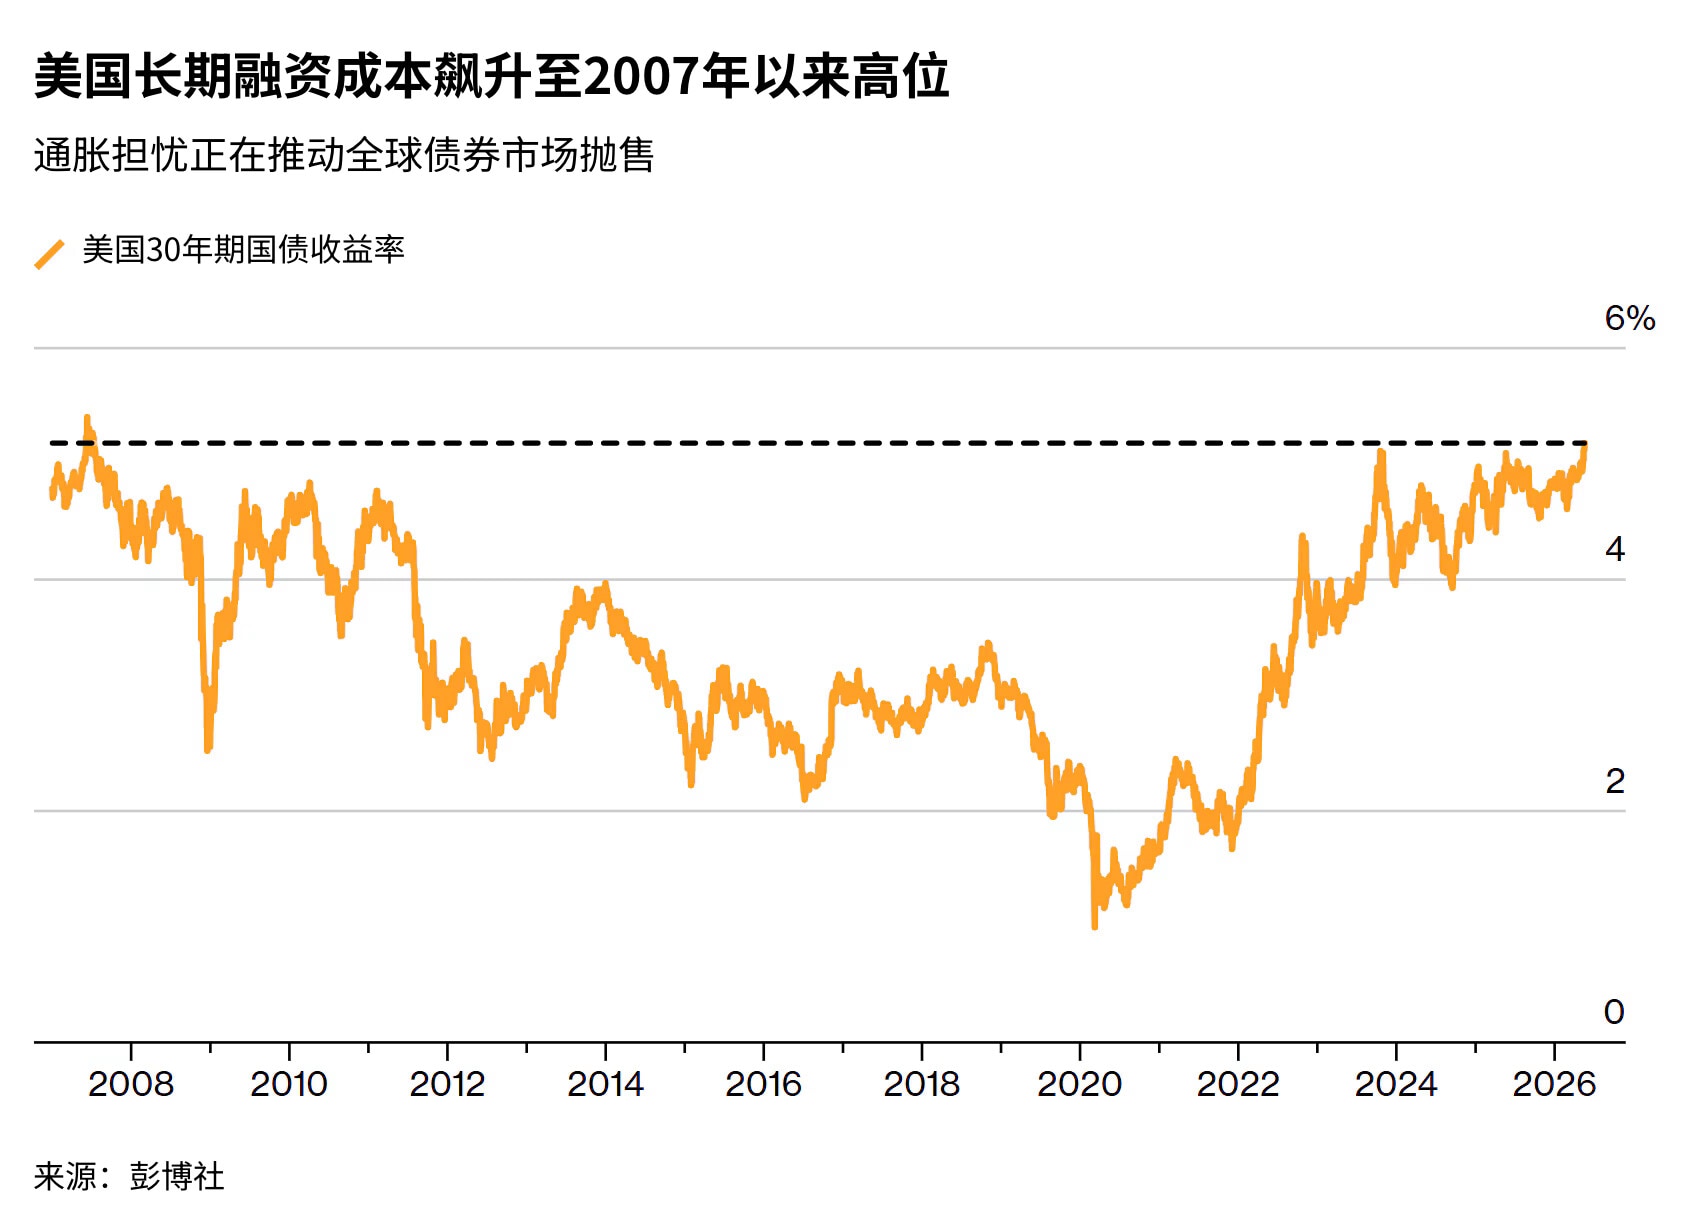
这些新的战略需求正冲击着本已受限的政策空间。不断上升的社会和气候成本正在缩小财政回旋余地,而新出现的通胀风险又将加息重新提上了央行的议程。
本文作者:
Kateryna Karunska,世界经济论坛经济增长、复苏与转型洞察负责人
Amalya Khachatryan,世界经济论坛经济增长与前瞻洞察负责人
本文原载于世界经济论坛Agenda博客,转载请注明来源并附上本文链接。
许可和重新发布
世界经济论坛的文章可依照知识共享 署名-非商业性-非衍生品 4.0 国际公共许可协议 , 并根据我们的使用条款重新发布。
世界经济论坛是一个独立且中立的平台,以上内容仅代表作者个人观点。
分享:

每周 议程
每周为您呈现推动全球议程的紧要问题(英文)