钢铁行业
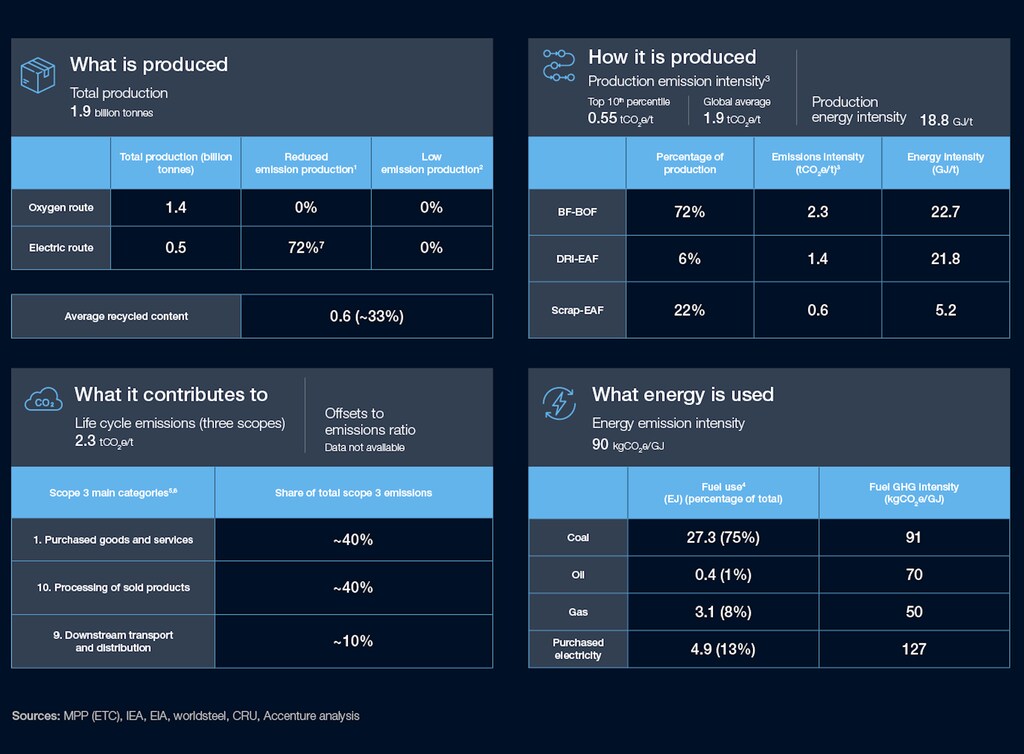
钢铁是现代社会的基础材料,广泛应用于建筑(50%)、汽车、航运、航空、机械以及无数金属消费品等众多领域——迄今为止,钢铁尚无可大规模替代的材料。钢铁生产需要高能耗的工艺,从铁矿石中提取铁并将其炼成钢——其中超过85%的能源来自化石燃料。全球超过50%的钢铁产自中国。
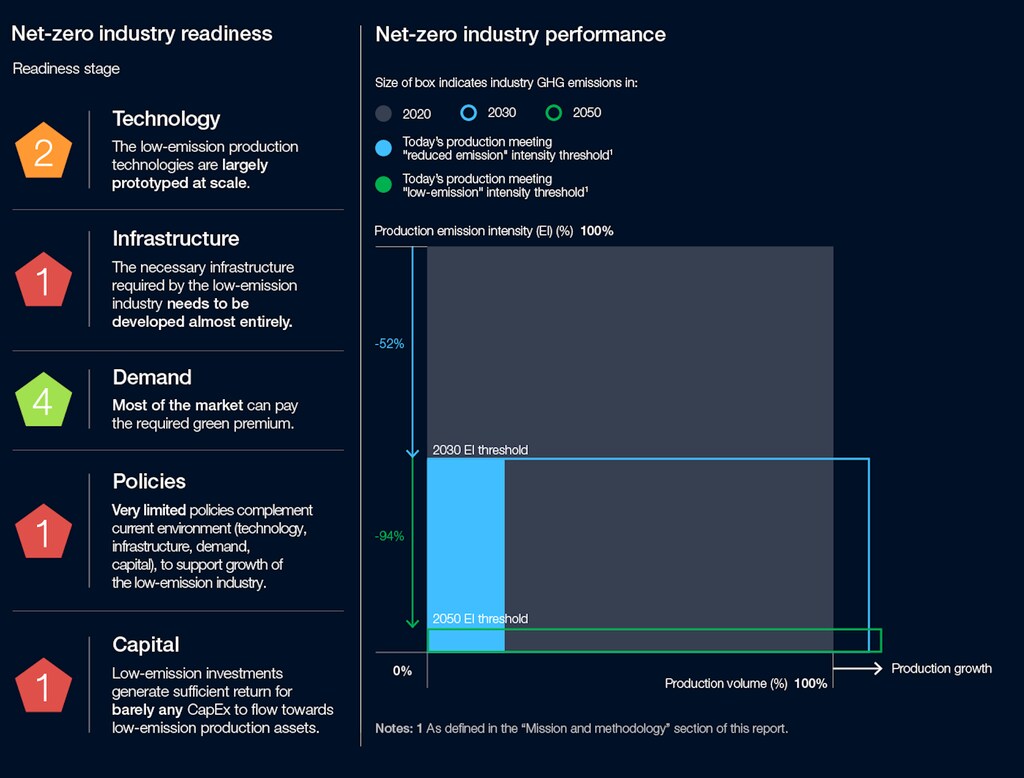
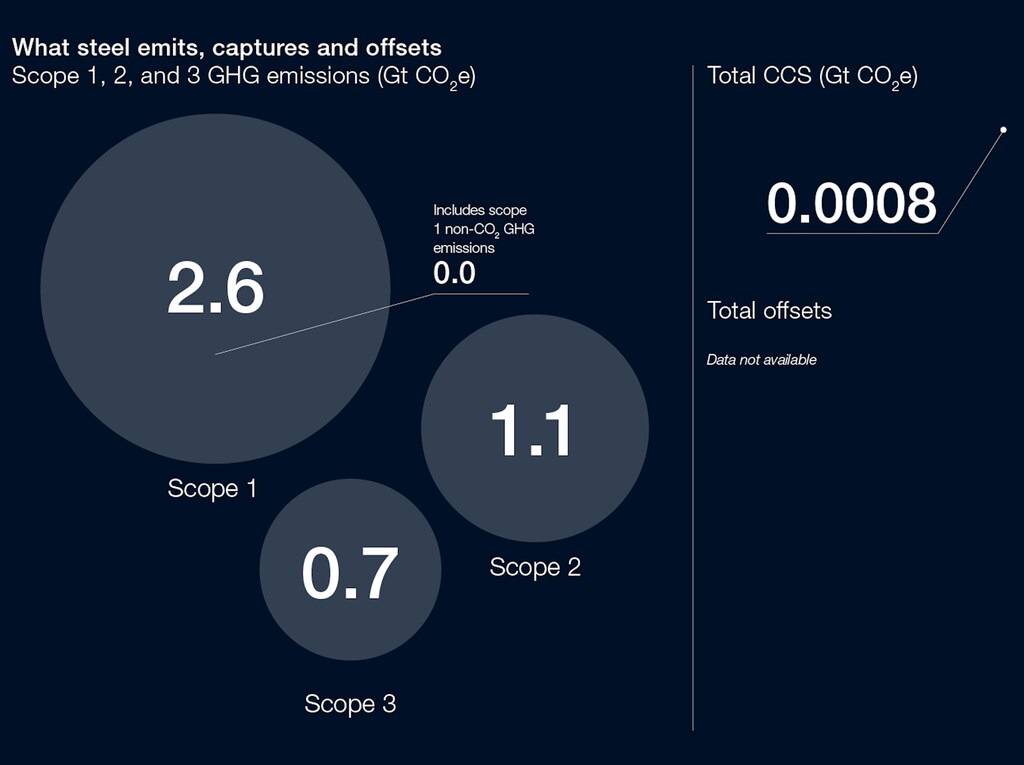
钢铁行业产生的温室气体排放量约占所有人为温室气体排放总量的7%,是排放量最大的制造业部门。预计到2050年,钢铁需求将增长30%。除中国外,大多数地区,特别是印度、非洲和东南亚,都将面临需求增长。如果采用可再生能源电力,再生钢生产几乎可以实现碳中和,这将对钢铁供应的脱碳起到重要作用。到2050年,原生钢仍将满足60%的钢铁需求,因此必须实现脱碳。
目前已确定三种炼钢脱碳途径:碳捕获、氢能和电化学。其中,利用绿色氢能炼钢发展势头最为强劲,全球范围内有多个项目正在开发中。预计未来十年,钢铁行业碳捕获和氢能利用的技术成本将有所下降,但到2030年仍将比传统工艺高出至少25%至50%。电化学炼钢工艺尚未实现规模化应用,预计在2035年之前无法实现商业化。
钢铁行业是排放量最大的制造业部门,占人为排放总量的7%。其能源消耗超过85%来自化石燃料。
除了对生产资产的投资外,支撑这三条路径的技术至少需要2万亿美元的基础设施投资,用于绿色氢气生产、碳运输和储存以及低排放发电——后者预计为921吉瓦,相当于目前欧盟所有能源的总装机容量。低排放钢铁预计将于2025年进入市场,届时钢铁买家将获得约25-50%的绿色溢价,而最终消费者则需支付低于1%的溢价。为了激励投资,来自钢铁买家的需求信号至关重要。这就需要增强钢铁买家将溢价转嫁给最终消费者的信心。
公共政策和国际合作,例如碳定价、碳边境税调整或产品规格标准,可以帮助先行进入低排放钢铁行业的企业打造差异化且经济上可行的市场。据估计,钢铁行业脱碳投资将达到3000亿美元,这还不包括常规业务投资,即到2050年每年约100亿美元。然而,目前低排放资产的商业模式和回报并不利于行业主流投资。
我们强调钢铁行业的五项优先事项:
1. 实施提高效率的措施,最大限度地减少现有流程中的排放。
2. 增加低排放项目的数量,以加快学习曲线,降低成本,并提前实现清洁钢铁技术的商业化。
3. 发展可再生能源发电能力、绿色氢气生产和二氧化碳运输及储存基础设施,以实现低排放钢铁生产。
4. 增加对绿色钢铁的需求信号,以激励生产商和投资者将资金导向低排放生产资产。
5. 制定政策以支持上述四项优先事项,并加强低排放钢铁生产的商业论证。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。