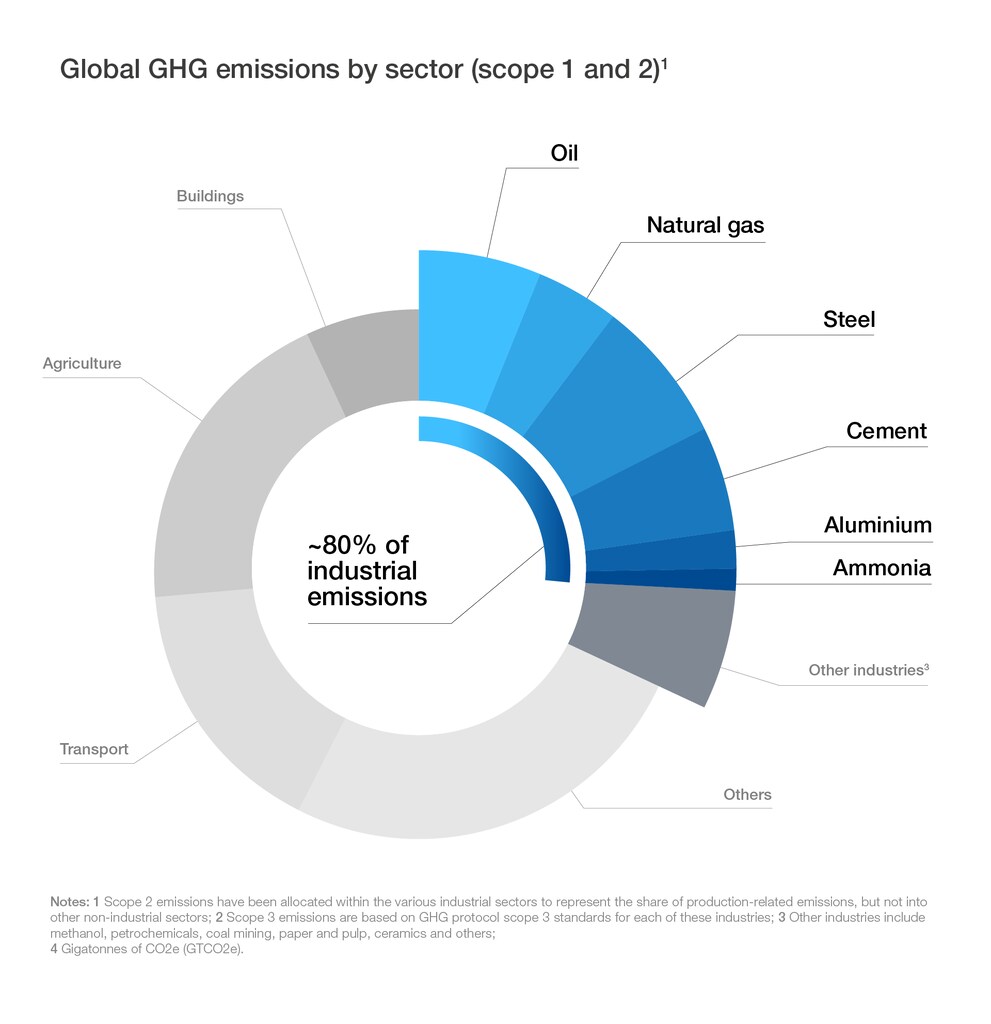
工业部门消耗了全球近40%的能源¹,排放了超过30%的温室气体²。这些部门的转型对于到2050年实现净零排放至关重要。这份由世界经济论坛与埃森哲合作撰写,并得到40多个机构专家支持的报告,建立了一个新的框架,用于监测和支持重工业向净零排放迈进。
工业脱碳面临的挑战通常比其他碳密集型行业(例如电力、交通、建筑等)更为复杂,但人们对这些挑战的理解也相对不足。数据缺失以及关键术语、定义、行业和排放边界方面的差异,都导致了人们对工业脱碳的认识不足。 缺乏进展情况的透明度这项追踪计划旨在为企业、政策制定者和消费者提供必要的透明度,以确保行动和投资具有针对性和平衡性。
该框架遵循整体方法,旨在同时跟踪各行业的“净零排放性能“ 和 ”净零排放准备该框架确定了一套用于评估减排和能源效率的标准指标,以评价绩效。它提出了排放强度目标,为各行业的净零排放转型战略提供信息,并强调了信息缺口,以进一步提高透明度。尽管各行业的产品、流程和商业模式各不相同,但它们的转型将依赖于共同推动因素的发展,而这些因素往往超出任何单一行业的控制范围。该框架通过评估关键推动因素来评价各行业的净零排放准备情况,这些关键推动因素包括技术成熟度、基础设施的可及性、支持性政策框架的稳健性、低排放产品的需求信号强度以及用于投资低排放资产的资金可用性。努力提高各行业在这些方面的净零排放准备度,对于提升各行业的净零排放绩效至关重要。
报告承认目前正在开展一些努力。净零排放承诺、脱碳战略、技术合作、低碳试点项目以及围绕绿色产品和溢价的讨论都已出现。尽管如此,到2050年,没有哪个行业能够达到预期目标,差距相当大。从根本上讲,各行业内部及跨行业仍然面临着巨大而复杂的挑战。报告重点介绍了六个行业(钢铁、水泥、铝、石油、天然气和氨)的特定加速器和优先事项,并提出了七项跨行业建议,以期立即采取行动。
1. 各行业的净零排放转型需要多方利益相关者合作达到新的雄心水平。 突破性解决方案很少能仅由一家公司或一个行业独创。因此,产业生态系统需要超越传统的合作关系,携手共进。近期发布的《促进有效能源转型2022》报告<sup>3</sup>详细阐述了三种典型的合作关系,应在此基础上加以发展和推广:客户与供应商之间的合作(例如,承购协议);行业内部及跨行业同行之间的合作(例如,二氧化碳处理基础设施);以及更广泛的产业利益相关者生态系统内的合作,包括政府、政策制定者、金融机构、研究人员和非政府组织。
2. 需要为工业企业制定“低排放”生产阈值的通用标准,以便调整其关键生产流程的转型。 净零排放目标固然必要,但不足以推动所需的逐年进展。产品层面(例如钢铁、水泥)的排放强度轨迹对于指导持续及时的进展至关重要。行业标准(例如铝业管理倡议<sup>4</sup>或负责任钢铁<sup>5</sup>)、多方利益相关者合作(例如《七国集团成员实现重工业部门净零排放报告》<sup>6</sup>)以及产品认证体系对于制定此类轨迹至关重要。
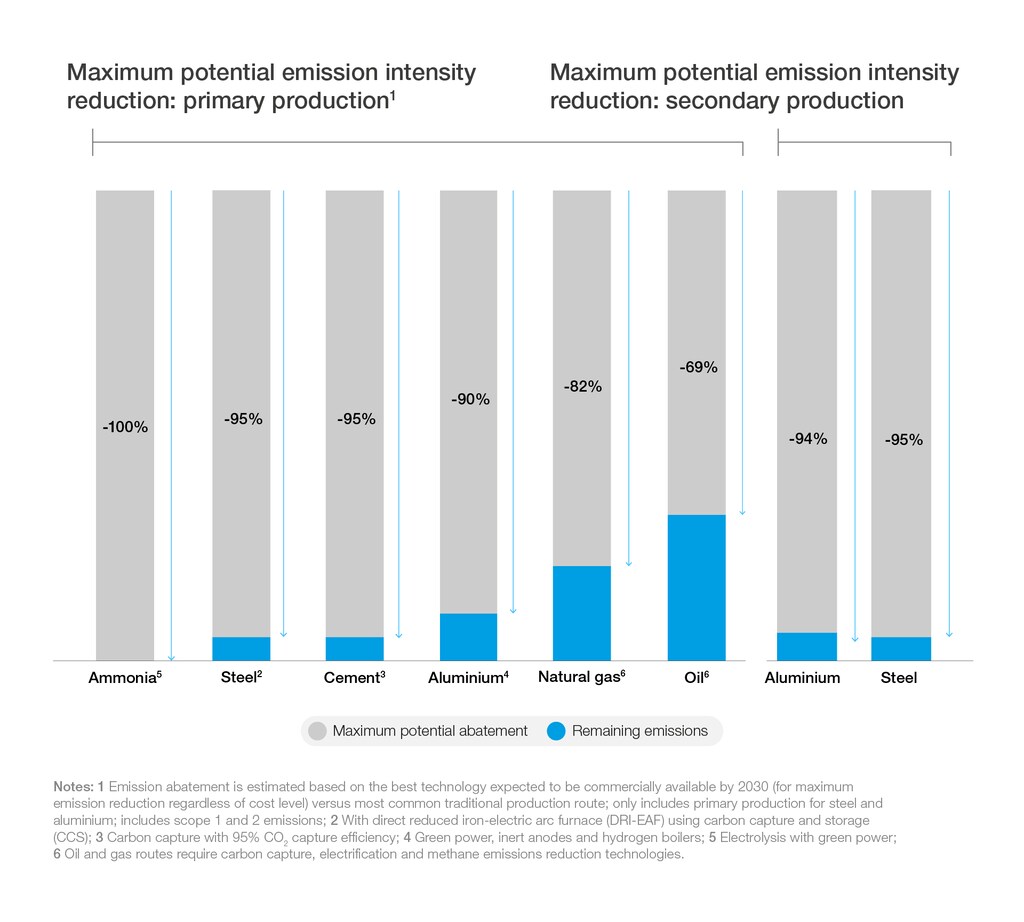
3. 需要开发更多全面示范项目,以加快低排放技术的商业化进程。 许多低排放生产技术已经进入大型原型甚至示范阶段,能够大幅降低排放(例如,天然气减排82%,水泥和钢铁减排95%,氨减排100%)。然而,按照目前的速度,这些技术要到本世纪下半叶才能实现商业化应用(例如,钢铁预计在2025年左右,水泥和铝预计在2030年或更晚)。为了加速这些解决方案的商业化进程并降低成本,工业企业需要加倍努力,开发大规模示范项目或早期商业项目。
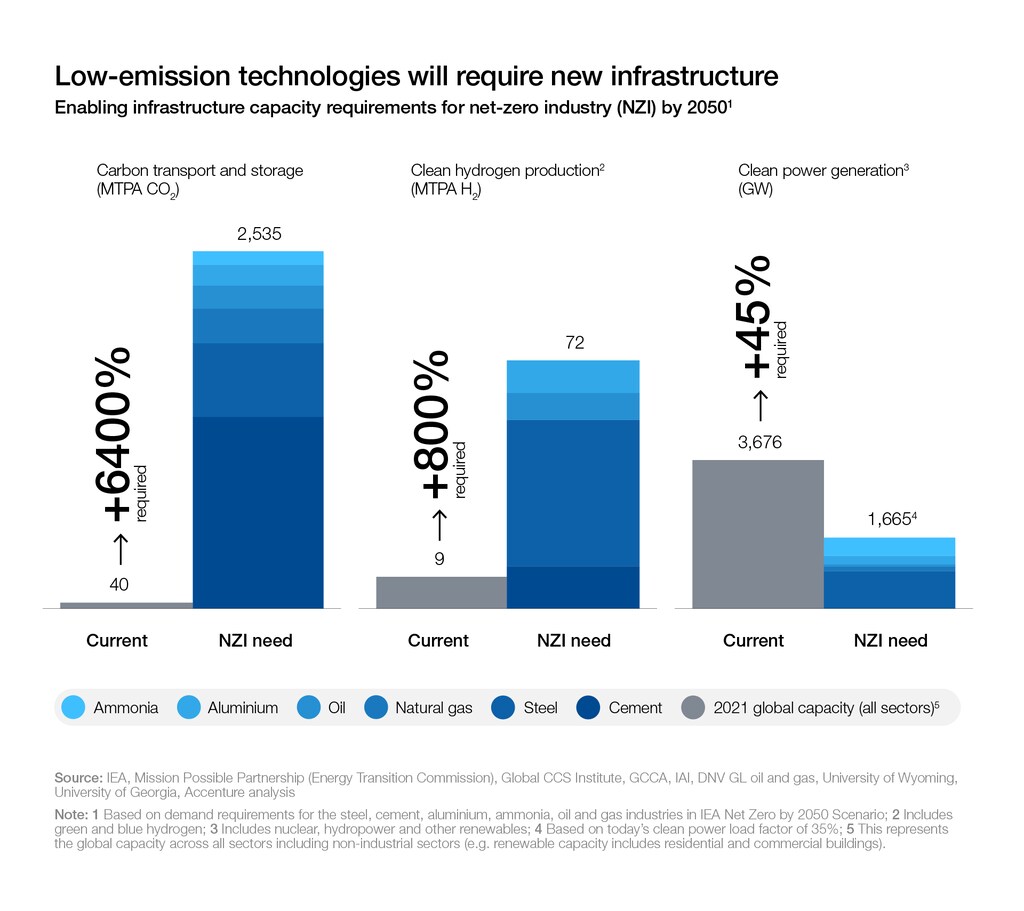
4. 如果对相关基础设施的投资步伐没有大幅加快,低排放技术的广泛应用将面临风险。 大多数行业的脱碳路径都依赖于低碳电力、清洁氢能(蓝氢和绿氢)以及碳捕获技术。为了满足六大重点行业到2050年的预期需求,全球二氧化碳储存和清洁氢能生产基础设施的容量需要分别比现在增长64倍和8倍。这意味着需要新增近1700吉瓦(GW)的清洁电力。未来30年,这将需要约4.2万亿美元的基础设施投资。
5. 对低排放产品的需求信号正在出现,但必须加强和扩大。 六大行业的脱碳可能需要超过2.1万亿美元的生产资产资本支出。只有当存在绿色溢价,以确保生产者和投资者获得与其风险相匹配的合理回报时,此类投资才能实现。了解终端消费者的需求以及公共和私人买家的承诺,将有助于生产者了解低排放产品的销量和价格(例如,First Movers联盟)。制定适当的碳足迹产品标签标准,将有助于消费者做出更明智的选择,并倡导新型产品。
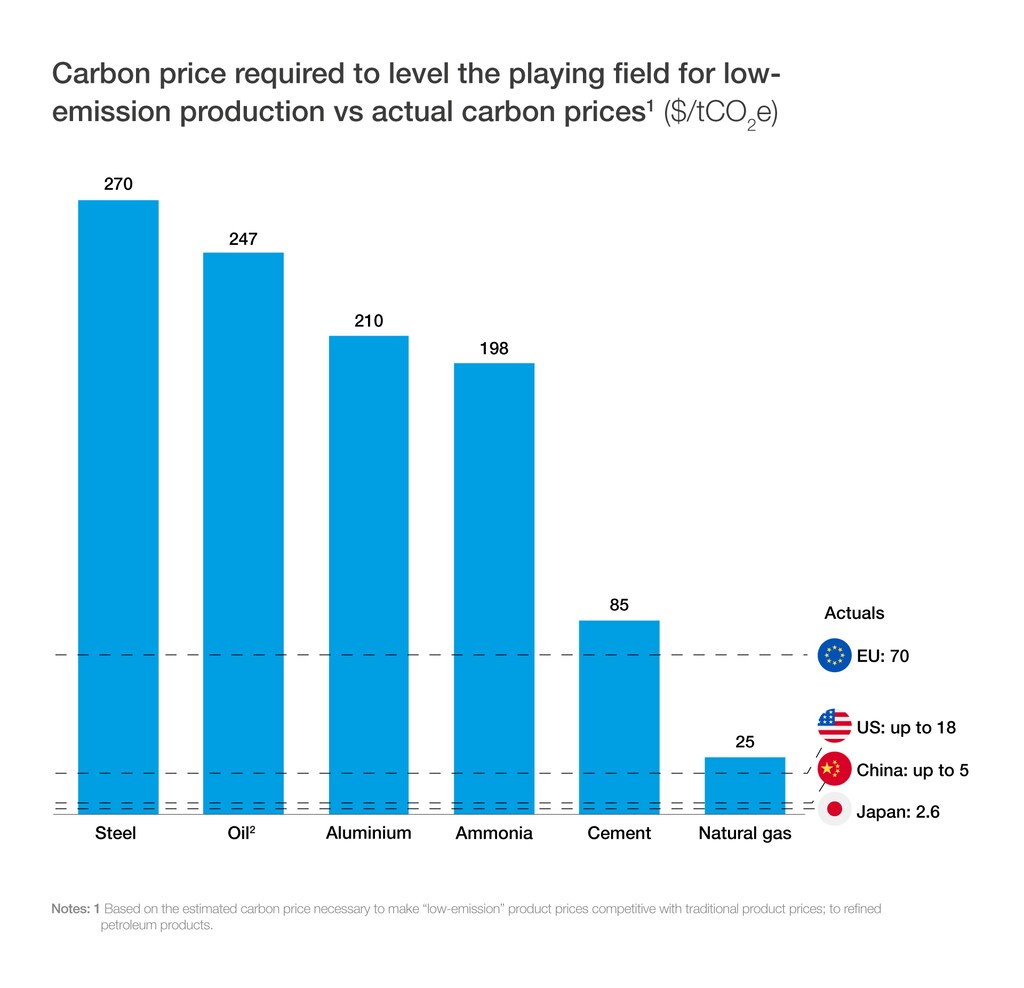
6. 公共政策可以加强所有有利因素,并支持先行者出现差异化且经济上可行的低排放市场。 大宗商品市场对贸易的依赖性给脱碳进程带来了尤为严峻的挑战。稳定的政策框架对于为那些愿意投资高成本、低排放生产的先行者创造公平的竞争环境至关重要。限制碳泄漏风险的潜在方法包括但不限于:碳定价结合边境调节机制、碳差价合约、优惠公共采购(例如加州清洁能源采购法案<sup>11</sup>)、强制性材料要求或配额制。
7. 适当的风险分担机制、支持性分类和公共财政支持可以加速私人资本流入低排放产业。 由于对新技术和基础设施的依赖,企业对低排放资产的投资风险更高。跨行业和价值链的合作可以实现风险分担,同时提供直接的市场渠道。优惠的税收政策和公共资金,例如赠款、低息优惠贷款等,也可以降低企业的风险敞口。通过多边公私合作模式为低排放项目融资,有助于将必要的资金引导至首批商业规模的资产。
为各行业制定净零排放路线图至关重要。 确保2050年目标切实可行因此,适当衡量进展并在此过程中提高透明度至关重要。首份《净零排放产业追踪报告》阐明了世界经济论坛的目标,即在本十年末建立一个强大的追踪平台,以支持低碳产业的兴起。当前的能源危机为加快工业脱碳步伐提供了绝佳契机。现在正是行动之时。
1. IEA,《2021年行业跟踪报告》,2021年。 https://www.iea.org/reports/tracking-industry-2021。
2. 仅包括生产相关的排放。“行业分析”,突破能源公司,无日期, https://www.breakthroughenergy.org/go-deeper/sectoral-analysis。
3. 世界经济论坛、埃森哲,《促进有效能源转型 2022》,2022 年 5 月 11 日。
4. 铝材管理倡议 https://aluminium-stewardship.org/。
5. 负责任的钢铁 https://www.responsiblesteel.org。
6. 国际能源署,《七国集团成员实现重工业部门净零排放》,2022年5月 https://www.iea.org/reports/achieving-net-zero-heavy-industry-sectors-in-g7-members。
7. MPP,《净零排放钢铁行业转型战略》,2021年10月 https://missionpossiblepartnership.org/wp-content/uploads/2021/10/MPP-Steel-Transition-Strategy-Oct-2021.pdf。
8. 全球水泥和混凝土协会(GCCA),《混凝土未来——GCCA 2050年水泥和混凝土行业净零排放混凝土路线图》,2021年10月, https://gccassociation.org/concretefuture/。
9. Mission Possible Partnership (MPP),《缩小铝排放差距:加速深度脱碳或直接排放的技术》,2021 年 12 月 https://missionpossiblepartnership.org/wp-content/uploads/2021/12/Closing-the-Gap-for-Aluminium-Emissions.pdf。
10. 世界经济论坛,“先行者联盟”,世界经济论坛,无日期, https://www.weforum.org/first-movers-coalition。
11. 加州总务部,《加州清洁消费法案》,无日期, https://www.dgs.ca.gov/PD/Resources/Page-Content/Procurement-Division-Resources-List-Folder/Buy-Clean-California-Act。

