水泥行业
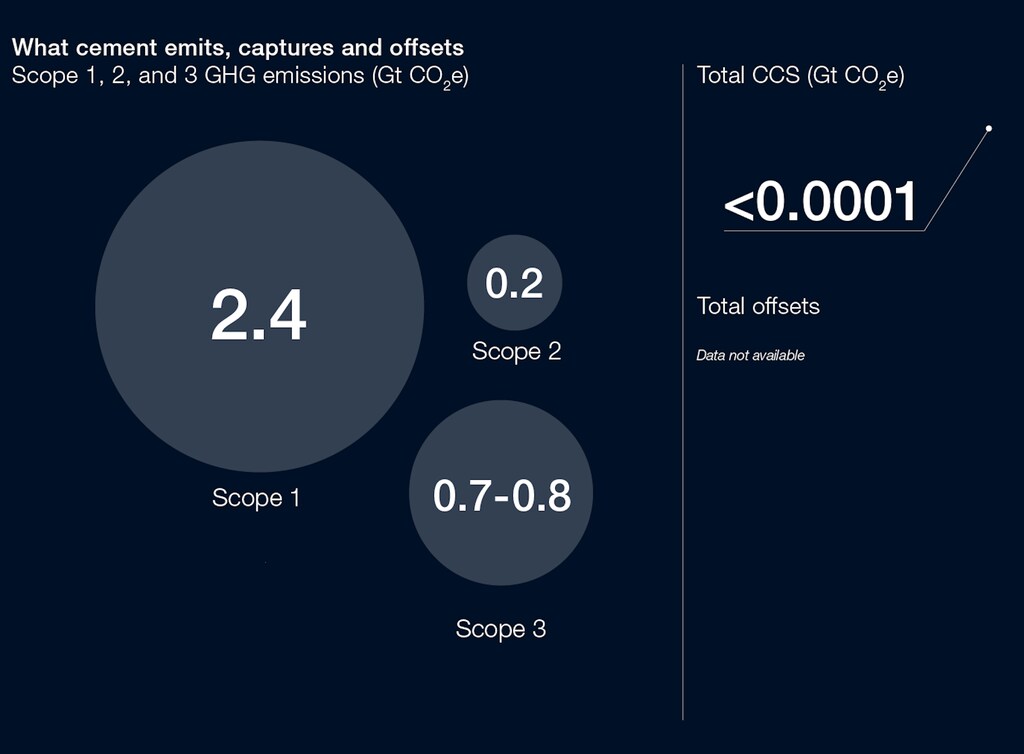
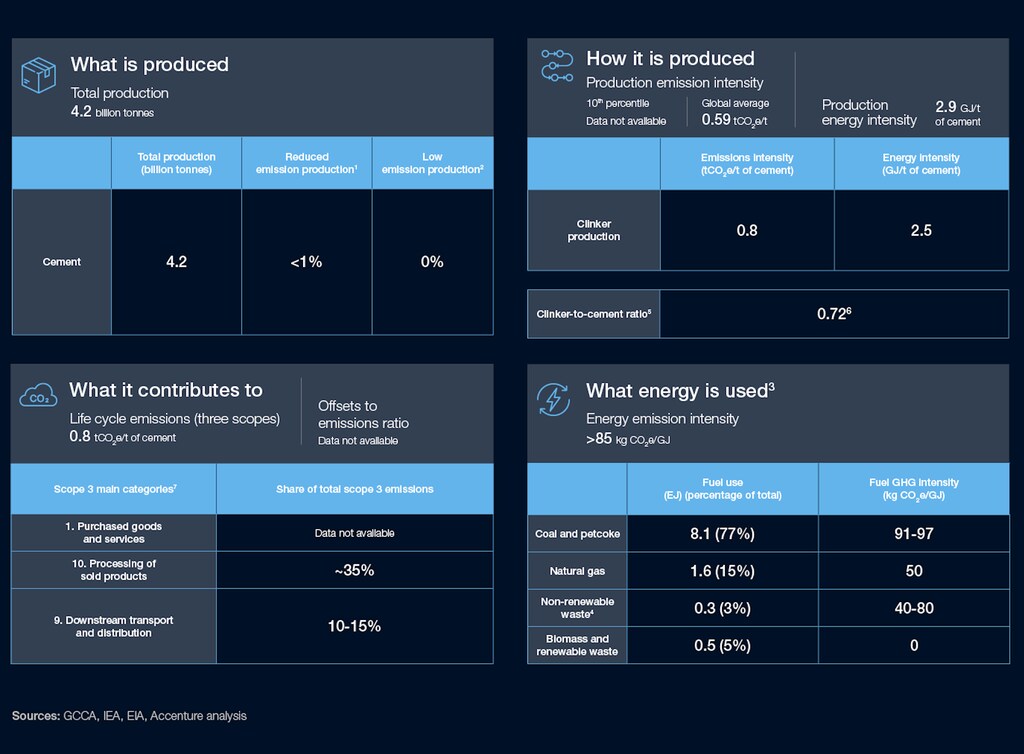
水泥是世界上消耗量第二大的材料,仅次于水,目前尚无可大规模生产的替代品。超过50%的水泥产自中国。水泥生产会产生两大二氧化碳排放源:约40%来自燃烧化石燃料加热窑炉(窑炉温度高达1300-1450℃);约60%来自石灰石热分解过程中产生的二氧化碳和石灰,石灰是水泥熟料(约占水泥主要成分的70%)的重要组成部分。
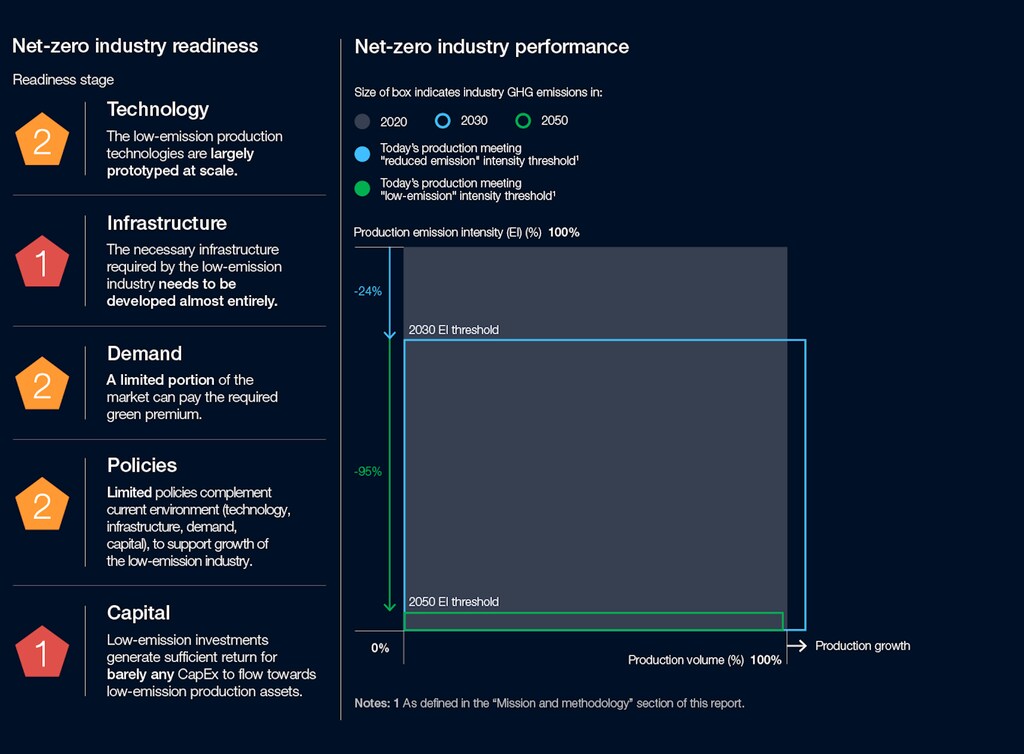
水泥行业占人为温室气体排放总量的6%,是仅次于钢铁的第二大排放制造业。预计到2050年,社会需求和城市化进程将使水泥需求增长45%。然而,要与国际能源署(IEA)提出的2050年净零排放目标保持一致,就必须将水泥需求的增长限制在目前的水平。
即使不采用变革性技术,水泥行业目前也可以通过提高效率和循环利用率等手段来减少排放,例如降低熟料与水泥的比例,以及利用其他行业的废料作为替代燃料。部署碳捕获、利用与封存(CCUS)技术是目前已知唯一能使水泥行业排放量接近于零的途径。然而,目前采用该技术可能会导致生产成本增加50%至85%。预计该技术将于2030年实现商业化应用。
水泥行业占人为排放总量的 6%,是仅次于钢铁的第二大排放制造业部门。
除了对生产资产进行碳捕获投资外,还需要至少1850亿美元用于开发二氧化碳运输和储存基础设施,以处理每年13.7亿吨二氧化碳(这是国际能源署2050年净零排放情景中仅次于蓝氢的最重要需求),以及低排放电力和氢气生产基础设施。由于碳捕获成本高昂,预计低排放水泥上市时的绿色溢价将超过50%,这将导致房价上涨1-3%。水泥买家对低排放水泥的需求信号对于激励投资至关重要。这将需要增强水泥买家将溢价转嫁给终端消费者的信心。
国际合作以及更强有力的政策措施,例如碳定价、碳边境调节机制、循环经济或产品规格标准,有助于为低排放水泥行业的先行者打造差异化且经济上可行的市场。到2050年,该行业需要5000亿美元用于实施碳捕获技术,即在常规业务投资之外,每年额外投入160亿美元。通过完善的分类体系和充足的公共融资支持获得绿色债券,对于改善商业模式至关重要。
我们强调该行业的五项优先事项:
1. 实施提高效率的措施,最大限度地减少现有流程中的排放,并促进混凝土回收利用。
2. 增加碳捕获项目的数量,以加快学习曲线,降低成本,并加快该技术的商业化进程。
3. 开发实现低排放水泥生产所需的二氧化碳运输和储存基础设施。
4. 增加对低排放水泥的需求信号,以激励生产商和投资者将资金导向低排放资产。
5. 制定政策以支持上述四项优先事项,并加强低排放水泥生产的商业论证
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。