氨工业
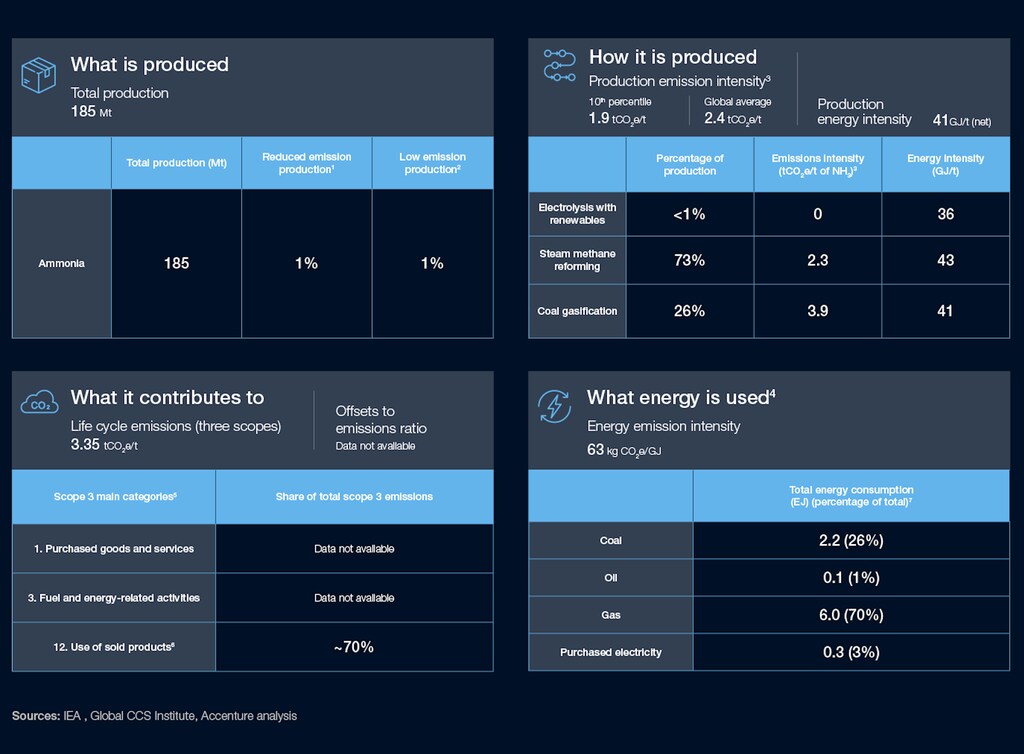
氨是一种重要的化学品,在化肥工业(70%)和其他工业(30%)中用作中间体和最终产品。氨对农业和全球粮食安全至关重要。它也被认为是未来清洁氢能的能源载体。目前,全球超过一半的氨产自四个国家:中国、美国、印度和俄罗斯。99%的氨生产依赖于煤气化和蒸汽甲烷重整制氢。氢气生产产生的排放量占氨合成总排放量的90%。
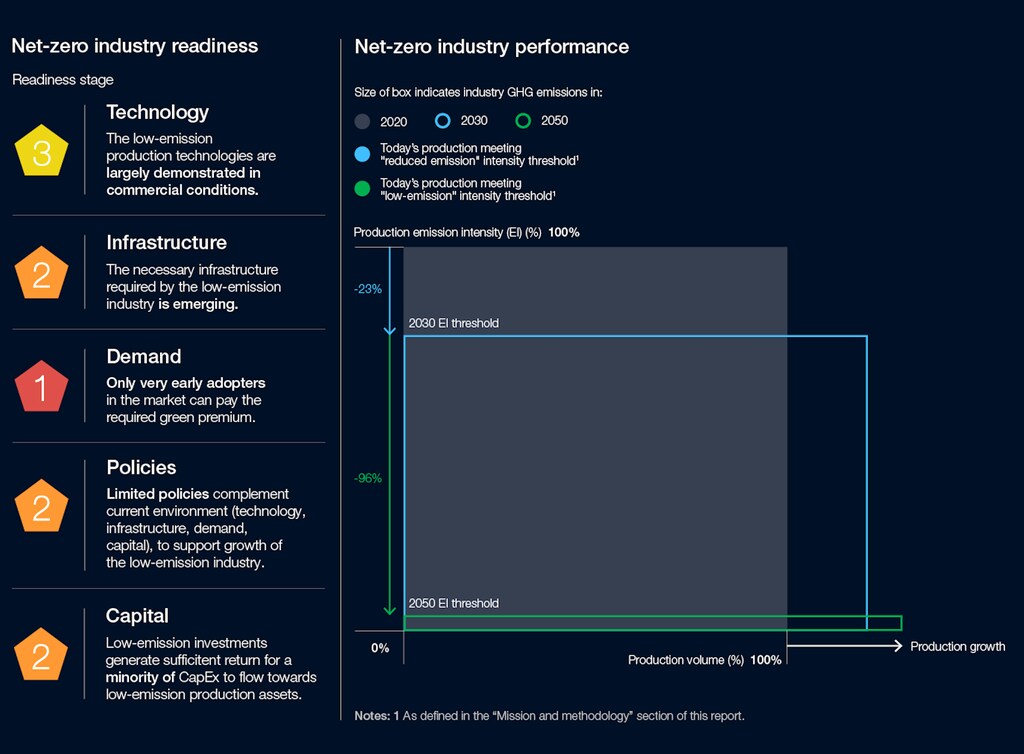
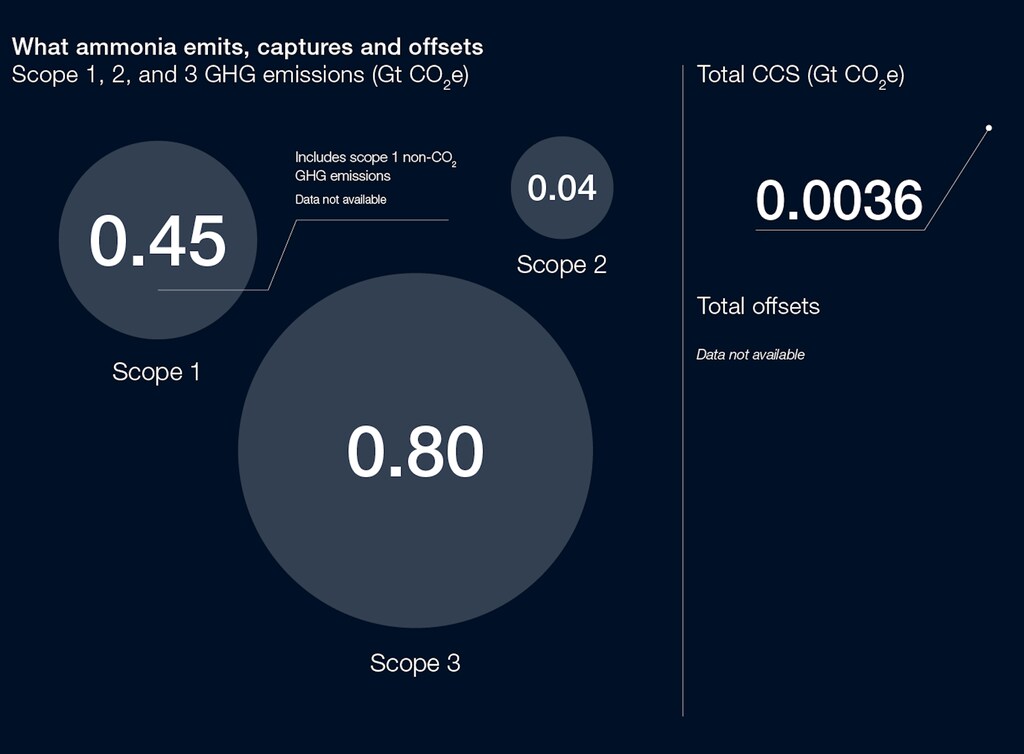
氨排放占人为温室气体排放总量的1.3%,是化学工业中排放量最大的产品(4.5亿吨二氧化碳),高于高价值化学品(2.5亿吨二氧化碳)和甲醇(2.2亿吨二氧化碳)。预计到2050年,受非洲、拉丁美洲、中东和东南亚地区化肥需求的推动,氨的需求量将增长近40%。然而,为了实现国际能源署(IEA)2050年净零排放目标,氨的需求量增幅必须限制在23%以内。目前,低排放氨的生产主要有两种途径:碳捕获、利用与封存(CCUS)和电解;这两种技术目前均可应用。然而,蓝氢和绿氢的生产成本通常分别比氨高出10%和40%,因此需要进一步降低成本。甲烷热解和生物质气化也正在成为潜在的替代技术。
除了投资生产资产外,要实现2050年绿色氨和蓝色氨各占50%的供应目标,还需要投资超过8500亿美元用于部署脱碳电力和二氧化碳基础设施——这几乎是氨市场年产值的12倍。增强氨和化肥生产商的信心,使其愿意向农民支付超过10%的绿色溢价,对于释放需求和激励投资至关重要。鉴于矿物化肥的广泛使用和农业利润率低,各国政府应警惕其对食品价格和粮食安全的影响。
氨生产占所有人为排放的1.3%,是化学工业中最大的排放源。
更强有力的政策措施以及在碳定价、碳边境税调整或产品规格标准方面的国际合作,有助于为先行进入低排放氨行业的企业打造差异化且经济可行的市场。改造氨行业的资产基础需要4500亿美元——几乎是现有资产基础价值的七倍。然而,随着电解槽和绿色能源成本的下降,预计未来十年这一数字将会减少。
我们强调该行业的五项优先事项:
1. 增加绿色和蓝色氨项目的数量,以加快学习曲线,降低成本,提高低排放氨技术的竞争力。
2. 通过发展低排放电力产能以及实现绿色和蓝色氢气生产所需的二氧化碳运输和储存,防止基础设施瓶颈。
3. 增加对低排放氨和化肥的需求信号,以激励生产商和投资者将投资导向低排放生产资产。
4. 制定政策以支持上述优先事项和低排放氨生产的商业论证
5. 确保氨和化肥生产的脱碳不会影响贫困家庭的粮食安全。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。