铝业
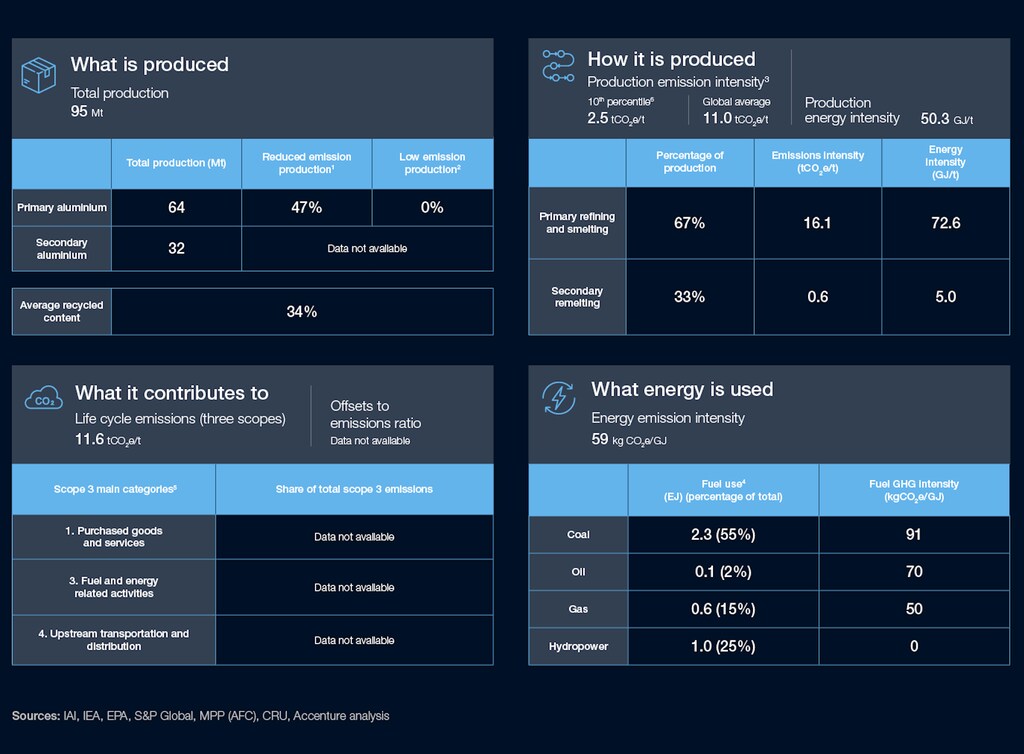
铝是一种轻质、耐腐蚀、延展性好且可无限循环利用的材料,广泛应用于建筑(25%)、交通运输(25%)、电气设备、机械和包装等多个行业;目前尚无可大规模替代的材料,其在可再生能源行业的应用使其成为实现净零排放的关键材料。铝的生产需要高能耗的工艺,从铝土矿中提取氧化铝并将其转化为铝。超过70%的能源来自化石燃料,主要用于为冶炼厂(原铝)和电感应炉(再生铝)提供电力。近50%的铝产自中国。
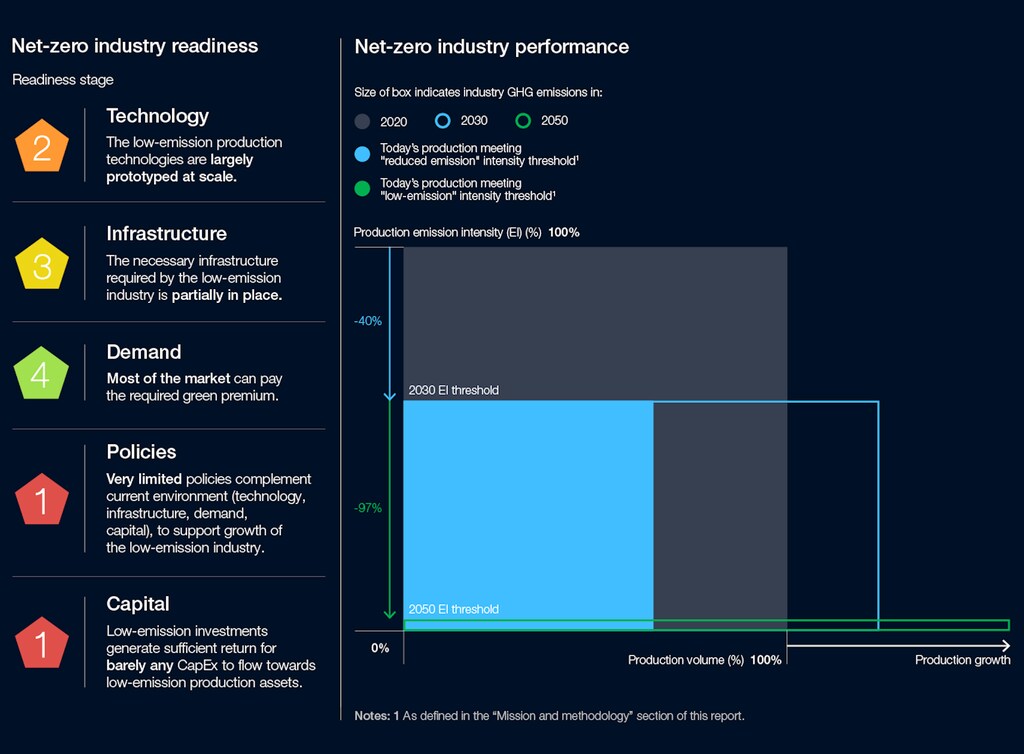
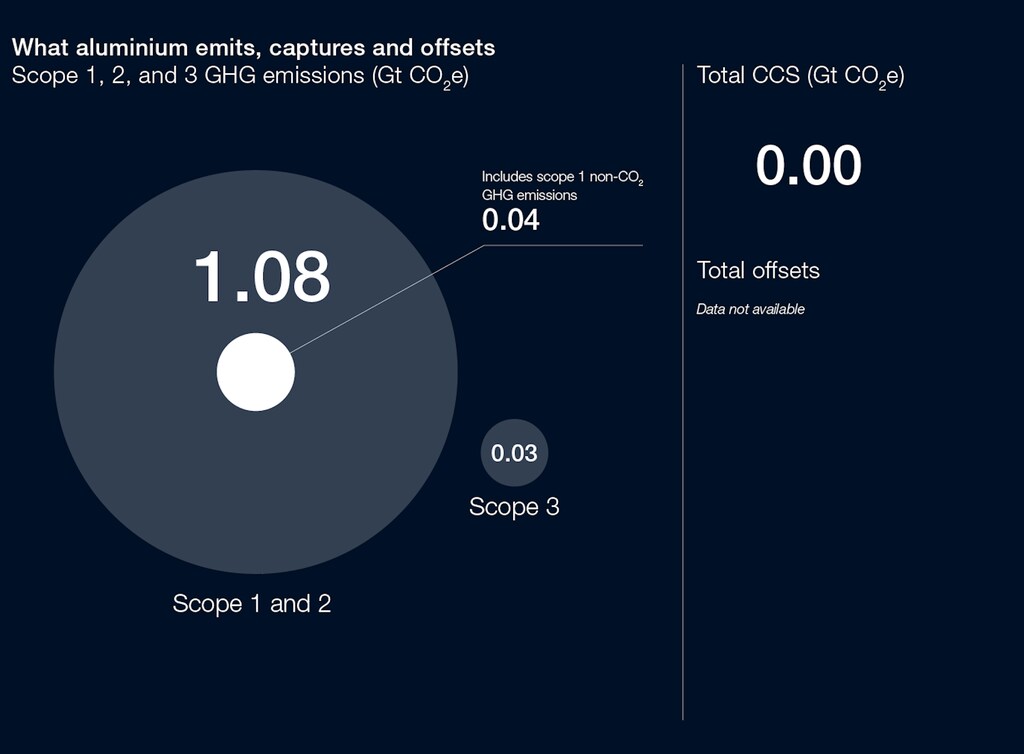
铝业约占所有人为排放的2%——铝是当今排放强度最高的工业材料之一(是钢铁的七倍)。部分原因是铝必然会在其他行业的减排中发挥作用(例如汽车和卡车的轻量化),预计到2050年,其需求量将增长80%。如果采用可再生电力,铝回收(即再生铝生产)几乎可以实现碳中和;因此,电力供应脱碳至关重要。仅靠再生铝无法满足需求。预计到2050年,原铝将满足至少50%的铝需求,并且必须实现脱碳。
原铝生产面临双重挑战:一是精炼和冶炼能源的脱碳,二是防止冶炼过程中二氧化碳排放到大气中。脱碳路径结合了两个关键要素:一是采用低碳电力进行精炼和冶炼,二是利用氢气提供高温。碳捕获技术也在探索之中,但面临着诸多挑战(例如二氧化碳浓度过低)。目前,电力脱碳已可减少60%的排放,而未来采用电锅炉和惰性阳极,减排量有望达到85%。由于铝低排放技术尚处于早期发展阶段,除碳捕获、利用与封存(CCUS)技术用于热能和工艺排放外,其他技术的成本估算大多未知,而CCUS技术预计将使生产成本增加40%。
铝业是排放强度最高的制造业之一,占所有人为排放的2%。其能源消耗的70%以上来自化石燃料。
除了对生产资产的投资外,还需要至少5100亿美元用于低排放发电、氢气生产以及碳运输和储存等基础设施建设。预计到2030年,低排放铝将以高达40%的绿色溢价进入市场。为了激励投资,应加大批发买家对低排放铝的需求。这将需要增强铝买家将溢价转嫁给终端消费者的信心,而目前已显现出令人鼓舞的迹象。
公共政策以及在碳定价、碳边境调节机制或产品规格标准方面的国际合作,有助于为低排放铝行业的先行者创造一个差异化且经济上可行的市场。由于大多数技术尚不成熟,因此难以估算改造行业资产基础所需的投资规模。此外,目前低排放资产的商业案例和预期回报并不利于主流投资。
我们强调该行业的五项优先事项:
1. 促进和进一步扩大铝回收网络。
2. 增加低排放项目的数量,以加快学习曲线,降低成本,并加快清洁技术的商业化进程。
3. 发展低排放电力产能、清洁氢气生产和二氧化碳运输及储存基础设施,以实现低排放铝生产。
4. 增加对绿色铝的需求信号,以激励生产商和投资者将资金投入低排放生产资产。
5. 制定政策以支持上述四项优先事项,并加强低排放铝生产的商业论证
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。