“用完即扔”经济:AI如何将垃圾变废为宝?
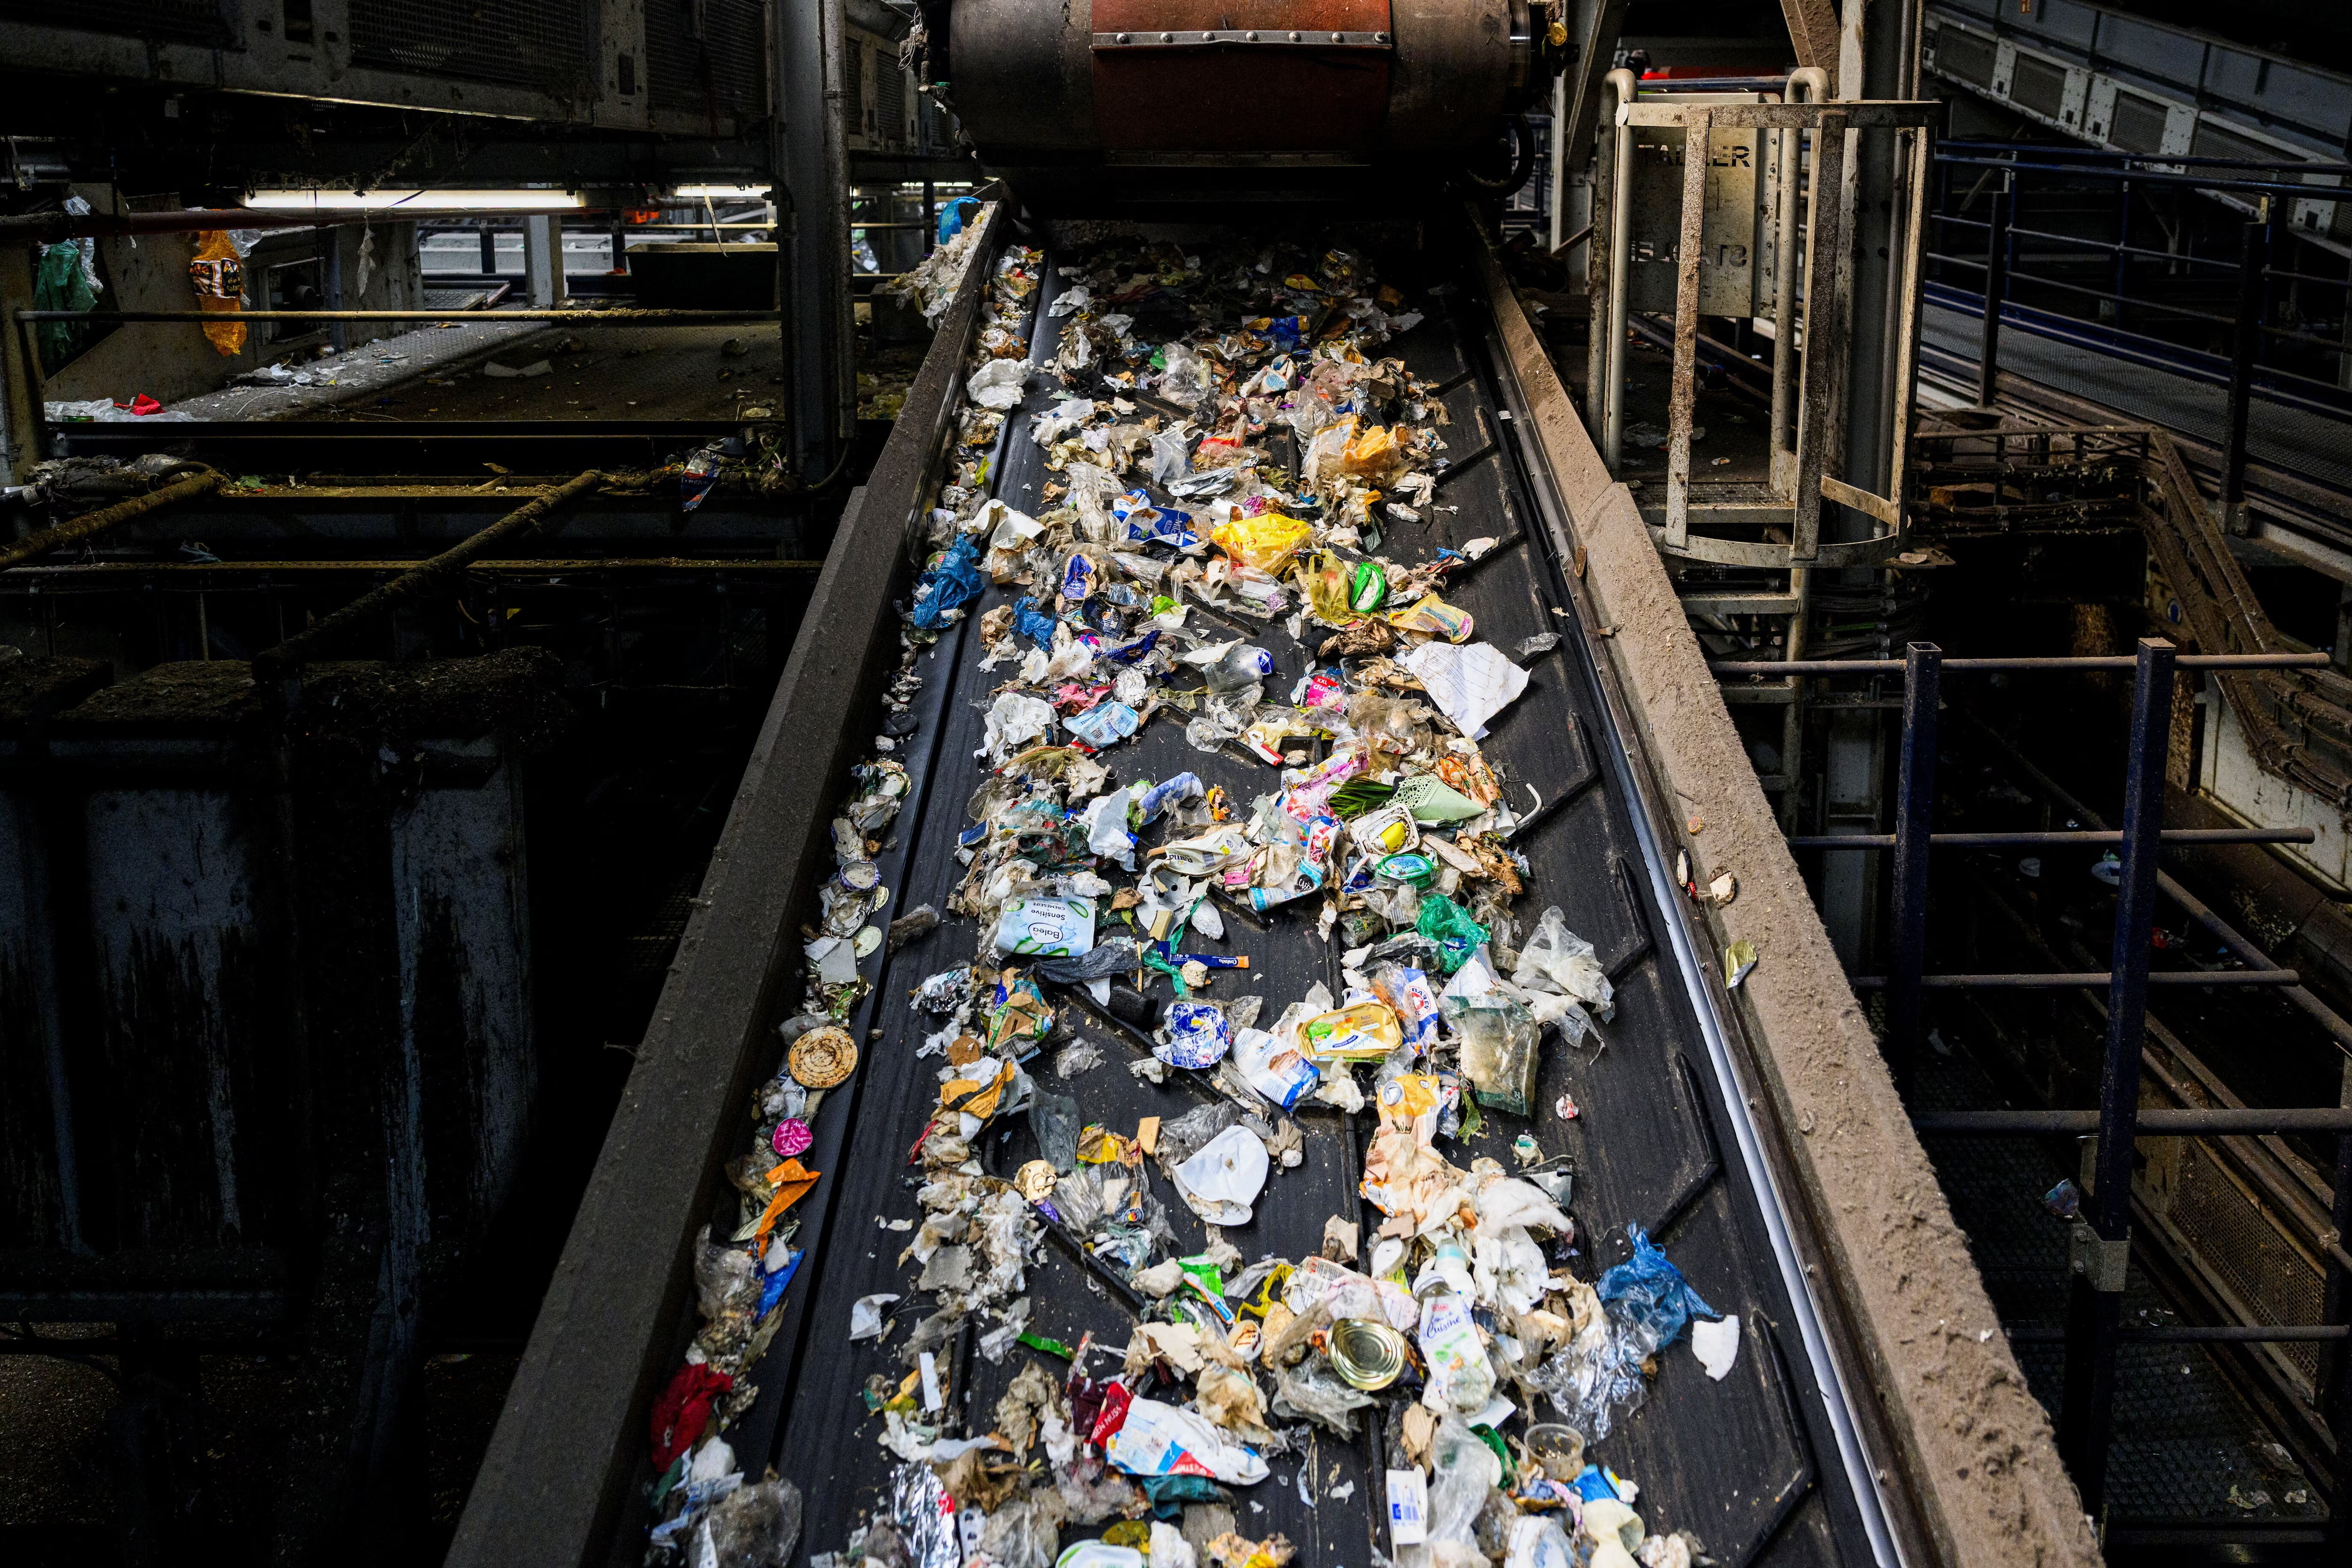
到2030年,循环经济可创造4.5万亿美元的额外经济产出。 Image: 路透社/Jana Rodenbusch
- 人工智能赋能的废弃物分拣兼具自然受益属性和盈利的投资机遇,现已具备规模化推广条件,将有助于推动循环经济。
- 从垃圾桶端传感器到分子级扫描设备,人工智能如今已嵌入废弃物全链条。
- 各阶段所依赖的资本类型各不相同,从初创企业股权融资到市政债券不等,但几乎所有融资都取决于长期承购协议的支撑。
全球平均每人每天约产生0.88千克废弃物。在美国和加拿大,人均废弃物产生量是这一水平的两倍以上,日均超过2.2千克。与此同时,全球塑料废弃物中仅约9%得到回收利用;2023年,纺织纤维中也只有8%来自回收来源。其余废弃物大多被填埋、焚烧,或流失到自然环境中。
资源流失的另一面,是不容忽视的经济机遇。埃森哲估算,如果从线性的“获取—制造—废弃”模式转向循环体系,到2030年可创造4.5万亿美元的新增经济产出;到2050年,这一规模有望升至25万亿美元。当前大量价值被损耗,而潜在可回收价值尚未充分释放,这正是世界经济论坛《新自然经济的可投资机会》报告所关注的核心问题。报告指出,自然损失不仅意味着环境成本,也代表着企业和投资者可在推动可持续发展的同时捕捉的潜在经济价值。
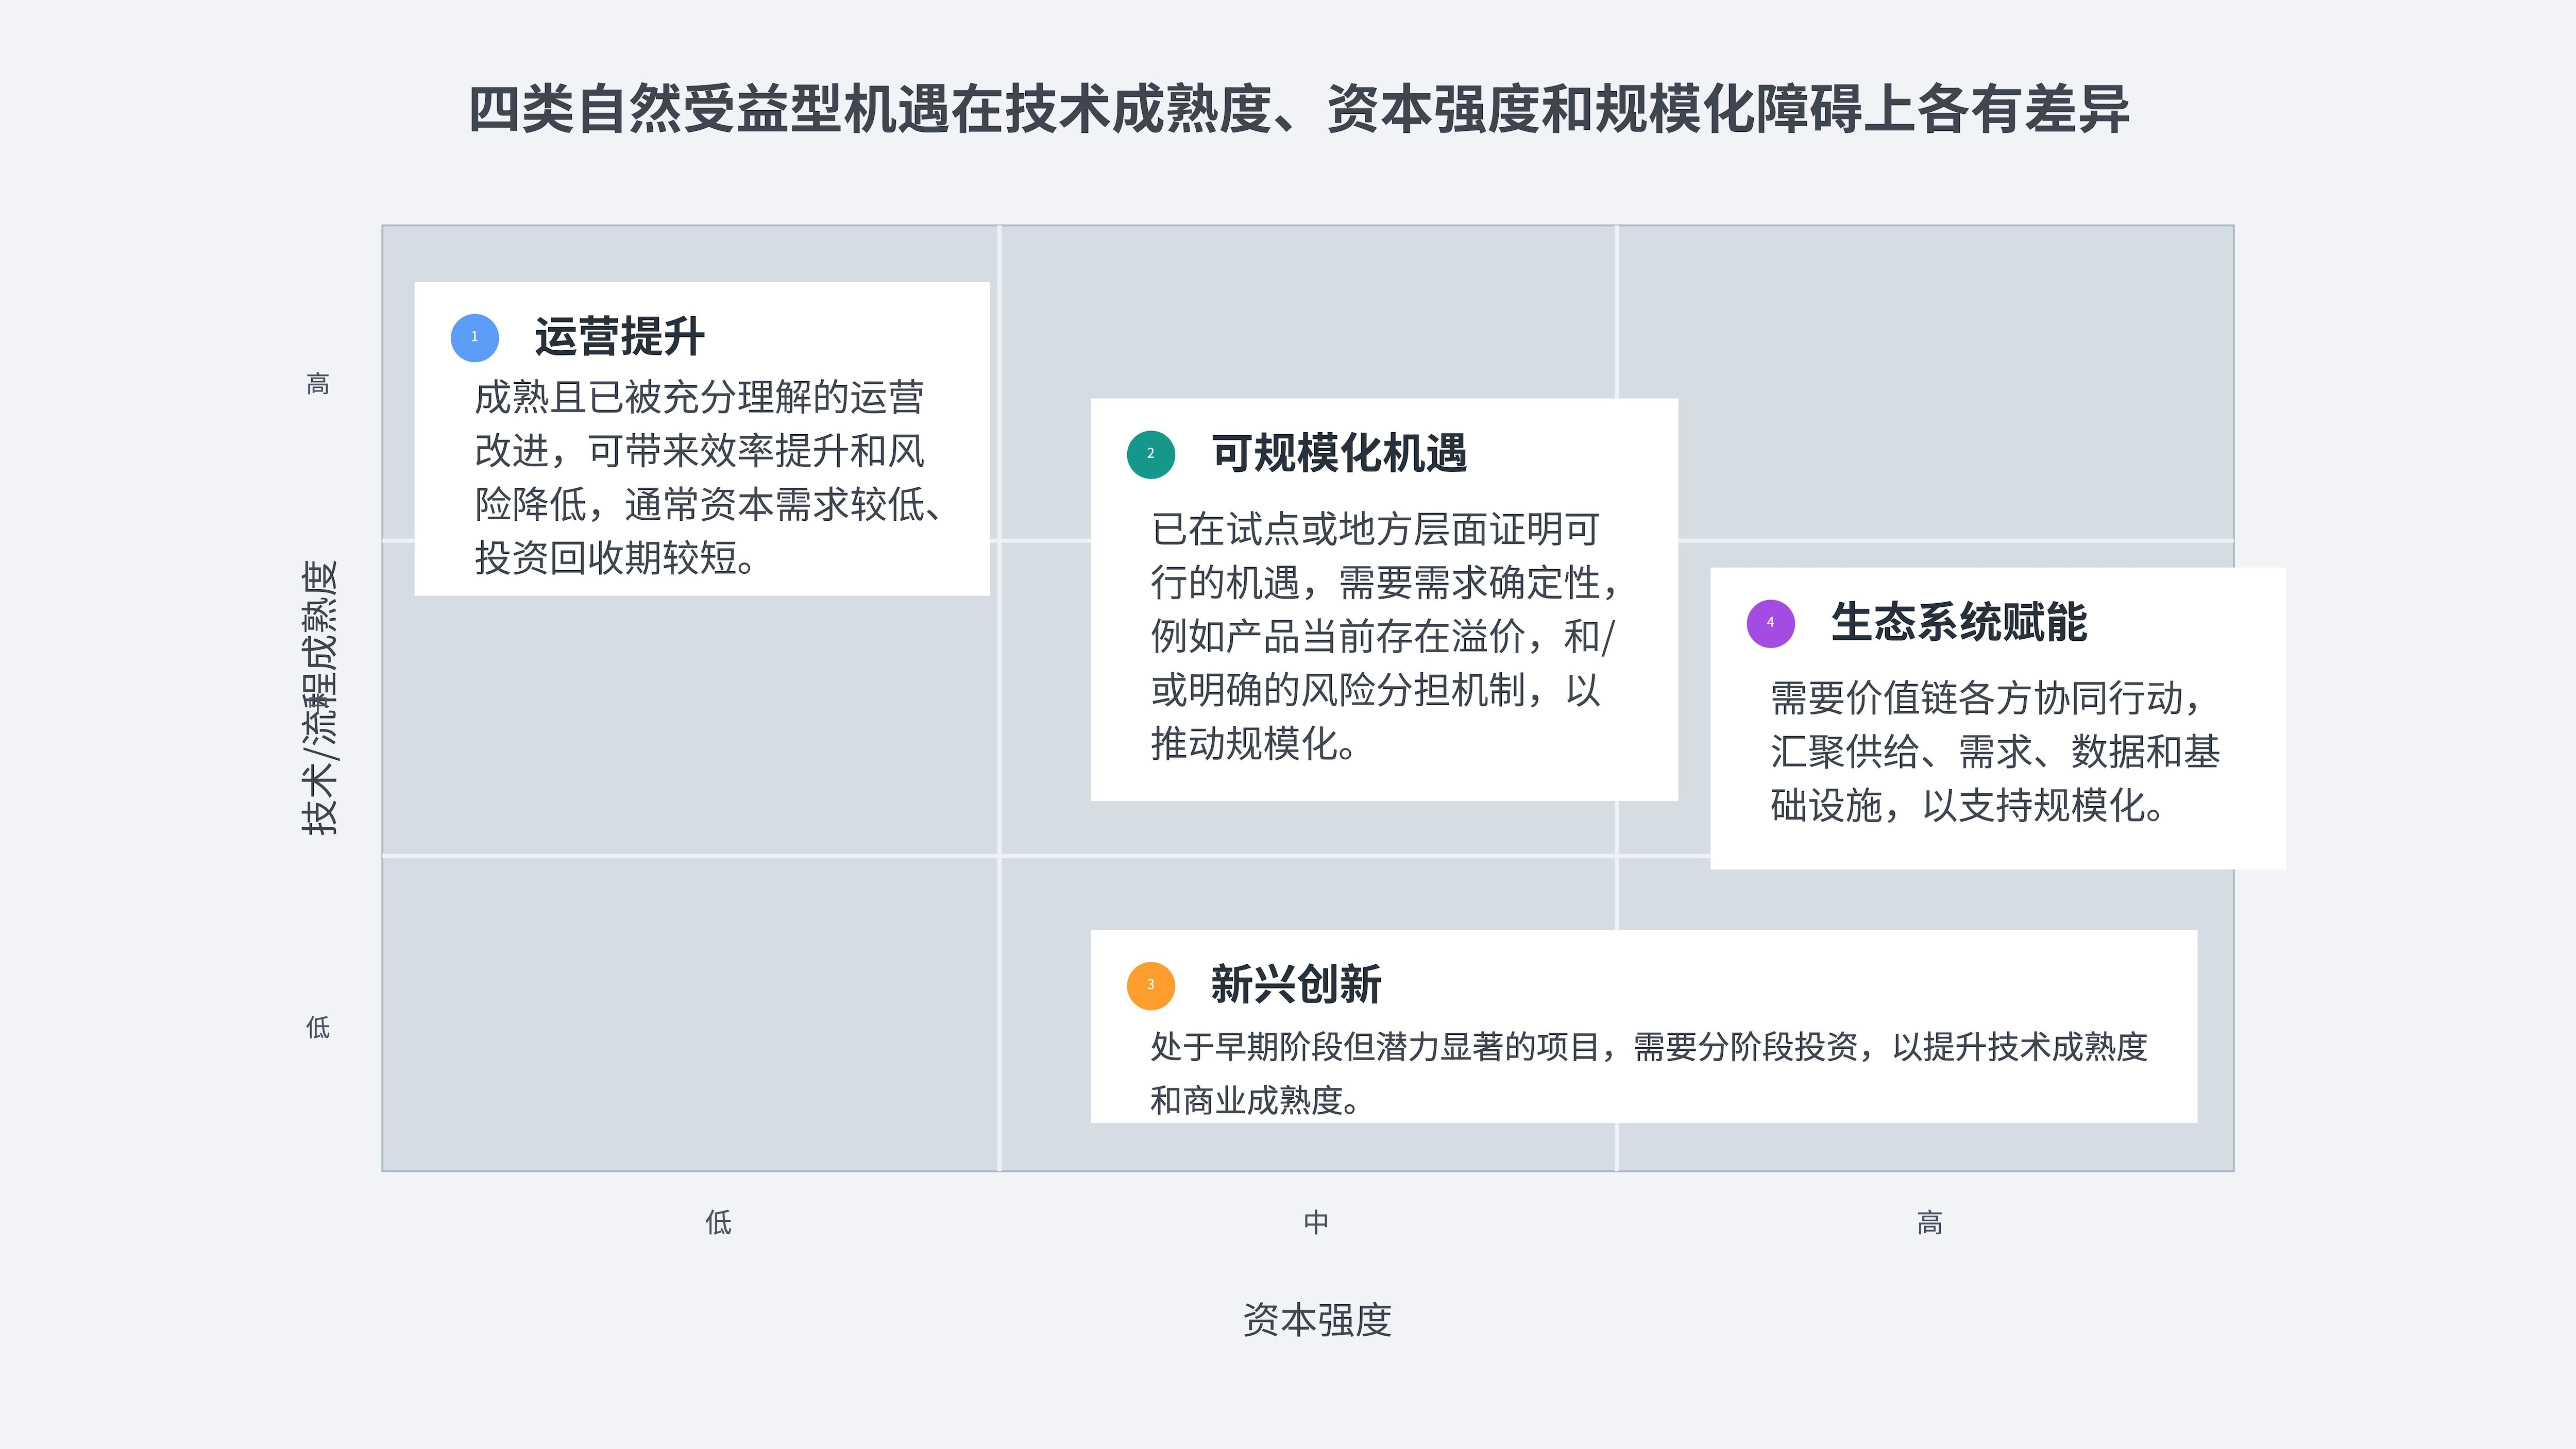
该报告梳理了13个行业中50项已经具备投资条件的自然受益型商业活动,并根据技术成熟度和财务成熟度进行分类。为说明价值链内有助于实现自然受益目标的商业运营,如何同时具备收益创造能力和可投资性,本文将聚焦报告中详述的一项活动:以塑料为重点的人工智能赋能废弃物分拣。
人工智能赋能的废弃物分拣
在化学品、塑料和循环材料领域,先进及人工智能增强型塑料分拣已被视为一项可以规模化推广的成熟机遇:相关底层技术已经具备应用基础,融资工具也较为完备,需求端则受到监管要求和地缘政治变化的共同推动。
过去,回收设施长期依赖工人在移动传送带旁手工挑拣可回收物,每分钟大约分拣30至40件。这种方式不仅准确率不稳定,而且岗位流动性高、健康风险大。计算机视觉系统正在重塑这一作业场景:它可以让人员远离高风险环境,同时提升岗位效率,而不是简单地以技术替代劳动力。Greyparrot、AMP Robotics和TOMRA等企业通过摄像头和机器学习技术,对废弃物进行识别和分类,准确率最高可达98%,并进一步驱动机械臂和光学分选设备,每分钟抓取80件或更多物品。
人工智能驱动的分拣能够实现材料识别自动化,提高分拣准确率,降低劳动力成本,并在废弃物数量持续增加、种类日益复杂的背景下,最大限度提升资源回收率。但这类技术的成效,取决于所在国家废弃物管理体系的成熟程度。在收集、汇聚和基础分拣等核心基础设施已经建立的地区,这些技术能够发挥最大作用。对于相关基础仍在建设中的地区而言,首要任务仍是夯实系统能力。
”人工智能在废弃物价值链中的应用位置
废弃物通常会经历五个流转环节:从垃圾桶进入收运车辆,再进入材料回收设施和再加工企业,最终作为可用原料回到消费品牌或包装供应商手中。当前,人工智能工具已经嵌入这一价值链的多个节点,分别针对不同环节的问题提供解决方案,同时打通上下游数据和结果,为更智能的决策提供支撑。
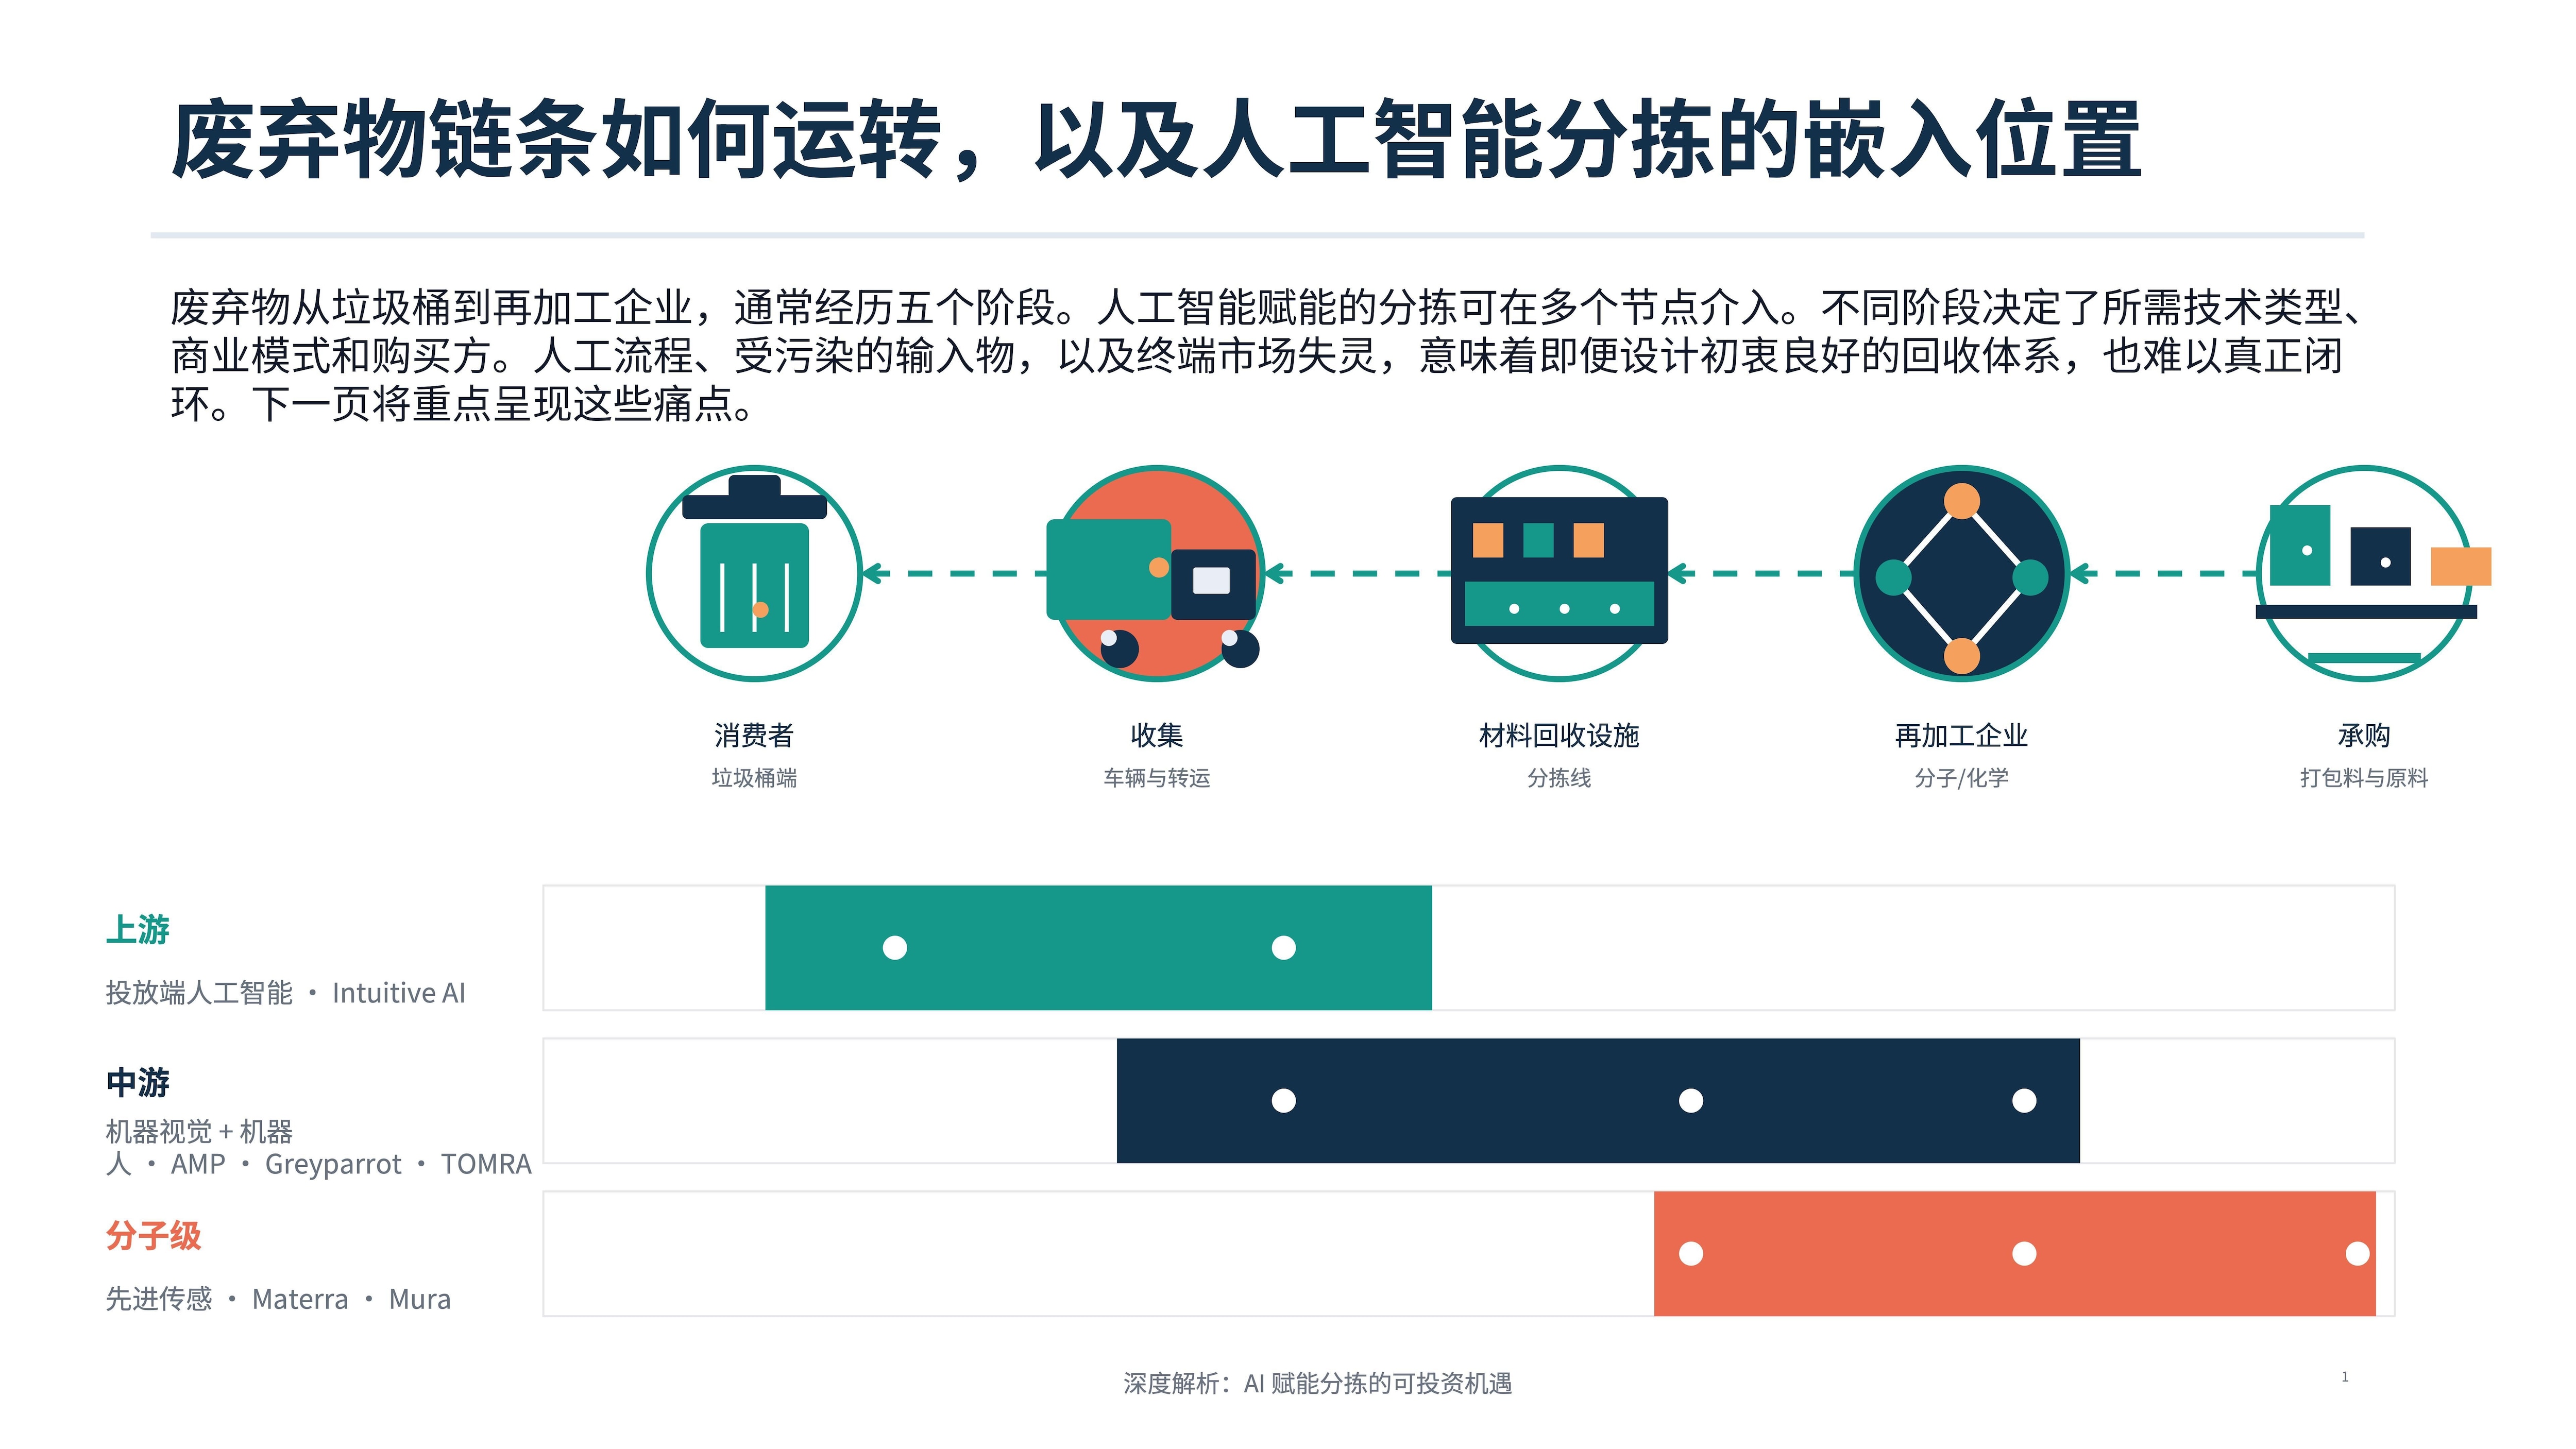
在收集环节,单流回收系统往往会将可回收物与食物残渣、有机废弃物混合在一起,导致材料在进入分拣流程之前质量已经下降。Intuitive AI等企业提供的垃圾桶端人工智能系统等智能废弃物技术,能够在投放环节直接识别污染物并阻止其混入回收流。
在价值链下游,传统分拣设施仍面临较大瓶颈,通常只能回收进厂材料的约四分之一。主要原因在于,常规光学传感器难以识别多层薄膜、黑色塑料、软包装等分拣难度较高的材料形态,导致处理设施往往只能将其转向填埋或焚烧。
先进计算机视觉系统正在弥补这些短板:一方面,它可以替代人工拣选;另一方面,也能识别旧式传感器难以捕捉的复杂材料。新兴技术还在进一步拓展应用边界。例如,Google X的Materra项目利用分子级识别技术判断材料的精确化学组成,使过去难以回收的聚合物也有可能转化为高质量原料,用于先进化学回收。
提升收集环节及各后续步骤的效率,能够带来显著的经济、环境和社会效益,并加快向循环塑料经济转型。
不过,只有当分拣后产出的材料质量可信、可验证时,高质量分拣才能真正转化为经济回报。回收设施出售的打包料即便存在小幅质量缺口,也可能造成每年数十万美元的损失;再生材料市场也可能突然收缩,正如中国于2018年停止进口混合可回收物后所发生的情况。对于面临再生成分目标的品牌而言,如果缺乏能够核验每包打包料实际构成的记录,也就无法证明其包装中究竟有多少材料真正来自回收来源;这正是人工智能分拣数据能够填补的关键缺口。
除质量控制外,生产线上收集的单件级数据还可为包装生产商提供可操作的洞察,帮助其设计更安全、更易回收的产品。同时,这些数据也能为政府和生产者责任组织提供精准指标,用于优化政策设计、资金配置和基础设施投资。
需求增长的驱动因素
两股力量正在推动市场提高对可验证回收材料的支付意愿:
- 再生成分强制要求已在多数主要市场生效或即将实施。欧盟《包装与包装废弃物条例》将自2030年起对塑料包装提出最低再生成分要求;印度相关指南要求自2026年4月起,硬质塑料包装中的再生成分比例达到40%;美国多个州也在相近时间框架内引入了生产者责任费用。这些要求所对应的材料纯度和供应规模,已超出人工分拣能够稳定满足的范围。
- 原生材料的成本和供应不确定性同步上升。2026年初中东冲突爆发后,原生材料供应链更加集中,价格波动加剧,成本持续抬升。相比之下,再生材料不直接暴露于同类供应链风险。
自中东局势冲击原生材料供应链以来,我们收到的关于投资组合中再生材料产能的主动咨询明显增加。这表明,投资者对循环经济的兴趣正在发生变化:他们不再仅仅将其视为一项可持续发展投资,也开始将其视为一种风险对冲工具。
”增强型废弃物管理的经济逻辑
这一领域的融资模式呈现出明显的分层特征。开发人工智能技术的软件企业,目前大多仍依赖早期风险股权融资,例如Greyparrot近期完成了2700万美元B轮融资。需要扩大产能的硬件制造商,则更多通过成长型股权融资获得资金,AMP Robotics等企业即属此类。对于在既有分拣线上引入相关技术的设施运营方而言,由于这类改造属于对现有现金流业务的成熟升级,项目融资和可持续发展挂钩贷款均可成为可行融资工具。
收集环节则有所不同。由于其本身通常难以直接产生利润,因此更依赖公共融资和混合融资,并多通过开发银行和市政机构等渠道落地。世界银行1亿美元塑料废弃物减量挂钩债券就是一个典型案例,该债券用于支持加纳和印度尼西亚的塑料废弃物收集与回收项目。
贯穿这些融资路径的关键,是必须有买方愿意为经核验的回收材料支付价格。若缺乏承购协议和再生成分强制要求来稳定需求,采购团队仍会继续以原生塑料价格作为主要参照。要突破这一瓶颈,需要从现货市场采购转向长期预先市场承诺和结构化承购协议。通过为经核验的再生树脂提供固定保底价格,企业买方能够为贷款方提供必要的收入确定性,从而降低项目风险,并支持大型回收基础设施获得融资。
更严格的监管正在推动再生成分从企业偏好转变为法律义务;与此同时,原生材料面临成本上升和供应链波动加剧的双重压力。这些市场驱动因素叠加,正在吸引机构资本进入该领域,而不只是带来短期投机性关注。当前相关交易也表明,自然受益型投资策略已经具备更清晰的商业依据。
不过,尽管人工智能驱动的分拣能够显著提升下游效率,要真正建成完全循环的塑料经济,仍需要覆盖整个价值链的解决方案,并形成广泛的系统性参与和支持,以推动基础设施体系的全面转型。
本文作者:
Mekhla Jha,世界经济论坛合作伙伴关系主管
Sid Agarwal,世界经济论坛塑料与技术负责人
本文原载于世界经济论坛Agenda博客,转载请注明来源并附上本文链接。
不要错过关于此主题的更新
创建一个免费账户,在您的个性化内容合集中查看我们的最新出版物和分析。
许可和重新发布
世界经济论坛的文章可依照知识共享 署名-非商业性-非衍生品 4.0 国际公共许可协议 , 并根据我们的使用条款重新发布。
世界经济论坛是一个独立且中立的平台,以上内容仅代表作者个人观点。
实时追踪:
塑料与环境
分享:


每周 议程
每周为您呈现推动全球议程的紧要问题(英文)
更多关于 人工智能查看全部

Global Future Council on Jobs and Frontier Technologies and Shuvasish Sharma
2026年10月10日