介绍
日益增长的不确定性使能源转型之路更加复杂,凸显了采取适应性和果断行动的必要性。
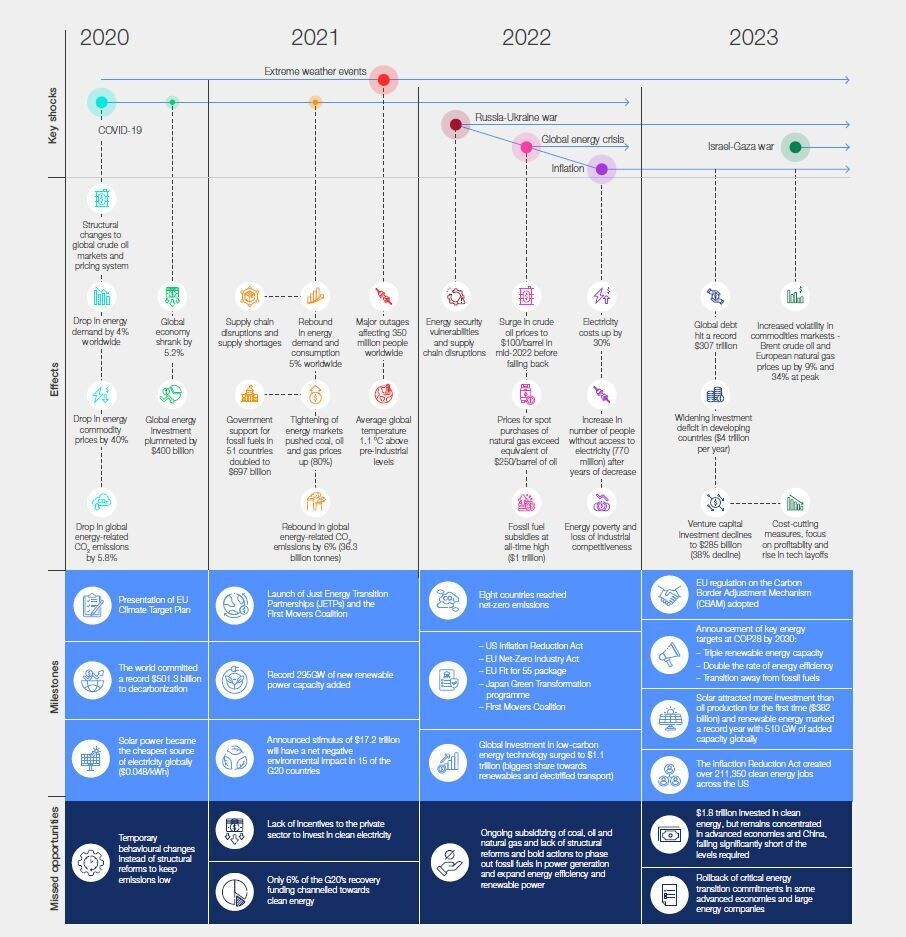
近年来,受经济、政治和技术变革的影响,全球不确定性有所增加,这增加了各国运营环境及其能源转型轨迹的复杂性(图 1)。
地缘政治紧张局势对能源安全构成风险,并阻碍国际合作。中东持续不断的冲突可能加剧石油市场波动,甚至导致油价飙升。尽管能源价格有所回落,但区域差异依然存在,制约着经济增长,给家庭和企业带来经济负担,并阻碍了电力普及的努力。<sup>6</sup> 如果不是全球气候温和,情况可能会更加糟糕。然而,也出现了一些加速变革的迹象,尤其是在欧洲,那里对俄罗斯天然气的依赖迅速降低,能源效率也显著提高。自2020年以来,全球对能源效率的投资增长了45%,占全球能源需求四分之三的国家在过去一年中加强了能源效率政策或实施了新的政策。<sup>7</sup>
新冠疫情和俄乌战争造成的冲击导致2022年和2023年全球能源危机爆发,通货膨胀和利率飙升。这在许多国家引发了生活成本危机,引发了各行各业和各经济体的担忧,尤其是那些以美元计价的债务和进口依赖型发展中国家。此后,由于七国集团(G7)收紧货币政策,总体通胀率有所放缓,国际货币基金组织(IMF)预测2024年通胀率为5.8%(低于2023年的6.9%和2022年的8.7%)。然而,持续高企的利率和资本成本仍然是能源转型,特别是新兴经济体和发展中经济体面临的重大障碍。这直接影响到企业和国家为满足能源需求和实现脱碳所需的前期投资提供资金的能力。
能源系统。尽管运营成本较低,但由于前期资本投资要求高,资本密集型清洁能源解决方案仍然受到不成比例的影响。9
2023年,清洁能源面临诸多挑战,包括补贴和供应链的不确定性,以及高利率和成本大幅上涨。这些因素降低了开发商的回报,阻碍了亟需的项目投资。美国大型海上风电项目的取消导致风电行业暂时放缓。<sup>10</sup>与此同时,2023年全球煤炭需求增长了1.4%。然而,尽管面临这些挫折,全球可再生能源新增装机容量较2022年仍增长了50%。<sup>11</sup>这一增长部分归功于支持性政策,例如欧盟委员会修订了《可再生能源指令》,引入了“快速通道”审批程序,以加速可再生能源和电网的部署。可再生能源价格的下降和化石燃料电力价格的上涨进一步提升了可再生能源的经济吸引力。<sup>12</sup>
随着各国政府致力于增强供应链韧性和加强能源安全,能源领域的贸易格局发生了显著变化。这一转变与清洁能源发展势头加速同步,包括可再生能源装机容量的快速扩张以及电动汽车和热泵等技术的广泛应用,而这在一定程度上得益于政府的支持性政策。<sup>13</sup> 尽管存在这些积极趋势,但日益增长的贸易保护主义和成本上升带来了不利影响,尤其对发展中国家而言。联合国贸易和发展会议(贸发会议)的数据显示,2023年全球贸易额将萎缩1万亿美元,这主要是由于发达国家需求下降以及东亚和拉丁美洲内部贸易减少。<sup>14</sup> 地缘政治紧张局势持续影响着双边贸易流动,例如欧盟降低了对俄罗斯的贸易依赖,以及中美贸易相互依存度下降。然而,受电动汽车需求增长的推动,某些行业(例如汽车行业)的贸易额有所增长。<sup>15</sup> 再加上全球经济前景的改善,这可能会在未来一年增强贸易韧性。地缘政治紧张局势和未来全球供应链可能出现的中断仍然存在不确定性,16 这也凸显了制定适应性策略的必要性。
创新和技术生态系统经历了显著的波动。Crunchbase 的一篇文章指出,“2023 年全球初创企业投资总额暴跌至 2850 亿美元,较 2022 年的 4620 亿美元下降了 38%”。<sup>17</sup> 这些挑战促使企业采取削减成本的措施,更加注重盈利能力,并导致科技行业裁员人数增加。投资者则采取了更为谨慎的态度,更加有选择性地部署资金,并提高了各个阶段的投资标准。<sup>18</sup> 尽管整体经济低迷,但彭博新能源财经 (BloombergNEF) 的数据显示,“2023 年全球能源转型投资达到创纪录的 1.8 万亿美元,比上年增长 17%”。大部分投资都集中在电气化交通领域,其中中国是最大的市场,占总投资额的三分之一以上,其次是欧洲和美国。<sup>19</sup> 人工智能(AI)行业是少数几个实现增长的行业之一,全球对初创企业的融资额接近500亿美元。<sup>20</sup> 虽然人工智能和生成式人工智能的整合需要大量的调整和投资,但它也为产业(估计每年价值0.3万亿至0.5万亿美元)<sup>21</sup>和能源转型带来了机遇和价值。然而,生成式人工智能的日益普及可能会导致数据中心的需求和电力消耗迅速增长,从而加剧电力竞争,并需要增加额外的电力容量,而这必须通过弥补创新和机遇方面的差距来平衡。
尽管自2020年以来全球清洁能源投资激增40%,但这一增长主要集中在发达经济体和中国。相比之下,其他新兴经济体和发展中经济体获得的清洁能源投资不足总投资的15%,而这些经济体占世界人口的65%,并创造了全球约三分之一的国内生产总值(GDP)。<sup>22</sup> 这种差距凸显了新兴经济体和发展中经济体能源转型融资方面令人担忧的趋势。为了与将全球变暖限制在1.5°C以内的努力保持一致,“除中国以外,这些经济体的清洁能源投资必须增长六倍以上,从目前的2700亿美元增至2030年代初的1.6万亿美元”。<sup>23</sup> 这些投资应优先用于公用事业规模的太阳能和风能项目、加强电网建设以及投资于节能建筑设计和电器设备。<sup>24</sup>
在第28届联合国气候变化大会(COP28)上,各国宣布了关键的能源目标。其中包括“全球可再生能源和能源效率承诺”,该承诺呼吁到2030年将可再生能源装机容量提高两倍,能源效率提高一倍。另一目标是以公正、有序和公平的方式逐步淘汰能源系统中的化石燃料,到2050年实现净零排放,并将全球变暖幅度控制在1.5摄氏度以内。<sup>25</sup> 尽管实施路径尚不明朗,但这些目标为能源转型之路指明了方向。实现这些目标需要对能源系统进行改革和投资。虽然各国政府已经启动了一些针对性措施,但仍需要采取更加果断的行动。制定符合当地优先事项和挑战的定制化政策方案的重要性日益凸显。这些方案可以将资源集中投入到影响最大的领域,从而加速转型,促进更平稳、更有效的转型进程。
在充满复杂性和不确定性的格局中,前进的方向依然清晰:现在是价值链上所有利益相关者——涵盖供应、需求和分销,包括公共和私营部门——采取果断行动的时候了。这意味着要加大力度,通过实施创新解决方案、调动投资和推动大胆的政策改革来改造能源系统。通过把握能源转型的势头,利益相关者可以规划通往公平、安全和可持续能源未来的道路。
图1:能源转型中的波动期,2020-2023年
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。