4. 子指数和维度趋势
4.1 主要发现
如前所述,ETI 总体得分由两个子指数构成:能源系统绩效和转型准备度。下图显示了各国根据其 2021 年这两个子指数得分在四个象限中的分布情况,以及各象限国家 2021 年和 2012 年的累计 GDP(名义值)和燃料燃烧产生的二氧化碳排放量,以反映这一时期的净进展。
2021 年 ETI 系统性能和过渡准备度评分
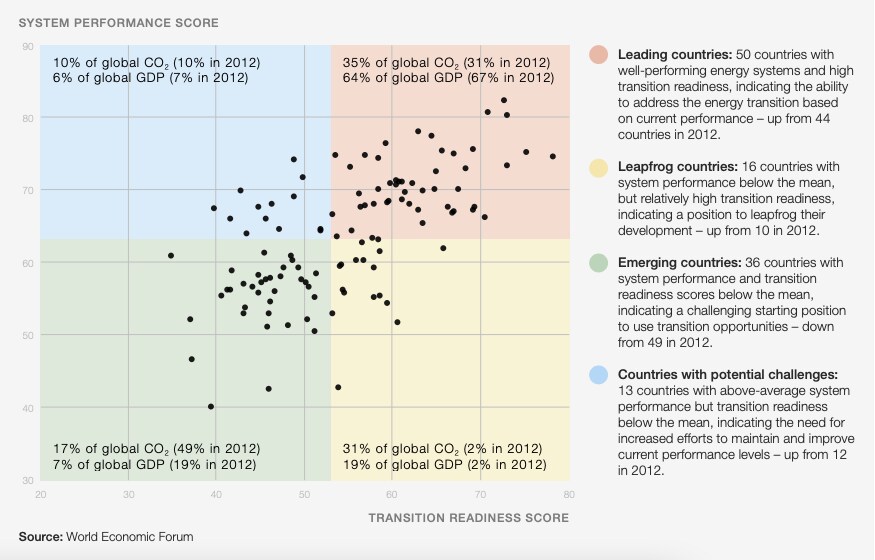
该图将每个国家分配到四个象限之一:
领先国家——拥有运行良好的能源系统和高度的转型准备
跨越式国家——系统性能低于平均水平,但转型准备度高
新兴国家——系统性能低于平均水平,转型准备程度也低于平均水平
面临潜在挑战的国家——系统性能高于平均水平,但转型准备低于平均水平
在那些面临潜在挑战、当前系统性能高但有利环境薄弱的国家中,自2012年以来进展相对缓慢。这些国家能源系统的强劲表现得益于丰富的自然资源禀赋和稳固的传统能源基础设施。然而,鉴于传统能源基础设施的惯性,这些优势也可能成为加速能源转型进程的阻碍。
过去十年,领先国家的发展轨迹基本一致,展现了构建强有力的有利环境和持续推进能源转型政策的优势。对于能源系统性能低于平均水平的国家(主要是能源需求不断增长的国家),它们已显著地从“新兴”类别跃升至“跨越式”类别,这标志着新兴需求中心的有利环境正在逐步加强。
能源转型为新兴经济体提供了一个机会,使其能够利用新能源技术日益增长的成本竞争力来避免碳锁定风险。
4.2 系统性能
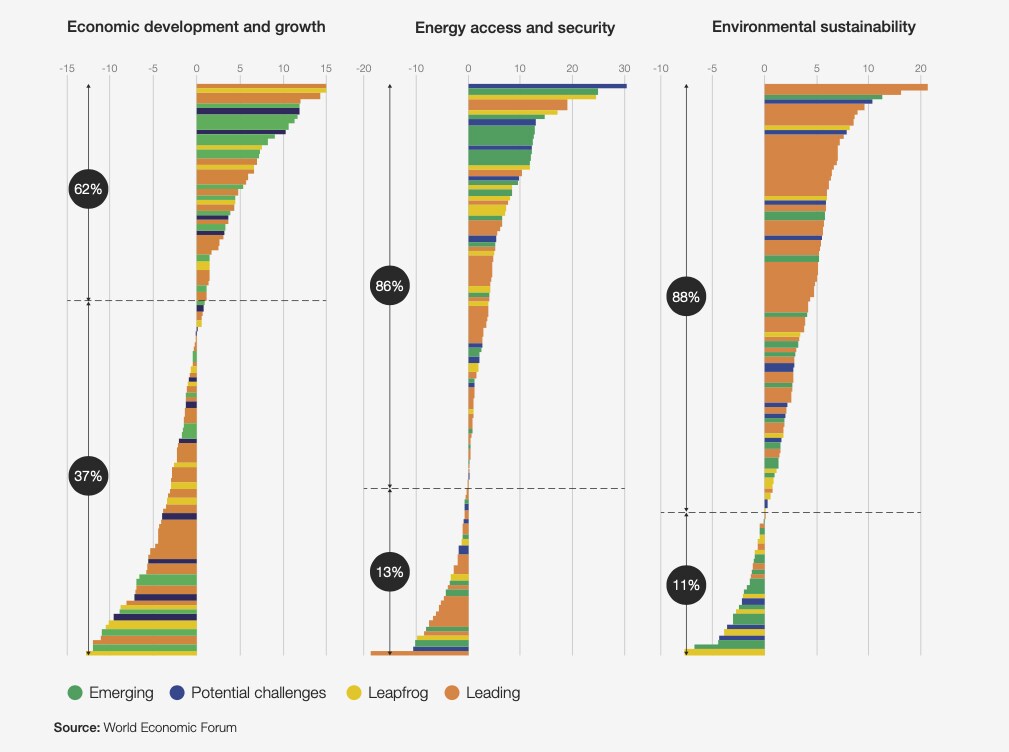
过去十年,ETI 追踪的国家中有 70% 提高了能源系统绩效得分,这有力地表明了其能源系统在以下三个绩效维度上的能力不断增强:
经济发展与增长
能源获取与安全
环境可持续性
然而,系统性能的改善模式因维度而异。自2012年以来,超过70%的国家(占全球能源供应总量的86%)在能源获取和安全方面的得分有所提高。新兴经济体和跨越式经济体在能源获取改善的推动下,取得了更高的相对收益。领先经济体仅取得了微小的进步,考虑到其现有能源系统基础设施的成熟度,这也在意料之中。环境可持续性维度也呈现出类似的趋势,在这一维度上取得进步的国家数量大致相当。然而,新兴经济体和跨越式经济体在环境可持续性方面的收益更高,这得益于其有利环境的改善。
经济增长和发展方面的趋势喜忧参半,过去十年中超过半数的国家出现了倒退。相对而言,新兴经济体在这一方面取得了更快的进展,但它们的平均得分仍然比领先国家低30%。
以下各节将进一步深入探讨过去十年中各国在这些方面的演变。
4.2.1 经济发展与增长
能源转型对经济发展和增长至关重要,这源于能源部门在社会经济发展中扮演的关键角色。当前的经济增长路径依赖于充足、安全且价格合理的能源供应。正如世界各地的新兴经济体所展现的那样,随着经济增长的推进,能源需求也在不断增长。虽然经济增长可能并非能源转型的唯一目标,但其带来的经济效益应该大于成本。
能源转型指数(ETI)的经济发展与增长维度追踪各国能源行业的可负担性、竞争力和财政影响。过去十年,该维度的全球平均得分基本保持平稳,反映出经济增长与能源生产和消费脱钩的挑战依然存在。然而,各国的发展趋势会因经济发展阶段的不同而有所差异。
在过去十年中,超过四分之三的受追踪国家提高了其能源转型指数(ETI)的总体得分,但只有不到一半的国家能够在提高总体得分的同时,提升其经济发展和增长维度的得分。这种影响在发达经济体中更为显著,主要原因是过去十年中,该类国家的平均家庭电价实际上涨了25%。例如,2010年至2019年间,欧盟零售电价的涨幅超过了消费者价格指数的涨幅。<sup>15</sup>与此同时,能源消费的外部性定价仍然不合理,这可能会加剧能源负担能力方面的挑战。 尽管能源转型失败的代价可能高于能源转型本身的代价,但分配问题仍然是这一挑战的核心,尤其是在全球收入不平等日益加剧的背景下<sup>16</sup>。。
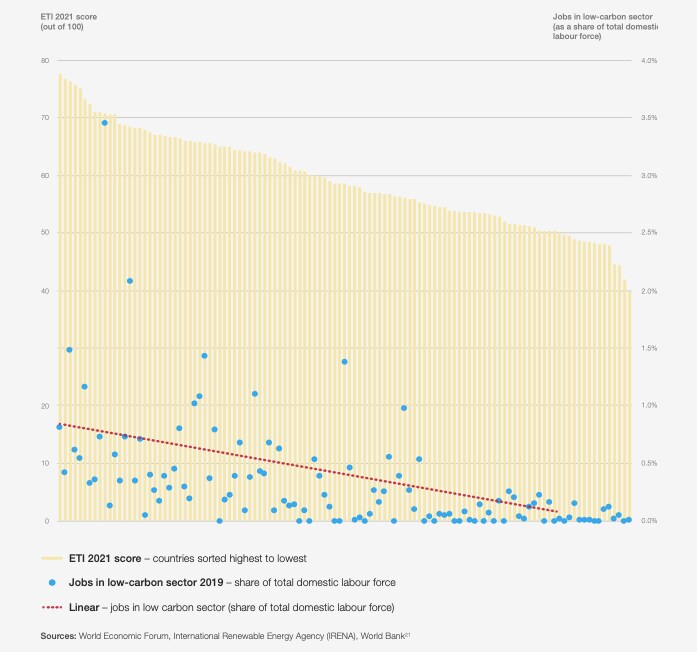
能源转型对劳动力市场的影响是“公正转型”挑战的核心(见下图)。尽管能源转型将通过政策和投资创造大量就业机会,但也导致化石燃料行业的就业岗位流失。根据国际劳工组织(ILO)的数据,向可持续发展模式的转变预计将在2030年之前创造1800万个净就业岗位<sup>17</sup>。
如下图所示,在能源转型指数(ETI)中领先的国家,其低碳行业就业岗位占国内劳动力总数的比例更高。有证据表明,可再生能源和能源效率领域的就业岗位在地域分布上更加多元化,性别构成也更加多样化<sup>18</sup>,并且更有可能雇用年轻人——这与化石燃料行业更为集中、性别构成更为严重且劳动力老龄化的现状形成鲜明对比<sup>19</sup>。然而,短期内,新就业岗位的地域重新分布和出现时间可能会造成劳动力市场混乱,对依赖化石燃料行业的社区造成不成比例的影响。因此,应重点开展针对化石燃料行业工人的技能再培训和职业康复的社会项目,并投资于当地低碳价值链的发展。这些措施对于从能源转型中获得就业红利至关重要。目前,各国正重新分配公共资金以推动新冠疫情后的经济复苏,这为各国解决这一不平衡问题提供了契机。
ETI 2021 得分和低碳行业就业百分比
新冠疫情导致能源消费模式发生转变——这主要归因于远程办公安排、商务旅行减少以及数字化服务的指数级增长。此外,越来越多的主要汽车制造商正积极推进产品线的电气化。这些趋势可能对石油需求产生持久影响。尽管对石油需求峰值的预测差异很大,但一些分析人士认为,疫情可能加速了这一进程,并对整个石油供应链上的国家产生影响<sup>22</sup>。对于产油国而言,这加剧了其经济多元化的紧迫性,以维持稳定的财政收入来源,并利用传统技术和运营专长带来的协同效应,在新兴能源格局中获得竞争优势。对于能源消费国而言,道路交通消费税是其税基的重要组成部分(例如,经合组织国家的税率为5%),而出行习惯的潜在变化和交通运输的电气化可能会削弱这一税基<sup>23</sup>。这凸显了对化石燃料消费的外部性进行有效定价以及进行财政改革以设计面向低碳未来的税收制度的必要性。
4.2.2 能源获取与安全
全球平均得分在能源获取和安全维度上仍然最高。自2010年以来,超过70%的国家在该维度上的得分有所提高。发达经济体和大型燃料出口国得分较高,这得益于其更成熟的能源基础设施和国内储备。该维度进步最大的是中低收入和低收入国家,特别是撒哈拉以南非洲以及新兴和发展中亚洲国家(例如加纳、肯尼亚、莫桑比克、柬埔寨和越南),这些国家在过去十年中稳步提高了电力普及率。根据国际能源署(IEA)的定义,能源安全是指“以可负担的价格不间断地获得能源”。对于依赖进口能源供应的国家而言,保持进口来源的多样性至关重要。能源转型指数(ETI)的趋势表明,过去十年中,大多数国家在进口来源和能源结构方面都取得了积极进展。 可再生能源和能源效率具有协同效应,既能减少对进口的依赖,又能增加能源结构的多样性,凸显了能源转型带来的安全收益。
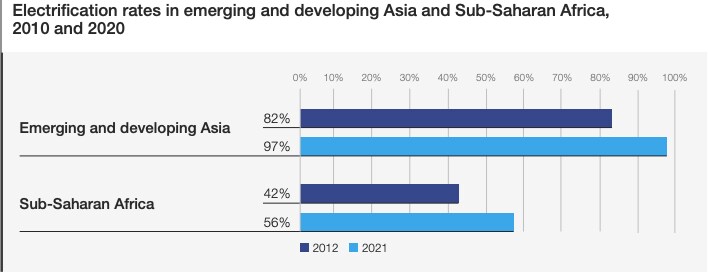
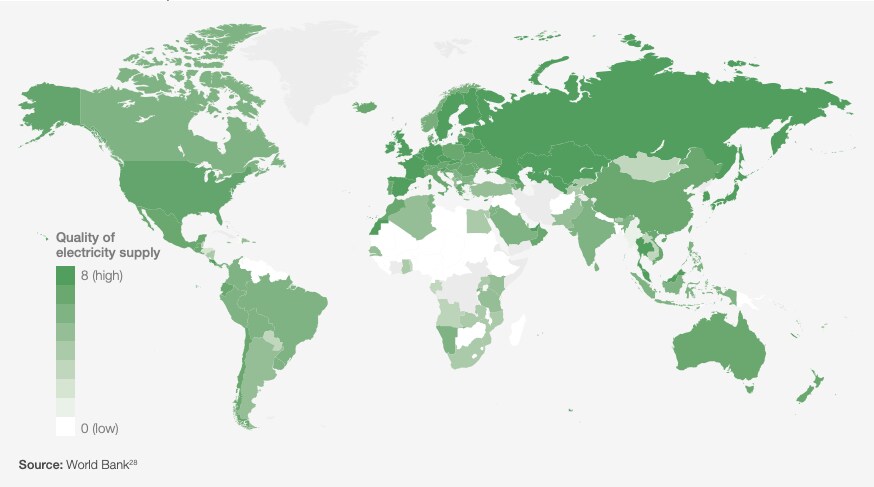
2019年,全球无电人口数量降至7.7亿,创历史新低。然而,进展仍然不均衡,目前75%的无电人口生活在撒哈拉以南非洲地区,而且由于人口增长,这一比例还在上升(据国际能源署数据)。此外,新冠疫情也对过去取得的进展构成威胁。国际能源署预测,2020年撒哈拉以南非洲地区的无电人口数量将会增加,这将使许多国家距离2030年实现全民用电的目标更加遥远。除了能源获取之外,电力质量和可靠性也至关重要。下图显示了电力供应质量面临的挑战,尤其是在撒哈拉以南非洲国家。可靠的电力供应对于提供包括医疗保健在内的公共服务至关重要<sup>24</sup>。缺乏可靠的电力供应是阻碍非洲国家快速开展新冠病毒检测和疫苗接种计划的瓶颈之一<sup>25</sup>。几乎在所有国家,收入最高的10%人群的能源消耗量是收入最低的10%人群的20倍<sup>26</sup>。能源普及计划需要重点关注能源供应质量、家庭可获得的能源服务的多样性以及全国范围内的能源消费分布。解决能源获取方面的不平等问题是确保能源转型韧性的重要机制。
电力供应质量(2019 年)- 世界银行28
随着能源系统向更具可变性和分布式发电的系统转型,关注电网韧性显得尤为重要。近期发生的极端天气事件——包括加利福尼亚州和澳大利亚的野火,以及德克萨斯州<sup>29</sup>和日本<sup>30</sup>的寒潮——表明,电网运营商也需要意识到尾部风险,并制定能够从危机中快速恢复的电网计划。埃森哲<sup>31</sup>最近的一项研究指出,面对极端天气事件,提高电网安全性和可靠性的途径包括:增强系统灵活性、提高电网恢复效率、加强网络加固、与利益相关者进行有效沟通以及准确预测天气及其影响。 随着终端用电电气化,电力在最终需求中所占比例不断增加,极端天气事件日益不可预测性和频繁发生带来的风险也随之加剧,使得电网成为能源转型中一个严重的脆弱领域。
4.2.3 环境可持续性
近年来,能源强度方面取得了令人鼓舞的进展,2021年全球能源强度指数(ETI)平均得分创历史新高,所有指标均有所提升。这一进展主要归功于能源强度的降低——能源强度是指单位产出或产品所需的能量(衡量能源效率的基本指标)。能源强度的降低有助于减少碳排放,并通过改善空气质量、降低家庭和企业的能源成本等协同效益,提高能源对民生的边际贡献。
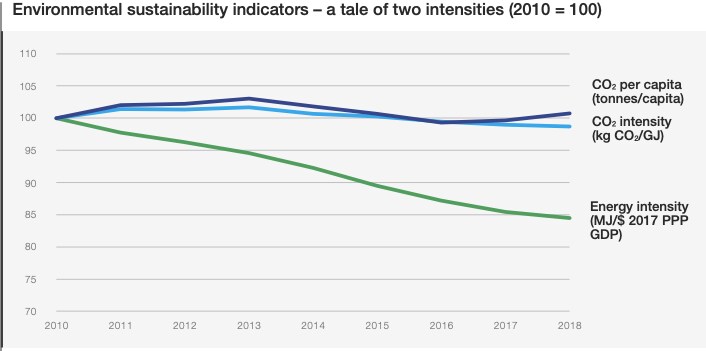
下图展现了两种截然不同的能源强度。2010年至2018年间,全球能源强度下降了15%,表明一次能源消耗与GDP增长脱钩,这主要得益于能源效率的提高等因素。降低经济对能源的依赖固然至关重要,但对于改善环境可持续性而言,降低能源使用的碳排放强度同样重要——碳排放强度(ETI)以每单位能源供应的二氧化碳排放量来衡量。自2010年以来,全球能源使用的二氧化碳排放强度基本保持不变,这表明人们仍然依赖高碳能源,并且传统能源基础设施的惯性依然存在。
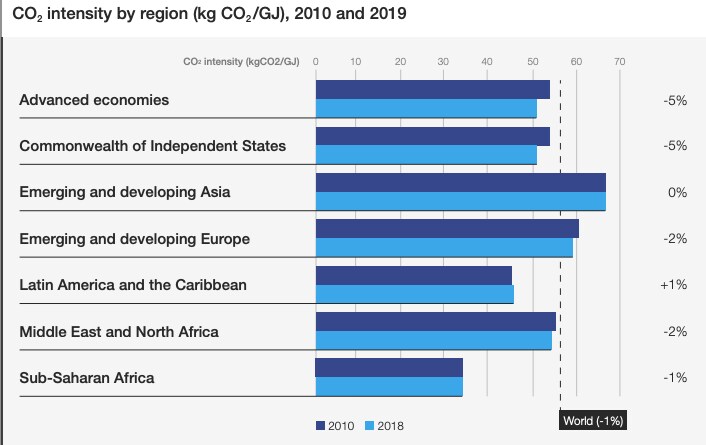
区域视角显示出显著差异(见下图)。由于能源生产中碳含量的持续降低,发达经济体和欧洲大部分地区的二氧化碳排放强度有所下降。这主要是由于发电方式从煤炭转向天然气。然而,在能源需求不断增长的地区——新兴亚洲、拉丁美洲和撒哈拉以南非洲——二氧化碳排放强度却停滞不前甚至上升。这表明,过去十年中,高碳排放源持续推动了新增能源需求。人均排放量的趋势也支持这一结论。尽管北美和欧洲的绝对排放量仍然高于世界其他地区,但其人均二氧化碳排放量却在下降。然而,在能源需求增长最快的地区,人均二氧化碳排放量却有所上升。
在未来十年,加快推进这些滞后变量的改善,包括在已取得进展的发达经济体中,将是衡量成功与否的关键指标。各国应努力降低所有终端能源生产环节的碳排放量。 需要加大力度进行技术转让、提供融资渠道和促进国际合作,使发展中国家能够以比发达国家更低的二氧化碳排放强度满足新的需求增长。
除电力行业外,其他行业,例如交通运输、制造业和建筑环境,也需要关注降低排放强度。能源密集型产业(包括石油和天然气生产国)所在的国家可以通过重点降低排放强度来改善这一状况。例如,加拿大政府已制定新规,要求石油和天然气行业到2025年将其甲烷排放量在2012年的基础上减少40%。
。
4.3 过渡准备
能源系统能否实现前几节所述的各项要务,取决于是否存在有利于能源转型的环境,而能源转型倡议(ETI)框架中的转型准备度子指数则衡量了这一环境。能源转型准备度取决于诸多因素,包括政策环境的稳定性、政治承诺的程度、投资环境和资本获取渠道、消费者参与度以及新技术的开发和应用。
尽管今年的平均转型准备度得分较高(54.7,高于2012年的53.5),但各维度的进展情况却喜忧参半。自2012年以来的数据显示,在监管和政治承诺以及资本和投资方面取得了显著进展,这体现在国际社会对气候行动承诺的增加以及能源转型融资水平的提高<sup>34</sup>。其他准备度维度的进展则较为缓慢,例如能源系统结构,该维度反映了一个国家能源需求和供应来源的转型情况。
4.3.1 监管与政治承诺
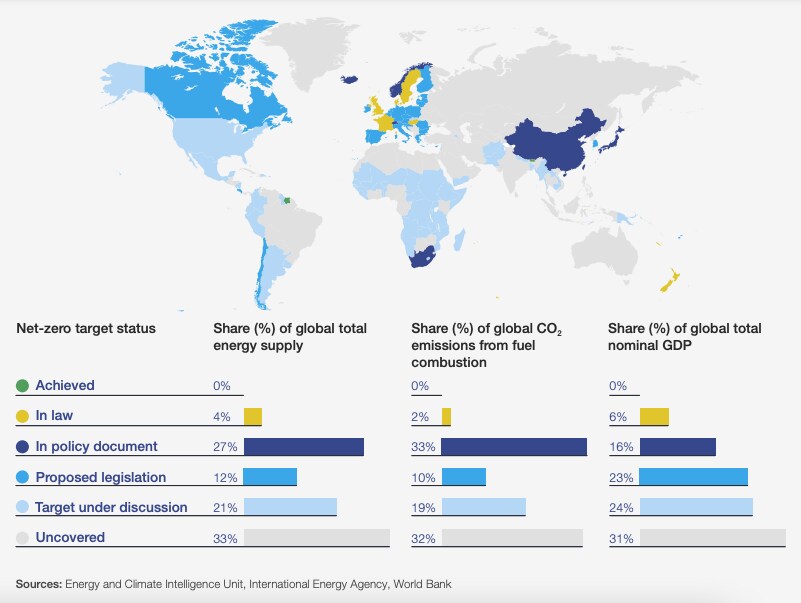
政治承诺的增强和监管支持的改善令人鼓舞,这推动了能源转型。去年,净零排放的公告和目标层出不穷。目前,全球约68%的燃料燃烧排放已被纳入某种形式的净零排放目标<sup>35</sup>,而一年前这一比例仅为16%。其中,中国发布的政策指令力争在2060年实现净零排放,这是最引人注目的举措之一。然而,这种雄心壮志的提升需要体现在立法、政策和监管中,并辅以具体的路线图和里程碑<sup>36</sup>。
2020年各国净零排放目标现状
4.3.2 资本和投资
资本和投资是另一个推动能源转型的重要因素,过去十年来发展势头强劲,这主要得益于信贷渠道的改善和投资自由度的提高。这为能源转型投资奠定了基础。大量资金正涌入能源转型领域,2020年全球投资总额达到5010亿美元,高于2019年的4580亿美元。然而,成熟的可再生能源技术占据了大部分投资,而其他能源转型领域,例如交通运输、电热供热、储能以及碳捕获与封存(CCS),仅占总投资的一小部分。
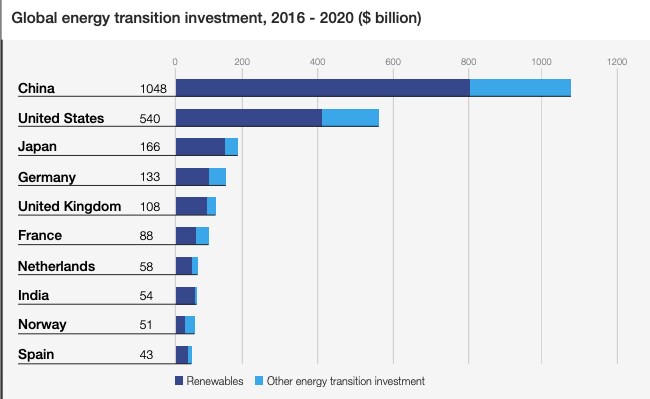
上图显示,能源转型投资集中在少数几个经济体,其中中国和美国占据了大部分投资份额。然而,排名前十以外的投资正在稳步增长。越南、肯尼亚、巴西、南非和智利等国的经验表明,通过制定合适的扶持政策、完善基础设施并更好地融入全球金融市场,可以吸引创纪录的新投资。各国可以通过采取包括深化国家资本市场、开发新的风险管理方案以及从低碳解决方案中获得可观回报等措施,建立一系列可融资的项目储备,从而吸引推进能源转型所需的资金。
4.3.3 能源系统结构
未来十年,政治承诺和资本投入的增加需要转化为能源结构的转型。可再生能源的装机容量和发电量已取得进展。全球电力结构中可再生能源的占比从2000年的18%增长到2019年的26%。<sup>38</sup> 这一增长主要得益于太阳能和风能装机容量的增加。太阳能和风能发电正以创纪录的速度增长,2018年至2019年间,太阳能发电量增长了22%,风能发电量增长了12%。<sup>39</sup> 最新数据显示,可再生能源在疫情期间展现出了韧性。随着全球进入封锁状态,由于需求低迷、运营成本低以及可再生能源优先接入电网,电力结构转向了可再生能源。
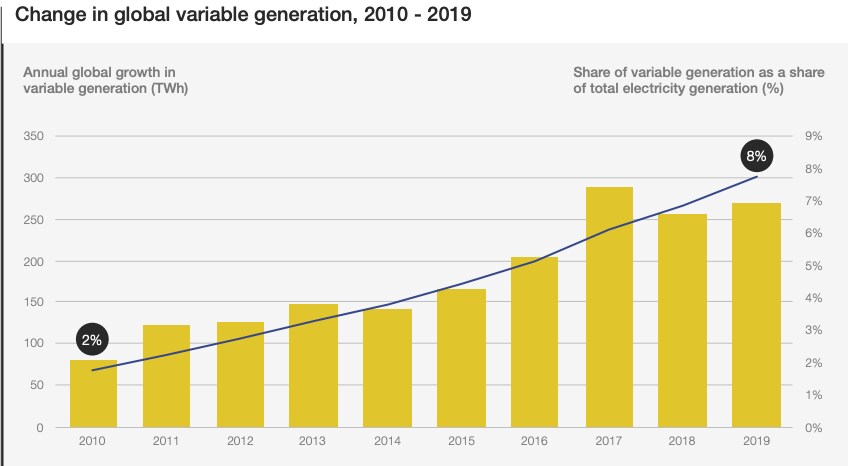
未来十年,能源行业其他领域的脱碳至关重要。要实现气候目标,需要在其他能源终端使用领域,特别是工业、暖通空调(HVAC)和交通运输领域,推进电气化。这意味着未来十年,可再生能源需要满足全球约80%的电力需求增长。
尽管可再生能源近期取得了进展,但有一种观点认为,如果排除欧洲和美国,煤炭在电力结构中的份额一直在上升而非下降。在发达经济体,由于可再生能源的持续增长和煤改气,煤炭发电似乎正在结构性下降。2019年,煤炭发电量降幅最大的是欧盟,煤炭使用量下降了19%,即1.11亿吨;其次是美国,煤炭使用量下降了14%,即8700万吨。然而,在世界许多地区,煤炭发电量仍然很高,并且还在增长。例如,在亚太地区,2019年煤炭消费量增长了1.2%,即6900万吨。
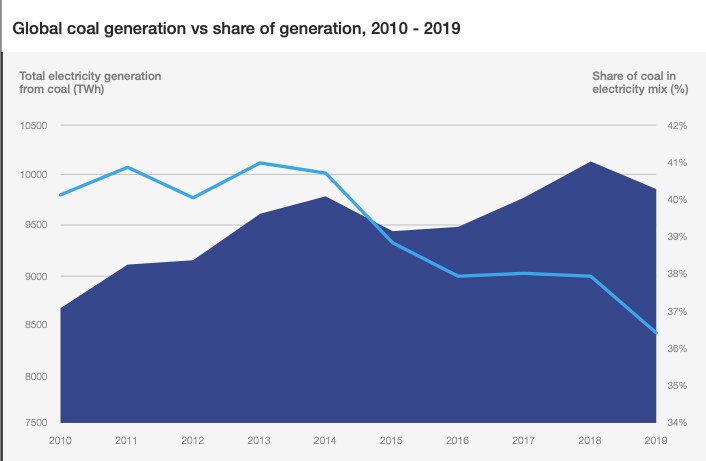
此外,尽管煤炭在全球电力结构中的占比一直在下降,但自2010年以来,煤炭发电量绝对值一直呈上升趋势,尽管2019年略有下滑(见上图)。新建燃煤电厂的运行寿命很长,可能会锁定未来数十年的碳排放。打破碳排放锁定需要提前退役现有资产,并重新评估尚未投入运营的资产的长期可行性。
世界经济论坛发布的文章,可依据《知识共享署名-非商业性使用-禁止演绎4.0国际公共许可协议》以及我方《使用条款》进行转载。 本文所表达的观点仅代表作者个人立场,并不代表世界经济论坛的观点。