保险能够分担风险带来的经济成本。但是,当保费变得难以负担时,谁来支付保障费用呢?
一栋房子可以屹立百年,但它的保险可能只有一年的保障。人们建造房屋时往往着眼于长远,而续保条款却可能随时变更。因此,当保费超出承受能力时,房子和风险依然存在,但总得有人为此买单。
2025年,全球保险公司安联警告称,差距将不断扩大:保险公司…… 涵盖更多但是,随着反映这种风险的保费超出客户的承受范围,未投保的风险可能会增长得更快。
保险使经济体能够分担风险的财务成本,但如果保险费用过高或涵盖的损失超出承保范围,则必须有人承担这些成本。在这种情况下,风险将由家庭、企业和政府承担。
预防措施、反映风险的定价以及明确的政府支持 有助于维持可保性正如安联集团所言,这将有助于增强经济韧性。
哪些方面面临风险?
在欧洲,只有大约 四分之一的损失 1980年至2024年间,极端事件造成的损失获得了保险保障。欧洲中央银行和欧盟保险监管机构2024年12月的一份报告还发现,低收入消费者持有自然灾害财产保险的比例有所下降。 从约14%降至8% 自 2022 年起。
保险覆盖范围反映了除外责任、公众意识和选择,以及价格。低收入家庭保险覆盖率的下降,加剧了那些最无力承担损失的家庭的负担能力问题。
而经济承受能力只是保障缺口的一部分。气候变化可能带来前所未有的状况,导致人们低估风险。例如, 伦敦气候适应力评估2024 年出版的一份报告描述了该市 2022 年的热浪如何导致供水紧张、道路和铁路受损以及基本服务中断。
保护工作必须从认识到风险所在开始。
保留亏损会推高保费
当保险公司承担更多灾害损失时,部分成本可能会通过更高的保费转嫁到家庭身上。
2025年1月洛杉矶山火之后,加州的最后保险保障机构——公平保险计划(FAIR Plan) 征收10亿美元 对成员保险公司而言,其中一半可向其保单持有人追偿,但须经监管机构批准。到2025年10月,监管机构已批准了该方案。 超过1.5亿美元 对 FAIR 计划之外的保单持有人收取相关附加费。
法国取消了财产灾害附加费 从12%到20% 根据2025年1月起生效的部长令,参议院财政委员会的一份报告警告说,即使是这样的增长也会带来风险。 无法保证 该方案的长期可持续性。
保险公司也会购买保障措施来防范巨额损失。2023年,提供这种保障的再保险公司提高了保险公司在赔付前必须承担的损失金额。据穆迪称,这导致保险公司…… 承担大部分保险灾害损失 过去三年,这可能会增加家庭保费的压力。
保险保障是要付出代价的。
保险费用越来越高而难以负担的问题,并非仅仅是资金短缺造成的。
全球再保险公司资本达到创纪录水平 2026年3月为7900亿美元来自外部投资者的资金,包括通过巨灾债券筹集的资金,已达到 到年中将达到1445亿美元截至2026年6月的12个月内,巨灾债券发行总额为249亿美元,这些产品 越来越多地帮助覆盖 在再保险公司减少承保范围的地区,损失更为频繁。
这笔资金将用于弥补保险损失,但附带一些条件。投资者的资金将被预留出来。 用于支付已承保的赔付这种保障持续一段特定时期,投资者期望承担风险后获得回报。增加资金投入并不能保证保费负担得起。保险公司和投资者仍然需要对……进行估算。 损失发生的可能性有多大,损失规模又有多大? 这样他们就可以进行价格覆盖。
其他形式的保护也有其局限性。 参数保险 当损失超过特定阈值时才会进行赔付,而该阈值可能与实际损失不符。例如,如果保险期间的降雨量总计为 55 毫米,而保单只在降雨量低于 50 毫米时才赔付,那么农民可能因干旱而颗粒无收。

后备方案有效,但资金至关重要。
公共后盾应该让风险成本透明化,提前提供资金保障,并将支持与预防措施挂钩。
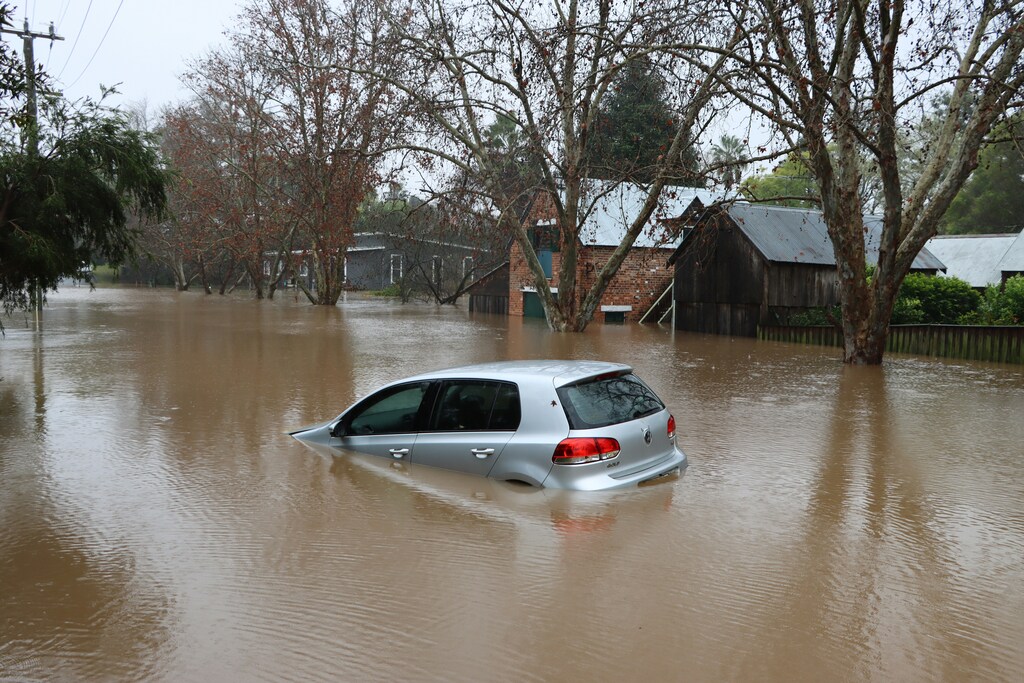
西班牙就是一个很好的例子。到2026年6月,其公共保险计划已经支付了…… 44.8亿欧元 针对2024年袭击该国(主要集中在瓦伦西亚)的洪水,政府动用了通过对符合条件的保单加收附加费预先建立的储备金,而无需…… 政府提供的财政支持 或者提高该计划的附加费。
但仅仅提供资金是不够的。如果公共支持只是反复用于重建,而没有减少风险敞口,就会削弱人们搬迁或适应的动力。保障措施应该在保护民众的同时,帮助预防下一次损失。
自然资源保护委员会对截至2022年底的保险记录进行分析后发现,严重重复损失的房产占比很高。 不到1% 这些房屋虽然只占美国国家洪水保险计划承保房屋总数的10%左右,但仅占该计划理赔总额的约10%。这些房屋平均每处都遭受过五次洪水侵袭。
该项目仍欠款 2026年3月为225亿美元国会取消 2017年债务总额达160亿美元这样一来,取消保险的成本就转嫁给了联邦政府。此类决定使保险成为一种财政政策,其影响将波及子孙后代。
谁来为我们制造的风险买单?
认识到风险只是第一步,如何应对风险最终决定了谁来承担后果。
这需要超越历史损失的考量。风险模型应将气候预测与当地建筑及其脆弱性信息相结合。政府应公布其可能需要承担的灾害成本,以及主权债务。此外,政府还应设定补贴的审查和到期日,将支持与预防措施挂钩,并在灾害发生前明确补贴方案的限额。
预防可以改变结果。 已投资20亿欧元用于防洪 1962 年汉堡发生洪水后,2016 年的一项研究报告称,易北河水位随后九次升高,但未造成重大损失。
必须及早识别风险,才能降低风险并确保保障措施在家庭的经济承受范围之内。保险和公共支持可以帮助吸收损失,但它们无法替代风险防范工作。否则,今天的房屋维护成本将转嫁给未来的纳税人,从而维持其正常运转。
一个有韧性的经济体始于了解风险敞口,尽可能减少风险敞口,然后公开决定由谁来承担剩余的风险。