在加拿大和美国,化石燃料合计占国内能源供应的80%。
但这一局面正在缓慢改变,新的预测揭示了这一变化的速度。
预计到2050年,北美国内能源消费量将下降75%,这几乎相当于全球石油需求降幅的一半。
石油和天然气行业的利益在北美根深蒂固。从密歇根州高地公园的福特工厂开始,T型车成为世界上首款量产汽车,其核心是一台汽油驱动的四缸发动机。在美国和更广阔的世界,此后的故事便已成为历史。但如今,我们正面临一场全球规模的新转型:从化石燃料转向可再生能源生产。
如今,美国仍是世界上最大的石油消费国,过去100年的大部分时间里一直如此;而在加拿大和美国,化石燃料合计占国内能源供应的80%。
然而,太阳能和风能的效率极为强大,在一代人的时间里,北美及其他地区的能源结构将发生转变。
深入解析北美的能源转型
DNV对美国和加拿大的能源转型进行了深入分析,预测了2050年最有可能出现的能源未来。该模型是在该公司开始预测全球能源转型的七年间不断完善而成的。
北美的总体情况是国内脱碳。化石燃料在能源供应中所占的80%比例,到2050年将降至略低于一半。这主要将由快速电气化推动,尤其是道路交通和家庭领域的电气化,以及太阳能和风能发电量的增长,以此作为生产电力的手段。
预计到2050年,北美国内能源消费量将下降75%,这几乎相当于全球石油需求降幅的一半。综合考虑,2022年美国和加拿大的石油产量约为每日1700万桶(Mbpd),DMV的预测认为其产量将在2024年前后趋于平稳,最终到2050年降至仅每日700万桶。不过,这片“大石油之地”仍将是黑色原油的主要生产地,尽管市场规模将大幅缩小。石油出口量将增长至2030年,随后趋于稳定,而天然气出口量将保持在当前水平不变。
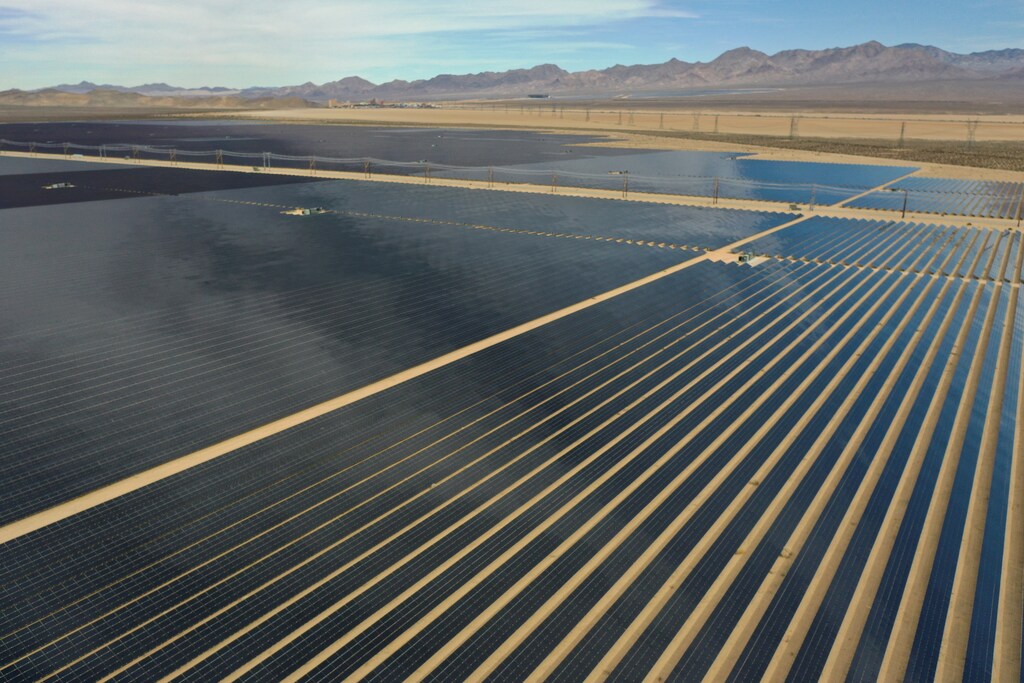
到2050年,电力在终端能源需求中的占比将增至41%,而2022年为21%。目前,太阳能是电力行业中仅次于水电和风电的第三大可再生能源。到2050年,太阳能光伏发电量将比当前水平增长15倍,占北美全部发电量的近一半,并将成为该地区的主要电力来源。
至少在短期内,风能的发展因供应链面临的通胀压力而变得复杂。然而,在《通胀削减法案》(IRA)和2023年《加拿大清洁能源计划》的推动下,DMV预测,到本世纪中叶,风能将增长8倍,占两国发电量的35%。

政策在能源转型中的作用
政策在改变北美能源供应和消费方式方面发挥着重要作用。《通胀削减法案》主要通过为转型所必需的技术提供稳定性,正在加速美国的能源转型。
例如,美国风电的发展在很大程度上是由1992年首次颁布的生产税收抵免政策推动的,但该政策是以一年或两年为周期断断续续地实施的。《通胀削减法案》提供了为期十年的支持窗口,不仅惠及风电,也惠及氢能和直接空气捕集等较不成熟的产业;直接空气捕集是一种从大气中提取碳的技术。
尽管《通胀削减法案》正在加速能源转型,同一政府却批准了阿拉斯加大型“威洛”项目的开发,该项目蕴藏多达6亿桶石油。这反映出,即便各国政府热衷于增加绿色能源供应,它们仍在优先考虑能源安全,而石油仍被视为实现这一目标的途径。
尽管《通胀削减法案》加快了美国的能源转型,但要实现2050年净零排放,仍需更多努力。根据目前的预测,到2050年,北美人均排放量很可能是欧洲的三倍。要加快转型,除了现有的可再生能源支持外,还必须增加更积极减少化石燃料使用的政策。




