世界银行 Findex 调查发现,14亿成年人无法获得银行服务。
移动技术减少了发展中国家“无银行账户人群”的数量,但仍有更多工作要做。
事实证明,“金融普惠”有助于减少贫困、改善生活,对贫困女性尤其如此。
收听《达沃斯电台》播客,并在此订阅。
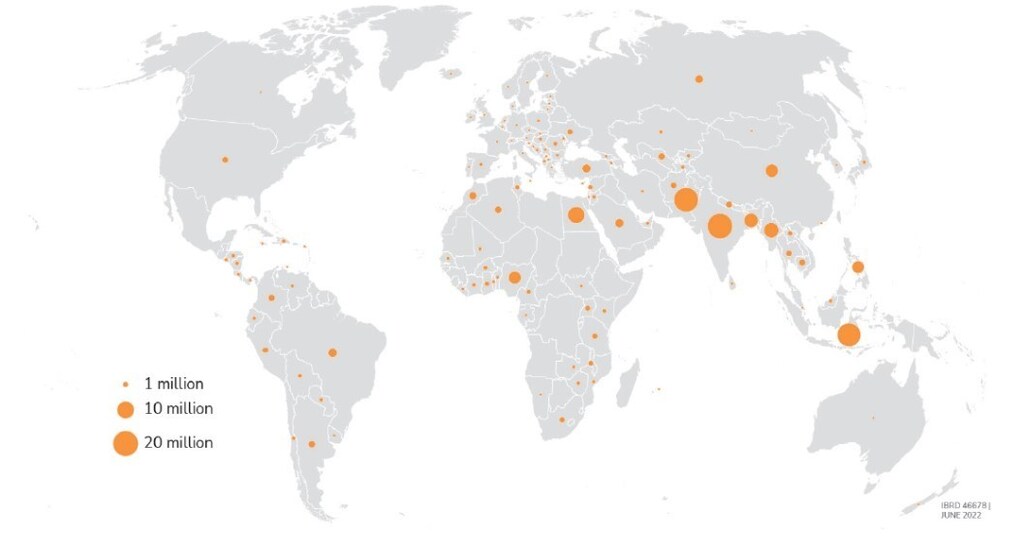
全球有14亿成年人无法获得银行服务。这意味着,与我们这些能够获得银行服务的人相比,他们更难储蓄、借款、汇款或创业。
本期《达沃斯电台》的嘉宾是金融服务可及性全球状况方面的专家,她曾参与创建全球 Findex 数据库,这是关于金融普惠的一项大型调查。
莱奥拉·克拉珀是世界银行发展研究组金融与私营部门研究团队的首席经济学家,对这一议题有真正的全球视野。她解释了金融普惠——幸运的是,这一趋势正在上升——为何对消除贫困、改善生活至关重要。
世界经济论坛正在采取哪些措施改善全球银行体系?
金融普惠:播客文字稿
罗宾·波默罗伊:我们今天要谈谈金融普惠。什么是金融普惠?
莱奥拉·克拉珀:金融普惠意味着家庭和企业能够获得适当的金融服务,并能有效使用这些服务;这些服务应在监管完善的环境中,以负责任、可持续的方式提供。
具体来说,这意味着女性在家以外有安全的地方存放自己的钱。她们的劳动报酬会汇入账户,不必口袋里揣着一大笔现金回家。她们可以直接用手机,更方便、实惠地把钱汇给农村地区或国外的家人。
商户通过银行卡或手机向供应商付款、收取顾客款项后,可以建立信用记录,以更优惠的条件获得信贷,并增加库存。
金融普惠,包括获得数字金融服务,是一项重要的政策目标,因为它能帮助人们更好地管理资金。账户让你更能掌控自己的钱财和财务生活。
研究表明,女性开立账户后会增加储蓄、加大对子女教育的支出,并投资于商业机会。换句话说,拥有账户可以让女性更好地保护隐私、保障安全,并掌控自己的资金。
例如,印度一项近期针对政府就业保障计划的研究发现,该计划覆盖了超过1亿人。研究发现,将补助直接支付到女性本人的金融机构账户,而不是她们丈夫或其他男性户主的账户,可以增强女性对资金的掌控,影响阻碍女性工作的性别规范,并激励女性就业;相比之下,以现金领取补助的女性则没有这些变化。影响最大的是那些丈夫最反对妻子工作的女性。
罗宾·波默罗伊:所以我们这里只是在谈女性获得银行和金融服务的机会,还是有时也包括男性?
莱奥拉·克拉珀:我们谈的是更广泛的问题,即所有成年人都能获得账户,包括女性、男性、年轻人、老年人,当然也包括较贫困的成年人。
获得金融服务,包括账户、信贷和数字支付,都有好处。不过,除研究发现拥有账户给所有成年人带来的诸多益处外,账户还能提供一个在家以外安全存放资金的地方,这对女性尤其有益。
罗宾·波默罗伊:我想问,谈到金融普惠时,有多少人被排除在外?不过在讨论这个问题之前,我们先谈谈 Findex。你的个人简介写着,你是全球 Findex 数据库的创始人。这对今天的讨论非常重要。请告诉我们它是什么。
莱奥拉·克拉珀:自2011年以来,Findex 数据库一直在衡量世界各地成年人如何储蓄、借款、付款以及管理财务风险。我们的核心指标是个人是否拥有银行或其他受监管金融机构的账户,包括移动货币账户。如今,全球76%的成年人拥有账户,而十年前这一比例仅为一半。这也被列为联合国可持续发展目标8.1。
2021年版数据库基于具有全国代表性的调查,在新冠疫情期间对123个经济体的12.8万名成年人进行了调查,衡量他们获取和使用正规及非正规金融服务的情况,包括使用银行卡、手机和互联网进行数字支付,以及采用数字商户支付的情况,例如如何购买食品杂货、如何支付水电等公用事业账单;还询问了人们的财务忧虑,以及他们筹措应急资金的能力。
我们开始收集这些数据,是因为我们对账户所有权等数据直接从银行收集、却像一个黑箱的情况感到沮丧。我们不知道有账户的女性人数与男性相比如何,不知道较贫困成年人进行数字支付的人数与较富裕成年人相比如何,也不知道有多少年轻人在储蓄。但现在我们知道了。揭示账户所有权方面的这些差距,对政策制定者和从业者设计更好的政策和产品非常重要。
罗宾·波默罗伊:请再介绍一些数据。听起来,纳入某种金融服务的人口比例大幅上升了。目前全球的关键数据是什么?
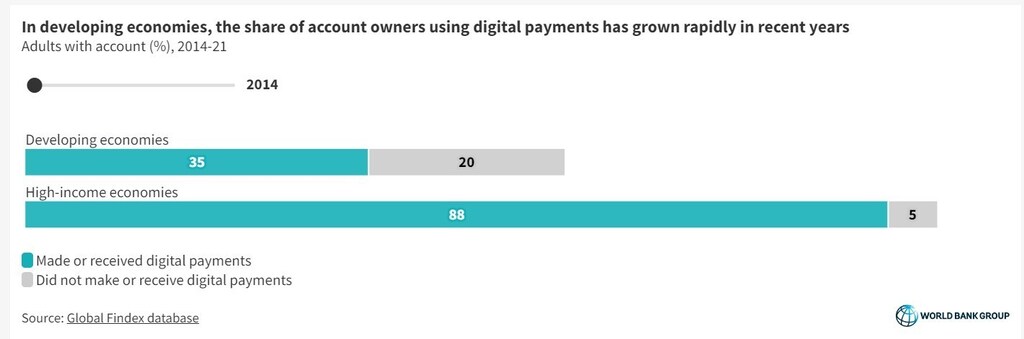
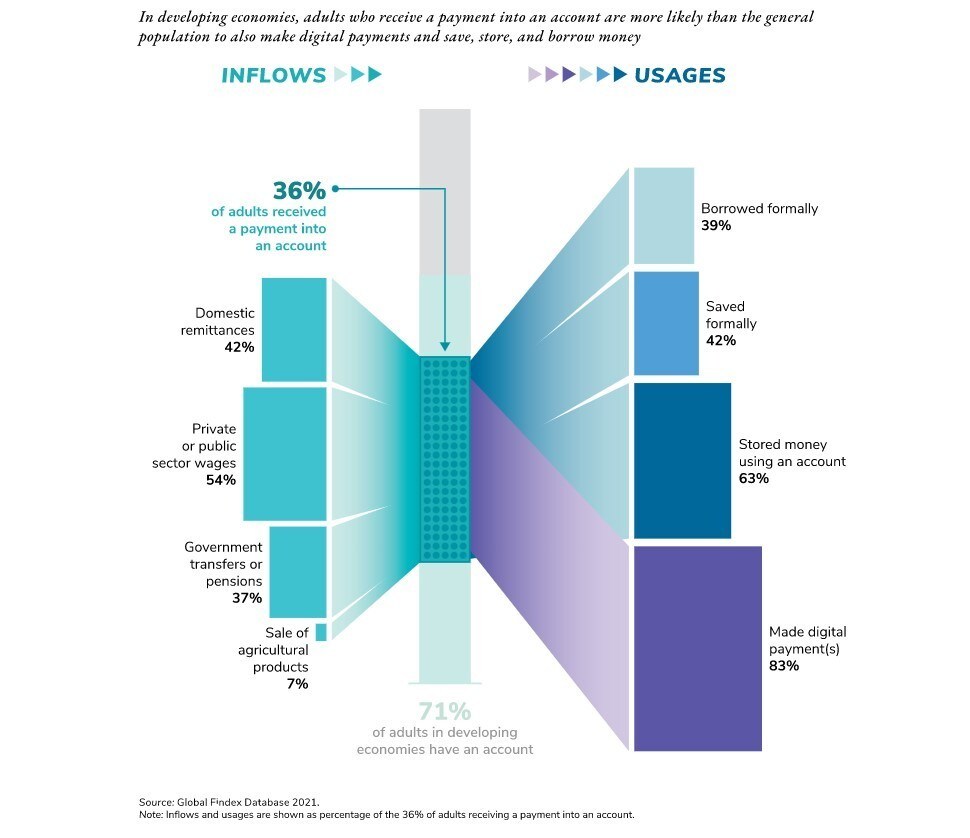
莱奥拉·克拉珀:我们发现,全球76%的成年人在银行或金融服务提供商处拥有账户,其中包括移动货币账户。这类账户开在手机上,由金融科技公司或移动货币服务提供商提供。在发展中国家,71%的成年人拥有账户;自我们十年前开始收集数据以来,这一比例上升了30多个百分点。
罗宾·波默罗伊:是什么推动了这一趋势和增长?
莱奥拉·克拉珀:各国政府采取了许多措施来支持金融普惠,包括制定法规,允许金融科技公司和移动货币服务提供商等非银行机构参与竞争。政府还投资基础设施、移动技术和电气化,推动代理网点发展,包括银行代理和移动货币代理,让人们能够在当地、在自己的社区获得服务。
罗宾·波默罗伊:这种增长是否发生在世界各地较贫困的国家?
莱奥拉·克拉珀:是的。过去十年,一些人口大国的账户数量激增,尤其是中国和印度。但这一轮数据所显示的增长更具包容性。我们看到世界各地都有增长,包括拉丁美洲、非洲和亚洲。
罗宾·波默罗伊:那么,改善金融普惠最容易采取哪些措施?
莱奥拉·克拉珀:显然,我们还有很长的路要走:仍有14亿成年人没有银行账户,而许多拥有账户的成年人并不使用账户。要覆盖剩下的30%并不容易。
Findex 数据的一项特别之处在于,我们可以询问没有银行账户的人为什么没有账户。调查问了人们为何没有银行账户。只有3%的成年人表示,他们没有账户的唯一原因是自己不需要账户。这充分说明,无银行账户人群对金融服务有着大量未满足的需求。如果能为他们提供符合需求、优质且价格实惠的产品,他们很可能愿意使用。
“仍有14亿成年人没有银行账户,而许多拥有账户的成年人并不使用账户。要覆盖剩下的30%并不容易。”
莱奥拉·克拉珀,世界银行
许多国家还缺乏支付处理所需的可靠电力等基础设施;无银行账户人群居住的地区往往没有银行网点,而且许多金融服务设计不佳,最需要服务的客户难以使用。
许多没有银行账户的成年人告诉我们,银行服务实在太贵,也离得太远。
一种解决方案是数字金融服务,包括金融科技公司和移动货币服务提供商提供的服务。这些服务利用移动技术,有助于缓解金融机构与客户之间的实体距离问题。
例如,亚洲偏远地区或非洲村庄可能没有银行网点或自动取款机。如今,大多数地区都有当地商户代理,他们不仅出售手机通话时长,也越来越多地提供金融服务。这样,当地村民就不必再花时间和交通费前往正规金融服务网点。
例如,在南亚,我们发现有2.4亿没有银行账户的成年人拥有手机。这超过了该地区4.3亿无银行账户成年人的一半。但没有银行账户的成年人往往缺少获得金融服务和移动服务所需的基本工具。
一大障碍是缺少政府签发的身份证明,无银行账户人群经常提到这一点。尤其是在撒哈拉以南非洲,该地区37%的无银行账户成年人表示,缺少证件是他们没有金融机构账户的原因之一。另有30%的无银行账户人群在开设移动货币账户时面临障碍。
“30%的无银行账户人群在开设移动货币账户时面临障碍。”
莱奥拉·克拉珀,世界银行
Findex 数据库还纳入了我们与世界银行发展信息技术团队共同收集的数据。我们发现,在撒哈拉以南非洲,超过1亿成年人,也就是16%的成年人,没有银行账户,也没有身份证明。
政府还可以采取一项非常直接的措施:率先将部分政府支付数字化。Findex 数据显示,约有8500万没有银行账户的成年人以现金领取政府款项,包括工资、养老金和政府补助转移支付。研究表明,政府将其中部分款项转入账户支付,成本会更低,也能减少资金流失和腐败。将部分款项转入账户,可以成为帮助更多无银行账户人群开立账户的切入点。
我举个例子来说明。我们很荣幸能在全球30多个国家试行 Findex 问卷。一位同事与赞比亚一名农村地区的女教师交谈时,她告诉同事,每个月她都得把村里的学校停课两天,前往首都领取工资。她抱怨交通费用,也担心揣着一大笔现金回家的路上会有安全风险。
试想一下,如果政府将支付给这名教师的工资数字化。研究表明,这对政府更有利:成本更低、更安全,资金也更有可能真正到达她手中,还能减少腐败。这也能为教师节省交通费用。但最终,这项措施可能产生的最大影响,是让教师每个月能多开课一两天。因此,我们认为,金融普惠和支付数字化具有更广泛的发展目标,能够助力社会发展。
罗宾·波默罗伊:能否介绍一下这些移动技术是如何运作的?因为西方国家等较富裕国家的人,可能有一个沿用多年的传统银行账户。现在或许也能通过网上银行办理业务,但基本上他们是在银行开有一个账户。你说的某些较贫困国家的移动金融服务,情况并非如此。能否举例说明,比如赞比亚那位女性如果有一项她可以使用的金融服务,你设想的服务会是什么样?
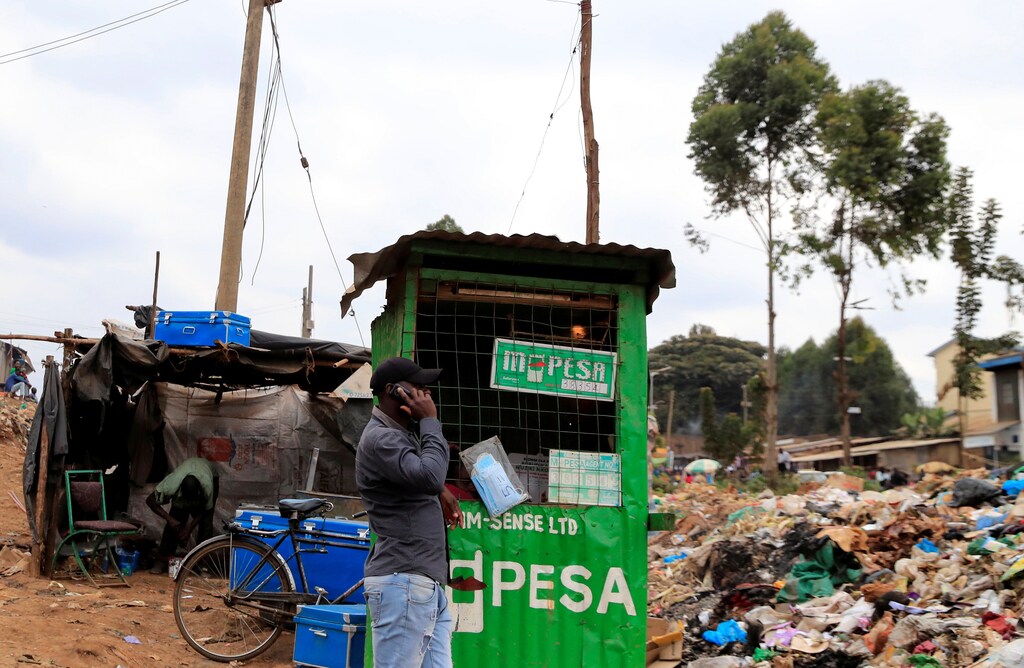
莱奥拉·克拉珀:撒哈拉以南非洲一种常见的模式是由电信运营商提供金融服务。例如,Orange和M-PESA都是肯尼亚的领先企业。电信运营商提供账户,通常只需一部能收发短信的简单手机即可使用。人们可以存取款,办理业务的网点与出售手机通话时长的代理网点相同。
想象一下,在没有银行或自动取款机的农村村庄里,有一位移动代理,通常是服务对象熟悉的人。可能是社区成员,也可能是他们信任的亲戚,人们可以把钱存入代理处,也可以取款。
我们还看到,整个非洲越来越多的人使用移动货币账户储蓄。这类账户最初是为个人之间的支付而设计的,往往方便在城市工作的人以更实惠、安全、便捷的方式给农村地区的家人汇款。后来,这类账户的用途远不止于此。
银行往往没有针对贫困人口频繁进行的小额支付进行设计。想想一位女性,她想每天存1美元,用来支付每月账单,并希望把这1美元存放在家以外的地方。
例如,在西非有一种叫作 sousous 的模式。通常是男性骑着轻便摩托车逐户上门,每天从女性手中收取1美元,存放在安全的地方。月底时,他们会把钱还给女性,但扣除一天的储蓄金额。因此,这些女性实际上是在付费,把钱存放在家以外的安全地方。我们问她们为什么不把钱存进银行账户。她们说,去银行得坐公交车穿过城镇、排队等候,每天这样做根本不现实。
不过现在,她们可以使用街区里的移动代理,这样每天往手机绑定的移动货币账户存入1美元更方便,也无需花费。月底时,她们也能轻松取出钱来支付每月账单。
罗宾·波默罗伊:听起来,这类技术的普及有很多好处。有没有什么缺点?你的研究中,有些受访者不想接入这些服务。他们对此感到有些担心,这种担心有道理吗?
莱奥拉·克拉珀:首先,只有具备相应的金融能力和信心,并且能够独立使用账户,人们才能从拥有账户中受益。Findex 数据显示,撒哈拉以南非洲约三分之一的移动货币账户持有人告诉我们,他们无法在没有家人或代理协助的情况下使用账户。
必须认识到,如果贫困用户和缺乏金融经验的用户不懂得如何使用账户来最大限度地获益,同时规避诸多消费者保护风险,他们可能无法从拥有账户中受益。这些风险包括高额隐性费用、过度负债、欺诈和歧视。因此,政策制定者需要确保监管跟上这些数字创新,防止此类问题发生。否则,人们会不信任数字金融服务,这些发展机遇也可能因此丧失。
罗宾·波默罗伊:说到费用,你提到人们要穿过城镇,排队到实体银行存钱;但银行会收费,移动运营商大概也会收费。你知道赞比亚那位女性通过某种金融服务领取工资,需要承担多少费用吗?费用是多少?这也是一个重要障碍吗?
莱奥拉·克拉珀:费用因国家和产品而异。开立和维持银行账户往往需要付费。移动货币服务同样是为支付而创设和设计的,因此通常会对支付或取款收取费用。不过,维持和使用移动货币账户的费用通常低于银行账户。
此外,服务就在当地,确实非常方便。例如,我们开展了一些研究,考察如何利用金融科技公司向家乡汇国际汇款。高收入国家的务工人员向发展中国家汇款,比如汇往亚洲。大量研究表明,如果务工人员能通过所在企业直接汇款,而不是经由银行或汇款运营商,费用通常会低得多。
罗宾·波默罗伊:再问一个关于技术的问题。如果钱以某种方式存在手机里,比如住在非洲农村地区的人,能不能把钱取成现金?还是钱只能留在手机里,通过手机付款?
莱奥拉·克拉珀:当然可以。移动货币运营商会把所有资金存放在受监管金融机构的存款账户中,你可以随时从当地移动代理处取款。因此,原本出售手机通话和短信时长的移动代理,现在也通过受理存款和办理取款来提供金融服务。
罗宾·波默罗伊:移动技术已经存在相当长一段时间了,对吧?能否介绍一下它从什么时候开始普及?此外,还有哪些新技术?大家都在谈区块链之类的技术。它们会带来帮助吗?还是说我们更应该依靠如今已经相当成熟、技术含量不高的解决方案?
莱奥拉·克拉珀:我们在谈到 Findex 时会说,调查开始十年前,我们还没发明或构想出如今问及的一些技术。确实出现了许多技术创新,尤其是让资金更安全的创新。不过,在撒哈拉以南非洲,我们真正看到的是移动领域迅速扩张,手机技术尤其在新冠疫情期间蓬勃发展。
我们现在发现,撒哈拉以南非洲33%的成年人拥有移动货币账户,而且使用账户的用途不再局限于支付,还包括储蓄和借款。随着越来越多的成年人拥有智能手机和可上网手机,他们能够获得更多种类的金融服务。
罗宾·波默罗伊:我们可以说新冠疫情产生了什么影响?你已经提到过几次了。
莱奥拉·克拉珀:重要的是要记住,我们在2021年收集数据时,那并不是一个普通年份。疫情第一年,我们听到了很多数字技术如何帮助人们的例子,尤其是在较富裕国家,人们迅速转向混合办公,并利用数字渠道处理日常事务,例如订购食品杂货或使用路边取货服务。
诸多社交距离和出行限制,加上人们认为现金不卫生,确实加速了支付数字化的转变。
Findex 数据让我们得以量化发展中国家民众的数字化加速进程。他们第一次能够使用数字金融服务。
例如,拉丁美洲和加勒比地区的国家在疫情前已经具备数字基础设施,也有充分的数字化准备,可以加速发展,但数字金融服务成本、企业正规化和税收方面仍存在挑战。我们发现,疫情期间,40%的成年人告诉我们,他们进行了数字商户支付,其中14%的成年人首次进行商户支付,在疫情期间第一次用银行卡或手机购买食品杂货。
令人意外的不是这件事发生了,而是它发生得如此之快。
我们还了解到,在发展中国家,曾经直接通过账户缴纳水费、垃圾处理费或电费的成年人中,约三分之一是在新冠疫情开始后首次这样做的。这进一步证明,疫情推动了数字支付的普及。
这为什么重要?例如,我曾与印度一位生活在城郊地区的女性交谈。她每个月要花50卢比坐公交车去城里缴纳300卢比的电费。数字金融服务可以同时为她节省时间和金钱。
罗宾·波默罗伊:我们在这里谈了很多发展中世界。你的研究也涵盖较富裕国家吗?能否谈谈你在那里发现了什么?
莱奥拉·克拉珀:涵盖。高收入国家几乎所有成年人都表示自己会进行和接收数字支付,这在我们的社会中已十分普遍。我们真正看到的大规模普及和增长,是发展中国家在新冠疫情期间迎头赶上。不过,发达国家仍存在差距,尤其体现在储蓄频率上;较贫困成年人在获取金融服务方面也面临挑战。
罗宾·波默罗伊:那么,较贫困社区获得金融服务的状况正在改善吗?我们是否也在世界这些地区看到你所说的那种全球性积极趋势?
莱奥拉·克拉珀:是的,我们看到许多差距正在缩小,但仍发现,例如,在经历过恶性通货膨胀的国家,成年人往往不愿把钱存在银行。我们还看到,一些国家的银行业存在信任问题,这些国家曾发生过银行业危机。
只有当人们相信自己的钱存在银行是安全的,并且相信付款后款项会到账时,他们才会使用银行服务。这就是为什么必须严格执行消费者保护规定,确保不存在金融欺诈和滥用行为,并让人们对银行保持高度信任,即使是在高收入国家也是如此。
罗宾·波默罗伊:能否请您谈谈自己?为什么这个问题对您个人而言如此重要?
利奥拉·克拉珀:我走访世界各地,与人们谈论他们的财务生活,确保我们提出正确的问题。你会不断听到,人们认为所有成年人都应该有一个安全的地方存放自己的钱,这一点有多么重要。
例如,我永远不会忘记在印度农村遇到的一小群妇女。她们联合起来,把少量积蓄集中在一起,借到一笔小额小微贷款,买了一台小型手持式绞肉机,看起来像咖啡机、咖啡研磨机。她们向邻近地区的人收取使用费。她们还从微薄的利润中省下一小部分,聘请了第一位教师前往她们的村庄,教女儿们读书。
储蓄账户和信贷等基本金融服务,正是这类服务渠道,能够支持世界各地数百万女性实现她们帮助家庭和社区的想法与梦想。
我的研究大多关注数字支付给使用者带来的实际好处。它是否不仅仅是方便?
例如,我们设计了一项研究,衡量在孟加拉国直接将工资支付到工厂工人账户的影响;这些工人多数是女性。研究将她们与开了账户、但仍以现金领工资的工人进行比较。我们采访一位女工时,她告诉我们,以前她领现金工资时,婆婆会在发薪日真的守在工厂门外等她。但现在婆婆没法这样做了。直接把工资打入她的账户,让她拥有隐私、安全感,也能更好地掌控自己的钱。
研究发现,工资打入账户的工厂工人更有可能储蓄,也较少冲动消费。这些工人也更能应对突发的医疗状况和其他意外开支。相当重要的是,随着时间推移,她们学会了在无需他人帮助的情况下更好地使用金融服务,避免支付额外的代理服务费。换句话说,她们成了更精明的金融消费者。
这与其他研究结果一致。例如,研究表明,拥有账户的女性在家庭预算决策和支出方面更有发言权。菲律宾的一项研究显示,女性拥有个人账户的家庭,更有可能购买洗衣机和其他可能让女性受益更多的家居用品。
罗宾·波默罗伊:这项调查于2021年开展。下一次调查是什么时候?您预计到再次开展调查时会看到哪些变化?
利奥拉·克拉珀:因此,数据中一个令人振奋、出乎意料的发现,是数字支付的大规模普及。不过,世界已经重新开放。在我从小长大的皇后区社区,一家意大利面包店在2020年7月还只收现金;当时人们不敢使用现金,店里便安装了第一台销售点终端来接受数字支付。今年夏天我回家时,却看到橱窗里贴着一张大告示:“我们只收现金!”
所以问题是,随着世界重新开放,数字支付的普及以及支付的快速数字化还会持续吗?如果买家和使用者都能看到其中的好处,这种趋势就会持续;如果接受数字支付的商家有机会利用自己的支付记录,获得更优惠的信贷条件,也会如此。收益是否超过成本?而只有在这些服务于安全的环境中提供时,这一切才会发生。
希望我们的下一次调查能在2024年开展。
罗宾·波默罗伊:如果人们想进一步了解这个问题以及Findex数据库,可以去哪里查找?
利奥拉·克拉珀:我们在这里提供了大量数据:globalfindex.worldbank.org。我们有123个国家的数据,以及所有相关分析。
在此查找我们的所有播客:点击这里。
加入世界经济论坛播客俱乐部Facebook页面。