企业需要与可持续发展相关的报告标准,以更有效地衡量社会和环境影响,并实现《巴黎协定》的气候目标。
商界很可能很快将迎来数十年来企业会计和报告领域最重大的一些创新。
一项新研究重点指出了企业可以做好准备的五个方面。
越来越多的企业正在接纳可持续发展目标,并寻求减少其碳足迹。然而,我们仍缺乏全球性标准,使公众和投资者无法评估一家企业的可持续发展水平。
一套健全的可持续发展相关报告标准将有助于引导投资流向具有积极社会和环境影响的企业。这将推动防止气候灾难的进展,并有助于应对其他社会和政治问题。
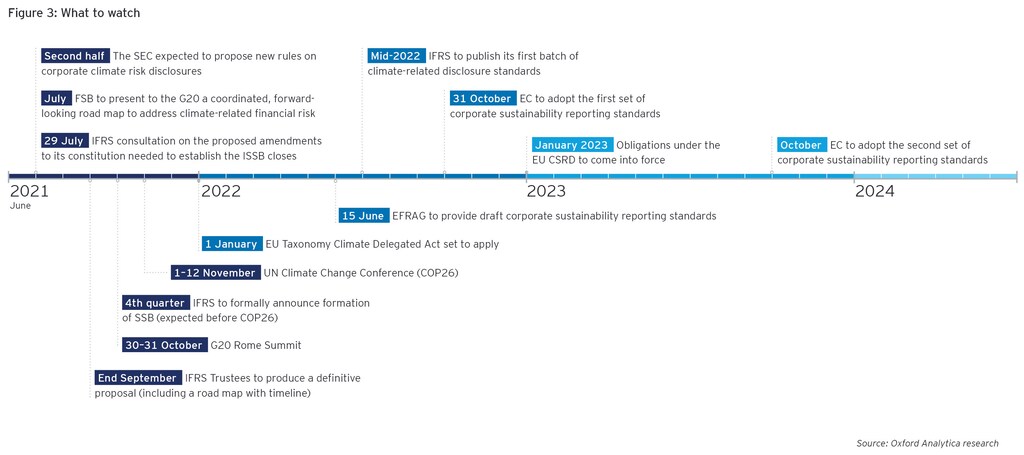
在过去18个月里,建立可持续发展标准方面取得了重要进展。国际财务报告准则(IFRS)基金会提议设立国际可持续发展准则理事会(ISSB),该理事会计划于11月在COP26上启动。在最近发布的一份公报中,七国集团财长和央行行长表示支持ISSB,并呼吁强制披露与气候相关的财务信息。
这意味着,在未来几年,商界很可能将迎来数十年来企业会计和报告领域最重大的一些创新。企业可以采取哪些措施,开始为这些变化做准备?由Oxford Analytica和EY联合开展的一项新研究《可持续发展报告标准的未来》《可持续发展报告标准的未来》提出了以下五项建议:
1. 不要等待可持续发展报告成为强制要求
企业现在有极好的机会为可持续发展报告的新规做好准备,并致力于提高透明度和问责性。尽管国际财务报告准则(IFRS)及其他监管举措预计将采取“气候优先”的方法,但企业考虑就一系列环境、社会和治理(ESG)领域进行报告将非常重要。
这意味着着手收集信息,以为企业战略提供依据、管理风险,并在长期内实现更强劲、更可持续的绩效。
企业应首先确定与其行业、战略和利益相关方最相关的指标。利益相关方资本主义指标由世界经济论坛国际商业理事会制定,是一个良好的起点。
2. 将环境、社会、治理及可持续发展报告纳入董事会议程
为保持竞争力,企业董事会必须了解ESG投资和管理责任趋势如何影响融资渠道以及与投资者的关系。董事会还需了解私营市场及与ESG领域相关的监管举措。董事会应关注可持续发展报告的国际动态,并跟踪ESG数据提供商如何看待本公司。此外,董事会还应评估哪些ESG领域与本公司最为相关。随后,这些领域需要纳入公司的整体战略和企业风险管理之中。
3. 优先建立对可持续发展报告的信任
随着企业报告和披露更多ESG信息,它们应预计会面临更多质疑。这些质疑可能涉及披露的深度和可靠性、风险敞口和韧性,以及对所谓“漂绿”的担忧。企业需要通过确保其可持续发展报告拥有健全的流程和控制措施,并配备相应的审计追踪,与财务报告的做法类似,从而建立信任。
为迎接新规做好准备,一项重要工作是为可持续发展审计做好准备。欧盟委员会提议的企业可持续发展报告指令例如,将要求大型企业就其报告的可持续发展信息,从其法定审计师或独立鉴证服务提供商处获取“有限保证”。
4. 整合财务职能
只有当企业借助整个组织的技能和投入,并在领导层的共同愿景下,才能为所有利益相关方创造价值。财务部门可在可持续发展报告的准备工作中发挥关键作用。它们需要了解公众和投资者需要知晓哪些与可持续发展相关的信息,并将其转化为最相关的指标和披露内容。
报告必须值得信赖、可信且与利益相关方相关,并在财务信息与非财务信息之间建立清晰的联系。首席财务官和财务总监可运用其经验和知识,塑造非财务报告的流程和控制措施。财务职能有助于建立可持续发展报告的有效治理机制,并获取非财务流程的独立鉴证。
5. 参与制定标准的进程
全球许多领先企业承认,ESG议题与它们及其他组织长期创造价值的方式息息相关。它们也明白,信息的披露方式可能会在很大程度上影响未来投资资本的流向。
企业不愿只是在标准制定过程中袖手旁观——它们更希望积极参与、贡献力量,并从这一过程中汲取宝贵经验。那些现在就回应政府咨询、参加与监管机构的会议,并开始披露可持续发展指标的企业,将在这些标准制定讨论中获得更高的可信度。例如,承诺报告世界经济论坛国际商业理事会“利益相关方资本主义”指标的企业,正在传递一个有力信号:私营部门已准备好在最高层面参与这些议题。
齐心协力
企业可以证明,它们正在为让我们的世界成为更适宜生活、工作和经营的地方作出贡献。这意味着应聚焦可持续发展工作,并将其传达给公众和投资者。现在是企业及其领导者与监管机构和民间社会携手合作的时候,以建立统一的全球标准,为下一代企业报告和问责制度的确立提供依据。地球不会等待——我们也不应等待。
本文所表达的观点为作者个人观点,不一定反映EY全球组织或其成员firm的观点。