麦肯锡发现,欧洲顶尖初创企业一直借助四种战略打法在该地区的价值池中取得成功:网络型、规模型、产品型或深科技型。
网络型企业专注于在国际扩张前先在本地建立主导地位,规模型企业则依靠商业成功推动销售快速增长。
产品型企业专注于做好产品并赢得客户青睐,深科技型企业则高度聚焦研发。
我们研究了欧洲排名前1000的初创企业,以了解它们如何在该地区碎片化的价值池中取得成功,发现答案在于四种截然不同的战略打法。
当下,欧洲初创企业正以前所未有的速度涌现和成长,吸引了全球投资者、客户和企业合作伙伴的关注。在此过程中,它们正在证明传统观念是错误的:在该大陆碎片化的价值池中创办初创企业,未必是一项如此具有挑战性的事情。
尽管初创企业仍需应对一系列系统性 挑战,包括监管和文化方面的挑战,越来越多充满活力的新兴企业仍在蓬勃发展。这些大胆的先行者为其他渴望达到类似高度的企业提供了宝贵经验,也为致力于在经济和技术上与世界其他地区保持竞争力的欧洲大陆提供了借鉴。
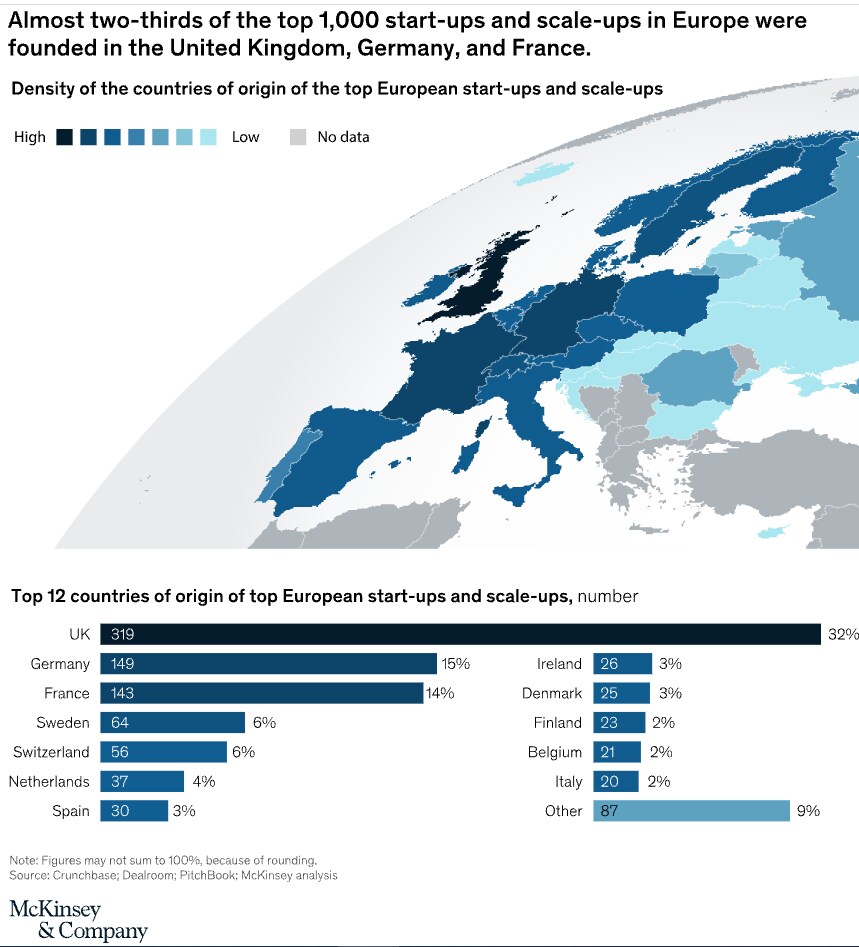
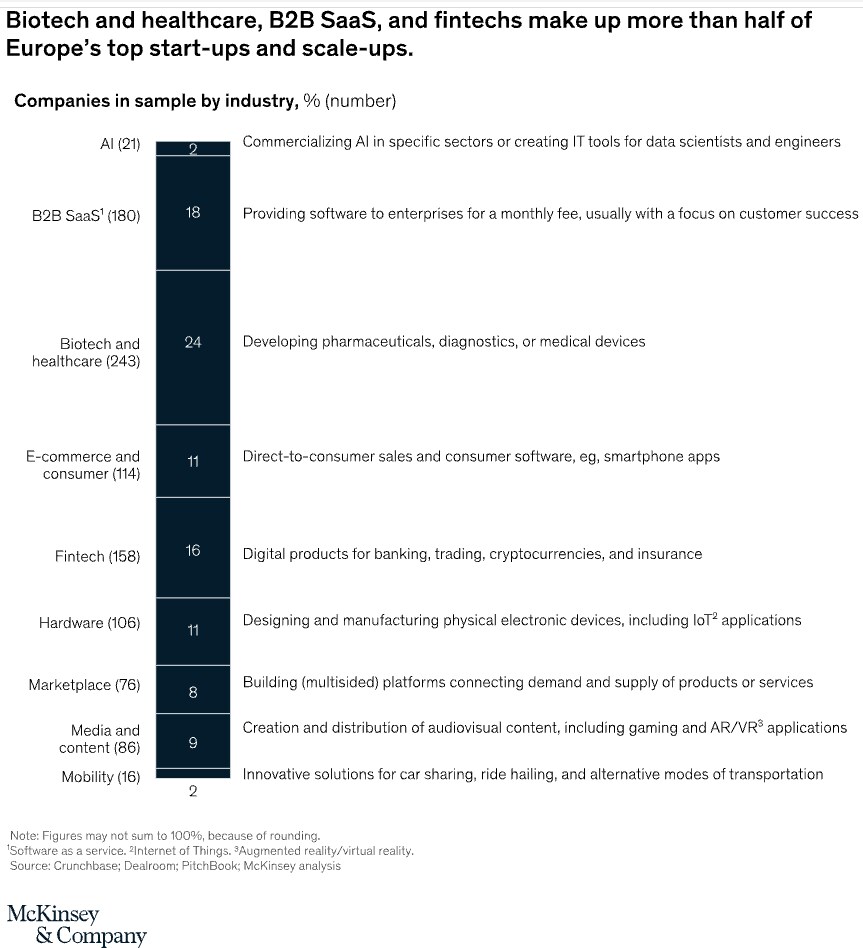
为了更好地了解这些佼佼者如何取得成功,我们研究了2000年后创立、分布于33个国家的欧洲排名前1000的科技初创企业,其中包括Spotify、Adyen和BioNTech等21世纪的公司。我们从15个关键增长维度对其进行分析,包括地域和垂直领域等变量,并分析了企业达到独角兽地位所需的时间、融资和收入要求(见图表1和图表2;另见侧栏“关于我们的研究”)。我们的分析得出三个关键洞见:
成功的欧洲科技初创企业遵循四条截然不同的成功之路之一: 网络型、规模型、产品型或深科技型,每种类型在收入增长、员工人数及其他类似指标方面各有其特点。
不同的战略打法需要不同的成功要素,例如,规模型企业需要超额投入商业岗位,产品型企业需要以初始产品作为切入点,而网络型和规模型企业则需要开展并购活动。
达到独角兽地位平均需要1亿至2亿欧元的融资, 其中70%至80%成功达到此标准的企业在创立后十年内达到了10亿欧元的估值。
图表1
图表2
四种制胜战略打法
我们对欧洲排名前1000的科技初创企业的研究表明,这些企业遵循少数几条截然不同的规模化成功路径之一,这些路径围绕一个核心战略方法构建:网络型、规模型、产品型或深科技型。虽然这些类别并非互斥,但每一类都提供了一条通往规模化的路径。我们认为,这一分类对于创业者、高管和投资者在创办并试图扩大企业规模时具有实际参考价值(图表3)。
图表3
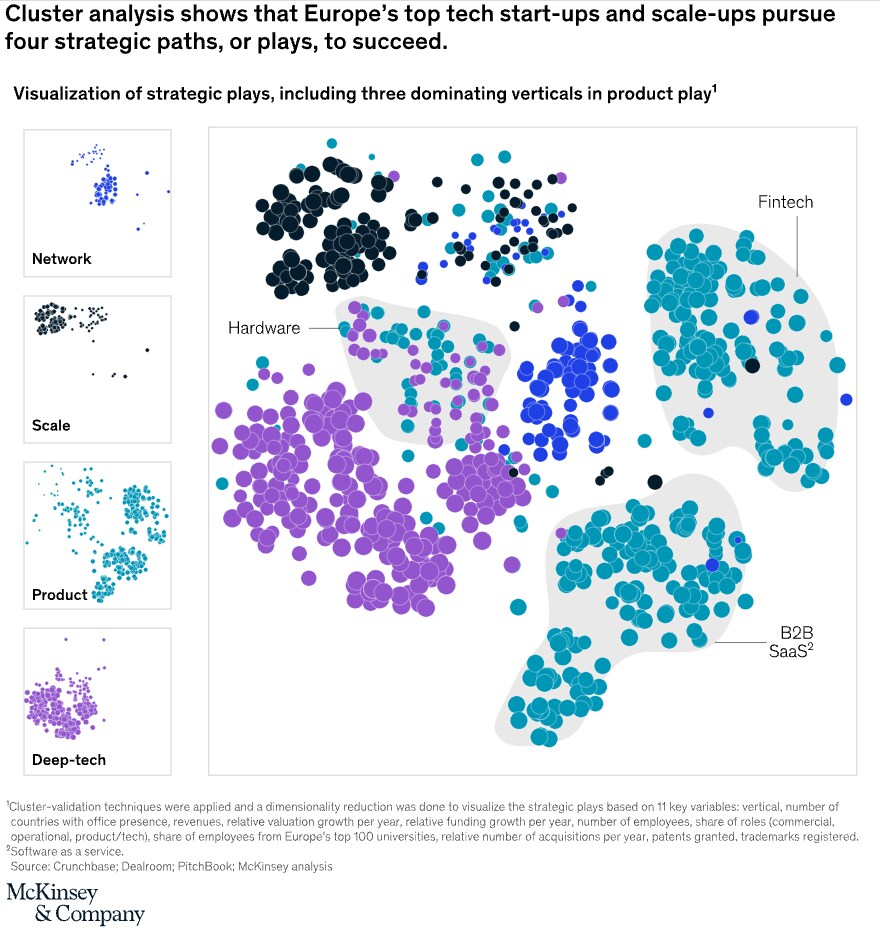
通过评估自身在这些战略打法中的定位,欧洲初创企业和规模化企业(及其投资者)可以减少在弄清自身优势所在或如何在更广阔舞台上施展方面所花费的时间和精力,转而做出更好、更快的决策,并集中资源以取得最大成效。然而,了解应采取何种战略方法只是问题的一部分。同样关键的是,了解哪些战术举措往往能为每种不同的战略打法带来成功(图表4)。
图表4
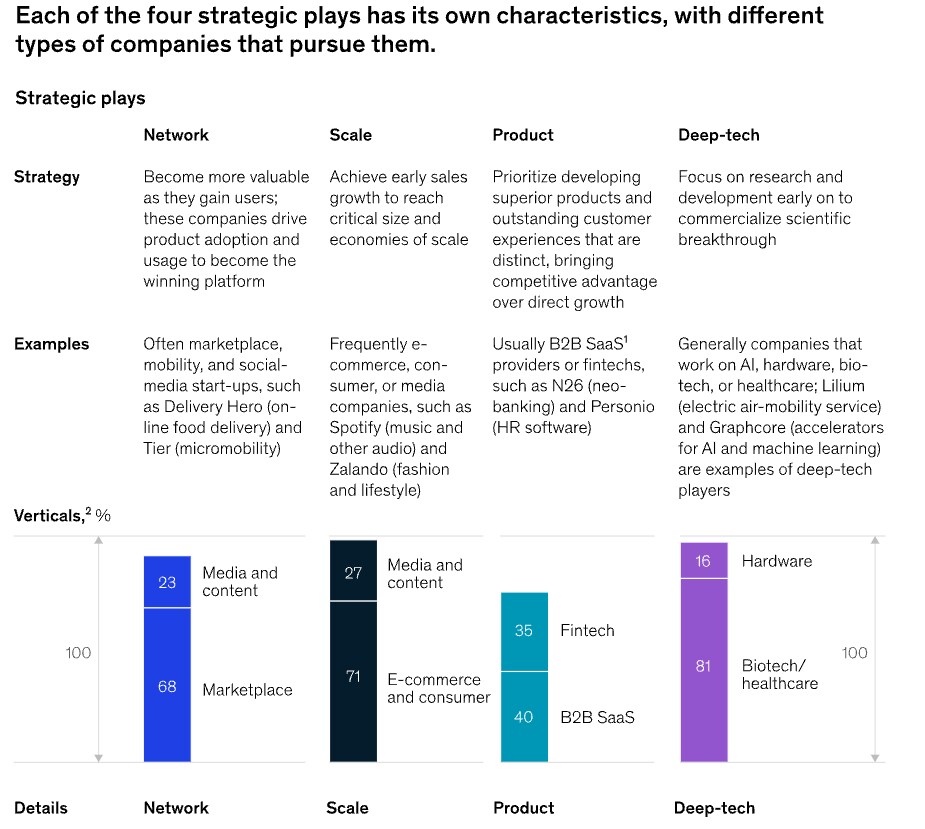
我们的分析表明,有五项关键因素在起作用。对于网络型企业而言,关键是逐一赢得本地市场,而不是试图一举实现全球化增长。规模型打法需要侧重于建立强大的商业能力。网络型和规模型企业都能从并购中获益。产品型企业最初需要优先打造极具吸引力的产品和狭窄的应用场景,而对于深科技型企业而言,吸引最优秀的研发人才最为重要。
逐一赢得市场:网络型打法
与世界其他地区的情况类似,网络效应既可以是全球性的,也可以是本地性的。共享经济中的网络效应发生在城市甚至社区层面,而社交媒体公司的网络效应往往更具全球性。例如,经纪服务可以跨地域利用网络效应,而共享经济或其他本地消费服务的企业则可以在本地层面获益。在我们研究的企业中,成功采取网络型打法的企业需要在正确性与速度之间做出权衡:它们需要国际化扩张以实现增长,但首先需要投入足够精力深耕单个市场,成为主导性的本地平台。
这类企业往往是市场平台、出行和社交媒体初创企业,例如Delivery Hero(在线食品配送)和Tier(微出行)。它们需要一个集中于相对较小地理区域(如一座城市)的可触达市场,即“超本地化”市场。由于欧洲各城市之间的语言、文化和政府差异极大,成功的网络型初创企业会逐一进入这些市场,并在推进过程中调整其市场推广策略,而非像在城市间特征更为统一的地区那样,一次性以全球化方式进入。
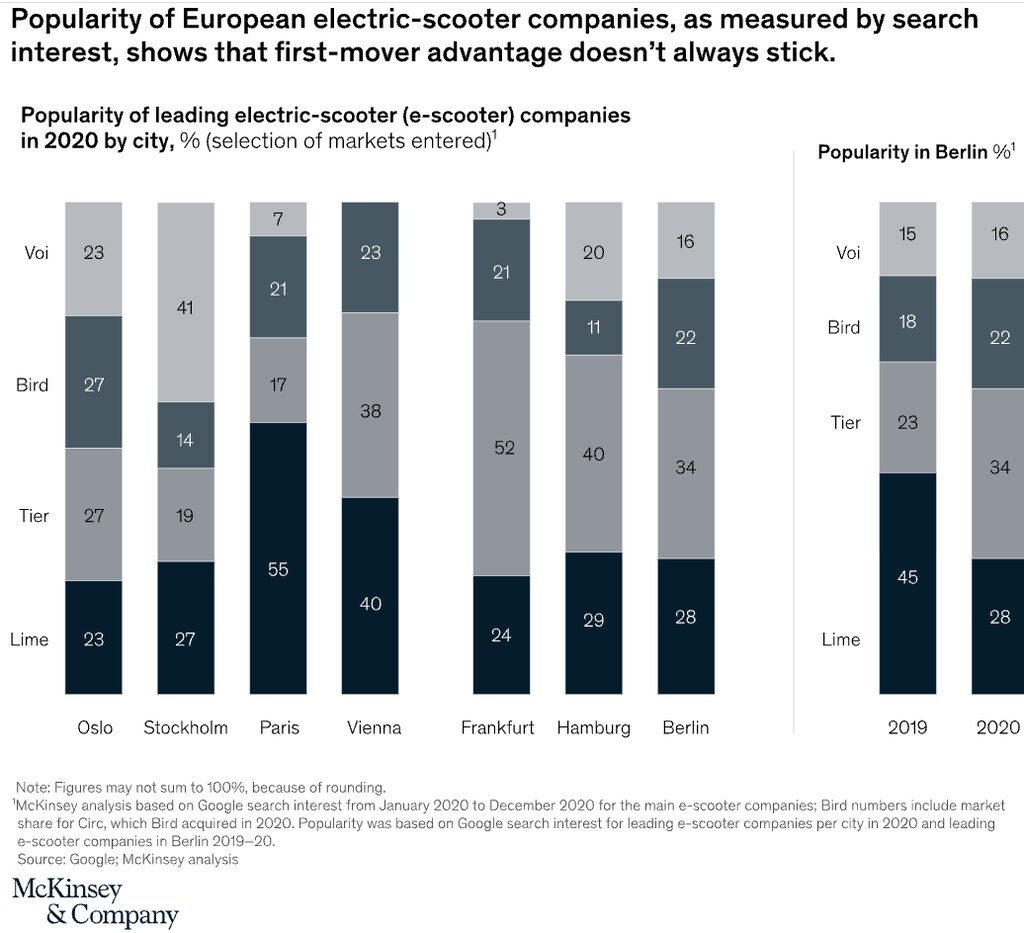
这种逐一赢得市场的效应,在共享电动滑板车企业的经历中体现得尤为明显。这些企业运营的城市实际上只能容纳少数竞争者,而先行者未必总能获胜。在多个欧洲城市,本地竞争对手Tier和Voi已超越了起步较早的Lime(图表5)。例如,在柏林,Lime在2019年进入市场时能够提供规模最大的电动滑板车车队,拥有无与伦比的全球规模。然而一年后,Tier以估计34%的份额(基于谷歌搜索兴趣)领跑这一关键市场,超过了Lime(28%)。因此,针对每个新城市调整市场推广策略,不仅对于开局取胜至关重要,对于保持领先地位同样关键。就Tier而言,其通过赢得地方政府和其他本地公共交通公司的合同来提供电动滑板车服务,从而取得了成功。
图表5
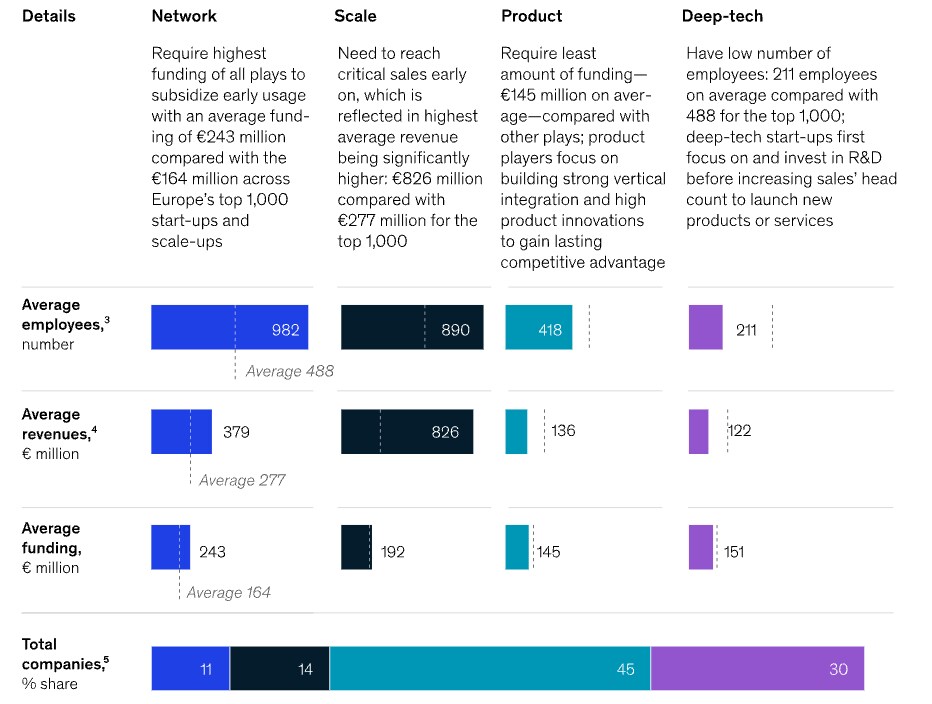
这种专注也可能代价高昂。为了在本地市场上补贴早期使用,以网络为重心的企业需要所有打法中最高的融资额,自成立以来的平均融资额为2.43亿欧元,而我们分析的前1000家企业的平均融资额为1.64亿欧元。
超额投入商业岗位:规模型打法
采取规模型打法的初创企业力求早期通过快速的销售增长取胜,依靠初期的商业成功形成其主导市场所需的规模经济。
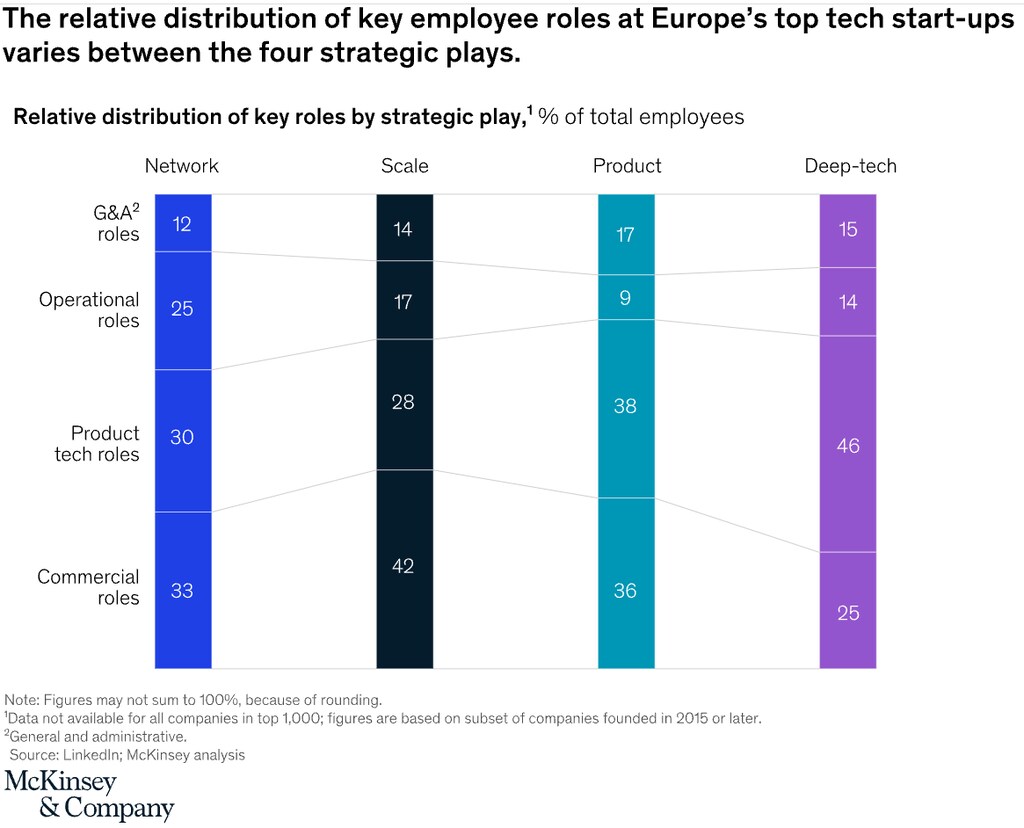
为实现这一早期商业成功,表现优异的规模型初创企业在销售、营销和业务拓展岗位上投入更多。平均而言,这些岗位占全体员工的42%,而其他战略打法约为33%。为支持销售,它们更侧重于运营岗位(17%),与产品型(9%)和深科技型(14%)相比差距明显。
总体而言,成功的规模型企业往往拥有最多的员工,几乎是产品型企业的两倍,甚至是成功深科技型企业的三倍(图表6)。与此同时,规模型企业的产品岗位占比通常较低(28%),而其他战略打法约为40%。这反映出一个事实:成功通常更多依靠销售而非产品差异化来实现。
图表6
采取这一打法的企业通常是电子商务、消费或媒体公司,例如Spotify(音乐及其他音频)和Zalando(时尚与生活方式)。这一点得到了规模型企业自成立以来平均收入数据的证实:其平均收入为8.26亿欧元,为各类打法中最高,而我们分析的前1000家企业的平均收入为2.77亿欧元。
随着规模型企业逐渐成熟,其商业职能的相对规模会下降,从而使其他岗位(尤其是产品和技术岗位)的重要性日益提升。在我们的样本中,成立不足五年的初创企业,商业职能平均占比为43%;成立六至十年的初创企业降至39%,而成立时间更久的初创企业则为34%。仔细观察欧洲五家最具价值的规模型企业(Farfetch、HelloFresh、Spotify、The Hut Group和Zalando),可以看到这一向产品和技术岗位转型的趋势:这些企业已在一定程度上趋于成熟,目前约有35%的员工从事商业岗位。
通过并购实现扩张与整合:网络型和规模型打法
采取网络型或规模型打法的企业,往往更依赖并购来拓展新区域和整合市场,而非独自进入新市场。这一做法对欧洲初创企业尤为有效,因为它们需要进入更多国家的更多市场,才能获得足够大的可触达市场。
网络型和规模型初创企业在所有融资轮次中进行的交易次数为1.6至1.9次,是我们样本平均水平的两倍(图表7)。相比之下,采取产品型打法的企业并购活动低于整体平均水平,为0.7次;而采取深科技型打法的初创企业大多不太可能进行并购。
图表7
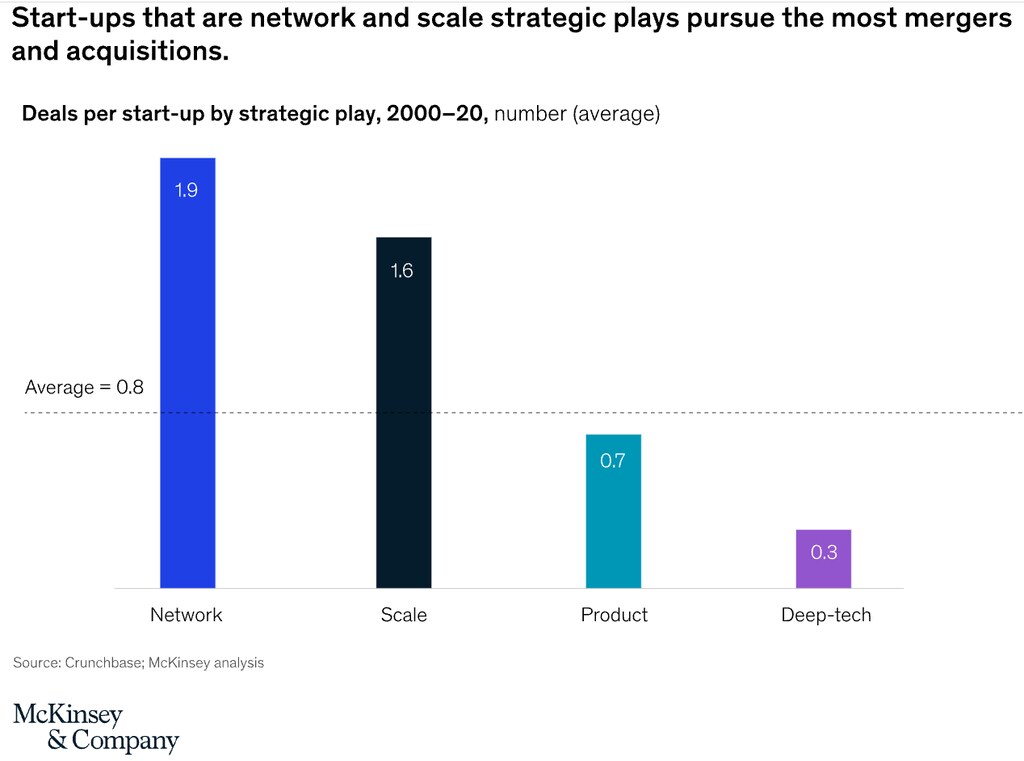
并购为加速增长提供了机会,并且当一家成功的大型初创企业以较低估值倍数收购一家较小的初创企业时,可能产生套利效应。另一方面,频繁的并购活动可能成为代价高昂的干扰,尤其对处于早期阶段的初创企业而言,可能有效地减缓其内生增长。在决定并购力度时,我们研究的初创企业会考虑组织能力以及整合被收购企业的资源。
以出色的产品和狭窄的应用场景起步:产品型打法
成功的产品型企业首先在狭窄的应用场景中推出出色的产品,然后再转向全套服务。对这类初创企业而言,早期把握好产品(及市场契合度)更为重要,因此其产品和技术岗位(例如研发、工程、产品管理和IT)具有更高的重要性。与此同时,它们对商业和运营岗位的重视程度远低于其他战略打法。产品型企业通常是B2B软件即服务(SaaS)提供商,或Personio(人力资源软件)和N26(新型网络银行)等金融科技企业。我们发现,产品型企业所需的融资额最少,为1.45亿欧元,而我们分析的所有企业的平均融资额为1.64亿欧元。它们在欧洲也占据主导地位,约占该地区排名前1000的科技初创企业的45%。
这些企业对产品卓越的重视,在Apple App Store评分中也有所体现。在应用对产品体验至关重要的部分企业中,近35%的产品型企业开发出了高评分应用,而其他打法的平均水平约为30%。产品质量也与产品型打法的增长更为密切相关:拥有优秀App Store评分的产品型企业,其增长速度比应用评分较低的同类企业快27%。1
产品型初创企业最初资源相对有限,因此高度专注于既快速获取用户采纳,又提供出色的客户体验。为此,它们通常会针对一个精选的、界定明确的应用场景开发初始产品。这有助于推动早期使用,并收集详细的客户反馈,而这对于进一步的产品开发和扩大客户规模至关重要。例如,德国新型网络银行N26专注于早期的用户采纳,最初仅提供活期账户和信用卡等基础银行产品。直到后来,公司才将其产品拓展至相邻品类。在实现规模化之后,它随后转向利润率更高的产品,例如贷款和投资。那时,N26已准备好探索与其他金融科技企业的合作,这有助于开拓交叉销售机会。
凭借顶尖研究人才取胜:深科技型打法
深科技型企业往往专注于人工智能、硬件、生物技术或医疗健康领域,因此相较于采取其他战略打法的企业,它们在探索性研究与开发上投入的时间更长、强度更大。Lilium(电动航空出行服务)和Graphcore(人工智能与机器学习加速器)便是例子。该类企业的特点是员工人数相对较少,平均为211人,而我们分析的企业平均员工人数为488人。正如预期的那样,它们在研发岗位上的员工占比最高(46%);相比之下,产品型企业的这一比例为38%,网络型和规模型企业则分别接近30%和28%。因此,它们平均每年获得1.87项专利,显著高于产品型企业(每年0.19项专利)、规模型企业(每年0.21项专利)和网络型企业(每年0项专利)。
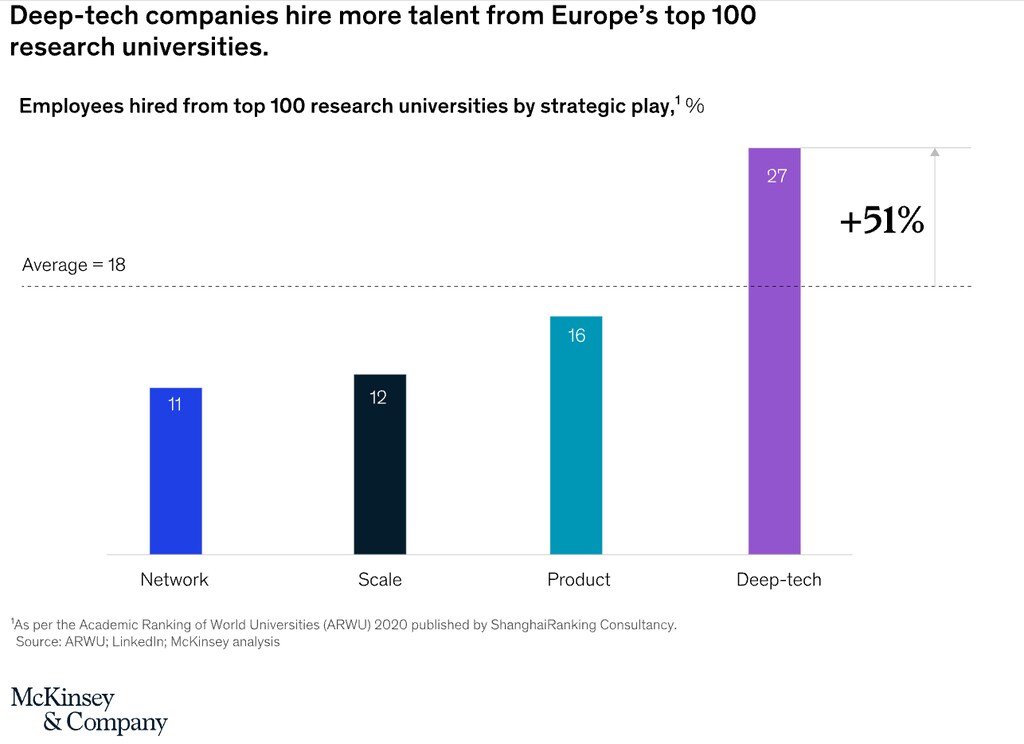
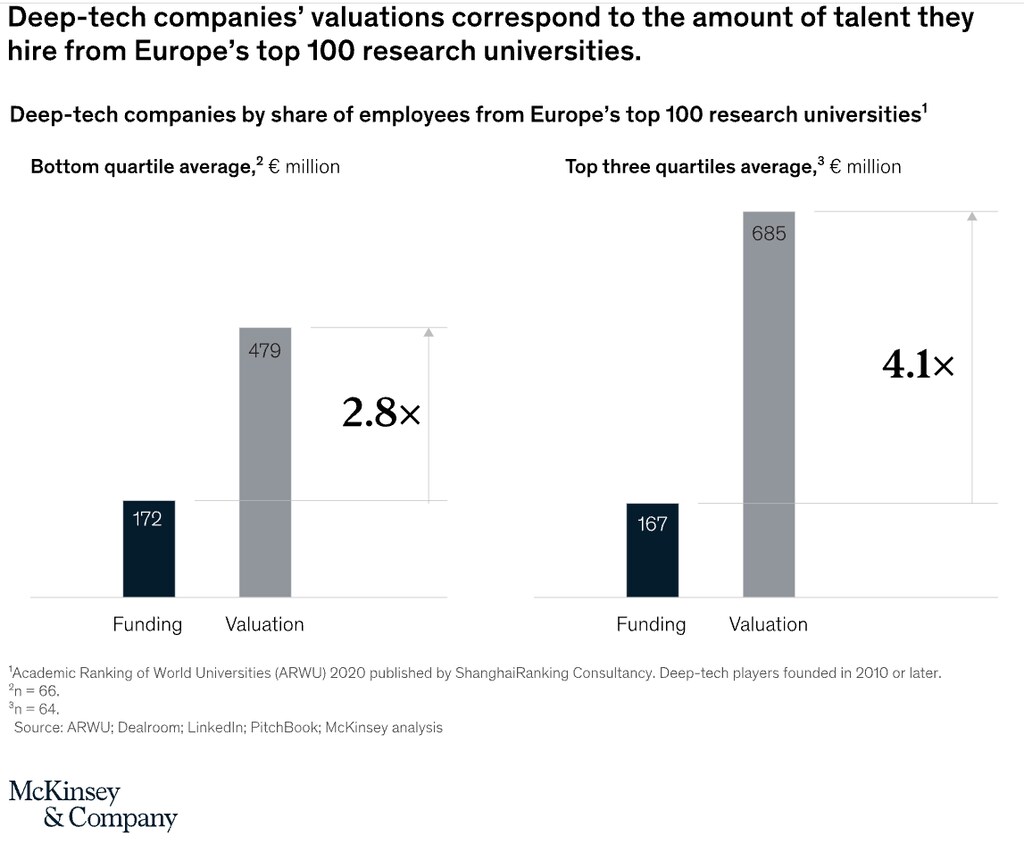
领先的深科技型初创企业与其他企业拉开差距的一个重要方式,是招揽欧洲顶尖的研究人才。平均而言,其27%的招聘人员来自全球排名前100的大学,比我们样本群体的平均水平高出51%(图表8)。估值也与研发团队的数量和质量相关。在比较融资额相近的深科技型企业时,那些拥有更高比例顶尖研究人员的企业,其估值比其他企业高出43%(图表9)。
图表8
图表9
采取深科技型打法的企业在成为赢家之前,需要更大规模的长期融资。因此,它们需要拥有相似长期愿景、并愿意为漫长研发阶段提供资金的投资者。例如,Lilium正在研发垂直起降的个人飞行器,并在其实现商业化之前的数年便成功吸引了大额投资。
打造欧洲科技独角兽需要什么
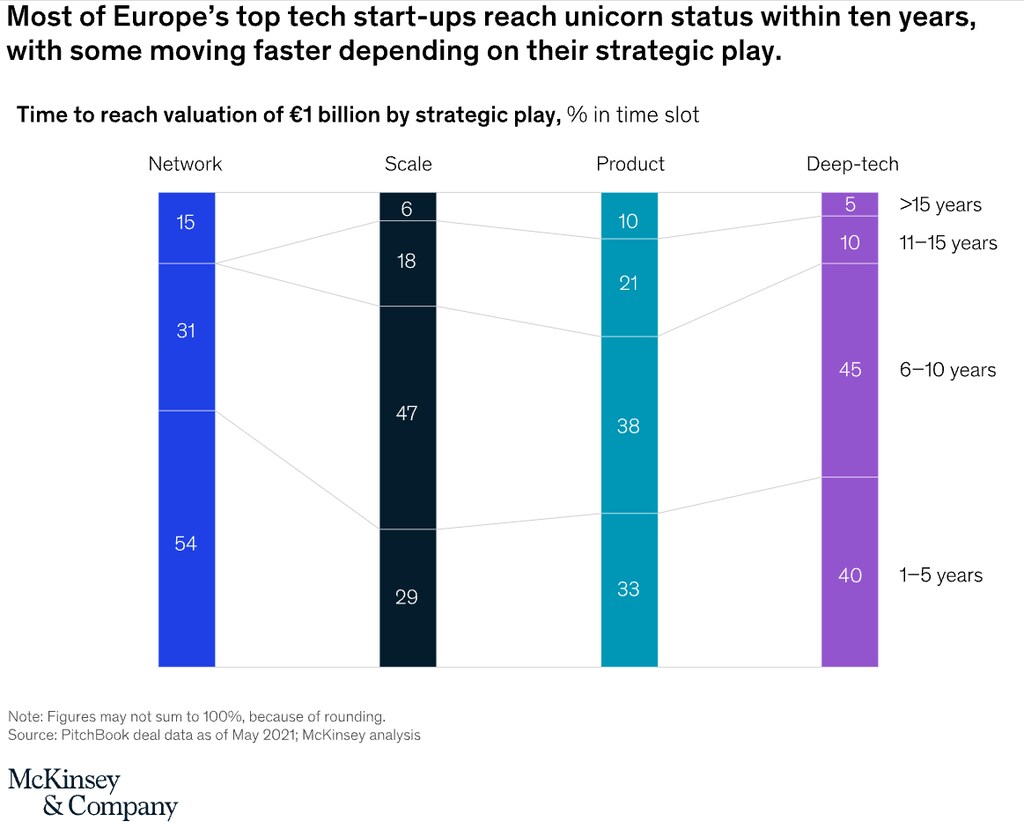
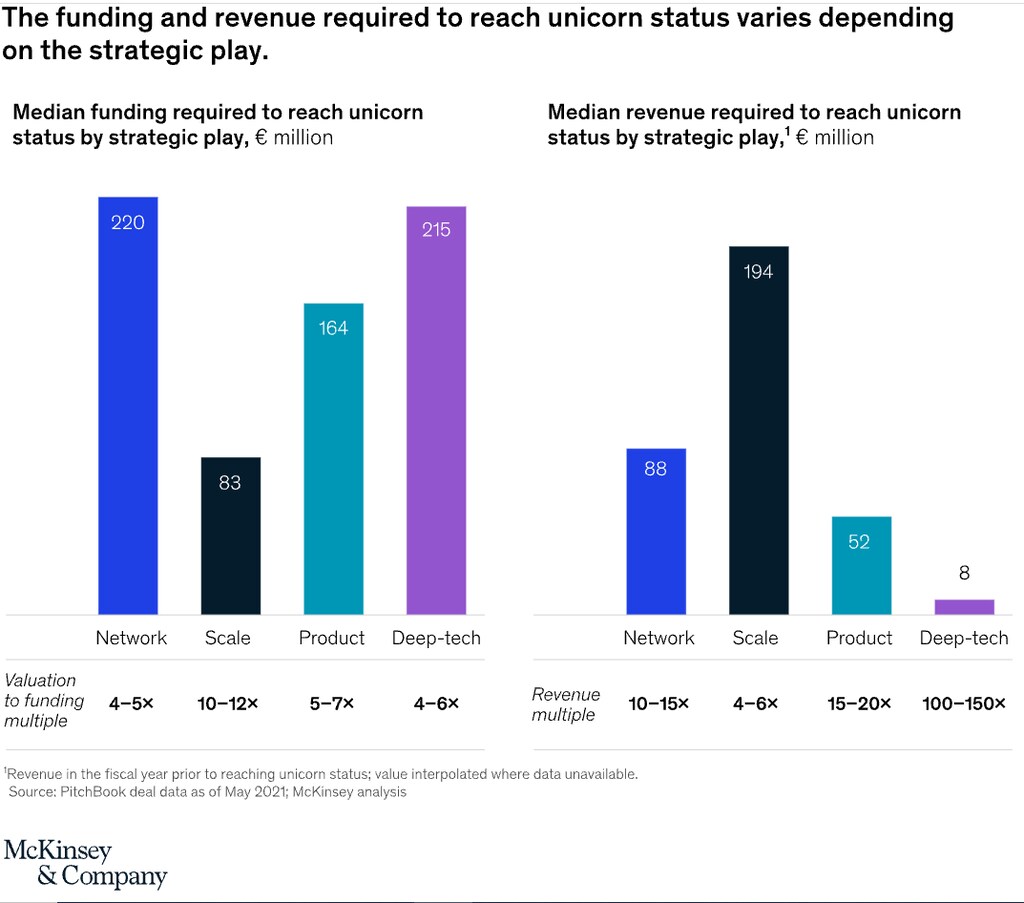
在对欧洲最成功的科技初创企业的分析中,我们考察了在四种战略打法下,打造一家独角兽企业所需的时间、融资额和收入(图表10和图表11)。
图表10
图表11
所需时间。 我们研究的大多数企业在创立后十年内达到了独角兽地位。网络型和深科技型企业尤其倾向于较早达到独角兽地位,而规模型企业(24%)和产品型企业(31%)中则有相当比例耗时十年以上。
所需融资。 要达到10亿欧元估值,这些企业平均需要1亿至2亿欧元的融资,即估值为所募资金的五至十倍。然而,这一数字在不同战略打法之间差异相当显著。网络型和深科技型企业所需融资额最高,约为2亿欧元,估值为所募资金的四至六倍。规模型和产品型企业所需融资较少(规模型企业约为8000万欧元,产品型企业约为1.6亿欧元),分别达到所募资金十至十二倍和五至七倍的估值。
所需收入。 我们发现,在不同战略打法并达到独角兽地位的企业之中,典型收入水平差异很大。规模型企业实现了约2亿欧元的收入,相当于其融资额的四至六倍收入倍数;网络型和产品型企业紧随其后,收入约为5000万至9000万欧元,收入倍数为融资额的十至二十倍。深科技型独角兽是主要的异常值,其典型收入水平约为800万欧元,对应收入倍数为100至150倍,这反映出深科技型估值中包含的未来收入的巨大前景。
欧洲初创企业、规模化企业及其投资者可利用这些发现来评估自身的发展路径,并通过将资源集中于正确的目标,找到更快取得成功的途径。在这些战略打法和成功要素的背景下理解自身的产品和方法,有助于欧洲初创企业生态系统中的各类组织和参与者效仿这些欧洲科技领军企业的脚步。