银行业必须在纾困与财务责任之间走钢丝式的平衡。
在私人投资者不愿介入之处,政府正在填补这一空缺。
如果结构设计得当,养老基金和其他长期投资者可能成为支持当地社区企业所需的“耐心资本”。
新冠疫情的后续影响仍在持续挑战并扰乱世界各地的经济,但银行业和资本市场各行业可以帮助稳住局面。通过新的创新性流动性安排,它们可以支持中小企业、陷入困境的行业以及新兴市场,确保全球经济的各个部分都能在这场危机之后成功走出困境。
银行和资本市场机构需要在此次救助行动的三个不同阶段中发挥主导作用,即主权阶段、债务阶段和股权阶段。许多国家的政府支持力度可能会在今年秋季逐步减弱,届时我们将越来越多地看到经济过渡到第二阶段(债务)和第三阶段(股权)。在债务阶段,银行和固定收益投资者将承担提供资本和流动性的主要责任。而在股权阶段,私人投资者和公共资本将成为主要参与者,届时无法偿还债务的企业将需要进行重组和资本重组。
同时参与第二和第三阶段的金融机构需要超越短期股东回报的思维,采取“宏观视角”——寻找能够惠及更广泛经济体的机会,同时为长期增长做出明智且负责任的投资。
应对债务问题
在债务阶段,金融机构最初需要通过审查其现有信贷账簿来评估形势,以了解其在不同行业的风险敞口水平,并主动识别哪些领域需要新的信贷支持。
在开始发放债务时,它们需要将风险分散到不同的信贷业务中,同时持续检查企业的经营可持续性并评估其信贷承受能力。它们需要设定标准,以决定谁应获得纾困,谁需要进行重组。否则,将导致“僵尸企业”的出现,即那些本应违约并重组、但却被允许继续勉强维持的企业,而从更广泛的社会利益来看,这种做法并不可取。这需要精细的平衡,因为金融机构既需要识别真正陷入困境的企业,又要努力做到公平公正。
在经济稳定的第一阶段,银行业除了提供标准的债务工具外,在很大程度上还充当了中央银行中小企业担保贷款计划的渠道。然而,自2008年金融危机以来,由于不确定性、监管以及货币政策等因素,银行贷款一直疲软,这意味着即便有政府担保,银行也并非解决贷款流通问题的万能药。这为影子银行业——包括私募股权在内的资本市场参与者——提供了契机,使其得以扩大直接私人贷款规模,无论是以债务重组还是过桥融资的形式。在美国等市场,机构信贷基金的直接贷款已成为中小企业融资的重要力量,而在某些近期时段,大部分信贷发放都来自这些资本来源。
在第二阶段,由政府担保的贷款将减少,因此该行业必须在纾困与财务责任之间走钢丝式的平衡。在应对陷入困境的行业时,这一点尤为重要。正是在这一阶段,银行和资本市场参与者需要格外警惕经济指标,以持续重新评估危机的深度,以及它们向那些在中期可持续性边缘摇摇欲坠的借款人发放新债务的能力。
包括旅游、汽车和能源在内的多个行业的企业目前正在寻求新的信贷额度。一旦公共和银行部门达到一定门槛,我们将看到资本市场参与者介入,提供直接贷款和其他形式的债务融资。我们已经看到,针对其中一些陷入困境的行业,出现了全资产负债表解决方案的扩展,包括创新的售后回租,或使陷入困境的企业能够动用其全部资本基础以产生急需现金流的金融工程解决方案。
UBS跨国客户业务负责人Roger Bieri表示:“我们首先关注的是试图了解一家公司是否属于“指定幸存者”,即该公司在危机前是否表现良好,以及其商业模式是否具备面向未来的能力。如果答案是否定的,我们会与外部顾问一道帮助这些公司审视其商业模式,并可能对业务进行重组和/或寻找新的投资者。”
需要:创造性的股权解决方案
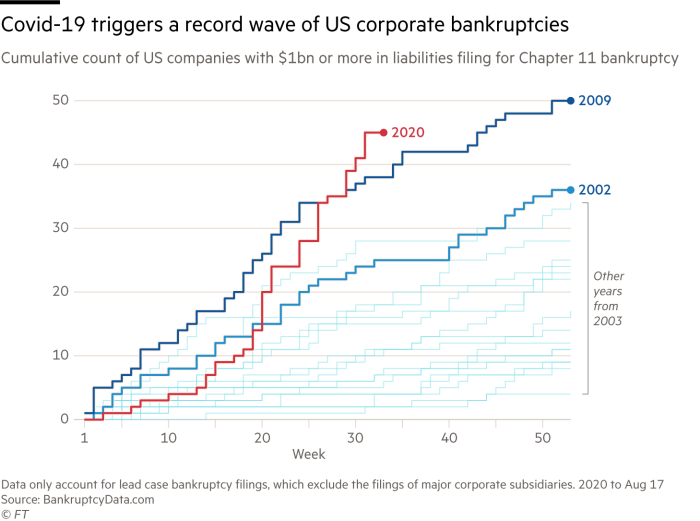
对许多企业而言,要走出这场疫情,仅靠信贷是不够的。今年迄今为止,在美国,已有45家负债超过10亿美元的企业申请破产。这一数字到年底可能翻倍。在中小企业领域,目前有50%的企业认为自己面临严重的财务压力,数百万家企业表示可能已永久关门。为帮助这些陷入困境的企业,银行和资本市场行业需要在股权阶段找到富有创造性且灵活多样的解决方案。这些解决方案需要促成从第二阶段向第三阶段的平稳过渡,并惠及大量陷入困境的主体,既包括大型企业和发达国家,也包括小型企业和新兴市场。
美国银行国际银行总裁Bernie Mensah表示:“我们的资本市场同事正与符合条件的借款人进行大量沟通,探讨能够让他们获取现有流动性的结构安排,通常情况下,您会看到一些创新性的结构。”
它们将运用三种传统的股权工具。其中颠覆性最强的是破产与资本重组,即现有股东的股权被清零,新资本则重新配置资产。第二种是来自私人或公共来源的新股权注资,通常采用优先股结构,使新投资者能够获得更多上行收益。第三种选择是将现有债务转为股权,以增强企业的资产负债表并改善可用现金流。通过这一过程,贷款人(包括公共和私人贷款人)将成为所有者。
这场危机为资本市场行业提供了独特的机遇,尤其是考虑到私募股权可动用的1.6万亿美元待投资资金(dry powder),以及摩根大通和高盛等机构持续稳健的资产负债表。在私人投资者不愿介入之处,我们已经看到公共资本正在填补这一空缺。例如,德国政府以股权注资的方式介入,以拯救航空公司汉莎航空。尽管这些干预措施可以在短期内保护就业,但它们确实凸显了私人资本袖手旁观可能带来的一项潜在风险:经济民族主义的兴起,其将倾斜竞争环境,有利于国家持有股份的企业。
在估值下降和利率较低的情况下,当前形势为私人投资者提供了颇具吸引力的机遇。然而,在重组期间成为积极参与者,将要求银行和资本市场行业进行创新,并找到新的方式深入触及受严重冲击的行业,超越高度可见的大型企业领域,去支持并重塑中小企业部门,而该部门在大多数经济体中占据了绝大部分就业岗位。
为小型企业寻找解决方案
银行和资本市场此前已设计过股权重组方案,但它们从未面对过此次危机所带来的这种规模的挑战。此时需要创设新的资产类别,既能吸引资本,又能确保该资本的影响惠及广泛群体。例如,投资者可以直接持有通过贸易信贷向中小企业提供流动性的大型企业的股权。或者,他们可以直接投资于以中小企业为重点的交易所交易基金(ETF)。此外,私人投资者和私募股权公司可以通过收购企业少数股权,为中小企业提供风险较低的流动性,这既降低了对估值的敏感性,又因保留现有股东的控制权而降低了所有权风险。公共部门也可以发挥作用,通过改变收益的税务处理方式,或通过企业发展计划提供配套资金,使中小企业股权投资更具吸引力。
在所有这些情形中,投资者需要拿出必要的短期流动性,以缓解危机带来的冲击,同时接受其股权回报可能需要长期才能实现。但如果结构设计得当,养老基金和其他长期投资工具可能成为支持当地社区企业所需的“耐心资本”。
这一解决方案也可以支持陷入困境的行业。例如,同一行业内经营的独立企业可以联手组建网络,以增强采购能力并共享后台支持职能。跨行业团体可以利用提供行业专业知识的社区投资基金,做出明智的投资决策。否则,局面将陷入一种以狭隘的自我优化为特征、自我封闭且碎片化的格局,最终导致企业破产和社区衰落。
Absa Group公共政策负责人Simi Siwisa表示:“银行希望为增长提供融资并推动增长,因为我们理解这份责任,但即便是我们的一些客户也表示前景并不乐观,有些客户在信心恢复之前将不会进行投资。这几乎像是一种循环模式:先是新冠疫情,接着是封锁,经济增长放缓,全球贸易崩溃,信心崩塌,那么谁会先让步?是银行发放贷款,还是产业决定再投资?我认为其中存在某种平衡,理解并找到这种平衡是关键。”
助力新兴市场
银行和资本市场参与者还需要制定针对新兴市场的战略,在这些市场中,传统上唯一的重组途径一直是破产。在股权阶段,投资者需要开发能够支持整个陷入困境行业(而非仅仅个别企业)的解决方案和产品,例如投资于小型企业且受到较少监管的准股权基金。或者提供混合融资方案,在不影响金融行业稳定性和韧性的前提下,提供亟需的融资。
这些解决方案必须在遏制经济民族主义威胁的同时,寻找途径鼓励以目标为导向的银行业务。此处的解决方案可以借鉴中小企业领域的做法,包括直接投资交易所交易基金或外国企业债券。企业也可以直接持股,但需要考虑到它们可能面临的严格监管环境。
银行和资本市场界不能对此置之不理。Mensah解释说,过去二十年全球增长乏力,是新兴市场疲软的一个征兆。如果金砖国家经济体陷入困境,美国就根本无法维持3%至4%的增速。银行和资本市场行业肩负着一项行动号召,即呼吁行业支持中小企业、新兴市场以及陷入困境的行业,推出新的、经过改进的债务和股权方案。如此一来,将不只是大型企业和发达市场能够经受风暴并成功走出困境,而是将实现清醒且惠及广泛群体的经济支持。
信贷危机是否会演变为银行业全面的偿付能力问题,目前仍不得而知。但我们确知的是,银行和资本市场行业拥有成为变革推动者的机遇,以帮助世界实现以增长为导向的重组。