ESG指标对投资者和客户而言日益重要。
他们要求在这一领域提高透明度并加强信息披露。
数据质量不高以及目标定义不清,正在阻碍企业改进其ESG报告。
不可否认,我们正处于变革时代,需要应对人类行为对世界造成的影响。我们的食品、交通、能源来源以及生活方式都需要经历根本性转变。今年达沃斯论坛上的企业有机会、也有必要引领潮流,支持我们社区和地球的可持续发展。我们的利益相关方已经在提出这一要求,同时要求我们提供努力成效的可靠证明。
过去三年间,环境、社会和治理(ESG)指标已成为投资者、员工和客户决策的重要依据,尤其重视“E”(环境)维度,即便对于那些不受环境法规约束的企业也是如此。
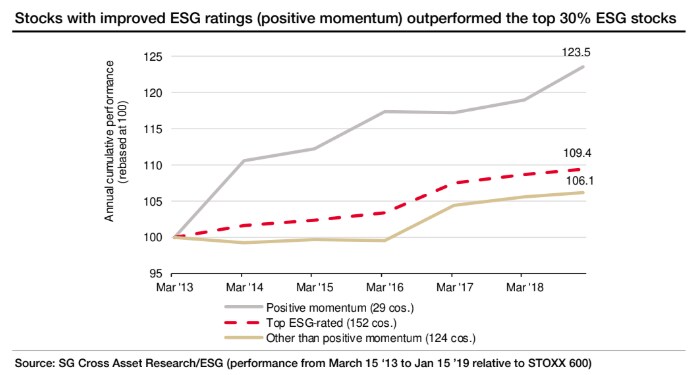
投资者最初将ESG用作筛选因素,以限制对特定行业或存在声誉问题的企业的投资。此后,投资者开始构建由ESG评分较高的企业组成的投资组合,如今,主动型和被动型投资者都在积极探寻,哪些ESG属性最能体现长期业绩表现。
就其他利益相关方而言,可以明确的是,企业在环境和社会议题上的声誉与立场,是影响消费者购买决策的重要因素。调查和就业数据显示,我们的员工队伍及招聘成果同样受到这一因素的影响。
即使没有利益相关方的推动,全球各地的监管机构也在要求各行业提高透明度并加强信息披露,包括那些传统上并不以ESG相关问题而闻名的行业。
从主题上看,方向是明确的,即加强信息披露和透明度,但目前有两个问题限制了ESG报告与评估的影响力:
1. 数据质量。企业高管、投资者和监管机构纷纷指出,已公布的ESG数据质量欠佳,这种声音并不少见。尽管许多企业正在努力改进其数据及相关分析,并且已涌现出一个全新的行业,由顾问、审计师和分析专家协助开展这些工作,但除非我们就共同且有意义的标准达成一致,并建立对数据报告方式的信任,否则进展和真正的透明度都将受到限制。若缺乏共同标准,即便是高质量的数据,也会导致将苹果与橙子相比较的问题。
2. 目标与指标。如今作为标准存在的指标和模型都是回顾性的,因此实际上只能说明部分情况。是的,过往行为能够很好地揭示未来趋势和未来行为。但这些丰富的信息并未包含各家企业的目标、指标或承诺。企业在减少碳足迹方面的目标是什么?它们如何提升董事会及高级管理层的多元化水平?它们是否正在投资于员工,以实现未来的发展?
我们的利益相关方可能通过告诉我们他们所关注的问题而引领潮流,我们的监管机构也在大力推动变革,但行业有责任为投资者、员工、客户、监管机构和政界人士提供他们所要求的透明度。企业需要更深入地参与ESG报告流程,并帮助信息服务提供商获取正确的数据。我们all都需要大胆行动,在ESG各方面确立雄心勃勃的目标,让利益相关方清楚地看到我们的前进方向,以及我们希望何时、如何实现目标。
作为世界经济论坛的成员和合作伙伴,我们有责任引领应对世界有史以来最重大的挑战之一。我们需要在行动中推动可持续发展,并与利益相关方分享我们的成功与失败。我们能够迎接这一挑战,但行动的时机已经到来。