随着第四次工业革命使商业日益复杂,许多高管感到压力,需要专注于满足股东的即时诉求,并交出当前或下一季度的业绩。
在当前环境下,人们很容易倾向于更加短视地看待财务业绩。同样,尤其是首席财务官,也很容易试图减少需要取悦的群体数量,将股东利益置于其他各方利益之上。
事实上,有许多因素促使商业领袖采取这种方式。其中包括季度财务报告及其相关的分析师和媒体关注,以及早期商业领袖和学者的观点。
后者的一个典型例子是诺贝尔奖得主、经济学家米尔顿·弗里德曼(Milton Friedman)。在其如今广为人知的关于企业社会责任的论述中,弗里德曼于1962年提出:“企业唯一的社会责任,就是在遵守游戏规则的前提下,运用其资源从事旨在增加利润的活动,即参与公开、自由的竞争,不存在欺诈或欺骗。”
然而,我认为,企业在道德和商业层面都有必要做得比单纯提高利润更多。我的首席财务官同行以及其他领导者,应当以长远的眼光应对当今快速的技术和社会变革。
研究表明,那些着眼长远、并兼顾广泛利益相关方(例如客户、员工、合作伙伴、环境以及我们所服务的社区)的企业,往往更具可持续性、创新性和盈利能力。
2017年,麦肯锡全球研究院发布了一项研究,表明“当高管以长期价值创造为导向进行管理时,企业能够取得更优异的业绩”。该研究小组分析了2001年至2015年间615家美国大型非金融企业的表现,发现专注长期发展的企业,其平均营收增长率高出47%,盈利增长率比短期导向的企业高出36%。这些企业在市值增长以及通过创造就业对社会做出的贡献方面,也表现更为突出。
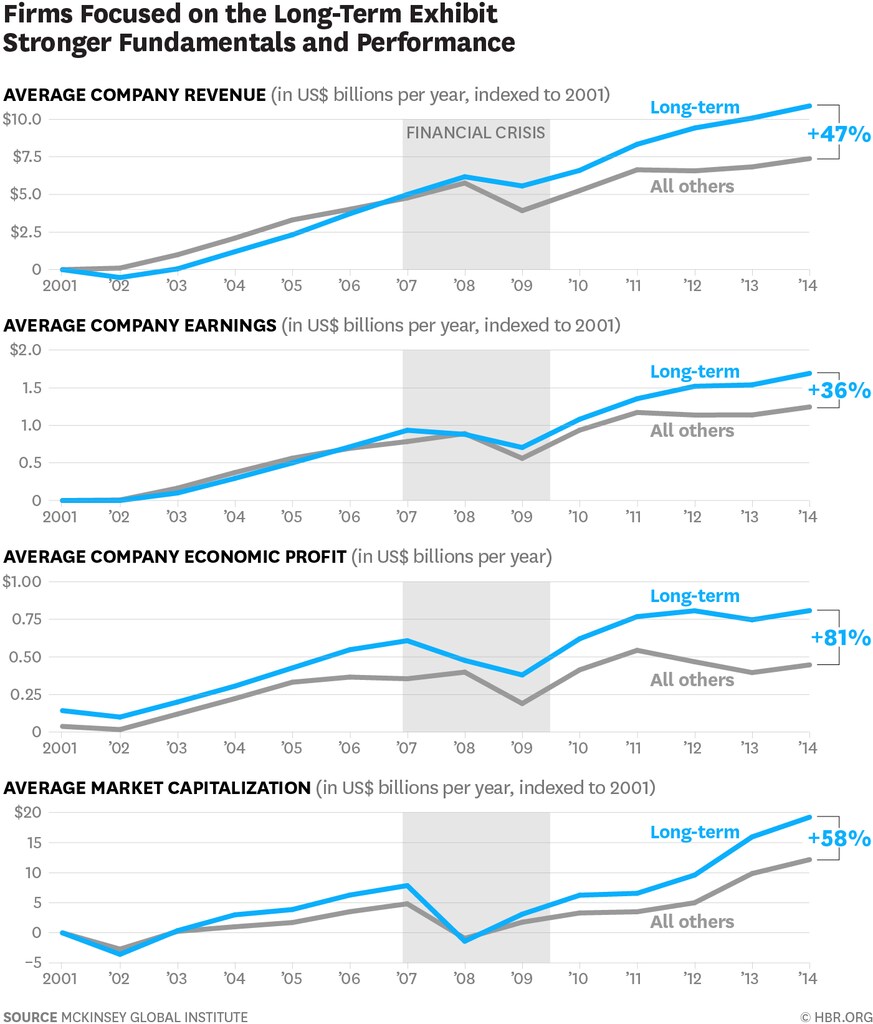
该研究的作者指出,企业的时间视野与业绩之间的关系十分复杂。尽管如此,他们仍从常识角度指出,着眼长远的企业往往优于那些不这样做的企业。例如,这些企业不会仅为了达成季度盈利目标,就削减那些可能需要时间才能见效的投资,例如研究项目。
专注于长期价值创造、拓宽利益相关方视野的另一个理由在于,投资者正越来越清楚地看到其中的益处。这些投资者包括贝莱德(BlackRock)的董事长兼首席执行官拉里·芬克(Larry Fink),该公司管理着全球领先的6.3万亿美元资产。
近期,致首席执行官的公开信中,芬克强调,贝莱德等股东及其客户希望并期待企业承担超越单纯盈利的社会使命。在他看来,企业必须展示其如何“使其所有利益相关方受益,包括股东、员工、客户以及其开展业务所在的社区”。
芬克认为,制定长期规划、投资于增长并拥有可持续的商业模式,本身就是良好的商业选择。这种可持续性来自于企业履行其对所有利益相关方的全部责任,从而保有所谓的“运营许可”。该概念既包括来自监管机构的正式许可,也包括非正式许可,例如企业在其运营未遭当地社区反对、获得了足够认可的情况下所享有的许可。
这无疑是Salesforce秉持的理念,我们的企业文化建立在夏威夷的“Ohana”(意为家人)概念之上。通过这一利益相关方框架,我们注重信任、客户成功、创新和平等。自二十年前成立以来,我们还将股权的1%、利润的1%以及员工时间的1%投入慈善活动。自1999年以来,我们的员工已为非营利组织和教育机构提供了超过300万小时的志愿服务,助其实现目标。
我们的成功表明,企业不仅可以拥有强烈的社会使命感,还能够在竞争激烈、快速变化的行业中蓬勃发展。事实上,我们坚信,我们强大的企业文化价值观一直是竞争优势和增长的核心驱动力。
首席财务官面临诸多挑战,肩负着巨大的责任。然而,我希望我的所有同行都能不时停下脚步,思考自身的经营理念。你的目标是什么?你真正考虑的是哪些利益相关方?你的运营许可有多稳固?而且,随着业务以越来越快的速度变化,哪些核心价值观和特质将始终不过时?