企业可以打造商业模式,推动可持续发展。
私营部门可以帮助应对世界上最大的问题。
会计师事务所正在开发衡量绩效的指标。
“社会最能从那些已将自身目标与社会长期目标保持一致的企业中受益。”
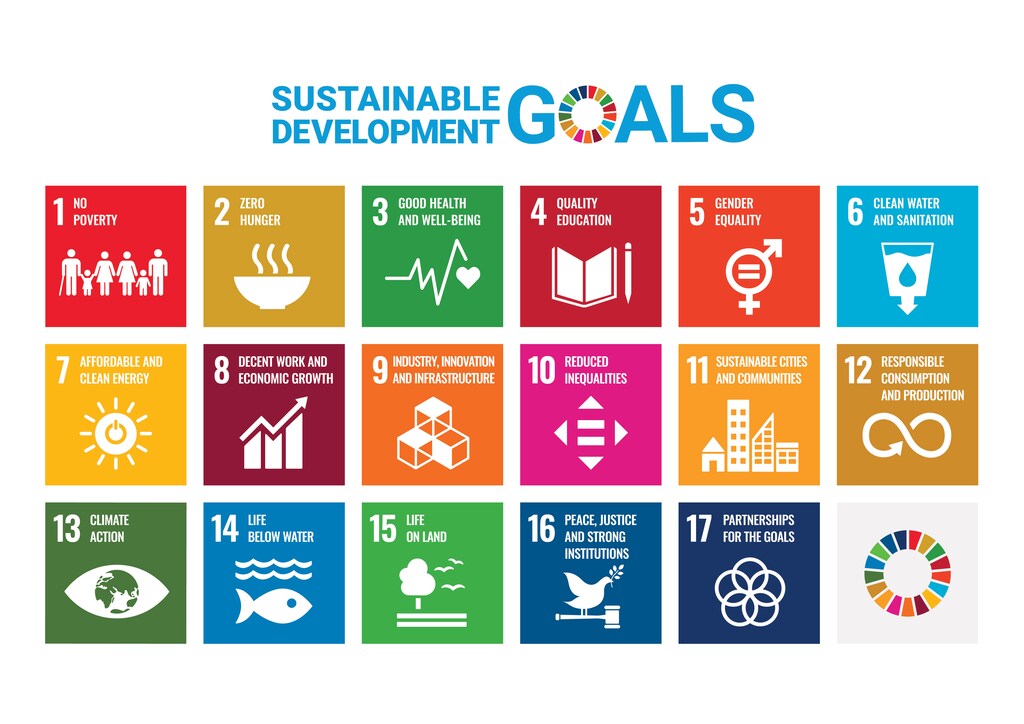
这一观点出自《负责任与有担当领导力宪章》,该宪章由国际商业理事会于2017年发起。已有逾140位首席执行官签署了这份宣言,宣言设想企业及其主要投资者将携手聚焦长期价值与可持续性,并以联合国可持续发展目标(SDGs)作为实现这一目标一致性的路线图。
可持续发展目标由近200个国家于2015年达成一致,涵盖从消除贫困和饥饿到清洁水、能源以及性别平等等一系列议题。联合国估计,实现这些目标的成本约为每年6万亿美元。政府没有这样的财力。美国的运营预算是世界上最大的之一,为每年4万亿美元。即便你将这些预算全部用于此,仍无法满足可持续发展目标的财政需求,且不会为其他义务留下任何资金。慈善事业也无法填补这一缺口。全球慈善机构的年度捐赠约为8000亿美元;全球基金会的资产估计约为1.5万亿美元。即使我们在一年内将这些资金全部用上,仍不足以弥补这一缺口。
政府和慈善事业都肩负着至关重要的角色,但它们无法独自完成这一任务。私营部门可以汇聚资本与创造力,投入这一任务之中。
正如商业学者吉姆·柯林斯(Jim Collins)所言,若要为社会已确定的优先事项提供资金,我们必须拥抱“的天才之处在于兼顾”。我们可以确保私营部门资本从资产所有者和资产管理者流向那些致力于兼顾回报与应对这些优先事项的企业。在全球范围内雇用员工并进行投资的上市公司,以及持有这些公司股份的投资者,具备相应能力,并将带来创新,以应对收入不平等、清洁能源、医疗保健和经济适用住房等问题。依赖资本主义同样具有可持续性,因为投资者获得的回报将带动更多投资。
企业与包括股东在内的利益相关方,在应对这些重要目标的重要性上意见一致。资产所有者和资产管理者越来越多地依据超出传统财务报告范围的非财务因素来评估企业。作为回应,许多企业正在基于可持续商业模式,更加聚焦于长期价值创造。企业和投资者面临的一个挑战在于,存在众多相互竞争的标准、指标和衡量方法,但缺乏成熟或被普遍接受的框架,无法依据社会价值的视角评估长期可行性。这与财务绩效报告和核验的成熟方法形成鲜明对比。
框架
半个世纪以来,世界经济论坛一直在推动利益相关方资本主义理念方面发挥引领作用,因此具备条件协助满足这一需求。在国际商业理事会内部,我们正在制定一个通用框架,供企业展示其长期可持续性;该框架将财务指标与相关的非财务标准相结合,例如重大的ESG(环境、社会和治理)考量。近期目标是促使各行业领域就一个框架达成一致,该框架将绩效与一套既定的现有第三方指标和衡量方法相对照,并结合可持续发展目标所确立的社会优先事项进展情况。投资者期望、各行业的具体实践、新兴监管要求以及可持续发展目标,都是必须考虑的因素。通过借鉴现有第三方指标,这项工作将进一步推动现有努力,以提升可持续发展实践及我们所取得进展的披露度与透明度。
这项工作是通过与四大会计师事务所的重要合作推进的。我们期待在达沃斯年会上讨论一项框架提案,该框架将包含一套有限的、适用于所有行业组别的通用指标,并与可持续发展目标相对照,以向投资者和其他利益相关方表明,我们致力于持续推进为客户和社区提供服务、成为员工理想工作场所、为股东带来丰厚回报,并在最紧迫的社会优先事项上推动进展。