自新冠疫情爆发以来,手机已成为许多人的生命线。
然而,仍有太多人被排除在这一重要技术之外,其中尤其包括难民和寻求庇护者等边缘化群体。
政府需要介入,确保移动服务帮助全球最脆弱的社区获得援助和其他基本支持。
新冠疫情正在全球各地冲击贫困和弱势人群,手机已成为许多人的生命线。手机使工资、代金券和人道主义援助得以安全、高效地转账。手机还能传递公共卫生信息,并使人们与医疗服务提供者取得联系。然而,仍有太多人被排除在这一重要技术之外,其中尤其包括难民和寻求庇护者等边缘化群体。危机带来的经济冲击也正给服务提供商带来压力,而此时正是其服务最需要的时候。
从长远来看,移动技术有潜力改变人们的生活,而不仅限于冠状病毒危机期间,前提是我们采取正确措施,确保不让任何人掉队。以下是政府可以介入、确保移动服务帮助全球最脆弱的社区抗击疫情并获取基本支持的三种方式。
扩大覆盖范围
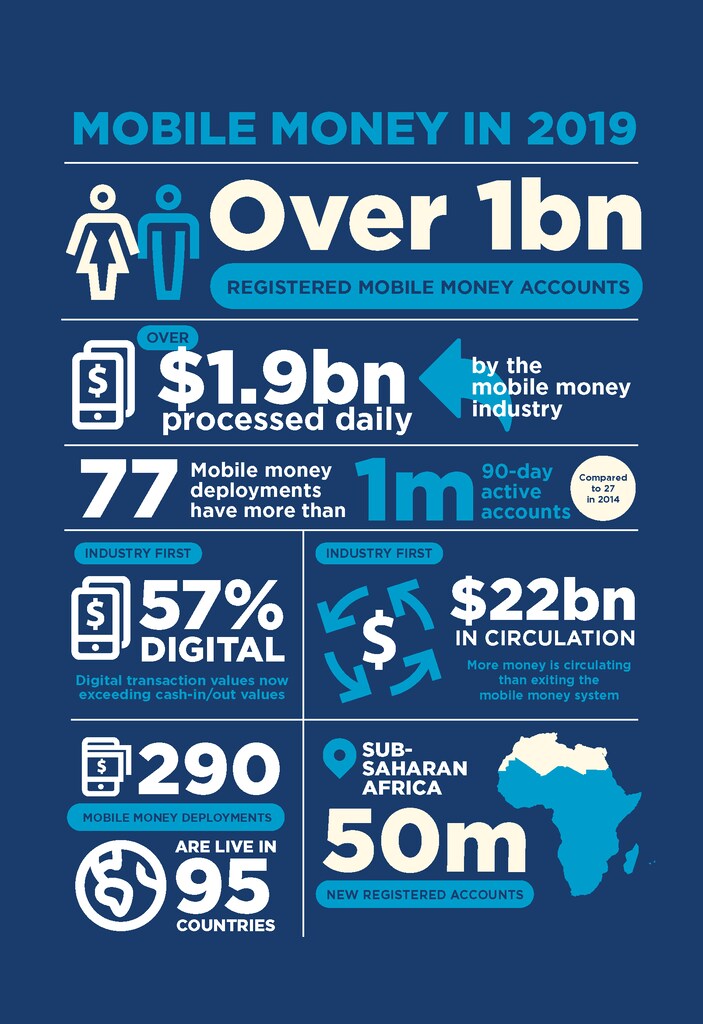
移动支付服务长期以来在促进全球社会和经济包容方面发挥着积极作用。在中低收入国家,获得传统银行服务的人相对较少,移动支付在危机前已十分普及。自2017年以来,44个国家的270万人已通过现金和代金券援助(CVA)获得支持,途径为移动支付平台。由于这种安全便捷的转账方式日益受欢迎,数字交易与现金交易的比率增长了近50%(自2017年以来)。自新冠疫情爆发以来,这些渠道变得更加重要。
全球各地的政府和援助组织正越来越多地采用数字支付,以避免现金直接发放带来的感染风险。联合国难民事务高级专员办事处(UNHCR)例如在刚果民主共和国通过移动支付提供经济援助。
然而,包括难民在内的许多边缘化群体居住在要求提供身份证明才能使用移动服务的国家。这意味着他们必须出示护照等证件以及稳定住址证明,才能获得SIM卡或使用移动支付钱包,而他们中极少有人持有此类证件。据估计,全球约有10亿人面临这样的“身份鸿沟”,即缺乏正式的身份证明。
这种证件和服务获取的缺失,使全球许多最脆弱的人群无法通过手机获得经济援助、获取重要信息以及与家人联系。由于无法合法激活移动网络,或无法以本人名义使用移动支付钱包,他们的边缘化程度进一步加深。
法律和监管的不确定性与不一致,也可能扰乱人道主义援助的提供。联合国难民署与GSMA(全球移动行业协会)于2018年开展的研究发现,这些障碍在25个接收难民的国家中普遍存在。
为在新冠疫情期间促进此类援助,一项具体措施是政府暂时放宽针对难民等边缘化群体部分服务的身份证明要求。此类措施必须与防范洗钱或资助恐怖主义等犯罪活动的风险相平衡。这种基于风险的方法已在加纳、埃及、约旦和巴基斯坦等国家采用。例如,对放宽身份要求的账户,可采取设定交易和账户余额限额等措施。
此外,中央银行与电信监管机构之间的有效协作和协调,可以确保身份证明要求(以及任何临时措施)在办理SIM卡时应与开立移动支付账户的要求保持一致,并符合全球建议。
支持移动支付业务
一些政府和监管机构鼓励使用数字支付以减少冠状病毒传播,例如降低转账成本,并对个人对个人转账免收交易费用。虽然削减这些成本可以促进移动支付的使用,但可能对该行业的企业和创业者产生负面影响。就个人对个人交易而言,此类交易占移动生态系统中流通资金的91%,若长期免收手续费,将给服务提供商的收入带来重大压力。收入下降也可能使服务提供商难以维持稳固的代理网络,这将对人道主义援助产生深远影响。
代理商是移动支付体系的关键组成部分。他们往往是社区成员,本身也是人道主义援助的接受者,同时还帮助他人获得援助。他们为新客户办理注册,将现金存入账户,并为提取现金的客户发放现金。
代理商在更广泛的经济中也发挥着重要作用,能够促进包容性增长。在新兴市场,代理网点数量几乎在过去五年中增长至三倍,移动支付代理的覆盖范围现已达到ATM的七倍、银行网点的20倍。
如果服务提供商的收入承压,它们将难以维持这些代理网络并为最边缘化群体提供服务。代理管理和佣金在移动支付运营成本中占比最高,GSMA的一项研究显示。
政府在考虑免收费用时,应牢记这一对服务提供商和代理商可能产生的连锁影响。例如,政府可以仅在有限时间内免收费用,以便为运营商提供一定的确定性,并使其能够规划危机后恢复正常的安排。政府还可以考虑仅对最脆弱的客户免费交易,并为移动支付服务提供相关税收减免。扩大交易和余额限额,以便利基本物品(包括药品)的交易和采购,也将鼓励更多数字交易,并支持当地数字经济。
确保代理商不陷入现金短缺
封锁规定以及对病毒扩散的担忧,可能促使人们争相向移动支付代理商提取现金。这可能使代理商陷入现金危机,因为它们通常没有足够的储备来应对突然激增的取款需求。如果服务提供商的收入已因交易费用降低而承压,它们可能难以介入并向代理商提供现金。
政府可以缓解此类现金紧缺,方式包括鼓励向小企业和代理商提供无息紧急贷款,在适当情况下暂时降低或取消税收,并确保银行向移动支付代理商提供现金。政府还应考虑将银行服务和移动支付均宣布为“基本服务”,以使移动支付代理商能够继续营业,让人们提取和存入现金。
政府与人道主义组织之间的付款协调,也可以缓解代理商的压力,因为官方付款日期往往意味着代理商必须在同一天发放大额现金。
最后,政府应鼓励小型企业(例如支持人道主义服务的企业)接受数字支付,以降低病毒通过现金交易传播的风险。
释放移动服务的力量
移动运营商一直是抗击冠状病毒的重要盟友。它们促进了紧急援助的发放,并为其呼叫中心提供免费名额,供一线应急人员使用,以便将来电者与医疗服务提供者连接至国家新冠疫情热线。对于数百万生活在不稳定和危险处境中的人(例如难民)而言,移动支付可以成为一种安全高效的方式,帮助他们获得维持生存所需的服务。从长远来看,移动行业还可在低收入和中等收入国家的危机后复苏中发挥重要作用,为创业者创造就业机会和发展机遇,并为无数小企业提供便捷、普惠的金融服务。
要使移动支付服务充分发挥其潜力,政府、监管机构和移动行业需要发挥各自作用,通过有利的政策鼓励数字支付,减轻移动支付服务用户的生活成本压力,同时确保移动支付业务的可持续性。例如,在“入门级”账户的身份要求得到放宽、交易/余额限额得到提高的情况下,此类措施可在疫情之后正式确立并予以保留,前提是移动支付服务已被证明是符合全球建议和最佳实践指南的低风险产品。




