在人力资本衡量这一领域,一种新的趋势正在兴起。
来自世界各地的专家(共有22个国家积极参与)已在国际标准化组织框架下制定了人力资本报告指南。
国际标准化组织通过明确界定多元化、薪酬、培训、领导力和组织数据来源等关键人力资本领域,为人力资本无形资产的基准比较开辟了路径。
“以人为本是我们一切工作的核心”这一说法屡屡耳闻,但常被人以犬儒式的态度视为口惠而实不至。
近期发布的《内外部人力资本报告指南》由国际标准化组织(ISO)制定,旨在改变这一看法,力求真正将人置于组织的核心位置。这一新标准将颠覆企业思考、评估和报告其人力资本的方式,并满足投资者对可持续增长与回报的期望。
过去
几十年来,全球各地的首席执行官、资产管理人、投资者和评级机构都目睹了市场价值与会计信息(如企业现金流和账面价值)之间的关联日益减弱。
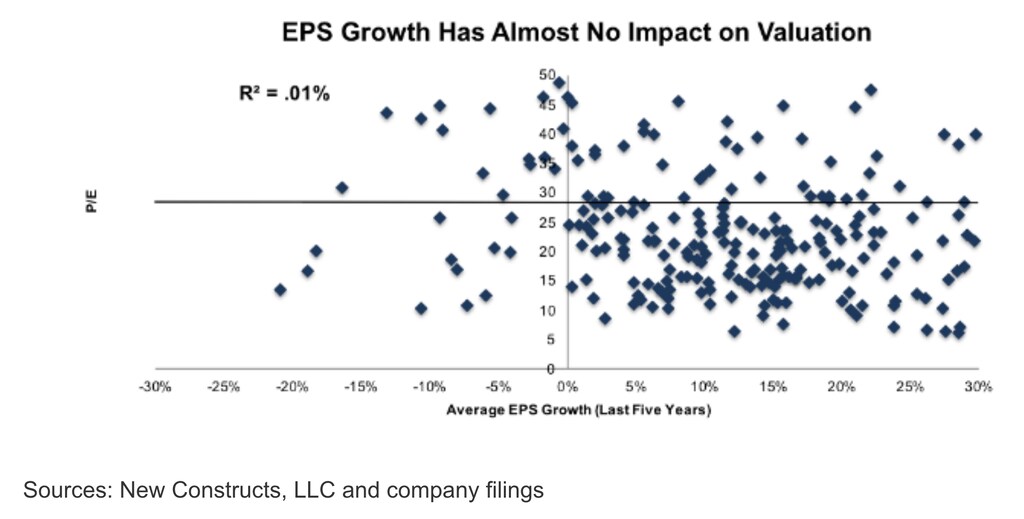
因此,市盈率等传统指标作为增长指示器的光环已有所褪色。在1960年代至1990年代期间,收益与股东价值之间的相关性传统上约为90%,这意味着企业市场价值(股价乘以流通股数)高达90%可由该企业的财务业绩预测。
然而,自1990年代以来,这一比例在上涨和下跌的市场中均已大幅降至50%以下。若以此为鉴,财务业绩正在失去其作为市场价值主要预测指标的地位。如果有形的财务信息已失去影响力,那无形资产又如何呢?
现在
人力资源
要说人力资源(HR)对投资决策的影响难以表述和衡量,这都算是轻描淡写了。许多人尝试过,但多数以失败告终。
企业在学习与发展方面的积极举措是否会影响企业的估值?为什么对员工投入更多的企业不应比不这样做的企业更具价值?我们如何报告人力资本投资?需要哪些数据?这些数据集是否可比,我们又该如何报告?
这些问题都很重要。因此,尽管直观上看,重视人力资本的企业比注重短期的企业更具可持续性,但阻碍金融市场认可这一点的症结究竟是什么?
数据
问题的关键在于人力资源数据。我们必须提高透明度。我们必须为人力资源建立基准,使金融投资者能够可信地评估相互竞争的企业之间人力资源机制和流程的质量,并将这些信息纳入相应的财务评估模型。
人力资源数据不仅对金融市场的投资者有用,对劳动力市场中的人才和政府也同样重要,后者持续致力于协调这些市场。潜在员工期望获得公平且有前景的就业机会,而政府则力求确保有足够的人才来推动可持续经济增长。
变革正在加速
人力资本联盟已向美国证券交易委员会(SEC)提交请愿,要求对所有上市公司的人力资本信息报告实行正式监管。安永咨询公司发起了一项颇具影响力的全球性倡议,名为“包容性资本主义堤岸项目”(EPIC),作为其环境、社会与治理实践的一部分。越来越多的金融市场参与者和学者开始关注人力资本信息。
未来的人力资本
在人力资本衡量这一领域,一种新的趋势正在兴起。来自世界各地的专家(共有22个国家积极参与)已在人力资本报告方面取得进展,该指南由国际标准化组织制定(ISO 30414)。
国际标准化组织通过明确界定多元化、薪酬、培训、领导力和组织数据来源等关键人力资本领域,为人力资本无形资产的基准比较开辟了路径。这将为领导力能力、对外部劳动力的依赖程度、员工参与度和投入度以及劳动生产率等指标提供亟需的透明度,仅举数例。
投资者、评级机构、政府和潜在员工都将从中切实受益。拥有统一规则和可比数据,可为利益相关方提供另一种方式,以更好地评估和理解企业。
由于上市公司市场价值与收益之间的相关性已减弱,人们正在寻求评估企业的新方法。
目前,人力资源工作隐藏在无形资产领域之中,难以衡量,也没有(被广泛接受的)与经济成果之间的直接联系。
这一状况即将改变。ISO 30414为与人相关的数据和信息提供了定义、框架和规则。
利益相关方将把这些数据列为无形资产,与企业其他相关绩效数据一并纳入考量。因此,评估一家企业是否具备可持续增长的条件将变得更加有效。这一变革也为人力资源专业人士带来了巨大机遇,因为他们熟悉人力资源实践,并了解人力资源系统如何采集和处理数据。
人力资本标准并非只适用于证券交易所上市的企业。例如,未来中小企业若能向贷款机构证明其能够兼顾短期与长期需求以推动可持续增长,便有可能降低其贷款利息支出。
这些中小企业业主不仅拥有已获验证的商业模式,还拥有积极投入的员工,他们能够适应未来的市场变化,以守护并扩大市场份额。中小企业通过ISO 30414对人力资本的投入所提供的证明,将使贷款机构对其可持续性感到安心。这就是未来。