“让你吃亏的,往往不是你知道的事,而是你以为肯定知道、其实并非如此的事”,俗话如是说。未来两年,全球经济面临的最大风险恰恰存在于投资者认为近期走势不太可能改变的领域。主要风险包括中国增长放缓、全球长期实际利率上升,以及民粹主义经济政策愈演愈烈,削弱央行独立性的可信度,从而推高发达国家安全政府债券的利率。
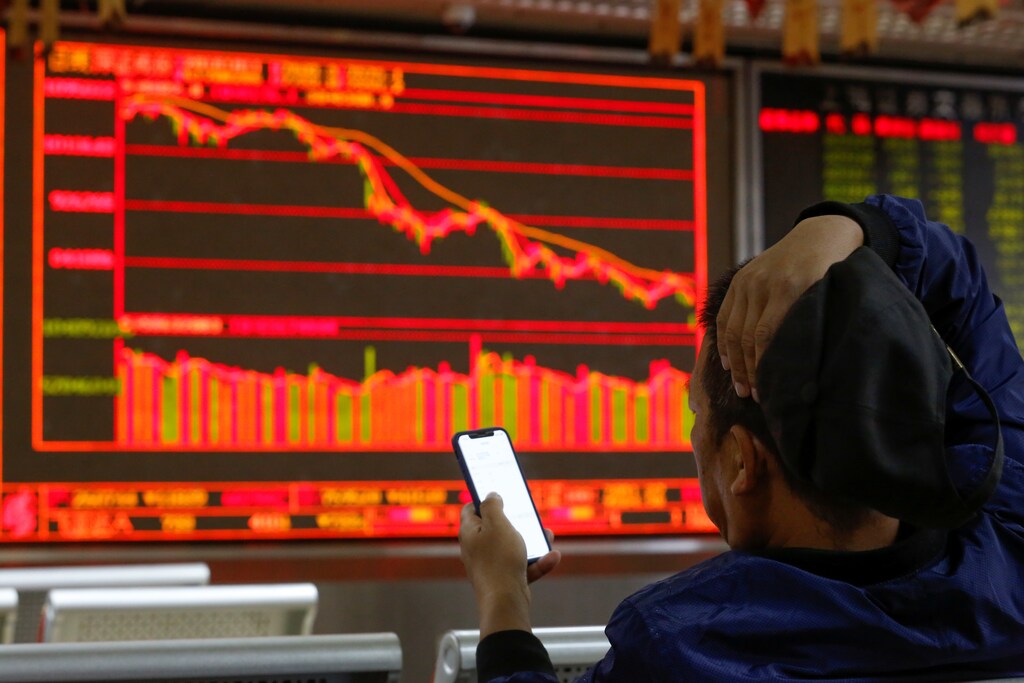
中国的显著放缓或许已经在发生。特朗普总统的贸易战动摇了信心,但这只是对一个本已放缓的经济体的进一步冲击。中国经济正从出口和投资驱动型增长,转向更可持续的国内消费驱动型增长。中国经济将放缓到何种程度尚无定论,但鉴于日益集权的政治体制与更需分权的消费驱动型经济体制之间存在内在矛盾,长期增长放缓的幅度可能相当剧烈。
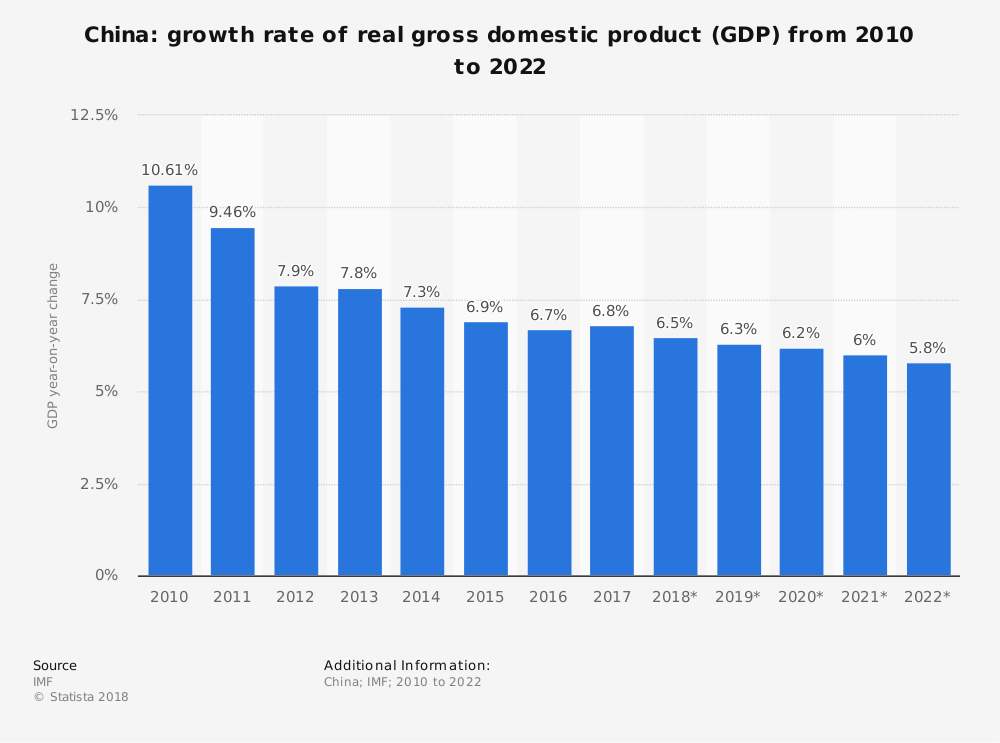
遗憾的是,回避任何转型、仅继续依赖出口和房地产投资的做法同样缺乏吸引力。中国已是全球主要出口国,市场空间和政治容忍度都不允许其以此前的速度继续扩大出口。依靠投资维持增长也日益困难,尤其是住宅房地产,它占中国建筑业的绝大部分。价格下行压力,特别是在一线城市以外的城市,使得说服家庭将更大比例的财富投入住房变得越来越难。尽管与任何西方经济体相比,中国或许更有能力将可能冲击银行业的损失社会化,但住房价格和建筑业的急剧收缩仍可能带来极为痛苦的调整。
中国任何显著的增长放缓都将重创亚洲其他地区,也会严重冲击依赖大宗商品出口的新兴市场和发展中国家。欧洲已经感受到痛苦,尤其是德国。尽管美国对中国的依赖程度较低,但金融市场的冲击以及对政治敏感出口的影响,可能使中国放缓带来的痛苦远超美国领导人的预期。
一种可能性较小、但影响更为剧烈的外部风险是:经过多年的长期下行趋势后,全球长期实际利率逆转并显著上升。我所指的并非仅仅是美国联邦储备委员会在2019年可能出现的明显收紧政策。这固然会带来问题,但主要影响的是短期实际利率,而且原则上可以随时间逆转。我所担忧的,是非常长期实际利率可能出现的冲击,而这些利率目前低于现代历史上的任何时期(二战后金融抑制时期除外,当时市场远不如今日发达)。
尽管长期实际利率持续上升的可能性较低,但绝非不可能。虽然对利率长期下行趋势有多种解释,但部分因素可能只是暂时的,而且很难从经验上确定各种可能影响的大小。是什么可能导致全球利率上升?其中一个较为积极的因素是生产率的突然跃升,例如世界经济论坛创始人克劳斯·施瓦布教授所提出的第四次工业革命比当前预期更快地影响经济增长。这当然对全球经济总体有利,但可能会给落后的地区和群体带来巨大压力。另一个较为不利的因素则是亚洲增长的急剧下滑,例如中国增长放缓,这可能使亚洲长期存在的顺差转为逆差,从而对全球利率形成上行压力。
但全球实际利率走高的最可能原因,或许是正在世界许多地区蔓延的民粹主义浪潮。如果民粹主义者能够推翻过去几十年以保守、亲市场、支持全球化为特征的经济政策,他们的行为可能会在全球市场中播下怀疑的种子,质疑发达国家债务究竟有多“安全”。这可能推高风险溢价和利率;若政府调整迟缓,财政赤字将扩大,市场对政府的怀疑将进一步加深,事态可能陷入恶性循环。
多数经济学家认为,在当前较低的长期利率环境下,发达经济体可以承受比其他情况下显著更多的债务;但认为这是一顿“免费的午餐”的观点是愚蠢的。高债务水平使政府更难对冲击做出积极应对,无论是金融危机、网络战争、流行病,还是演变为失控局面的贸易战。无法对重大冲击做出有力回应,会显著加大长期停滞的风险,这也是大多数严肃的非政治性学术研究发现,极高的债务水平与较慢的长期增长相关的重要原因。
如果进步性政策过度依赖债务(而非对富人加征更高税收)来进行收入再分配,市场很可能会怀疑各国能否通过增长摆脱极高的债务水平;而一旦如此,利率便可能被推升至令人不安的水平。
当然,全球增长还面临许多其他风险,包括美国日益加剧的政治混乱、混乱的英国脱欧、意大利的债务问题以及日益紧张的地缘政治局势。
那么,面对这些外部风险,全球增长前景是否必然黯淡?同样也存在上行风险。美国的基准情形仍是强劲增长,欧洲在欧债危机后漫长而缓慢的复苏中,其增长也可能高于趋势水平。中国经济多年来一直在证明质疑者的判断有误。因此,2019年尤其可能再度录得一个稳健的全球增长年份。但遗憾的是,这更可能是一个令人忐忑不安的年份。




