经济压力、地缘政治竞争和技术颠覆正以不同方式影响该地区,反映出经济结构、财政空间和人口趋势方面的巨大差异。
关税、供应链转移和相互竞争的全球伙伴关系,正迫使东南亚经济体在短期稳定与长期战略自主之间寻求平衡。
尽管政府和企业正投资于AI基础设施,但应用不均、能源约束和劳动力冲击可能使规模较小的企业和弱势工人被甩在后面。
试想同一条街上的10栋截然不同的房屋:有的崭新,有的陈旧,有的正在发展,有的则日益不稳定;同一街区,却有着截然不同的困境。
这正是东南亚的真实写照。
该地区涵盖10个经济体,从世界最富裕的经济体之一新加坡,到最贫穷的国家之一缅甸,两者的人均国内生产总值相差约 $98,000。然而,在关于贸易、投资和风险的讨论中,“东南亚”往往被视为一个单一的地方、讲述着单一的故事。
这种简单化的看法忽略了该地区的诸多方面。根据世界经济论坛的《高管意见调查》,该调查反映了商界领袖如何看待其所处的风险,其中的分歧显而易见。
有增长,但并未惠及所有人
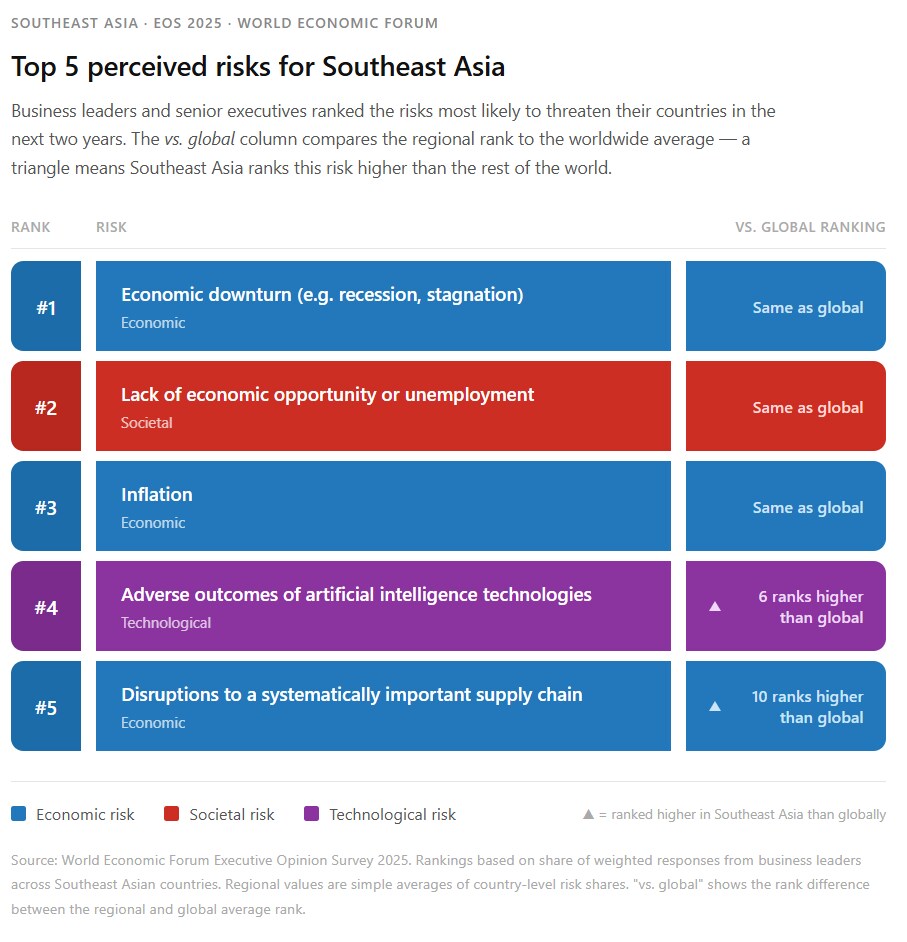
经济增长便是一个典型例子。调查显示,该地区排名前三的感知风险分别是经济下行、缺乏就业或经济机会以及通胀,这反映出人们对于个人如何感受增长的共同忧虑。压力的迹象已经显现。
在泰国,增长预期已下调,原因是贸易不确定性和家庭债务高企。与此同时,文莱仍在努力减少对油气的依赖,而老挝面临严重的债务压力,施政回旋余地有限。
与此同时,人口老龄化问题在马来西亚和越南等国的表现已超过经济发展速度,这一挑战需要在生产率和技能方面进行不同的投资。
即便在新加坡,生活成本压力仍主导着政策讨论,尽管该国财富雄厚,家庭却感到压力重重。
这三大风险反映出一个结构性问题:经济增长仅停留在纸面上,尚未在稳定的通胀管理、优质就业以及针对最弱势群体的精准扶持方面取得突破,而这些正是将GDP转化为切实保障的关键因素。
若将经济下行、失业和通胀分别作为单独的政策问题处理,就会忽视它们之间的内在联系。
超级大国竞争时,小型经济体承受挤压
东南亚经济体也处于更广泛的全球竞争的前沿。调查显示,受访者将地缘经济对抗(包括关税、制裁和投资限制)在该地区的排名为第八位,而在全球排名为第14位。
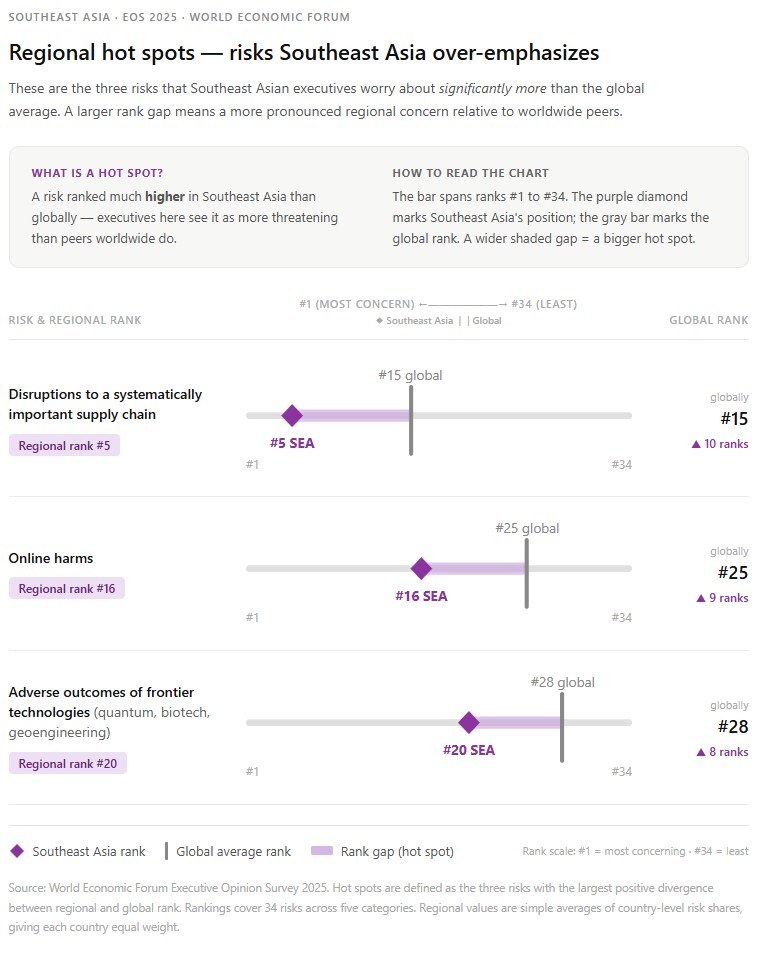
这六个位次的差距表明,东南亚的领导人认为其运营环境在地缘政治上面临的风险显著更高。
数字说明了原因。
去年,若实施美国关税,税率将高达越南出口的46%和泰国出口的36%,可能使整个供应链一夜之间被重塑。此外,还面临收紧原产地规则的压力,以防止中国制造的商品经由东南亚转运,从而规避关税。
然而,由于东盟(ASEAN)大多数经济体与中国的贸易量更大,超过与美国的贸易量,因此脱钩并不可行。为应对这一新难题,马来西亚召集了一次特别峰会,与会方包括东盟、海湾国家和中国。会议期间,印度尼西亚在90天关税暂停期间为主要大宗商品出口争取到较低的关税税率。
越南与欧盟也深化了经济伙伴关系,这一原已蓬勃发展的关系在此期间进一步加速。
随后,2026年2月,美国最高法院裁定废除关税制度。
一夜之间,柬埔寨、马来西亚和印度尼西亚,这些国家此前已签署双边协议,接受19%的关税,陷入法律上的不确定状态,因为美国政府转而依据不同的法律授权重新建立关税制度,不确定性再度出现。
除单一关税税率外,更深层的问题在于,为追求短期稳定而被迫达成的贸易安排,可能带来长期义务,从而削弱一国的谈判筹码。
此外,跨国企业如今做出的供应链决策,需要经受住一个已多次证明可能在一夜之间逆转方向的地缘政治环境的考验。
区域内的AI热潮带来机遇(与此同时,断层线也在扩大)
东南亚的企业高管将人工智能(AI)风险在区域内排名第四,在全球排名第10。此外,人们对网络危害以及前沿技术更广泛带来的风险也普遍更为关注。
该地区各地均在推进AI驱动的增长投资。例如,微软宣布在印度尼西亚和马来西亚推出大型云计算和AI投资计划。
高通在越南设立了一个AI研发中心。新加坡的《绿色数据中心路线图》将计算能力视为战略性国家基础设施,正如前几代人将公路或港口视为基础设施一样。
然而,数据中心极其耗电,而该地区的电网仍绝大部分以化石燃料为基础。六个主要东盟经济体的数据中心用电量预计将在2024年至2030年间增长近八倍。
因此,仅马来西亚的数据中心排放量就可能到2030年增长七倍,菲律宾可能面临增长14倍的风险,印度尼西亚则为四倍。2025年初,马来西亚当局驳回了近30%的数据中心提案,理由是未能证明其能源使用符合负责任的标准。
AI应用的效益分布也不均衡。近46%的区域企业已开始规模化应用AI,但在雇佣该地区大多数劳动力的中小企业(SMEs)中,AI采用率仅约15%,即便在新加坡亦是如此,而新加坡是该地区数字化程度最高的经济体。
如果大型企业攫取了大部分生产率红利,而劳动力市场的工人却面临失业,AI可能加剧不平等,尤其是在失业在受访者感知风险中排名第二的情况下。
该地区约1.64亿名工人可能受到AI影响,其中女性和年轻工人受到的影响尤为严重。《菲律宾AI路线图2.0》明确将AI应用置于其庞大的外包与服务业框架之下,鉴于就业转型的风险高且显而易见。
网络危害也在推动监管行动:马来西亚已对主要社交媒体平台引入许可框架,泰国则加强了反诈骗措施,菲律宾也在持续加强保护儿童网络安全的法律。
区域层面的努力也在逐步成形,例如东盟数字经济与AI学习(DEAL)项目,旨在共同建设AI技能,并协调数据与政策。
尽管这些都是重要举措,但当能源与数字战略被视为同一政策问题加以应对,且治理框架跨越国界构建时,其效果最佳。
风险正同时袭来
东南亚面临的挑战不在于风险繁多,而在于这些风险如今交汇叠加、相互强化。
Vijay Eswaran,QI Group执行主席
上述风险无一是孤立运作的。
地缘经济竞争决定了谁有能力建设AI能力,可能使该地区较富裕与较贫穷经济体之间的技术差距进一步拉大。
供应链重组正在加速制造业的数字化进程,在监管尚未覆盖之处带来新的网络安全和治理风险。
通胀和失业压力本身部分源于外部贸易冲击。
“东南亚面临的挑战不在于风险繁多,而在于这些风险如今交汇叠加、相互强化,”QI Group执行主席Vijay Eswaran表示。
“经济压力、地缘经济分化与技术颠覆正同时考验该地区的韧性。因此,应对之策必须更加综合、更具适应性,并以长期价值而非短期反应为基础。”
国内背景也增添了额外压力,各国政府需应对选举周期、领导层更替以及存在争议的政策方向,而恰恰在此时,多领域风险环境要求最持续的关注。
在财政空间同样收窄的经济体中,包括泰国,在不付出国内政治代价的情况下吸收外部冲击的能力进一步下降。
东盟基于协商一致的合作模式,历来非常适合应对变化缓慢、周期较长的挑战。当前风险环境既不是缓慢演变的,也无法整齐地局限于单一政策领域之内。
弥合这一差距需要多方同时采取有意识的行动:政府需投资于连接政策与私营部门(尤其是跨国企业)的工作,重塑该地区的供应链与数字基础设施,并主动建立共同的标准、能力与平台。
没有任何一国政府能够独自构建这一架构;唯有共同行动,才能在风险环境超越其应对能力之前采取行动。
额外的见解与贡献来自Grace Atkinson、Mark Elsner和Joo-Ok Lee。