认为赤字和增加公共债务可能带来益处的观点,因奥利维耶·布兰查德在2019年美国经济学会年会上的主席演讲而得到重要推动(Blanchard 2019)。
布兰查德的分析基于经济理论中的一个主力模型(Diamond 1965)。该模型表明,如果经济增长率高于利率,增加政府债务可能提升社会福利。具体结果在很大程度上取决于可用的生产技术,但产生正面福利效应的关键条件是增长率与利率之间的差值。
布兰查德也承认,债务增加会带来更高风险。经验表明,债务超过某一门槛后,公共债务的(市场)利率会随着债务水平(占GDP的比例)上升。许多实证研究(如 Laubach 2009、Ardagna 等人 2007,以及 Engen 和 Hubbard 2004)证实了这一点;这一关系在债务可持续性分析(DSA)中也发挥着关键作用。例如,IMF(2017)和欧盟委员会对希腊债务的预测采用了一条简单经验法则:风险溢价(定义为无风险利率与某一国家公共债务利率之差)在债务与GDP之比超过60%后,每增加一个百分点,就上升3至4个基点。1
债务成本与债务水平之间的这种联系绝非小小的不便。它对高负债国家有着深远影响,尤其是欧元区的高负债国家,因为每个政府都要独自承担本国债务。
本文聚焦于主权债务与风险溢价之间反馈循环的两个影响:
第一,债务的边际成本通常远高于市场利率。
第二,初始债务比率的微小差异可能导致截然不同的债务走势。
债务的平均成本与边际成本
首先,风险溢价取决于债务水平这一经验规律带来的一般影响是,公共债务的边际成本远高于公共债务利率(后者代表平均成本)。直观而言,这很容易理解:政府借入更多债务,就必须为新增债务支付利息。然而,增加借债还会推高风险溢价,从而增加为全部现有债务再融资的成本。如果债务水平较高,这第二种效应可能非常显著。
根据IMF的经验法则,债务与GDP之比超过60%后,每高出一个百分点,风险溢价就上升4个基点(欧盟委员会采用的这一“弹性”仅为0.03)。据此可以计算意大利这类国家的债务平均成本。意大利债务与GDP之比为130%,即高于60%的门槛70个百分点,因此预测风险溢价应为280个基点(按欧盟委员会0.03的弹性计算则为210个基点)。这些数值似乎符合实际。自2018年年中以来,意大利的风险溢价一直在这一范围的上限附近波动。3
无风险利率(即德国政府债券利率)接近于零,因此风险溢价等于(长期)利率,目前意大利的利率约为2.3%。然而,新增债务的边际成本远高于利率。假设债务水平为GDP的130%,风险溢价为280个基点,那么利息总支出将达到GDP的3.64(= 2.8*130)%。
可以通过一个思想实验来说明债务的边际成本。假设某国将债务与GDP之比降至110%。此时风险溢价将降至仅200个基点,债务偿付总成本将降至GDP的2.2(= 2*110)%。因此,尽管债务比率“仅”下降了20个百分点,政府的债务偿付成本仍会减少约GDP的1.4%。债务每减少1%,边际收益便是1.4/20,即约7%,远高于债务水平较高时的利率。4
这种边际收益或成本当然无法直接观察到,对政治讨论的影响也很有限,因为它只会随着时间推移,通过利息支出的增加缓慢显现。相比之下,利率清晰可见,表面上代表发行新增债务的成本。但这个例子表明,实际上公共债务的边际成本远高于单看利率时的预期。意大利债务当前的市场利率可能看起来可持续,但不削减债务的隐性成本非常高。
风险溢价与债务水平:厄运循环
风险溢价与债务水平(占GDP的比例)之间的联系会形成一种重要的自我强化机制。即使初始条件只有细微变化,也很容易导致债务走势出现显著差异。
原因很简单:债务水平越高,债务的利息成本就越高,这不仅是因为需要偿付的债务更多,也因为每单位债务的成本(即利率)会升高。
以GDP的130%的债务比率为基准,可以举例说明这一机制。在这一水平上,正如上文所计算的,稳态利息支出应为GDP的3.64%。但如果债务比率升至GDP的150%,风险溢价(以及利率)将上升至3.6%。随着时间推移,利息支出将升至GDP的5.4(= 150*3.6)%。利息支出增加会进一步推高债务水平,除非该国开始实现大幅提高的基本盈余。因此,在基本盈余保持不变的情况下,债务与风险溢价之间的反馈循环可能不稳定(两个方向皆然)。
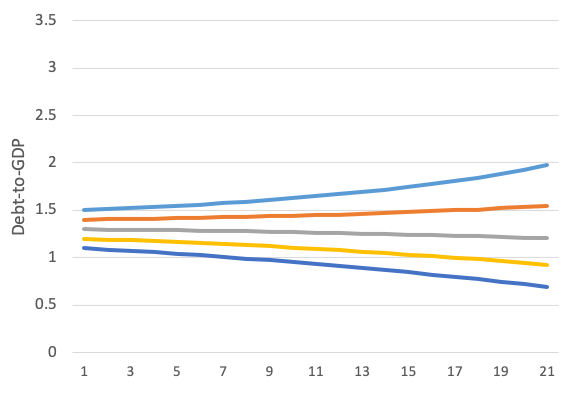
此外,债务比率对风险溢价的乘数效应即使只有看似微小的变化,也会强烈影响债务动态。图1和图2对此作了说明。图中的五条线展示了20年间债务比率的变化,假设所有情况下基本盈余均保持在GDP的3%,但初始水平各不相同:例如,最上方的线(D0150)从GDP的150%起步,第二条线从GDP的140%起步,依此类推,最低起点为GDP的110%。
图1采用IMF的弹性参数α = 0.04,展示债务比率的变化;图2则依据欧盟委员会的假设,采用α = 0.03。两种情况下的其他假设(增长率、无风险利率和基本余额保持不变)均相同。
比较两图可见,这一参数的微小差异会导致债务比率的动态变化截然不同。以最极端的情况为例,即初始债务比率为GDP的150%时,采用IMF参数将在20年后使债务比率升至GDP的320%以上,而采用欧盟委员会参数则会使债务比率升至“仅”GDP的200%。两种情况下,债务都不可持续。然而,比较两图中间的线可以看出,如果初始债务比率为GDP的130%,IMF和欧盟委员会对债务可持续性会得出不同结论。按IMF的参数,这一水平不可持续,因为债务将增至GDP的160%以上;按欧盟委员会的参数,债务则可持续,因为20年后将降至GDP的约110%。
图1 不同起始水平下债务与GDP之比的动态变化(α = 0.04)
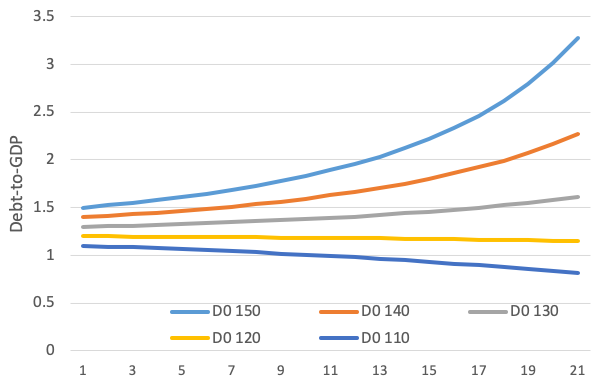
图2 不同起始水平下债务与GDP之比的动态变化(α = 0.03)
来源:Alcidi 和 Gros(2018)。
注释:基本假设:基本盈余保持在3%,无风险利率等于增长率。债务比率超过GDP的60%后,每增加一个百分点,风险溢价上升4个基点(IMF假设,左图),或上升3个基点(欧盟委员会假设,左图)。D0 110表示0时点的债务等于GDP的110%;D0 120表示0时点的债务等于GDP的120%,依此类推。
这些示例计算表明,在现实的参数组合下,GDP的130%的债务比率构成一个关键门槛,可持续与不可持续之间的界线十分模糊。债务比率高于这一“参考值”时,政府可能难以应付债务成本。低于这一数值,则可能形成自我强化循环。
结论
利率极低时,政府很容易想要增加支出。然而,尽管欧元区的无风险利率徘徊在零附近,高负债国家仍面临相当高的风险溢价,这可能形成反馈循环:高风险溢价推高债务,而债务又会进一步推高风险溢价。
本文关注风险溢价与公共财政之间的长期联系,并将经济增长视为既定条件。如果考虑到对私营部门的溢出效应,高债务会带来厄运循环风险这一结论将更加有力。银行和大型企业的融资成本通常与主权风险溢价挂钩。这意味着债务水平上升可能抑制经济增长。正是这一传导渠道使人得出结论:对于高负债国家,财政扩张可能产生紧缩效应。5 无风险利率较低,不应成为将公共债务提高到某一门槛以上的理由。




