滞胀是经济停滞与通货膨胀的艰难组合,上一次出现是在20世纪70年代。
国际清算银行(BIS)的一份报告将通胀上升归因于新冠疫情后经济反弹强于预期、需求从服务转向商品、供应瓶颈以及乌克兰战争。
通胀心理——消费者预期价格上涨而提前购买——可能使通胀循环根深蒂固,并将经济体推入衰退。
从20世纪70年代汲取的一项重要教训是,无所作为的长期代价,超过控制通胀所带来的短期痛苦。
“滞胀”是形容一种糟糕局面的难听词语——经济停滞与通货膨胀令人不快地并存。
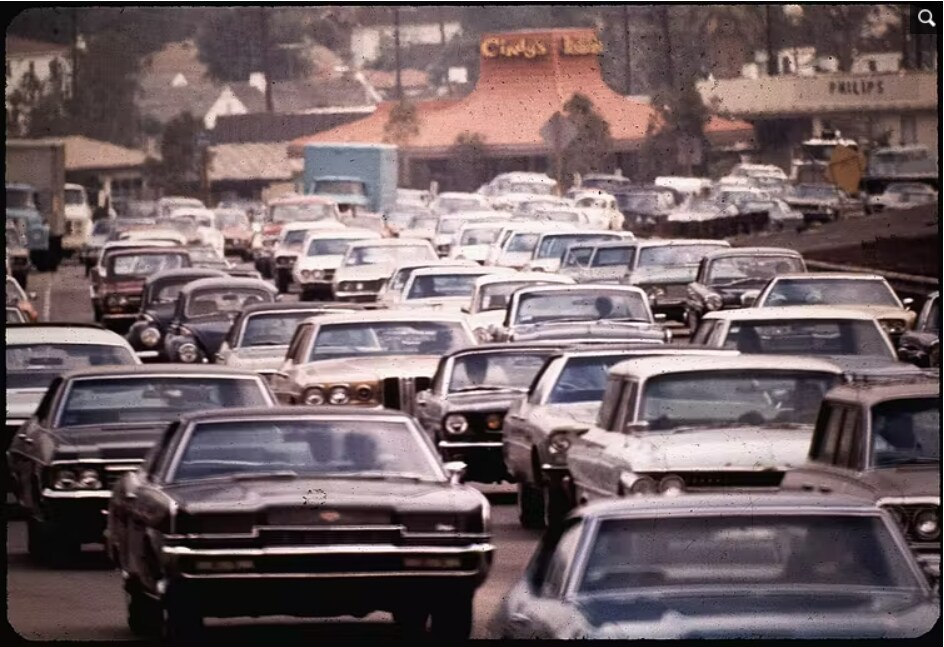
全球上一次经历滞胀是在20世纪70年代初,当时中东石油出口国削减了对美国及其他以色列支持者的供应。石油成本上涨四倍带来的“供应冲击”推高了许多价格,并抑制了全球经济活动。
人们曾以为滞胀已经成为过去。但全球各国央行的央行警告称,如今滞胀卷土重来的风险真实存在。

“我们可能正接近一个临界点,越过这个点后,通胀心理将蔓延并根深蒂固,”国际清算银行表示国际清算银行(BIS)在其最新的年度经济报告中指出。
“通胀心理”指的是,消费者预期价格上涨,认为等待只会付出更高代价,于是选择现在而非以后消费。这会增加需求,推高价格。因此,通胀预期便成为自我实现的预言。
滞胀的危险在于,这种通胀循环可能根深蒂固,以至于通过加息加以遏制的努力反而会将经济体推入衰退。
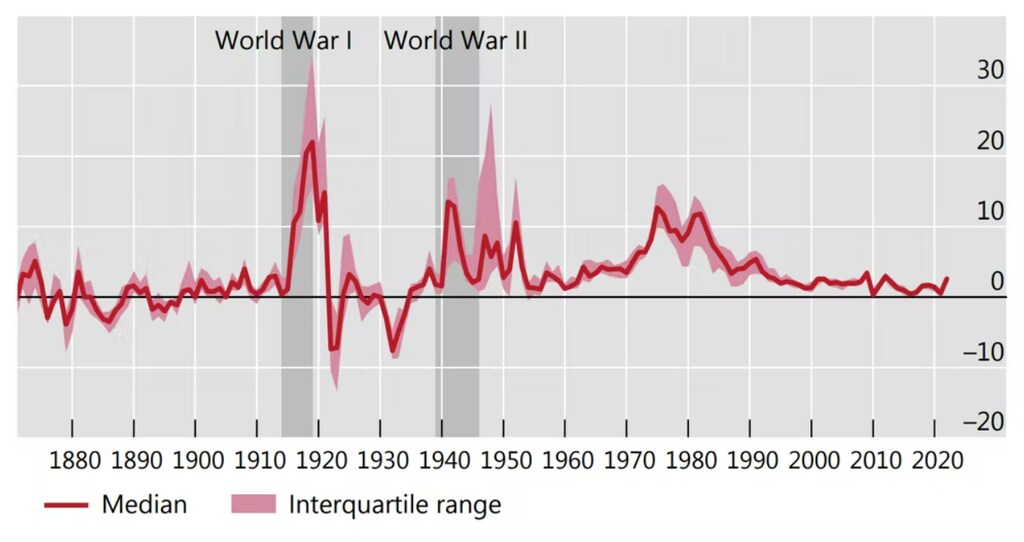
19世纪以来的全球通胀
通胀由什么驱动
除自身的专家团队外,国际清算银行还汇集成员央行的专业知识,例如美国联邦储备委员会、欧洲中央银行、英格兰银行和澳大利亚储备银行。因此,其观点值得关注。
报告表明,与大多数预测人士一样,国际清算银行的专家也对通胀上升的幅度感到意外。
这是一种全球现象。报告将其归因于多种因素:新冠疫情封控后经济反弹强于预期、需求持续从服务转向商品,以及供应瓶颈;从“准时制”转向“以防万一”库存管理,又加剧了供应瓶颈。
此外,还有俄罗斯入侵乌克兰的影响。
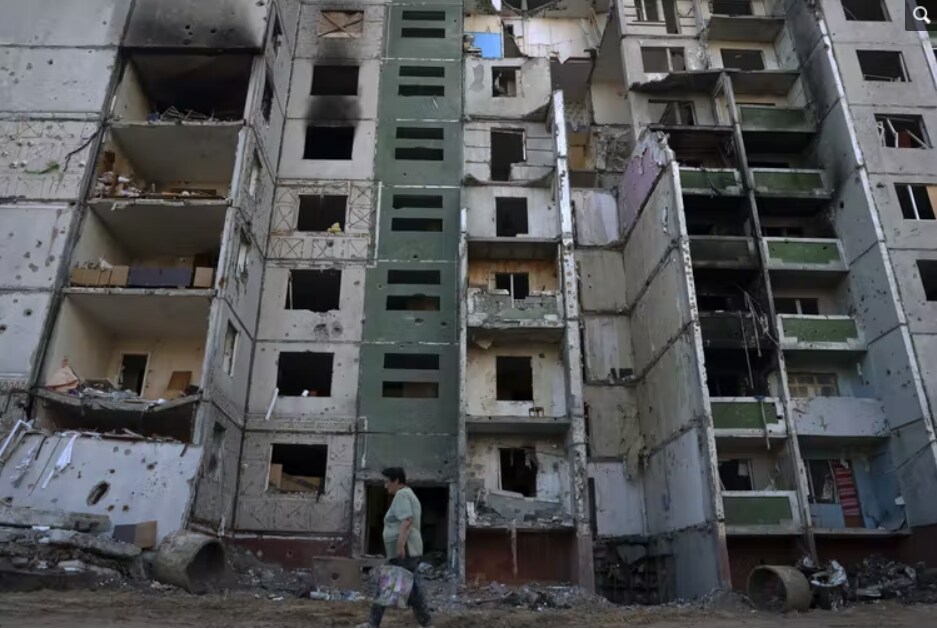
战争推高了石油、天然气、食品、化肥及其他大宗商品的价格,其影响“本质上具有滞胀效应”:
大宗商品是重要的生产投入,其成本上升会限制产出。与此同时,大宗商品价格飙升推高了各地的通胀,加剧了战争爆发前就已明显形成的趋势。
唯一令人稍感宽慰的是,国际清算银行预计,这些价格飙升造成的扰动将小于20世纪70年代的石油供应冲击。
这是因为20世纪70年代的经济体能源密集度更高,因此石油供应冲击的相对影响更大。
如今,各方也更加重视遏制通胀,大多数央行都明确设定了通胀目标(欧洲和美国为2%,澳大利亚为2%–3%)。
最大的危险是什么?
报告称,当前形势仍极具挑战性,因为食品和能源价格上涨特别容易助长通胀心理。
这是因为人们经常购买食品,因此价格变化很容易引人注意。燃油价格也是如此,它们醒目地显示在大型路边标牌上。
许多经济体还面临工资—价格螺旋上升的风险:价格上涨引发加薪要求,雇主随后又将成本转嫁到更高的价格上。
各国央行面临澳大利亚储备银行行长菲利普·洛所说的“狭窄道路”。
要实现“软着陆”,央行必须将利率提高到足以降低通胀的水平,但又不能高到引发衰退(进而导致滞胀)。
如何避免滞胀?
国际清算银行的报告引用了一项对1985年至2018年间35个国家货币紧缩周期的分析;货币紧缩周期的定义是,至少连续三个季度加息。只有约半数案例实现了软着陆。
导致硬着陆的一个关键因素是金融脆弱性的程度,尤其是债务。发生硬着陆的经济体,在加息前的信贷与GDP之比平均增幅是其他经济体的两倍。
这一因素也加剧了国际清算银行当前的担忧。正如报告所指出的:
与过去不同,如今滞胀将伴随着加剧的金融脆弱性,包括资产价格过高和债务水平高企,这可能会放大任何经济增长放缓的影响。
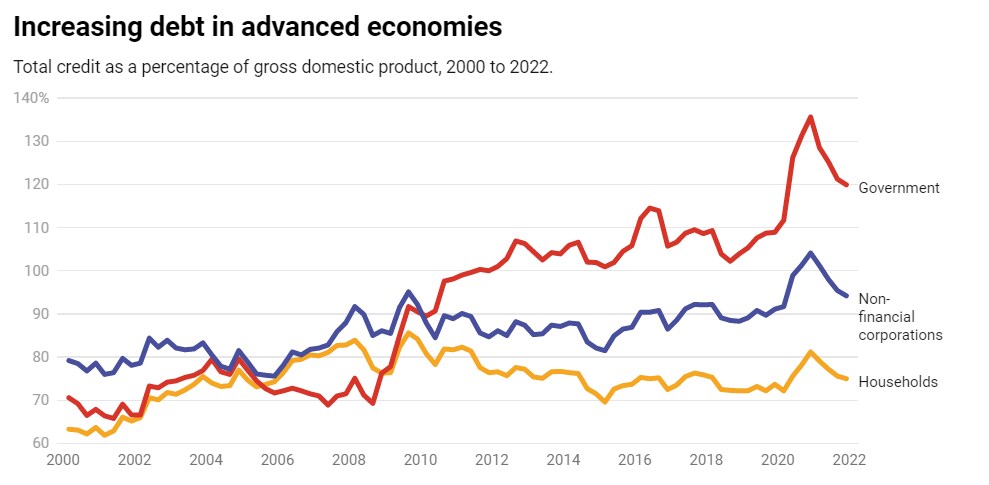
此外,中国劳动生产率增速放缓,正在削弱全球经济增长的一项重要推动力,也减少了对全球通胀的抑制作用。
但从20世纪70年代汲取的一项重要教训是,无所作为的长期代价,超过控制通胀所带来的短期痛苦。
这意味着,各国政府必须限制用于帮助民众应对生活成本压力的补贴或减税。扩张性财政政策只会使情况恶化。援助必须严格定向提供给最需要的人。
还需要重建货币和财政缓冲,以应对未来冲击。这要求将利率提高到通胀目标之上,并使政府预算恢复(接近)盈余。




