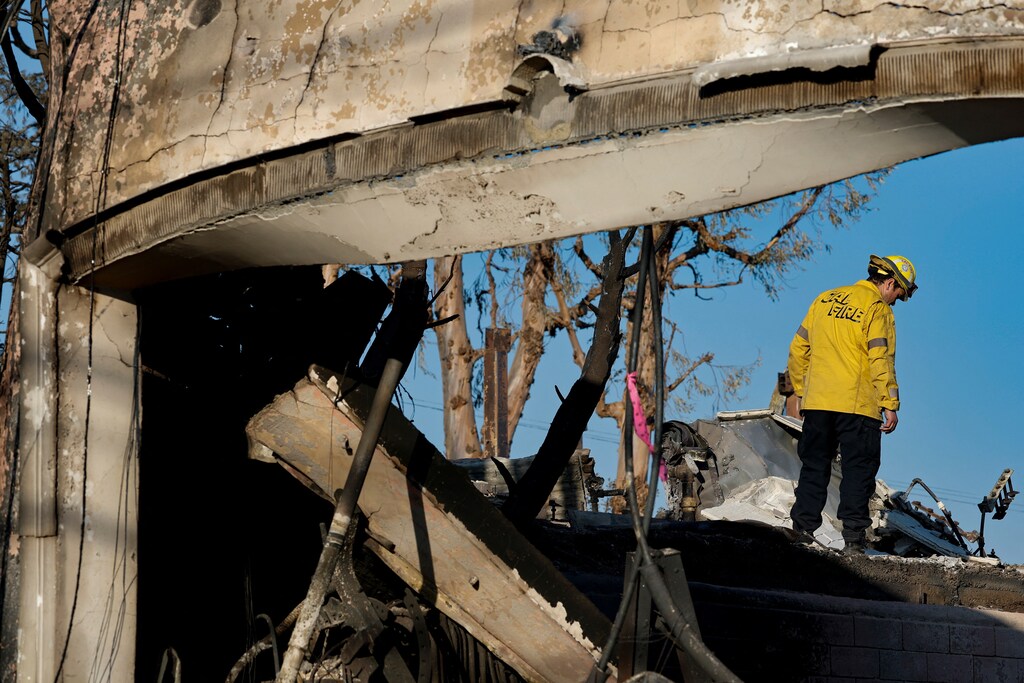
随着野火、极端天气和灾难事件的发生频率加快,房主和社区面临的重大损失风险日益增加。
据联合国估算,计入连锁效应后,灾害的总经济成本目前每年超过2.3万亿美元。
以数据和共同激励为支撑的结构化对话,能够使我们以合作项目的方式,共同构建“共同韧性”保险模式。
野火、极端天气和灾难事件日益常见,使房主和社区更容易遭受重大损失。
据一些估算,灾害的总经济成本目前已超过2.3万亿美元,计入连锁效应后的数据来自联合国减少灾害风险办公室(UNDRR)。
UNDRR的《2025年全球减少灾害风险评估报告》估算,若计入间接影响(包括对健康、生计和供应链造成的损失),全球灾害的年度成本目前接近2.3万亿美元。
与此同时,传统风险转移模式正承受压力,保险公司、再保险公司或作为最后保险人的政府,已无法完全覆盖风险。(再)保险保障缺口正在扩大表明,若风险已无法简单转移,就迫切需要降低灾害风险。
然而,在灾害发生之前用于降低灾害风险的投资仍然非常有限。不到2%的国际援助项目,且公共预算中往往不足1%用于减少灾害风险。
当风险增长快于预防时,保费随之上涨
当风险增长快于预防时,保险公司不得不提高价格、缩小保障范围,或撤出高风险地区。对家庭而言,这意味着保费上涨,主要风险被排除在外,甚至完全无法获得有实际意义的保障,并对抵押贷款、信贷以及买卖或改善房产的能力产生连锁影响。
保险公司也意识到,这一趋势对它们同样不可持续。气候风险使保障越来越难以提供,而要缩小保障缺口,则有赖于能使住房更具韧性、更易投保的投资。

问题在于如何公平地组织这些投资,以分摊成本,而不是在房主预算最为紧张之际,将成本全部转嫁给个人。
世界经济论坛的2026年年会于达沃斯召开,主题为“对话的精神”,其中包括关注如何在地球边界之内重建繁荣,这正需要此类跨领域对话。
普华永道与世界经济论坛合作开展的全球野火领导力网络及其他旨在汇聚对韧性有共同关切的利益相关方的工作,正在涌现出颇具前景的解决方案。
重点从减灾转向减损预防
为将对房主行之有效的做法推广开来,“共同韧性”模式的三项设计原则正逐步形成。
1. 共享数据与标准
利益相关方需要对韧性形成共同定义,即什么样的屋顶、防火住宅或防洪建筑才算具有韧性;同时,他们还需要对灾害风险形成房产层面的理解,并使保险公司、银行、城市和家庭都能信赖这种理解。
FORTIFIED标准是风灾和冰雹韧性方面的一个突出范例,由美国保险学会商业与住房安全研究所(IBHS)制定。该标准提供了一项基于科学的基准,目前已被美国多个州纳入建筑计划和保险定价体系。
类似的标准,例如IBHS的《野火防护住宅》标准以及针对特定城市的气候韧性框架,有助于使房主、地方政府和金融机构的决策建立在对风险的共同理解之上,并就何为具有韧性的房产形成共识。
2. 因地制宜的混合融资
即便是最佳标准,如果要求房主自行承担改造费用,也难以大规模推广。
世界经济论坛与UNDRR主张采用灾害风险降低融资,将公共资金、优惠资本与私人投资相结合。UNDRR的F目标工作强调,必须将此类支持送达项目实施的地方层面。
普华永道对美国房主开展的近期消费者调研显示,大多数受访者在进行金融交易时,有强烈意愿对住房韧性进行改造。此外,在测试不同的成本承担水平时,76%的受访者表示,他们愿意在未来90天内进行改善;其中约60%的人在最多可获得50%成本补贴的情况下会付诸行动。
3. 基于社区的综合解决方案
最后,共同韧性要求在社区层面整合分析、减缓与融资的解决方案,并辅以联合推广工作。
近期应对野火风险的经验表明,数据、评分、减缓规划与融资工具可以整合为面向保险公司、政府、投资者和社区的综合模式。
在加利福尼亚州的太浩湖地区,获得“Safer from Wildfires”框架支持的“Firewise USA”社区可以开展整个街区层面的减缓工作,居民由此可能有资格从多家保险公司获得野火风险降低折扣。“Safer from Wildfires”框架
在佛罗里达州,洪水多发社区(如基韦斯特)参与国家洪水保险计划的社区评级系统,当其投资于洪水风险降低工作时,即可获得社区整体的保费折扣。
在艰难时期,对话可能显得像是对棘手问题的温和回应。然而,根据我们的经验,在某些风险越来越难以投保的世界里,以数据和共同激励为支撑的结构化对话,正日益成为一种必要。
这正是利益相关方从一种经济模式转向另一种经济模式的途径:在前者中,家庭悄然承受不断上升的气候风险;在后者中,韧性被规划、融资并作为共同项目予以回报。




