本文已更新。
由于气候危机,极端天气事件已成为新常态。
保险公司利用巨灾债券来保护自身免受自然灾害造成的损失。
但据一份世界经济论坛报告显示,全球与天气相关的损失中,投保的比例不到60%。该报告提出了一份路线图,以确保最脆弱的群体不被落下。
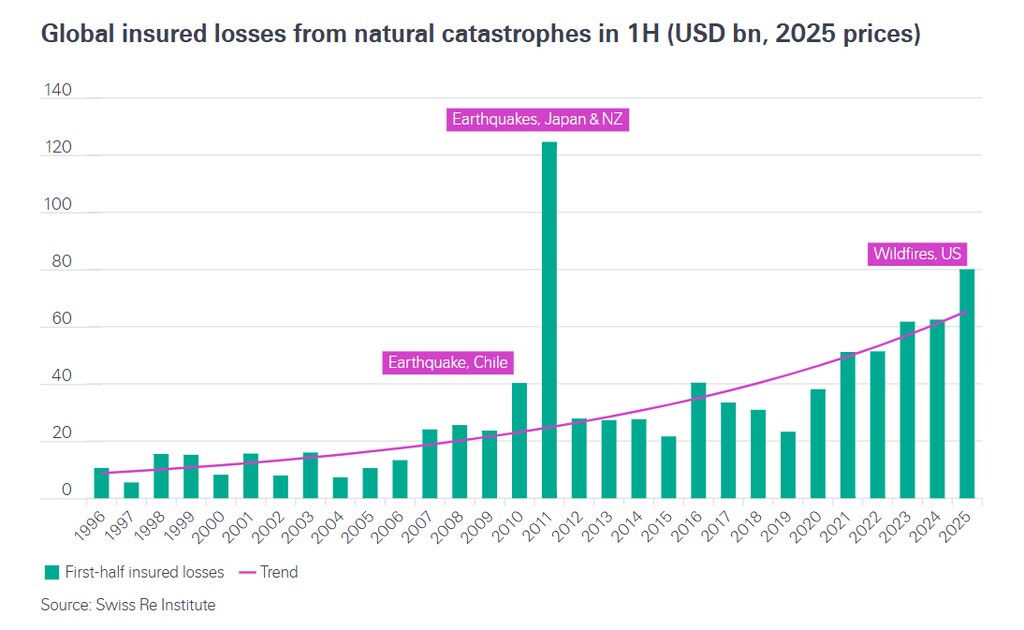
全球自然灾害,例如今年的洛杉矶野火和全球各地的强烈风暴,使2025年投保损失达到1070亿美元,这是损失连续第六年超过1000亿美元。
由于气候危机,极端天气事件已成为新常态,保险公司不得不针对这一日益增长的财务风险进行调整,其中巨灾债券是解决方案之一。
巨灾债券如何运作?
巨灾债券,或人们常说的巨灾债(cat bond),允许保险公司将其保单所承保的自然灾害风险以一定价格转移给投资者。
巨灾债券最早于20世纪90年代发行,当时保险业正深受一系列高额灾难的打击,其中包括飓风安德鲁,该飓风重创了佛罗里达州和墨西哥湾沿岸,并导致一些保险公司破产。
此后,巨灾债券市场稳步增长,下图所示的财产相关风险(如飓风或地震)巨灾债券便印证了这一点。
这些债券募集的资金被预留出来以应对潜在损失。如果合同中明确规定的触发条件得到满足(例如,因飓风造成的投保损失达到特定水平),保险公司便可动用这笔资金来抵消其已向保单持有人支付的赔付。在这种情况下,保险公司无需再向债券持有人偿还,债券持有人则可能损失其投资。
如果债券所承保的自然灾害未发生,投资者将在债券到期时全额收回本金,债券期限通常为三至五年。此外,投资者在持有期间还可定期收取利息。

为何保险公司青睐巨灾债券?
保险公司转移风险的主要工具被称为再保险,即它们从其他保险公司购买保单,以限制灾难发生时的损失。这可以防止任何一家公司承担过多风险。
但再保险公司与任何保险公司一样,并不总是会对每一项索赔进行赔付。而且,它们所出售的保单通常仅持续一年。相比之下,巨灾债券通过设定明确的赔付触发条件来消除模糊性,例如参数型保险,并允许保险公司在更长时间内锁定保障价格。
对投资者而言,主要吸引力在于这些债券的利率高于大多数其他类型的债券,因此有可能获得更多收益。另一大好处是,由于巨灾债券与特定自然事件挂钩,其回报基本不受经济周期以及金融市场起伏的影响。当其他投资表现不佳时,这可以使其成为有用的缓冲。
巨灾债券并非仅供保险公司使用
保险公司并非唯一转向巨灾债券的机构。2021年,世界银行发行了一种债券,为牙买加政府提供了最高1.85亿美元的保障,以应对三个大西洋热带气旋季节期间命名风暴造成的损失。近期,在飓风“梅丽莎”于10月席卷加勒比地区并造成广泛破坏后,牙买加获得了世界银行巨灾债券的全额1.5亿美元赔付。该巨灾债券将助力该国重建。
洛杉矶水电部门于2021年募集了3000万美元,以保护自身免受加利福尼亚州野火损失的影响。其最新的巨灾债券规模为1亿美元,考虑到2025年全球投保损失的83%源于美国的自然灾害,且主要是洛杉矶野火,这一规模并不令人意外。
极端天气与保险
尽管有上述数据,但据世界经济论坛的一份报告《防范极端高温:在变暖世界中应对风险》显示,全球与天气相关的损失中,投保的比例不到60%。报告称,这给各国政府和社区带来了1500亿美元的财务负担。虽然极端高温目前是最致命的气候风险,每年导致近50万人死亡(超过洪水、飓风、地震和野火的死亡人数总和),但该领域的巨灾债券市场发展程度低于飓风等风险。
由于极端天气事件和保险覆盖不足,最脆弱的社区将首当其冲,安联集团管理委员会成员克里斯托弗·汤森德(Christopher Townsend)表示,提高保险覆盖的可及性和可负担性至关重要。报告鼓励保险业利用人工智能,以更好地支持预防和风险缓解。




