在美国,企业债务与GDP之比处于历史高位。在若干欧洲国家,银行持有的政府债券规模过大。在中国,银行盈利能力下降,中小型银行的资本水平仍然偏低。
国际货币基金组织最新的《全球金融稳定报告》显示,此类脆弱性在发达经济体和新兴市场经济体中均呈上升态势。目前它们尚未全部敲响警钟。但如果这些脆弱性继续累积,尤其是在金融环境仍然宽松的情况下,就可能放大全球经济所受的冲击,并提高几年后发生严重经济衰退的可能性。
这给试图应对全球经济放缓的政策制定者带来了两难局面,相关讨论见于《世界经济展望》。央行若对货币政策采取审慎耐心的态度,便能应对经济面临的日益增长的下行风险。但如果金融环境长期保持宽松,脆弱性将持续累积,经济在之后某个时点出现急剧下滑的可能性也将随之升高。
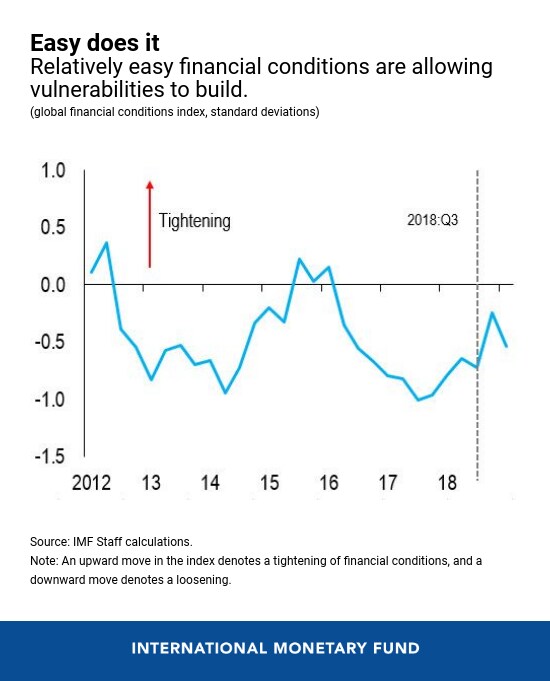
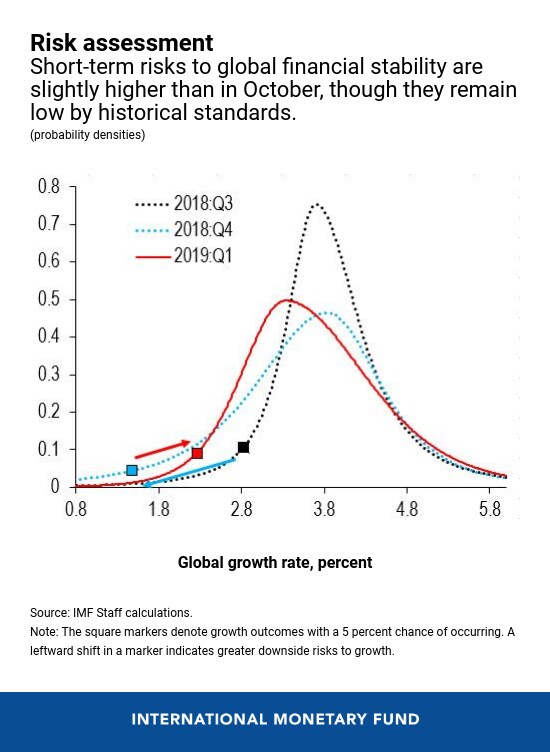
好消息是:按历史标准衡量,全球金融稳定的短期风险仍然较低,不过略高于我们在2018年10月《全球金融稳定报告》中的判断。但从中期看,风险依然处于高位。不过,只要政策组合得当,各国就能在控制脆弱性的同时维持增长。
我们为何担心金融脆弱性?因为它们会放大突发冲击的影响,例如经济放缓幅度超出预期、货币政策意外转向,或贸易紧张局势升级。脆弱性越高,金融稳定风险就越大。
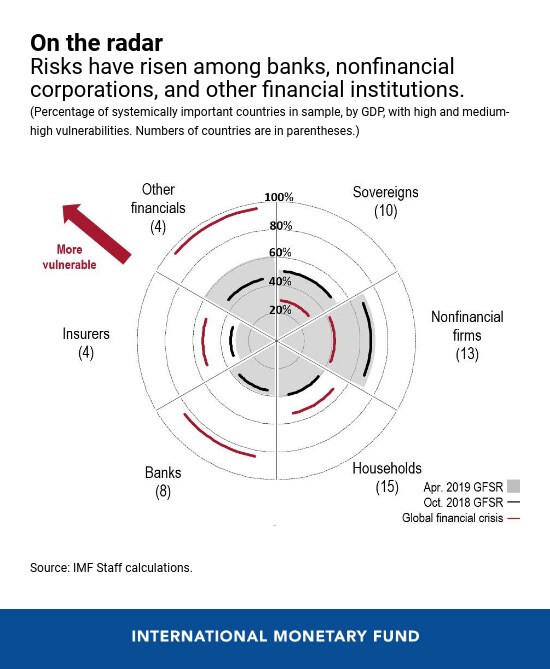
最新的《全球金融稳定报告》提出了一种量化金融体系脆弱性的方法,使政策制定者能够实时监测这些脆弱性,并在必要时采取预防措施以化解风险。该框架涵盖六大部门:企业、住户、政府、银行、保险公司,以及其他金融机构——其中部分机构即我们所称的“影子银行”。
该框架既追踪各类脆弱性的水平,也追踪其变化速度,涵盖杠杆率、资产与负债在期限和流动性上的错配,以及货币敞口等。这些脆弱性在地区和全球层面进行追踪,并汇总了29个具有系统重要性的国家的数据。
以下是一些最严重的脆弱性:
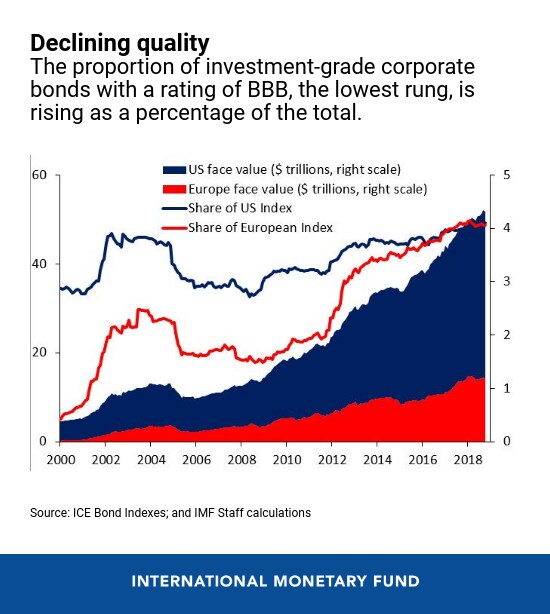
发达经济体。企业债务和金融风险承担水平上升,借款人的信用状况恶化。自金融危机以来,美国和欧元区的BBB评级债券存量增长了三倍,投机级信贷存量几乎翻了一番。金融环境急剧收紧或经济严重下滑,可能使负债企业更难偿还贷款,并迫使其削减投资或裁员。对于高负债借款人的所谓杠杆贷款,我们尤为关切,正如我们在此前的博客中所解释的那样,本期《全球金融稳定报告》将对此进行进一步讨论。
欧元区。 部分国家的财政挑战可能推动债券收益率大幅上升,导致持有大量政府债务的银行遭受重大损失,保险公司也可能面临损失。这种被称为主权—金融部门关联的动态机制,曾是2011年欧元区危机的核心。不过,如今银行的资本充足率更高,政策制定者也已采取措施处理银行资产负债表上的不良贷款。
中国。中小型银行利润下降、资本水平偏低,正在抑制对规模较小的民营企业的信贷投放。进一步的货币和信贷支持可能会加剧金融稳定风险,因为信贷持续增长会使较小的银行更难清理其资产负债表。
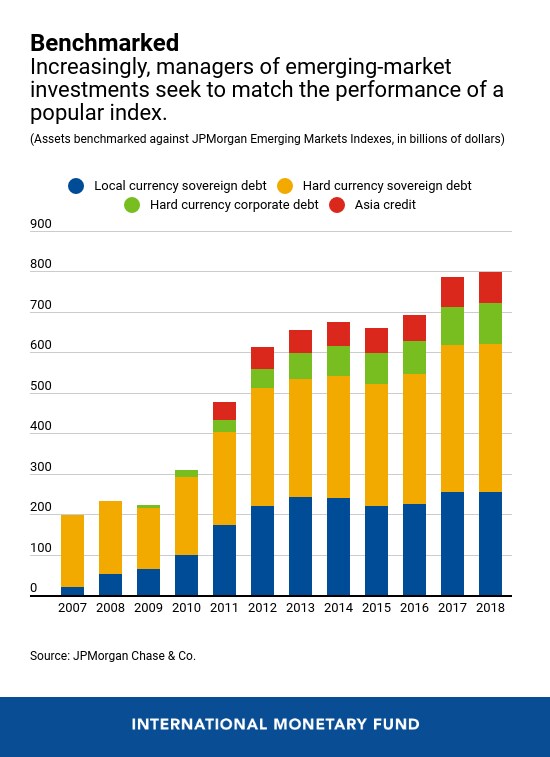
新兴市场。 海外对新兴市场的证券组合投资日益由以追踪热门指数回报为目标的管理人operating。固定收益类、以基准为导向的投资规模在过去十年翻了两番,达到8000亿美元。指数型基金扩大了新兴市场经济体的投资者范围,但也使其更容易受到因全球趋势引发的资本流动骤然逆转的冲击。
所幸,应对此类脆弱性的方法是存在的:
所谓宏观审慎工具可以抑制信贷增长,并增强金融体系的韧性。例如逆周期资本缓冲,要求银行在信贷扩张时增加资本。
企业负债率较高的国家可以发展相关工具,以限制向企业发放信贷的风险,尤其是非银行贷款机构提供的信贷。
在欧元区,降低高负债政府的债务与GDP之比是遏制风险的当务之急。进一步修复银行资产负债表(包括减少不良贷款)同样至关重要。
中国需要继续降低金融部门的杠杆率,尤其是影子银行领域的杠杆率,并确保金融机构建立资本缓冲。相关部门还应及时落实已宣布的改革措施,以化解投资产品中的风险。
面临资本流动波动的新兴市场经济体,可以限制对短期境外债务的依赖,并确保充足的外汇储备和财政缓冲。各国还可以运用灵活的汇率制度来吸收冲击。
在某些情况下,经济状况良好且通胀处于或高于目标水平的国家,也可以考虑运用货币政策“逆风而行”。只要政策组合得当,各国就能在保持经济活力的同时,限制对金融稳定的风险。


