各国常向企业提供研发税收优惠以鼓励创新。本文利用中国一项税制改革的证据,研究税收征管与企业创新之间的关系。降低税负既能提升企业创新的数量,也能提高其质量,并且对融资受限的企业或更多进行避税的企业影响更大。
创新日益被视为经济增长的主要引擎(Romer 1990,Aghion and Howitt 1992,Aghion et al. 2014)。为跨越中等收入陷阱,中国政府推出了多项政策以刺激研发活动(Chen et al. 2018)。然而,我们对这些政策对企业创新的影响及其背后机制知之甚少(Ufuk et al. 2018,Djankov et al. 2011)。
从理论上看,税收对企业创新的影响可能是正面的,也可能是负面的。一方面,降低税负可以提高企业的税后利润,从而增强其投资新技术或新产品的能力。此外,降低税负还可能减少企业用于避税的资源,例如贿赂税务官员的成本,这些资源可转而用于创新活动。另一方面,降低税负也可能对创新产生负面影响,因为它会减少政府收入,进而可能减少政府在研究、教育和基础设施等公共品方面的支出。因此,提供税收激励是否能够改善企业创新,尚不明确。
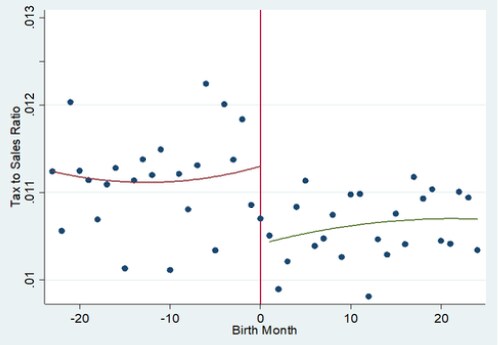
在一项新研究中,我们利用中国的一次自然实验(Cai et al. 2018)考察税收对企业创新的影响。2001年11月,中国对2002年1月当日或之后成立的所有制造业企业实施了税款征收改革,将企业所得税的征收权从地方税务局转移至国家税务局。改革后,因两类税务局在管理和激励机制上的差异,2002年前后成立的相似企业可能面临截然不同的实际税率。图1显示,此次改革改变了税收征管力度,使新成立企业的实际企业所得税率降低了近10%。由于2002年前注册的企业不受改革影响,此项政策变化在2002年前后成立的相似企业之间造成了实际税率的外生变化。因此,我们可以运用断点回归设计(RD),利用由此产生的实际税率变化来识别税收对企业创新的影响。
图1 按企业成立月份划分的实际税率
为检验税收对创新的影响,我们将1998年至2007年间中国所有中大型企业的综合数据集与国家知识产权局(SIPO)的专利数据相结合,其中包括截至2014年在中国申请的所有专利。我们利用这些数据衡量创新活动的三个维度:投入(研发支出和技术型劳动力占比)、产出(专利申请数量)以及质量(专利申请的类型和特征)。
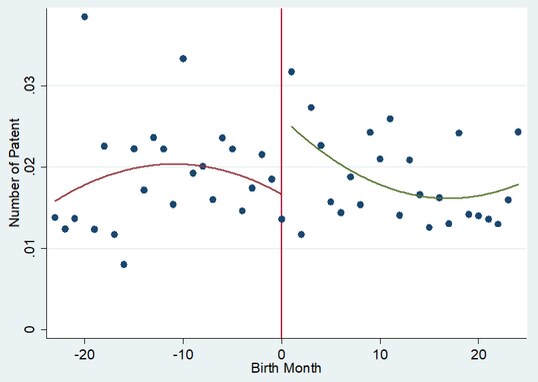
我们的分析得出若干有趣的结果。首先,我们发现税率与企业创新之间存在强劲且稳健的因果关系。实际税率每降低一个标准差(0.01),平均专利申请数量便显著增加5.7%(图形证据见图2)。此次改革还刺激了研发支出,并使技术型劳动力占比提高了14%。其次,较低的税率也提升了专利质量。税收改革对专利申请的影响主要来自其对发明专利和实用新型专利的作用——实际税率每降低一个标准差,发明专利申请的概率提高4.4%,实用新型专利申请数量增加4.7%。这表明创新成果的改善并非仅由低质量的外观设计专利所驱动。我们还利用专利申请的详细信息作为专利质量的代理变量,包括权利要求数量、独立权利要求数量,以及专利申请所投入的工作量(申请文件长度、附图数量和摘要长度)。在我们的专利数据中,只有发明专利和实用新型专利包含上述信息,结果表明税率降低显著提高了专利质量,且该效应对发明专利和实用新型专利均显著。
图2 按企业成立月份划分的专利申请数量
此外,我们还试图探究企业创新为何受到税制改革的影响。我们检验了两种潜在机制:融资约束渠道和避税渠道。首先,我们检验降低税收成本是否能够通过缓解融资约束发挥作用,即企业可将节省的资金用于创新活动。在新古典框架下,若研发支出可全额税前扣除,税率便不应影响创新,因为它并未改变创新的税后边际收益与成本。然而,当金融市场不完善或效率低下,且企业主要依赖自身税后利润时,较低的实际税率便可能影响创新投资。我们以利息支出作为融资约束程度的代理变量,并提供了初步证据表明,较低的税率可通过缓解融资约束来刺激企业创新。
其次,原则上,较低的实际税率还可能释放企业用于避税的资源,而企业可将这些资源转而用于创新。为检验这一潜在渠道,我们沿用Cai and Liu(2009)的方法衡量避税活动,发现避税程度较高的企业能够释放更多资源用于创新。
本研究从多个方面对现有文献做出了贡献。首先,尽管研究税收对企业决策影响的论文日益增多,但我们是最早分析中国企业所得税对企业创新影响的研究之一。更为重要的是,我们是最早考察税收征管力度变化(而非明确减税)对企业创新行为影响的研究。其次,本研究也丰富了关于税收征管的文献。相较发达国家,贫穷国家的税收占GDP比重显著更低,其中一个重要原因是税收征管薄弱。我们通过表明税务征收机构的管理和激励机制在税收征管及国家税收能力中发挥着重要作用,对这一文献作出补充。


