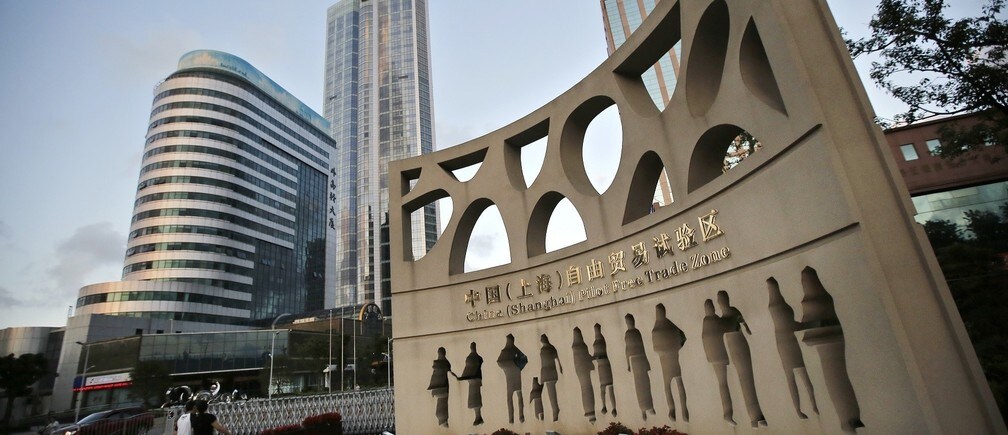
自2013年9月以来,中国一直在上海一小片区域内运营一种新型自由贸易区,名为中国(上海)自由贸易试验区(SPFTZ)。这体现了中国关于如何迈向新政策体制的新思路:通过放开资本账户交易并加快贸易通关,同时维持甚至加速增长。其重要性被比作邓小平1992年的南方谈话;该谈话开启了以区域为基础的外资和贸易政策,为中国工业增长及融入世界经济奠定了基础。如今,中国其他若干地区(天津、福建和广东)也在朝同一方向迈进,外界对其影响寄予厚望。由于改革时间尚短,数据有些有限,本文在此讨论迄今为止SPFTZ的金融自由化影响,其效果似乎是积极的。
什么是SPFTZ?
SPFTZ位于上海郊区,涵盖四个现有的“保税区”(EY 2014)。该区于2014年12月扩展,现总面积为120.7平方公里。
尽管名为“自由贸易区”,SPFTZ从一开始就被视为改革试验区,而不仅仅是贸易试验区。因此,SPFTZ与传统自由贸易协定的区别体现在两个方面。首先,SPFTZ并非通过双边或多边谈判设立,而是中国政府单方面设立的政策试验区。其次,SPFTZ的目标并非通过相互协议降低贸易壁垒、实现与其他国家的自由贸易,而是着重探索中国国内的新改革方向。重要的是,它纳入了事实上属于资本账户自由化的新形式。运营一年后,SPFTZ已在现有安排上进行了若干调整。
a. 金融创新
中国人民银行以及负责银行、证券和保险事务的三个监管委员会,已采取51项新的监管措施,以在SPFTZ构建新的金融架构。这些措施主要涵盖四个方面。
1)自由贸易账户:本币和外币均按同一套规则监管。
2)用于投资和融资的货币兑换与汇款。在SPFTZ内,企业直接投资涉及的跨境支付、收款和兑换可直接由银行办理。在该区就业且符合条件的个人可以进行各种境外投资,包括证券投资。
3)利率市场化。上海的金融机构可以自主为企业客户的外币存款定价。个人客户外币存款的利率上限将在之后取消。
4)人民币跨境使用。上海的银行(无论位于SPFTZ内外)均可直接为其SPFTZ客户(符合SPFTZ要求的机构或个人)提供经常账户和直接投资账户的人民币跨境结算服务。这些变化体现了上文提及、下文将讨论的重要资本账户金融自由化。
b. 贸易便利化
过去一年,SPFTZ海关、检验检疫局和海事局出台了60多项贸易便利化新政策。基本政策是“第一线放开,第二线安全高效管住,区内自由流动”。所谓“第一线”指边境,“第二线”指国内市场边界。
c. 法律与监管体系
第十二届全国人大常委会授权国务院,暂时调整适用于SPFTZ企业的若干行政审批要求,这些企业包括外商独资企业、中外合资经营企业和中外合作经营企业。相关行政管理办法依据国际规范进行更新。
d. 外商投资负面清单
在SPFTZ,外商投资项目不再需要向中国政府申请确认,除非项目列入负面清单。现行(2014年)负面清单由上海市有关部门于2014年7月1日公布,将2013年版的190项规定减少至139项。该清单计划在2015年进一步缩减。
为什么SPFTZ很重要?
只有分析迄今为止中国的发展路径及其在未来世界经济中的前景,才能看清SPFTZ对中国的意义。不能孤立地评估SPFTZ的重要性。无论其发展程度多高,SPFTZ的GDP相对于整个世界第二大经济体而言都微不足道。
自1978年改革开放以来,中国一直采取渐进式政策立场。过去,中国选择了钉住汇率(且往往被低估)的货币,并实行严格的资本管制,这推动了出口导向和外资竞争,也符合中国的“追赶战略”。中国加入WTO后的短短十二年内,GDP增长逾两倍,年增长率为10.09%。过去十年,中国的宏观经济表现以国内投资高、对国外市场依赖度高、消费占比低为特征。因此,中国的外汇储备大幅增加。
尽管上述成就得到普遍认可,中国当前的发展模式却无法再持续一至两个十年。
首先,世界以同样方式容纳中国未来发展的能力已减弱。中国既已成为世界第二大经济体,就不能简单地照搬其相对弱小时期的发展路径。
其次,中国无法再承受当前发展模式伴随的环境代价十年。中国占全球能源消耗量的20%、CO2排放量的25%,PM10水平比世界平均水平高35%。
第三,中国的国民收入可能没有其GDP所显示的那么高。由于缺乏技术和专利,中国企业通常处于产品价值曲线的底端,使用非熟练劳动力生产组装等低技术产品,获得的利润份额很小。
如果说20世纪90年代的深圳经济特区是过去三十年传统发展模式的象征,那么SPFTZ旨在成为未来几十年新模式的另一象征。这是一种结构更加均衡、由内需拉动、环境友好且成果由人民共享的经济发展模式。
评估SPFTZ的影响
在近期一篇论文中(Yao and Whalley 2015),我们采用三种不同方法,通过聚焦中国的资本管制来评估SPFTZ的金融创新部分。首先,我们依据Ma(2008)计算了中国在SPFTZ启动后的近期资本流动情况。自2013年9月30日SPFTZ启动以来,中国的资本流动有所增加。在SPFTZ启动之前,资本流入和流出的季度规模约为3000亿至4000亿美元。自2013年第四季度起,资本流出总额逐步增至6200亿美元。资本流入增长更快,从4020亿美元增至6360亿美元,三个季度内增幅超过50%。
其次,我们对SPFTZ启动后中国资本管制的影响进行了价格检验。通过研究CNY与CNH之间的价差,可以评估SPFTZ对资本管制的影响。CNY是人民币在岸汇率,CNH则是人民币离岸汇率,适用于中国香港。如果资本管制有所放松,那么SPFTZ成立后,这一价差应呈现缩小趋势。
总体而言,SPFTZ启动后,CNY与CNH的价差有所收窄。在SPFTZ成立前一年,价差曾达到300个基点(1个基点等于0.0001)。但SPFTZ成立后,尤其是自2014年3月下旬起,价差很少达到100个基点。考虑到支持SPFTZ人民币跨境使用的政策于2014年2月21日公布,价差数据与这一政策实践相当吻合。
可以通过分析在岸人民币利率、离岸美元利率和无本金交割远期汇率的组合,进行正式的价格检验。如果对人民币在岸与离岸收益率差进行正式检验,我们可以拒绝“2013年9月底前后不存在结构性变化”的原假设。SPFTZ启动时,中国的资本管制出现了制度转变。
所有这些检验结果一致表明,SPFTZ之后中国资本管制的影响有所减弱。随着SPFTZ实践进一步取得成功,更多试点政策在中国全境推广,中国资本管制的影响将进一步减弱。中国很可能会像美国、欧盟和日本等其他发达经济体一样,选择浮动汇率、自由资本账户和独立货币政策,而SPFTZ带来的政策变化将在其中发挥关键作用。
致谢:我们感谢ORF(安大略研究基金)和CIGI(国际治理创新中心)提供资金支持。
参考文献
Chen, Hejing and John Whalley. 2013. “离岸人民币安排是否是无兑换性长期汇率体系的基础?”《中国与世界经济》21(1): 26-46。
Ma Guonan. 2008. “中国资本管制的有效性:来自价格和流量数据的证据。”《太平洋经济评论》13(1): 104-123。
Yao, Daqing and John Whalley. 2015. “中国(上海)自由贸易试验区(SPFTZ)影响评估。”NBER工作论文20901。
EY 2014。《中国(上海)自由贸易试验区洞察》,安永,中国。
本文与 VoxEU合作发布。发布本文并不意味着世界经济论坛认同其中观点。
如需关注议程动态, 请订阅我们的每周简报。
作者:John Whalley,FRSC(加拿大皇家学会会士),是加拿大全球经济学领域最杰出的专家之一。
图片:人们在上海浦东新区上海自由贸易区入口处行走。路透社/Carlos Barria


