阿莱克西斯·齐普拉斯与其欧元区债权人曾一度濒临悬崖边缘,凝视深渊,并对所见之景感到不安。他们退后一步,原则上同意为希腊再推出又一项(第三项)纾困方案。
该方案的细节仍有待确定,且仅在最终获得同意的前提下实施,但它将为希腊提供充足资金,以偿还所欠国际货币基金组织的未偿债务,避免近期内再次对官方债权人违约,并为希腊政府提供额外的财政空间。若未来几周事情按计划推进,欧洲央行将增加对希腊银行的流动性支持,使其得以重新开业。尽管债务占GDP的比重将进一步升至200%,但商定的结构性改革或有可能重新推动增长回升。
与以往多次一样,结果是一项政治妥协,双方均无真正赢家,而双方都可能有多方成为输家。重要的问题在于,这一政治妥协是否具有经济合理性,以及它是否会成为最后一次纾困。我很想对这两个问题都给出肯定的回答,但我认为答案是“否”。然而,更重要的是,仍有机会借助当前势头,将这一短期妥协拓展为长期、更具可持续性的解决方案,既惠及希腊,也惠及欧元区。
它为何可能奏效
从债权人的角度看,这项新协议在内部上是自洽的,即它似乎避免了前两个方案中的一些错误。与其指望希腊政府落实必要的结构性改革,如今这些改革已成为前提条件。与其退出对雅典改革进程的主导,三驾马车将更深入地介入立法起草,以避免此前出现的情况:商定的立法因雅典特殊利益集团的内部压力而在最后时刻被修改。与其相信希腊政府会推进国有资产私有化,债权人将通过把资产转入一个独立信托基金的方式迫使其就范。此外,债权人还将尽力使该协议尽可能不受选举影响,以避免未来出现政策倒退。
希腊银行停业两周,并且在未来许多个月里面临资本管制的前景,这将使当前及未来的希腊政府专注于此事,并可能迫使其推行必要改革。迅速推进结构性和制度性改革,可以防止特殊利益集团及时组织起来,抵制这些改革并捍卫其特权与租金。
因此可以清楚地看到,该协议回应了债权国的政治约束:这些国家需要在国内回应批评者,后者认为又一轮纾困意味着将更多好钱投入坏账之中。同时,它也只是略微照顾到希腊的政治约束——即承诺未来或可减免债务,并提供欧盟各类项目下的额外投资资金。
它为何可能难以奏效
然而,有诸多理由对该协议相当悲观。首先,希腊政府的即时反应清楚表明,协议所列改革并非其自身的改革,而被视为从外部强加。这些改革显然未被希腊政府——或者说,看来也未被雅典相当一部分政治精英——视为“自有”。关键的是,鉴于按照上述政治约束,这些改革必须在几天内获得议会通过,几乎没有时间培育其自主权。然而,大量经验表明,若改革方案并非由一国政府自主推动,通常难以奏效;欧元集团主席耶罗恩·戴塞尔布卢姆本人在六月下旬谈判破裂后也曾强调过这一点。
其次,尽管新方案或许能满足债权国的政治约束,但它可能在希腊引发进一步的社会政治动荡,这最终将使本已被广泛呼吁的改革难以推行,甚至无法推行,并将进一步拖延经济复苏。协议的部分内容被视为侵犯国家主权,这可能引发更强烈的民族主义反弹。
第三,随着银行重新开业,资本管制很可能仍将维持,未来六个月内,希腊银行体系和希腊经济究竟受到多大损害,仍有待观察。因此,一些关于财政需求和GDP的基本经济假设可能不得不重新评估,这最终可能导致希腊与债权人之间出现更多对峙。
第四,与此前的方案一样,承诺在近期实现初级财政盈余并不具有时间一致性,因为始终存在重新谈判的威胁。2014年,当希腊的财政状况已接近恢复初级财政盈余时,希腊政府开始在已承诺的改革上出现倒退。类似情形在未来仍可能出现。因此,希腊政府与其债权人之间的这场对峙肯定不会是最后一次。归根结底,债务削减问题必须摆上桌面,其理由既有经济层面的,也有政治层面的。
归根结底,问题在于可信度。上个周末的主题是信任(或缺乏信任)(主要是欧元区债权人对希腊政府缺乏信任),但对于该协议能否消除希腊退出欧元区的威胁而言,可信度至关重要,它对希腊的经济复苏和增长具有决定性意义。
要使其更好地发挥作用,需要做什么
欧元区债权人在与希腊的交涉中使用退出欧元区的选项,被视为一种精明的谈判策略(默克尔女士与朔伊布勒先生被描述为一对“好警察、坏警察”组合)。然而,若将希腊退出的威胁继续保留在谈判桌上,甚至将其制度化,作为对财政失当政府的威胁,将永久性地破坏欧元区的稳定。只要希腊退出欧元区的威胁仍然存在,长期投资于希腊经济所必需的确定性便无从谈起。
银行体系成为这场对峙的核心,恰恰说明了这一问题。退出风险会促使希腊储户一有风吹草动便挤兑银行,从而规避货币重新计价风险。这可能演变为一个恶性循环,正如我们刚刚观察到的那样:财政放纵的政府,或仅仅是政治不稳定,都会引发负面预期,导致存款外流,削弱银行体系,并最终冲击实体经济;而实体经济的恶化又使财政状况更加不可持续,进而引发更多不确定性和资金外流,如此循环往复。没有一个功能健全的银行体系,现代市场经济便无法运转,最终可能使希腊重新陷入衰退,甚至彻底的经济崩溃。从这个意义上说,当前银行体系更多地充当了信心危机的传导渠道,而非实体经济的支撑部门。
去年建立的银行业联盟本应切断主权财政脆弱性与银行脆弱性之间的联系。就希腊而言,这一目标显然未能实现。打破这一恶性循环的唯一途径是:(i)将银行与政府彻底分离;(ii)由此使希腊退出欧元区或“Graccident”(意外的希腊退出)成为不可能。具体到希腊,这意味着将银行体系转变为外资控股的银行体系,由欧洲央行全面监管,并将希腊政府视同其他任何客户对待,即在贷款或债券持有方面不享有任何特权。在欧元区层面,这意味着完成银行业联盟建设,即完善银行处置机制并引入共同存款保险基金。这可能仍会使未来的希腊或其他欧元区政府无法进入市场融资,甚至陷入违约,但至少不会“允许”它们将银行体系乃至整个经济拖入深渊。归根结底,目标是达到类似波多黎各的状况:尽管该地财政状况令人痛心,其对当地居民的负面影响也十分严重,但并未向当地银行蔓延,也不存在波多黎各退出美元区的风险。作为额外的制度性改革,迫切需要建立主权债务无力偿付框架。
结论
本周一上午达成的妥协是政治性的,很可能防止了更糟糕的结果。然而,它也有可能进一步加剧政治紧张局势。它并未解决希腊退出欧元区风险持续存在这一根本问题。既然作为妥协的一部分,各方已共同决定不走希腊退出之路,欧元区当局就必须确保尽快消除这一风险,这一点至关重要。为此必须进行重要的制度性改革。
希腊与其债权人之间的这场对峙很可能不会是最后一次。随着希腊主权债务这个“罐子”仍在不断向前滚动,欧元区至少应当做的,是摆脱退出风险以及银行与主权之间致命纠缠所带来的额外负担。
本文与 Vox EU合作发表。刊发本文并不代表世界经济论坛认可其中观点。
想要及时了解议程动态, 请订阅我们的每周简报。
作者:Thorsten Beck,卡斯商学院(Cass Business School)银行与金融学教授;CEPR研究员。
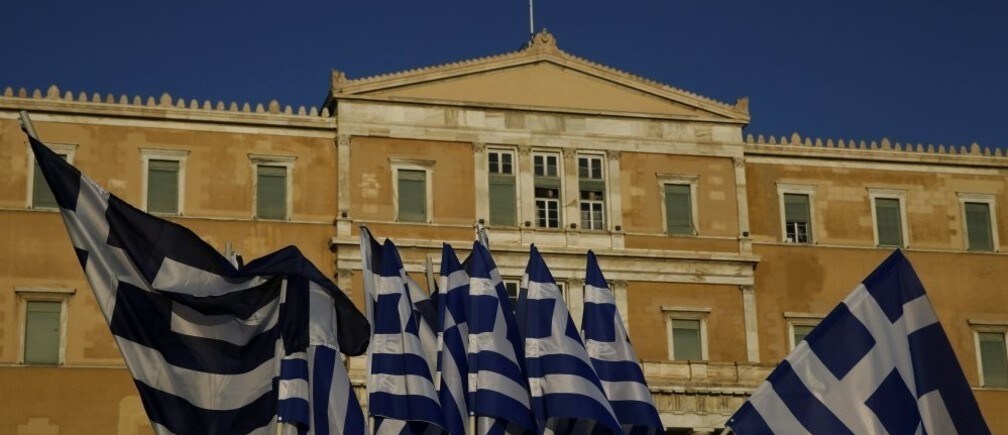
图片:希腊议会大楼后方,在雅典一场由该国最大公共部门工会ADEDY组织的反紧缩集会上,可见陈列出售的旗帜。REUTERS/Yannis Behrakis


