根据欧盟条约,除丹麦和英国外,所有欧盟成员国最终都应采用欧元。保加利亚、克罗地亚、捷克、匈牙利、波兰和罗马尼亚这六个中东欧欧盟成员国尚未采用欧元。
在此期间,这些国家面临一项决定:它们是否应在采用欧元之前选择加入银行业联盟?此举可能提供更强的冲击保障,但会在一定程度上牺牲政策灵活性。在一项 最新研究中,我们探讨各国需要 权衡的部分取舍。
银行业联盟的起源
理由:近期危机使人们认识到,共同货币区需要集中的银行监管与处置机制,以克服金融碎片化,并切断银行与主权风险之间的联系。
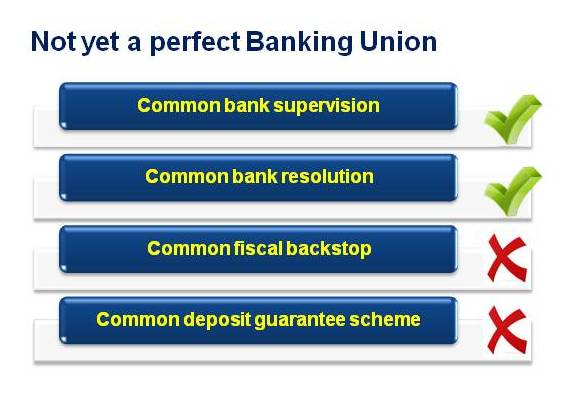
要素: 银行业联盟的两大支柱为 单一监管机制 和 单一处置机制。第一项旨在通过取消母国与东道国监管机构之间的区分,提升银行监管的可信度和质量。第二项旨在通过统一各国的银行处置与重组框架,并提供由行业出资的共同后盾,切断银行与主权风险之间的联系。另外两项要素——共同财政后盾和共同存款保险——对于完善银行业联盟同样至关重要。
优势: 银行业联盟全面建成后,预计将提升监管质量,降低银行合规成本,消除跨境银行业务的现有壁垒,降低处置成本,并最终降低银行融资成本。
缺失的环节
银行业联盟的部分关键要素尚未到位。 随着单一监管机制和单一处置机制现已投入运作,仍需一个有效的共同财政后盾来切断主权与银行之间的联系。欧洲稳定机制(ESM)目前充当事实上的 欧元区银行的共同财政后盾,但其权限有限,获取援助的门槛较高。由行业出资的单一处置基金(SRF)要到2024年才会完全注资并实现共同化。最后,泛欧存款保险计划仍未建立。
不同规则
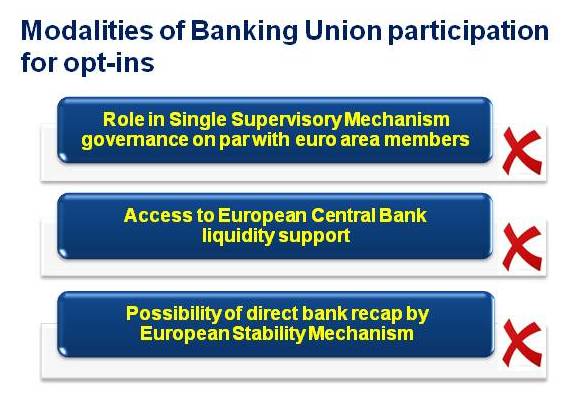
银行业联盟的非欧元区成员将不会与欧元区成员享受同等待遇。 非欧元区国家不是欧洲央行(ECB)管理委员会的成员,而该委员会负责通过由单一监管机制起草的决定。此外,非欧元区的加入国将无法直接获得欧洲稳定机制的银行资本重组,也无法直接使用欧洲央行的流动性工具。
权衡取舍
银行业联盟对非欧元区成员国加入决策的权衡较为复杂,涉及诸多变量。一种看法是,他们从银行业联盟获得的支持能否抵得上将决策权从国家层面转移出去的代价:
国家政策灵活性减少 vs. 共同保险增加。目前,地方监管机构在实施宏观和微观审慎要求,以及运用早期干预权力以缓解影响金融稳定和信贷供应的冲击方面拥有较大的灵活性。加入银行业联盟后,部分灵活性可能会丧失。这一损失可以通过获得共同保险得到缓解,包括财政、行业出资和存款保险后盾。然而,其中一些尚未建立,或对非欧元区银行业联盟成员不可用。
国家对跨境资金流动的控制减少 vs. 共同流动性后盾增加。 加入银行业联盟将限制地方当局对欧元区银行子公司实施隔离的能力。这对新欧盟成员国尤为重要,因为其银行体系主要由欧元区所有制银行主导,这些银行在东道国具有系统重要性,但在母行资产负债表中占比很小(见图)。在危机时期对跨境资金流动控制较弱,可以通过获得共同流动性后盾得到弥补。然而,后者对银行业联盟的加入国并不开放。
国家对银行处置的控制减少 vs. 共同处置基金增加。加入银行业联盟后,是否处置某家银行的决定将在银行业联盟层面作出。对处置决定的控制减少,可以通过获得共同后盾得到弥补。然而,在单一处置基金完全共同化之前,处置过程的融资在很大程度上仍将由各国自行承担。

决定性因素
成本效益分析可能因各国基本面不同而得出不同结论。对某些国家而言,银行监管质量和可信度的即时提升,以及最终获得规模更大的后盾,可能会超过所有其他考虑因素。对其他国家而言,早期加入的吸引力很可能取决于银行业联盟能否为欧元区和非欧元区成员建立完全对等的待遇,以及其可信度和运营卓越程度。
本文由 IMFDirect合作发表。刊登本文不代表世界经济论坛认同其中观点。
如需紧跟议程, 请订阅我们的每周通讯。
作者:John Bluedorn是欧洲部门的高级经济学家,隶属欧元区团队。Anna Ilyina现任国际货币基金组织欧洲部(EUR)顾问,负责新兴经济体区域研究处。Plamen Iossifov是国际货币基金组织欧洲部的高级经济学家。
图片:图为欧洲央行(ECB)位于法兰克福的总部。REUTERS/Ralph Orlowski


