该技术使棚户区居民和农村村民只需使用简单的手机,就能有效地创建自己的本地货币,以推动发展。
在肯尼亚贫困的农村和棚户社区,居民有许多可以出售的东西——从自家种植的番茄,到为他人锄地或教孩子读书的劳动力——但很少有人拥有足够的现金购买商品和服务,这削弱了他们增加生产的积极性。
以物易物在某些交易中可行,但记录谁欠了什么账效率低下。村庄储蓄和贷款互助小组也是如此,其交易通常记录在纸条上,并锁在保险箱中。
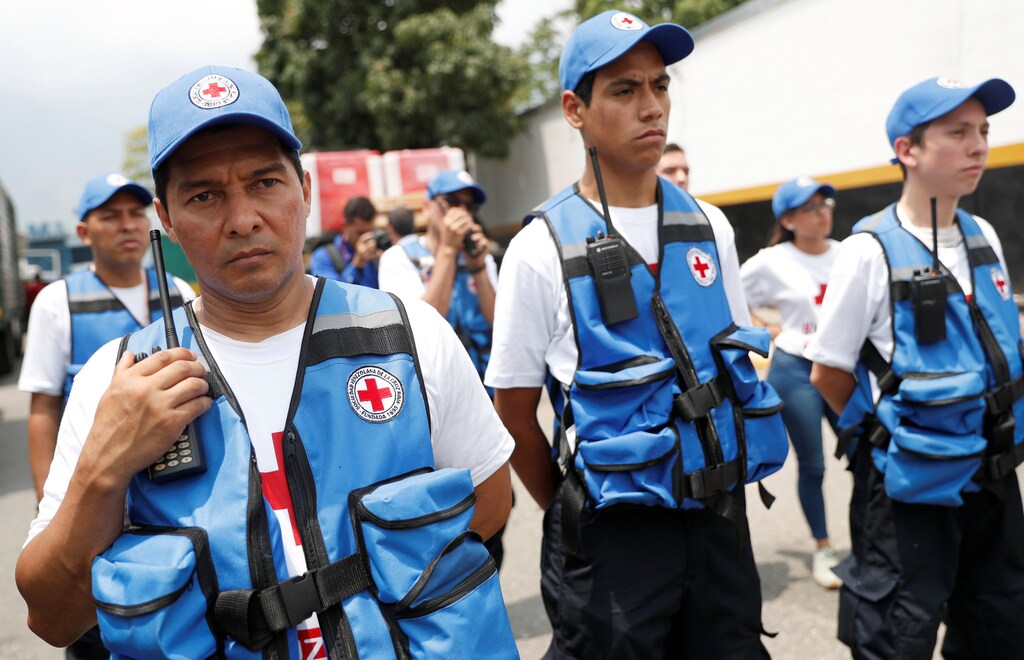
挪威、丹麦和肯尼亚红十字会周二启动了一项为期两年的行动,旨在通过部署以区块链为支撑的“本地货币”来缓解硬通货短缺的问题,促进社区内的贸易往来并推动经济活动。
该项目旨在改善红十字会以现金和代金券形式分发的每年10亿美元援助的使用效果,红十字会是仅次于联合国的全球第二大人道主义捐助方,该援助用于满足灾前和灾后的需求。
新货币采用通过手机转账的信用额度,并由区块链自动记录。它们使棚户区居民或村民能够获得劳动报酬,并用所赚取的信用额度购买当地的商品和服务。
该系统的运作方式与肯尼亚广受欢迎的M-Pesa手机转账系统非常相似,但用户无需持有肯尼亚先令,丹麦红十字会负责替代性融资工作的亚当·伯恩斯坦(Adam Bornstein)表示。
该系统已在肯尼亚和埃塞俄比亚部分地区进行测试,他表示,它通过使由工作、销售或援助注入所产生的信用额度能够多次交易并在当地使用,从而促进了贫困社区的经济发展。
新项目将在肯尼亚扩大实施,并可能推广至马拉维、缅甸、津巴布韦、喀麦隆和巴布亚新几内亚,目标是在未来两年内覆盖32万名用户。
日内瓦人道主义咨询顾问宝拉·吉尔(Paula Gil)表示,该技术可能给援助提供方式带来一场变革。
“这就是未来,”她对汤森路透基金会表示,并补充说这“可能是区块链用于公益的唯一真正用途”。
威尔·拉迪克(Will Ruddick)是Grassroots Economics的创始人,该基金会开发社区货币,包括用于红十字会项目的货币。他表示,基于区块链的交换系统可能重塑全球发展和增强抗灾能力方面的支出导向。
他解释说,该系统“让25名使用简易功能手机的女性,借助完全自动化的系统创建自己的信用额度和储蓄池”。
该系统的运营成本也相对较低,约为每年4万美元,用于覆盖肯尼亚全境的服务器和支持服务。在挪威和其他捐助方提供了超过100万美元的初始启动资金后,该系统得以运行,他说。
“韧性循环”
但并非所有人都欢迎这一理念。伯恩斯坦表示,一些肯尼亚银行担心,更复杂的社区信贷产品可能会减少其贷款需求。
为消除用户的隐私顾虑,数据存储在安全服务器上,拉迪克表示。
但他表示,利用区块链支持本地信贷体系提高了透明度,捐助方几乎可以实时了解其援助的成效,从而可以根据需要随时调整,而无需等到项目结束。
他说,据世界银行估计,发展中国家中小企业的信贷缺口达2.6万亿美元,社区货币也有助于弥补这一缺口。
红十字会专家表示,贫困社区的经济扩张可以带来多方面的益处,包括为年轻人创造更多就业机会,以及帮助社区吸引和留住教师。
拉迪克表示,以可用于支付房租和食品的本地信贷向教师支付报酬,可形成“韧性循环”。
“这类循环正是经济赖以建立的基础。如果没有它们,就会陷入红十字会每三年提供一次援助的慢性循环,因为这并没有帮助社区实现自我发展,”他说。
顾问吉尔敦促更多援助机构采用这一创新方式,以提高其工作的成效和可持续性。
她表示,机构用了15年时间才做到“不再害怕直接给人们钱”,而不是以食物或其他援助物资来帮助人们应对灾害。
“我希望不必再用15年时间才能认识到,我们需要支持当地经济,而不是直接给人们现金,”她补充道。


