
过去30年间,欧元区国家经历了重大变化并遭受了各种冲击。本专栏汇集了涵盖1990年至2016年的大量变量,并考察了它们与增长率波动和差异之间可能存在的联系。研究结果表明,制度一体化对支撑长期增长具有显著的正面作用,对外围国家尤为如此。竞争力和货币政策对长期持续增长同样重要,而较高的主权压力、股票价格周期、对非金融企业的贷款以及债务与GDP之比,在核心国家和外围国家中则产生好坏参半或负面的影响。
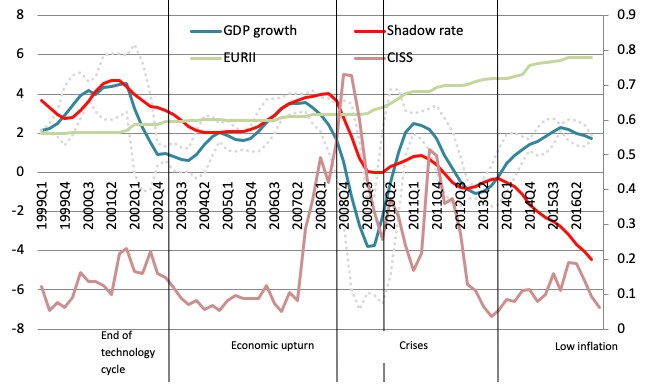
过去30年间,欧元区经济体经历了重大变化并遭受了各种冲击。它们受到欧洲经济与货币一体化进程的约束,经历了名义趋同,并共享单一货币和货币政策(Campos and Coricelli 2019)。欧元推出后,多种力量缩小了欧元区国家之间的差异。与此同时,这些国家还经历了名义汇率剧烈波动(1992—1993年)、互联网泡沫破裂(21世纪初)、大稳健时期,以及始于2007年8月的金融动荡,随后是全球金融危机和欧元区主权债务危机,最后,自2013年起,经历了一段持续的低通胀时期。图1展示了这一动荡时期的概况。对2007年开始的危机所作的应对也与我们的分析相关。欧洲央行实施了非常规的标准和非标准货币政策。此外,危机期间推出了制度改革,我们还看到部分国家的结构性改革步伐有所加快。
我们探讨过去三十年间,哪些因素可能在促进或抑制增长方面发挥了作用。这些因素是实际、金融、货币和/或制度因素吗?这些因素又如何相互作用?目前,我们的研究如同一个以大笔触勾勒的侦探故事。这是一项相关性分析,而非因果关系分析,但它指出了值得进一步深入研究的联系。我们的方法在增长文献中是一种创新,该文献通常侧重于主要基于索洛外生模型或内生增长理论的决定因素。我们的目标是提供一套非理论化的工具包,用于考察自1990年以来欧元区国家增长率波动和差异背后可能存在的因素。
一组可能的实际、金融、货币和制度因素
在近期的一篇论文中(Comunale and Mongelli 2019),我们汇集了欧元区国家在1990年第一季度至2016年第四季度期间的大量实际、金融、货币和制度变量。我们还考察了欧元区国家的两个子群体:欧元区“核心国家”(比利时、德国、芬兰、法国、卢森堡和荷兰)和“外围国家”(西班牙、意大利和葡萄牙)。每个板块都包含多种变量。图1中突出显示了每个板块的一个代表性变量。
在实际变量中,我们纳入了财政赤字、债务与GDP之比、全球GDP,以及以广义实际有效汇率(REER)增长率作为价格竞争力的代理指标。在主权和系统性(主要是金融)压力的背景下,我们纳入了考虑这些方面的指标,这些指标对过去十年的数据尤为重要:Holló等人(2012)计算的各国主权压力综合指标(SOVCISS)和共同的系统性压力综合指标(CISS)。1 在金融板块中,我们还纳入了基于信贷、房价和股价的金融周期的若干衡量指标,这些指标来自欧洲央行实际与金融周期工作组(WGEM)团队所做的工作(ECB 2018)。我们还使用了Comunale(2020)提出的一组新的国内周期同步性指数。2 对于货币因素,我们使用Wu and Xia(2016)的影子利率,以涵盖常规和非常规货币政策行动。我们还考察了欧洲区域制度一体化指数(EURII),该指数反映了Dorrucci等人(2015)所描述的欧洲一体化进程。
图1欧元区的增长率和增长因子
随后,我们基于上述事件,采用Magnus等人(2010)提出的加权平均最小二乘法(WALS)来筛选可能影响增长的因素。我们采用诊断工具来选择正确的估计量和设定。这些工具包括:一个异质面板误差修正模型,帮助我们量化所选变量在短期和长期对增长的贡献;一个带工具变量的动态因子模型,用以校正横截面相关性和可能的内生性;以及针对部分变量的面板向量自回归模型和分国别向量自回归模型,以揭示传导渠道和各国具体结果(Comunale and Mongelli 2019)。
欧盟制度一体化、竞争力和金融周期具有重要影响
我们发现,欧盟制度一体化与长期增长之间存在正相关关系,对外围国家尤为明显。这一结果在不同设定和方法下均保持稳健。如果我们将制度指数进一步拆分为各组成部分,会发现金融一体化和政治一体化具有较大且显著的正面作用,而经济一体化和金融一体化在促进增长方面则无效。更深入的金融一体化似乎对核心国家产生了有益影响,但对外围国家并不显著。政治一体化的情况则相反:只有对外围国家而言,政治一体化的提高才会推动长期增长(Comunale and Mongelli, 2020)。
竞争力的提升对于欧元区持续维持长期增长至关重要,系统性压力(尤其是主权压力)的下降同样如此。值得注意的是,正如Berg and Miao(2010)所报告的,REER并非政策工具,而主要是政策行动和外部性的结果。因此,为更具生产力的部门提供适当资金,可以提升竞争力,进而推动长期增长。通过纳入世界GDP,我们进一步考察了全球联系和溢出效应;世界GDP似乎与欧元区增长呈正相关,但仅在短期内如此。
股价周期在危机前夕与GDP增长呈正相关,当时部分国家的周期正向幅度出现大幅扩张。这仅在极短期内与较高增长相关,并且对整体表现没有持续影响。相比之下,对非金融企业的贷款在长期内可能对增长具有正面作用,对核心国家而言尤为如此。对于外围国家,我们并未发现这些贷款对GDP增长有任何显著影响。这一结果可能取决于资金在不同经济体中的使用方式,即投向生产力较高或较低的部门。唯一通过WALS检验的同步性指数是长期利率与家庭贷款之间的指数,它体现了长期利率与金融状况之间的不同联系。3
公共债务与(非常规)货币政策的作用
对外围国家而言,债务与GDP之比仅在短期内与负增长相关(而这一结果也决定了整个样本的结论)。这与关于公共债务与经济增长关系的一般实证文献相一致,尽管该领域的结论远未定论(Panizza and Presbitero 2014,Mika and Zumer 2017)。
货币政策立场以短期利率(直至零利率下限)为代理指标,此后则以影子利率为代理指标(Wu and Xia 2016)。在2008年第三季度危机爆发之前,EONIA(以水平值计)与GDP增长之间曾存在强烈的同步变动(图1)。在我们的结果中,利率的系数为正,但仅在长期内显著。正如预期,其符号始终为正,因为货币政策是内生设定的:当GDP上升时,利率被设定为上调;当GDP下降时,利率被设定为下调。事实上,在样本的早期阶段,GDP领先于利率。大衰退后的停滞解释了为应对形势而采取的货币政策立场。自主权债务危机爆发以来,传导机制失灵,货币政策一直处于(程度不断加深的)宽松状态。2013年,我们观察到影子利率与GDP增长出现脱钩,而影子利率体现了非常规货币政策。
可能的延伸方向
需要强调的是,我们的结果应被视为初步结论,还需要进一步分析加以佐证。我们所涵盖的时期,正值欧洲经济、金融、货币和制度历史的剧烈变动时期。样本中的部分国家经历了政策制度的转换。因此,未来研究仍有大量工作有待完成。对于各项因素,欧盟资金的作用也可能需要纳入考虑。由于(目前)其时间维度上的支持性数据有限,此处未纳入这一可能的决定因素。同样,现在评估欧元区新治理机制以及单一监管机制运作所产生的增长效应还为时过早。


