我可能并非唯一一位在为学生布置论文题目时,采用类似以下问题的财务教授:“你认为全球金融危机主要是由于政府对金融市场干预过多,还是干预过少所致?”面对这一非此即彼的问题,我最近一届的课堂分成了三派。
大约三分之一的学生被有效市场假说华而不实的吸引力所迷惑,认为政府才是最初的罪魁祸首。他们认为,政府考虑欠周的干预——尤其是美国支持的抵押贷款承销商房利美和房地美,以及《社区再投资法》——扭曲了市场激励。还有些人甚至接受了美国自由意志主义者罗恩·保罗的观点,将矛头指向联邦储备系统作为最后贷款人的存在本身。
另外三分之一则站在政治光谱的另一端,将前美联储主席艾伦·格林斯潘视为罪魁祸首。正是格林斯潘臭名昭著的、不愿干预金融市场的态度,即便在杠杆率急剧上升、资产价格似乎已与现实脱节的情况下仍不肯出手,才酿成了这一问题。更广泛地说,西方各国政府奉行宽松的监管方式,使得市场在本世纪初的几年里失控狂奔。
其余三分之一则试图两全其美,认为政府在某些领域干预过多,而在另一些领域又干预不足。回避题目所设的问题并非明智的应试策略;但这些学生或许已经摸到了某种门道。
如今危机已过去七年,欧洲和北美的政府与选民如何回答这一重要问题?他们的行动是否表明,他们认为金融市场需要更严格的管控;或者恰恰相反,国家应当拒绝纾困,让金融机构自己承担其错误的全部后果?
从其言论与监管政策来看,大多数政府似乎最终落入了第三种骑墙派。是的,它们实施了大量细致的管控,以前所未有的力度审查银行账簿,并坚持批准现金分配、关键董事的任命,甚至包括董事会成员的岗位职责说明。
但它们也排除了今后政府或央行对陷入困境的金融机构提供任何支持。银行现在必须制定“生前遗嘱”,说明在没有当局支持的情况下如何有序清算。一旦陷入困境,政府将对其撒手不管:“大到不能倒”的时代已经结束。
这种双轨并行的做法或许难以避免,不过了解其预期的终点会是件好事。这是一个市场纪律重新占据主导的体系,还是监管者在可预见的未来将继续紧盯管理层、如影随形?
但选民得出了什么结论?在危机后的第一轮选举中,信息在某一层面上十分清晰,在另一层面上却含混不清。无论危机爆发时哪个政府执政,不论左派还是右派,都被赶下台,并由政治倾向相反的政府取而代之。
这并非普遍规律——可参见德国的安格拉·默克尔——但在美国、英国、法国及其他国家确实如此。法国由右转左,英国则由左转右。然而,选民对其政府的裁决大体相同:在你执政期间事情出了岔子,你就该下台。
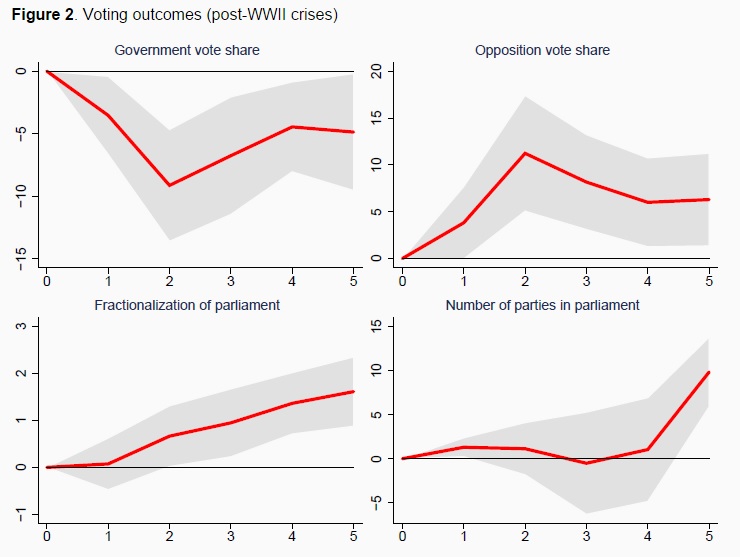
三位德国经济学家Manuel Funke、Moritz Schularik和Christoph Trebesch刚刚完成了一项 引人入胜的评估 ,基于过去150年间西方国家超过800次选举的结果,并将其与100次金融危机进行了对照。他们的核心结论十分鲜明:“金融危机之后,政治会明显右转。平均而言,在系统性银行业危机爆发后的五年内,极右翼选票约增长三分之一。”
20世纪30年代的大萧条紧随1929年的华尔街股灾而来,是我首先想到的最明显、也最令人担忧的例子;这一趋势甚至在斯堪的纳维亚国家也可以观察到,那里在20世纪90年代初爆发银行业危机。因此,若试图以法国总统弗朗索瓦·奥朗德的个人及政治不受欢迎程度,来解释例如法国国民阵线的崛起,是不明智的。背后有更大的力量在起作用,而非他的私生活种种离奇之处,或他无法与选民建立联系。
Funke、Schularik和Trebesch得出的第二个主要结论是,金融危机之后执政变得更为困难,原因有两点。与极右翼崛起相伴的,通常是碎片化的政治格局:政党数量增多,执政党获得的选票比例降低,无论其是左翼还是右翼政党。因此,果断的立法行动变得更具挑战性。
与此同时,议会外动员的浪潮也随之出现:罢工次数更多、持续时间更长,示威游行的数量更多、规模更大。政府对街头的掌控也不再那么稳固。反政府示威的平均次数增至三倍,暴力骚乱的频率翻倍,全国性大罢工至少增加了三分之一。近来,希腊推高了这些数字。
这三位经济学家得出的唯一令人欣慰的结论是,这些影响会逐渐消退。数据显示,五年之后,最糟糕的时期已经过去。但如果看看法国近期的选举惊魂,更不用说芬兰和波兰(那里的右翼民粹主义者如今已上台执政),眼下的欧洲似乎并非如此发展。或许答案是,这五年的计时应从危机完全结束之时才开始,而这在欧洲尚未实现。
因此,政治在相当长一段时间内仍将是一桩艰难的差事。那些被广泛归咎于此次危机的银行家与金融家,还将在罪人席上坐上一段时间,直至选民对经济与金融稳定的期待得到更为持续的满足。
本文发表不代表世界经济论坛的观点。
如需持续关注 Agenda 订阅我们的每周通讯。
作者:Howard Davies,英国金融服务管理局(1997-2003)首任主席,现任苏格兰皇家银行主席。
图片:欧盟旗帜飘扬在布鲁塞尔欧盟委员会总部外。REUTERS/Thierry Roge.



