在2012年6月的一次著名峰会上,欧洲领导人宣布,他们打算“打破银行与主权国家之间的恶性循环”。这一决定开启了欧洲一体化的新阶段。可以说,所谓银行业联盟的建立,是欧元启动以来政策一体化最重要的深化。银行业联盟旨在增强金融体系的韧性,并减弱银行与国家之间的联系。为实现这一目标,需要采取三个主要步骤:首先,银行监管必须从国家层面转移到欧洲层面。其次,需要制定银行处置机制,尤其是针对跨境经营的银行。第三,需要设计机制,以降低纳税人承担的风险,并在联盟内部分担剩余风险。
政策制定者在这三个方面均取得了显著进展;然而,工作尚未完成。尤其是,国家公共资源与脆弱银行之间的联系还将在相当长一段时间内持续存在。迄今为止,最大的成果是在欧洲中央银行建立了强有力且集中的监管机构。大约一年内,欧洲央行不仅为银行监管新聘了1000名专家,还通过评估资产负债表质量、统一报告标准并对资产负债表进行压力测试,为欧洲银行业带来了显著的透明度。在这些压力测试中,风险加权资本低于某些门槛的银行,正在增加资本以增强韧性。然而,重要的基础环节仍未完成。
首先,一个重要问题是,作为新设立监管机构的欧洲央行能否确保存款在银行集团内部自由流动。在危机期间,各国监管机构对银行子公司设置了限制,以减少存款人受到其他国家资本流动和风险影响的程度。这项政策降低了跨境银行整合的益处,并损害了金融一体化。然而,彻底放弃这项政策会对存款保险产生影响,因此仍将引发争议。
第二个重要问题是,欧洲央行和相关当局将如何继续清理和重组银行体系。数据显示,体系中仍存在大量不良风险敞口;随着增长和通胀数据恶化,这些敞口势必增加。根据国际货币基金组织的分析,银行体系的盈利能力也很低。因此,我预计银行业将出现更多整合。对于金融一体化而言,这一整合过程究竟会在国家层面还是欧洲层面进行,至关重要。
第三个重要问题涉及私人债权人参与银行重组和处置。建立银行业联盟的新欧洲立法预示着政策立场将发生重大转变。直到最近,纳税人还深度参与银行救助;新规则则旨在扭转这一局面,让银行债权人承担银行的损失。这项立法举措能否成功,关键取决于银行出现问题时是否能够可信地坚持执行新规则。如果银行监管机构事先——也就是问题显现之前——强制银行证明其能够承受负面冲击而不引发新的金融危机,那么银行内部纾困就具有可信度。
如果银行内部纾困不足以解决银行问题,财政资源就会再次被动用。鉴于欧洲目前的政治一体化程度,已制定的共同融资机制只能满足中小型银行的需要。对于大型银行,则必须通过临时政治协议来寻求解决方案。只要欧洲未能实现更深入的政治一体化,这种情况就不可避免。反过来说,这当然意味着银行与国家之间的联系仍将持续存在。
第四,为减弱银行与国家主权之间的联系,仅靠银行内部纾困和风险共担并不足够。银行还必须减少对主权债务以及所在国其他债权的敞口。在危机期间,这种敞口已大幅增加。
总体而言,修复并深化欧盟、尤其是欧元区的金融一体化进程势必需要时间。危机以及过去几年间的政治紧张局势,已在投资者信心上留下印记。然而,在欧洲央行建立强有力的监管机构,以及银行处置制度建设取得的显著进展,理应被视为改变局面的关键因素。欧洲央行越是巩固其监管机构地位,金融一体化就越会向前推进。银行债权人将越来越多地寻求欧洲层面的银行问题解决方案,因为他们完全有理由指出,欧洲央行一直在监管这些银行。政治因素将继续影响金融一体化,也会影响欧洲大陆与英国之间的政治关系;欧盟的金融中心是伦敦金融城。
本文由以下机构合作发布: Bruegel。本文的发表并不意味着世界经济论坛认可其中的观点。
及时了解论坛动态: 订阅我们的每周简报。
作者:Guntram Wolff自2013年6月起担任Bruegel主任。
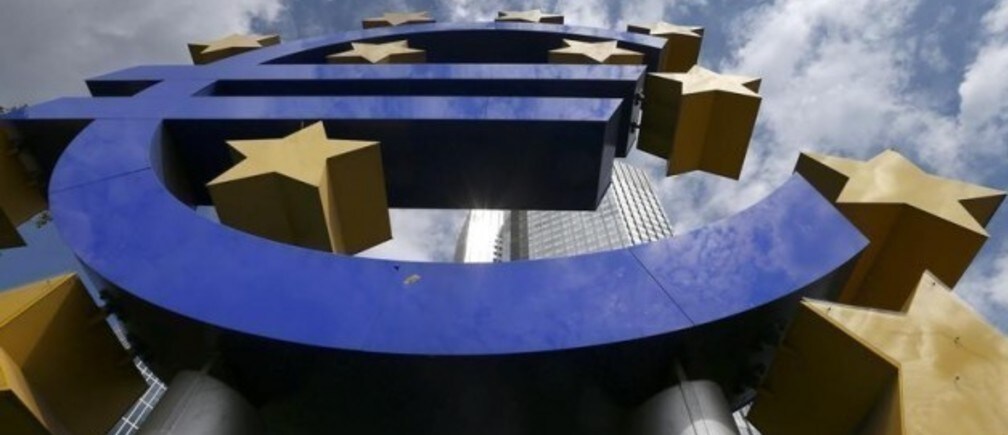
图片:2014年8月7日,在欧洲中央银行(ECB)每月新闻发布会召开前,法兰克福欧洲央行总部旁的一座巨型欧元标志。路透社。