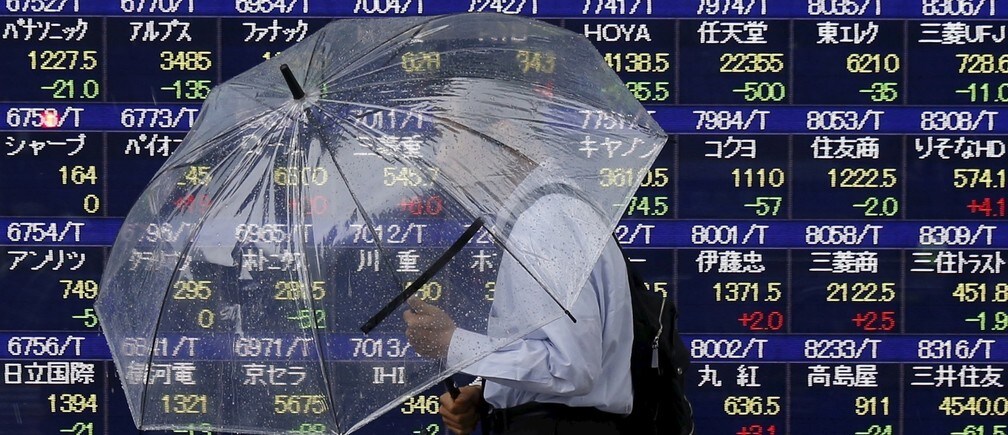
世界正上演一出三角大戏。一角是中国增长放缓、不确定性上升;另一角是美国可能加息;第三角是新兴市场国家,它们即便不能被视为无辜的旁观者,也明显面临沦为附带受害者的风险。在这三大因素之间,金融市场被困在一个高压锅之中。
世界经济论坛的 新领军者年会 在大连举行之际,中国正处于全球经济讨论的中心。人民币贬值的举措以及对增长水平日益增加的不确定性,对金融市场产生了重大影响。世界经济论坛上公开的讨论与对话,对企业和政府而言似乎正变得越来越重要。
过去四十年间,人们一直理所当然地认为中国将以每年约10%的速度增长。这一转型在大连的超现代会议中心体现得淋漓尽致,已超越人类所经历的一切。以每年10%的速度增长40年的国家,其GDP将增至原始水平的45倍。瑞典是欧洲工业化进程最快的国家之一,用了155年完成了同样的增长。
根本性转型
国际货币基金组织 预测2015年中国增长6.8%,2016年增长6.3%。据世界银行数据,目前人口增长率为0.5%,这意味着人均GDP增速接近6%。若按6%的增速,人均GDP将从如今的1.28万美元增至10年后的2.29万美元,20年后达到4.1万美元。这是一场根本性转型,意味着中国将在未来十年内成为世界最大经济体。
那么,为何如此担忧?首先,出现一些市场动荡并不令人意外。人民币贬值可能是中国经济政策体制的一次重大转变,而该体制数十年来一直保持不变。市场需要时间来理解这一新体制,中国央行也需要时间发展必要的工具和手段,以便在这一新环境中进行透明的沟通。
这也是中国推进资本账户开放及人民币国际化道路上的重要一步。这是人民币纳入特别提款权(SDR)的必要步骤。依我看,应尽快将人民币纳入特别提款权,但这也意味着中国必须履行随之而来的义务。
资本账户开放是中国的自然步骤,也是2013年第三次全会提出的改革议程的一部分。总理李克强在 大连会议上的讲话中重申了深化改革的承诺。
扩张性货币政策
以市场为基础的利率是实现资本有效配置的必要条件。人民币国际化与以市场为基础的利率也意味着,中国的货币政策将与美国、欧元区和日本处于同等地位。利率最终将被设定为维护价格稳定并平抑需求波动。这也意味着人民币汇率将出现波动。当中国经济放缓时,货币政策将变得更加宽松,即意味着利率下降、货币相对走弱。中国能为世界经济做出的最大贡献,是维持国内发展的稳定。
货币政策中始终存在政治压倒经济、主导汇率政策的风险。很多时候,货币被视为国家实力的象征,任何贬值都被视为问题,或被当作国际货币战争的一部分。这是一种误解。货币并不参与国际足球锦标赛,无需为本国球队加油助威。货币应在增长强于其他国家时升值,在就业和出口需要支持时贬值。汇率政策应以务实和现实为基础。
资本账户开放必须循序渐进、保持审慎,这一点十分重要。在包括瑞典在内的许多国家,从受管制的资本账户转向跨境资本自由流动,加剧了经济失衡。从长期看,这是必要的一步,但在短期内,资本账户开放与银行业放松管制也导致了代价高昂的经济繁荣与萧条。
对中国而言,资本账户开放较为复杂,因为它与国内经济再平衡同时进行。增长一直由高投资水平驱动。尤其是2008年危机之后,大规模刺激计划将公共投资推至极高水平,这在长期内难以维持。该计划还严重偏向公共部门,尽管在一个仍有数亿人口需要城镇化的国家,过度投资这一概念似乎有些奇怪。有必要降低投资水平,提高消费水平。
从全球角度看,中国长期投资水平下降意味着:推动澳大利亚、巴西、智利和赞比亚等国繁荣的过度商品需求,目前已告一段落。这意味着铁矿石、铜和能源价格在一段时间内可能保持低位。这也将影响依赖中国终端需求的采矿业和重工业。
供给侧改革
对中国而言,这意味着第三次全会结论中提出的供给侧改革变得更加重要。要维持6%的增长,并在不引发通胀压力的情况下推动经济由投资主导型增长转向再平衡,关键在于提高国内经济的生产率增长,并确保经济具有足够的灵活性以作出调整。正如第三次全会结论所述,“确保市场在深化经济结构改革中对资源配置起决定性作用”,这对中国经济的再平衡至关重要。若没有结构性改革,再平衡将伴随增长放缓和失衡加剧的风险。
国际金融市场对于政府能否坚持改革进程存在一定不确定性,这并不令人意外。在那些长期处于没有市场价格的能源及其他生产要素环境中的受保护国内行业中,将出现政治阻力,低效行业将不得不进行重组,这一过程绝非毫无痛苦。若政府如全会文件所述,“推进水、石油、天然气、电力、交通、电信及其他类似领域的价格改革,放开竞争性市场价格”,这将对国有企业构成重大变革。
提高透明度
另一个可能加剧增长水平不确定性的因素,颇具悖论意味,即反腐运动。从长期看,若存在腐败,市场经济便难以具备合法性;而一旦政府被认为不够清廉,其公信力也将受到损害。然而,反腐运动存在被视为更广泛威权态度以及权力巩固手段的风险。在存在腐败问题的行业中,投资决策现在可能被推迟,甚至陷入停滞。鉴于直接或间接依赖国有企业的经济规模庞大,其对经济的影响可能相当可观。
打击腐败并同时增强增长潜力,还有另一种途径,那就是迈向法治体系。若决策依据清晰的法律作出,并可由独立法院审理,那么腐败背后的根本驱动力就会减弱。提高决策透明度、加强对政府决策的公开审查,也将从根本上减少腐败倾向。在建立清廉的政府与经济方面,更严格的管控永远无法与法治一样有效。
中国的政治不确定性也在增加。民众日益关注经济不平等、严重的环境问题(尤其是与空气污染和食品安全相关的问题),以及持续不断的腐败丑闻。如果对这些担忧的回应归结为更加威权的管控与日益高涨的民族主义相结合,并以人民解放军发挥更突出的作用为支撑,那么快速成长、抱负日增的中产阶层从长远看会接受吗?
可以说,过去的妥协是:CCCP保持政治权力的垄断,带来繁荣与高效治理,同时逐步走向更大程度的开放。逐步尊重公民自由、逐步拓宽政治讨论,似乎是应对日益壮大的受过教育的专业人群的合理方式,而这一群体对于推动中国攀升全球价值链生产至关重要。若信息转向更强调民族主义与管控,这在中期可能难以持续。显然,繁荣是通过自由贸易以及与邻国的合作创造的。中国需要更高的生产率、更多的创新、更多的创业精神,以及在价值阶梯上的一次质的飞跃。尤其是,从投资驱动型增长转向再平衡,将意味着更加依赖本土的生产率提升。
地缘政治风险
威权信号与对更多创新的需求之间的紧张关系,为经济稳定带来了日益增加的政治风险。世界需要中国走上通向中等收入社会的道路,逐步迈向越来越多依赖知识密集型生产、开放的知识型社会,并与邻国扩大贸易、建立和谐关系。这正是化解市场不确定性的路径。
全球三角大戏中的第二位参与者是美国。美国经济正在复苏。更高的增长和更低的失业率自然意味着更高的通胀,并最终推高利率。显然,低利率时代以及非常规货币政策工具的使用即将结束。然而,美国加息可能引发国际动荡,这一风险确实存在。
雷曼兄弟破产后实施的监管改革所带来的一个副作用是:压力之下的市场流动性可能低于政策制定者的预期。全球银行已缩减其做市商和流动性提供者的角色。在某种程度上,资产管理机构已取代投资银行,但没有人真正知道新体系在压力下将如何运作。
与此同时,各国央行已向国际金融体系注入大量资金。美联储、欧洲央行、英格兰银行和日本银行扩大资产负债表时,更多资金被推入经济体系。发达国家的低收益率已促使部分资金流向新兴市场。若这些投资者重新涌回美国,可能出现过度波动的风险。自2008年以来,金融市场间的相关性有所上升,这一事实进一步加剧了该风险。低流动性与不同市场间相关性上升相结合,可能形成一剂爆炸性的鸡尾酒。
美国加息必须以考虑全球影响的方式加以管理,这一点非常重要。美国经济的通胀压力较低,美联储有能力渐进行动(参见我的博客《 美联储为何应推迟加息》)。世界要求中国履行其作为第二大经济体的新角色所隐含的义务。若如此,世界最大经济体承担同等责任就更为重要。在未来几十年——届时中国必然将发挥更大作用——金融体系中的合作将愈发重要。若美国货币政策在中国改变其货币体制之际引发不稳定时期,可能产生长期影响。需要审慎行事并进行清晰沟通。
未来几年,经济发展有可能相当温和。若中国在结构性改革的推动下保持约6%的增长,而美国以较低的通胀压力实现3%的增长,这将支撑全球复苏。然而,市场之所以不安,是因为存在一种不容忽视的替代情景:若中国增长放缓更快,且通胀迫使美联储采取行动,那么秋季可能会出现动荡。即使是人民币温和贬值与美元温和升值,也可能引起新兴市场货币出现大幅波动。
有若干因素可能引发新兴市场动荡。若中国投资放缓,依赖大宗商品的新兴市场国家的增长所受影响将不成比例地大。此外,许多新兴市场的外汇市场交易量在正常情况下相对较低,在市场高度紧张时几乎不存在。例如,哥伦比亚比索、印尼林吉特或肯尼亚先令的波动,将远超基本经济因素所能解释的程度。俄罗斯、巴西和土耳其的地缘政治因素也提高了风险水平。若秋季新兴市场风暴逐渐形成,那么,鉴于俄罗斯、南非、巴西和土耳其自身也在增加政治不确定性,这些国家很可能遭受重创。它们并非无辜的旁观者,但将会出现附带损害。
我们最大的希望是政策制定者信守承诺。若中国政府如李总理在大连所强调的那样,加强结构性改革的落实,且美联储不提前加息,市场将趋于稳定。寄望理性的政策反应有时是合理的,但为秋季风暴做好准备同样审慎。
您读过吗?
美联储为何应推迟加息
为何我们不能瓦解欧盟
金砖国家的裂痕
作者:安德斯·博格(Anders Borg)是瑞典经济学家和政治家,曾任瑞典政府财政大臣。他现任世界经济论坛全球金融体系倡议主席。
图片:2015年9月8日,一名男子撑着伞走过东京一家证券经纪商外的电子股票行情牌。REUTERS/Issei Kato


