欧盟天然气供应安全诉求:阿尔及利亚的作用
2014年乌克兰危机后,欧盟(EU) 重振了保障天然气供应安全的努力。这一举措有双重目标:一是让市场来源多元化,减少外界认为欧盟过度依赖俄罗斯天然气供应的情况;二是增强其应对潜在供应中断的韧性。为推进这一计划,欧盟气候行动与能源委员米格尔·阿里亚斯·卡涅特于2015年5月5日访问阿尔及尔,并与阿尔及利亚能源与矿业部长尤塞夫·尤斯菲亚共同启动 能源事务高级别政治对话。这项新举措旨在加强双边能源合作,尤其是成立两个专家组,分别负责天然气,以及电力、可再生能源和能源效率事务。
本文将论证,尽管天然气目前是能源合作中最重要的领域,合作伙伴仍应将注意力集中在能源效率和可再生能源上。
天然气
对阿尔及利亚而言,天然气是 经济中的关键部门,约占 预算收入的20%和出口收入的40%。据 BP称,该国拥有全球第十大已探明天然气储量(4.5万亿立方米)。考虑到 能源信息署(EIA) 估计阿尔及利亚拥有全球第三大技术可采页岩气资源(约20万亿立方米),仅次于中国和阿根廷,这些储量未来还可能进一步增加。
尽管资源禀赋十分丰富,阿尔及利亚近期天然气供需平衡的发展却乏善可陈。如图1所示,该国天然气产量在20世纪90年代经历一轮繁荣后,自2000年以来基本停滞在每年790亿至880亿立方米(bcm/y)的区间内。与此同时,过去几十年该国天然气消费量逐步增长,2013年达到32 bcm,创历史新高。因此,过去几年出口大幅下降,2013年降至43 bcm。
图1:阿尔及利亚天然气供需平衡(1990—2013年)
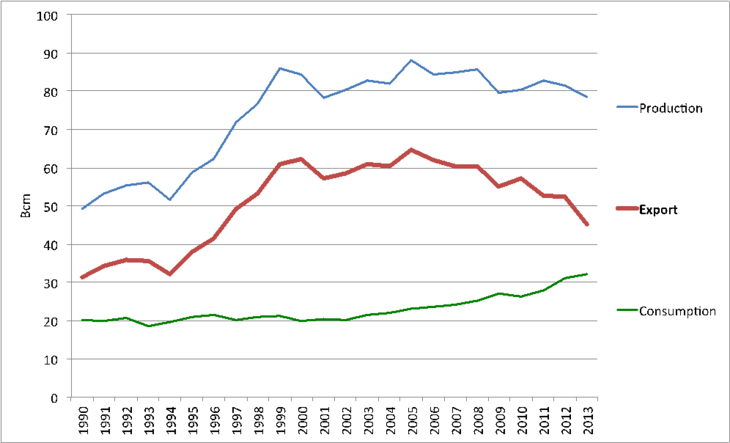
来源:Bruegel根据《BP世界能源统计年鉴》和国际能源署天然气统计资料整理。
在此情况下,连接阿尔及利亚与欧洲、基础成熟的天然气基础设施日益闲置。如表1所示,2013年阿尔及利亚通过管道出口25 bcm天然气(出口能力为54 bcm),并出口15 bcm液化天然气(出口能力为40 bcm)。54 bcm的闲置能力规模惊人;例如,欧盟一项旨在实现天然气供应多元化的重大项目“南部天然气走廊”预计到2020年每年只能向欧盟输送10 bcm。
表1:阿尔及利亚未充分利用的天然气出口基础设施(2013年)

来源:Bruegel根据《BP世界能源统计年鉴》整理。
因此,基础设施和地质条件似乎已具备,可显著加强阿尔及利亚与欧盟在天然气领域的合作。问题在于,欧盟能为阿尔及利亚改善天然气产业提供的帮助有限。主要瓶颈源于阿尔及利亚国内的监管框架,而该框架深深植根于该国的政治经济结构。普遍存在的能源补贴,以及公共部门不同领域的寻租行为,是 外国投资的主要障碍。由于这是一个高度政治化的领域,欧盟主要可以通过不同渠道分享最佳实践,例如新成立的欧盟—阿尔及利亚天然气专家组,以及 地中海能源监管机构协会(MEDREG)。
电力、能源效率和可再生能源
过去几十年,阿尔及利亚国内天然气消费持续增长,主要原因是该国电力需求激增:发电量从1990年的16太瓦时(TWh)增至2012年的58 TWh,增长了四倍;与此同时,阿尔及利亚的发电结构仍主要依赖天然气(92%)。
图2:阿尔及利亚电力发展趋势

来源:Bruegel根据《BP世界能源统计年鉴》以及国际能源署《世界能源统计与平衡表》整理。
如图3所示,阿尔及利亚的 一次能源强度 (衡量产生一个单位GDP所需能源总量的指标)在2000年至2013年间有所上升,尽管仍处于结构性低位区间。同一时期,不仅欧盟和全球平均一次能源强度大幅下降,若干GDP水平相近的国家也出现了这一趋势。 卡塔尔 是这一趋势的例外,是全球能源强度最高的国家之一。
图3:阿尔及利亚一次能源强度及国际比较

来源:Bruegel根据Enerdata资料整理。
如果这一负面趋势持续下去,阿尔及利亚将需要进一步扩建国内能源基础设施,同时对欧洲的能源出口也会减少。在这种情况下,能源效率应被视为保障阿尔及利亚未来向欧洲出口天然气可行性的关键手段。考虑到能源效率领域较少受到政治经济因素的牵制,而这些因素妨碍了欧盟在阿尔及利亚天然气产业发挥更积极的作用,因此能源效率应成为新双边能源合作机制的首要目标。该国能源效率潜力巨大且尚未开发,欧盟与阿尔及利亚的合作或可在短期内取得积极成果。
新合作机制的第二个目标应是可再生能源。事实上,鉴于阿尔及利亚拥有巨大的可再生能源潜力,其以天然气为基础的发电结构显得不合常理。该国太阳能和风能资源极为丰富。2005年发表的一项研究 由 德国航空航天中心(DLR) 开展,估计阿尔及利亚拥有全球最大的聚光太阳能发电(CSP)潜力。与此同时,估计该国也具有可观的光伏(PV)和风能潜力。
CSP发电成本最高可达13欧分/千瓦时,光伏约为7欧分/千瓦时(IRENA 2014),这些技术无法与阿尔及利亚现有燃气轮机竞争。燃气轮机发电所用的天然气可在欧盟市场以 2.5欧分/千瓦时的价格出售,这相当于约6欧分/千瓦时的发电成本(效率为40%)。然而,随着电力需求增长、需要增建燃气轮机(固定成本约为0.5—1欧分/千瓦时),且可再生能源技术成本预计将进一步下降,可再生能源将具备竞争力。由于资本成本在可再生能源成本中占比很高,决定其在阿尔及利亚何时具备竞争力的主要变量是资本成本。这在很大程度上取决于监管框架和营商环境。欧洲公共银行可以为此类阿尔及利亚项目提供技术和资金援助,帮助改善融资条件。
因此,中期来看,开发可再生能源资源可为阿尔及利亚带来持续的经济收益。它可以释放出目前用于国内发电的大量天然气,供额外出口至欧洲。鉴于出口基础设施尚未充分利用,这将立即为该国带来经济回报。
因此,在电力、能源效率和可再生能源领域开展合作,可让欧盟和阿尔及利亚双方受益。对欧盟而言,这可能释放额外的天然气来源。对阿尔及利亚而言,这不仅有助于增强该国能源未来的可持续性,也可能保障其宏观经济稳定,而这一稳定正受到当前能源发展趋势的威胁。 国际货币基金组织(IMF)近期指出 ,近15年来,阿尔及利亚经常账户预计将首次出现赤字,部分原因是国内碳氢化合物消费强劲增长、碳氢化合物出口收入下降。
欧盟应在该领域启动一项 全面合作机制 ,涵盖监管、基础设施和融资问题。尤其应着力营造有利的投资条件,稳定该国的监管框架。MEDREG和 地中海输电系统运营商协会(Med-TSO) 或可在这方面发挥关键作用——两者都在该地区分享最佳实践,同时不会被视为欧盟借以对第三国施加直接立法影响的工具。最后,在融资方面,欧洲投资银行(EIB) 和 欧洲复兴开发银行(EBRD) 可以帮助开发并支持风险缓释机制,使私人投资者能够向阿尔及利亚的可再生能源和能源效率项目投入资金。新成立的欧盟—阿尔及利亚电力、可再生能源和能源效率专家组,也可作为协调平台,推动MEDREG、Med-TSO、EIB和EBRD在该国开展亟需的联合行动。
本文最初由总部位于布鲁塞尔的智库Bruegel发表。在 其网站上阅读原文。本文发表不代表世界经济论坛认可文中观点。
如需持续关注议程, 请订阅我们的每周简报。
作者:意大利公民Simone Tagliapietra于2015年4月加入Bruegel,担任访问研究员。Georg Zachmann是德国驻乌克兰顾问小组以及德国驻白俄罗斯和摩尔多瓦经济团队成员。
图片:2015年1月15日,工程师在布达佩斯以南170公里的基什昆多罗日马检查天然气输配系统时交谈。路透社/Laszlo Balogh。