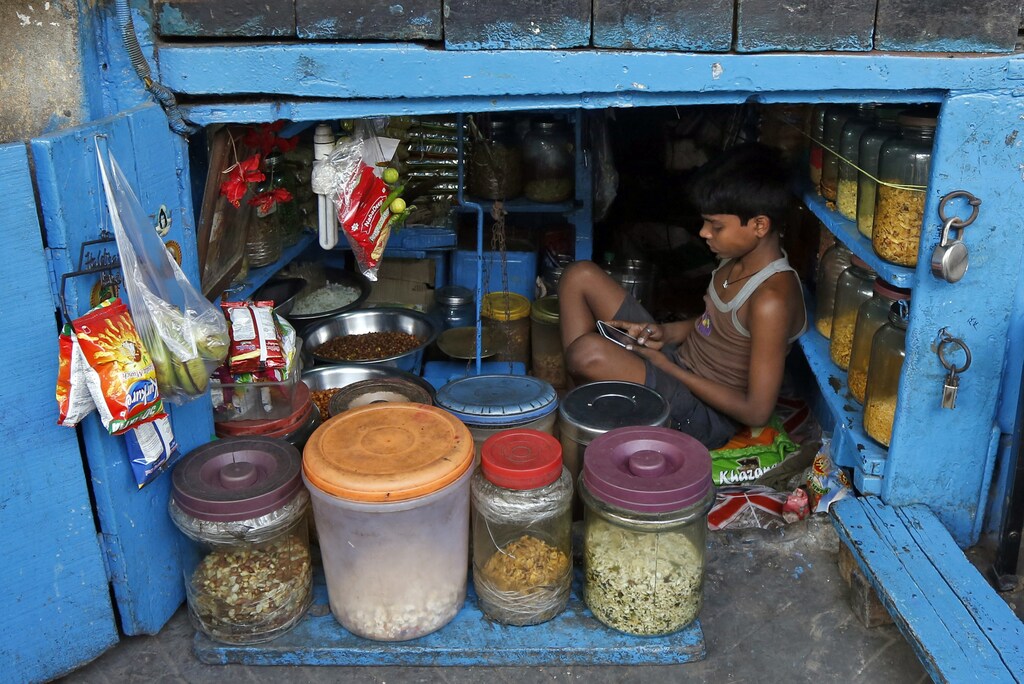
变革的浪潮不时席卷印度,永久改变这里的面貌。它们由许多细小的涟漪汇聚而成,这些涟漪同时出现,单独看来似乎微不足道,但汇聚在一起便形成强大的变革力量。印度正处于这样一股浪潮之中——一场席卷富人和穷人的数字化浪潮。
在印度,我们已经认识到,“贫穷”并不意味着落后,收入不高的人也热爱并拥抱技术,因为技术能够促进平等。人们常说,他们更愿意使用自动取款机,而不是找柜员办理业务,因为机器不会在意你穿什么、会不会说英语,也不会在意你取的是200卢比还是2,000卢比。
过去,供应烹饪用液化石油气(LPG)的经销商可能会按人口特征区别对待客户,尤其是在供应短缺时。如今,无论你住在豪华平房还是贫民窟,人人都可以通过自动电话系统预约配送,享受不因身份而异的服务。随着越来越多的服务转到线上,我们可以告别黑市火车票、贿赂检票员的做法,也可以告别那些不择手段的职员——他们声称找不到你的土地记录,因而你只能“折价出售”土地。
拍照和语音转文字功能让文盲也能充分利用移动通信。我家的帮佣不识字,她让儿子把照片添加到电话号码旁,这样就知道该给谁打电话,也知道是谁打来的。电商优惠层出不穷,收入不高的消费者也学会了上网浏览、比价购物,并列出心愿清单。这比逛橱窗更好,也更省时,而且店里没人会因为你看起来买不起东西而把你赶走。现在,只需将银行账户和液化石油气(LPG)连接与 Aadhaar 身份号码关联起来,你就能轻松地直接将补贴款领到自己的账户。
因此,印度低收入人群无疑希望生活在数字世界。对于那些认为受教育程度有限的人无法应对这场数字化浪潮复杂性的人,不妨提醒他们:不到十年间,几乎所有印度人都学会了使用手机。
当前席卷印度的数字化浪潮正在改变商业,尤其是支付和银行业务。推动资金转向数字化的力量包括七股涟漪:
1. 各类创新支付产品。其中一些创新被誉为领先全球,另一些则处于行业前沿。它们降低了小额交易的成本,例如通过统一支付接口(UPI)、印度货币接口(BHIM)、BharatQR、Aadhaar认证支付、各类电子钱包,以及谷歌推出的新应用 Tez。目前尚不清楚哪些产品已准备好承担快速扩张的成本,也不确定它们在交易量增长后会如何表现。不过,它们注定会持续发展。
2. 政府推动数字化的意愿和决心。印度政府从未像现在这样全力支持数字支付,态度如此积极。总理的 Jan Dhan 计划旨在开设零余额银行账户,目前覆盖的家庭已超过90%。政府将继续推动数字支付、提高纳税合规度、促进经济正规化,并将零散的小型供应商和小额消费者连接起来,形成强大的生态系统。
3. 废钞。这项废除部分纸币的高成本举措,最终造成现金严重短缺,自动取款机前排起长队。它还迫使人们采用数字支付——这种强制试用,即使财力雄厚的公司也无力资助。
4. 连接能力实现飞跃。得益于新推出的服务和全球最低的数据资费,如今印度的经常上网人数已超过美国,尽管总体普及率仍然偏低。随着银行代理点、收款点等更多服务提供者接入互联网,无法直接上网将不再构成障碍。
5. 智能手机价格下降。就在三年前,普遍观点还认为,智能手机普及率会成为数字包容的一大瓶颈。如今看来,这似乎已不再是难以逾越的障碍。得益于中国品牌和中国制造的印度品牌,智能手机价格大幅下跌;此外,也有适用于功能手机和非结构化补充服务数据(USSD)的支付产品。
6. 供应方推动。金融机构和大型支付服务提供商正争相与迅速涌现的金融科技初创公司合作,以更好地服务过去被排除在外的小额消费者。银行也在推动消费者转向数字化,以提高零余额账户和小额用户带来的利润率。
7. 现金成本上升。对印度消费者而言,现金过去一直成本低廉。但现金的成本正在上升,从自动取款机取款手续费增加,到现金交易受到罚款,皆是如此。
综合来看,数字包容面临的问题已不再是缺少产品、创意或模式,也不在于客户是否愿意或有能力使用。关键在于踏实地为数百万小商户办理接入,并设立热线,耐心帮助数亿规模较小、技术经验不足却对技术抱有强烈期待且学习能力很强的消费者。最重要的是,必须建立争议解决系统并落实安全措施。飞机已经起飞,现在需要导航辅助,确保它安全飞行。


