许多人将非洲国家与中国的关系仅视为国家之间的关系。中国向非洲国家提供的数十亿美元融资,往往以东道国的税收收入作为担保,用于资助大型项目。但这种关注忽视了非洲私营部门的需求,而该部门目前正迫切需要发展资金。通过理解中国海外融资策略的内在逻辑,非洲私营企业或能更好地利用中国资金。
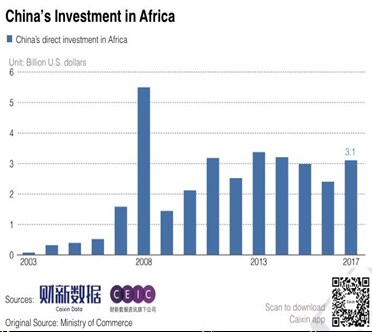
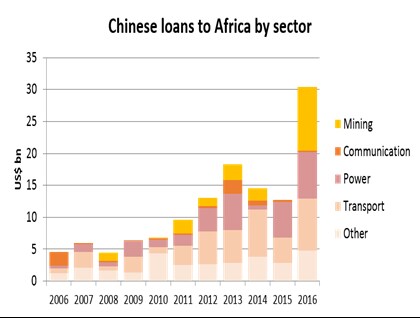
一种普遍假设认为,中国企业专注于在非洲“投资”并“拥有”资产。然而,数据显示,2010年至2017年间,此类直接投资平均每年仅为30亿美元。贸易及贸易融资更能体现中国在非洲的活动。许多所谓的中资项目,实际上是中国银行为促进中国出口而提供的贷款。自2010年以来,此类贷款大幅增长,并在2016年达到300亿美元。
近年来,中国软件和在线服务巨头通过投资销售渠道、开展本地合作、进行产品开发,甚至设立组装生产线,不断扩大其在非洲互联网和电子商务领域的业务版图。这些商业利益在基层确实清晰可见,并获得良好认可;然而,相较于中国在基础设施、电力、制造业和房地产领域数以亿计美元的资金投入,这些活动的规模和体量显得微不足道。上述领域均侧重于输出中国的设备和建筑材料。
中国金融模式中“重贷款、轻投资”思路的根源,在于中国经济政策背后的两个基本因素。其一是国内工业部门的产能过剩与供给过剩。中国经济增长长期依赖国内生产率的扩张,尤其是在2008年全球金融危机后政府实施财政刺激之后。这一策略导致中国工业产品供给急剧增加,而国内需求的增长却未能与之同步。随着基础设施和房地产市场在国内逐步趋于饱和,局面进一步恶化。
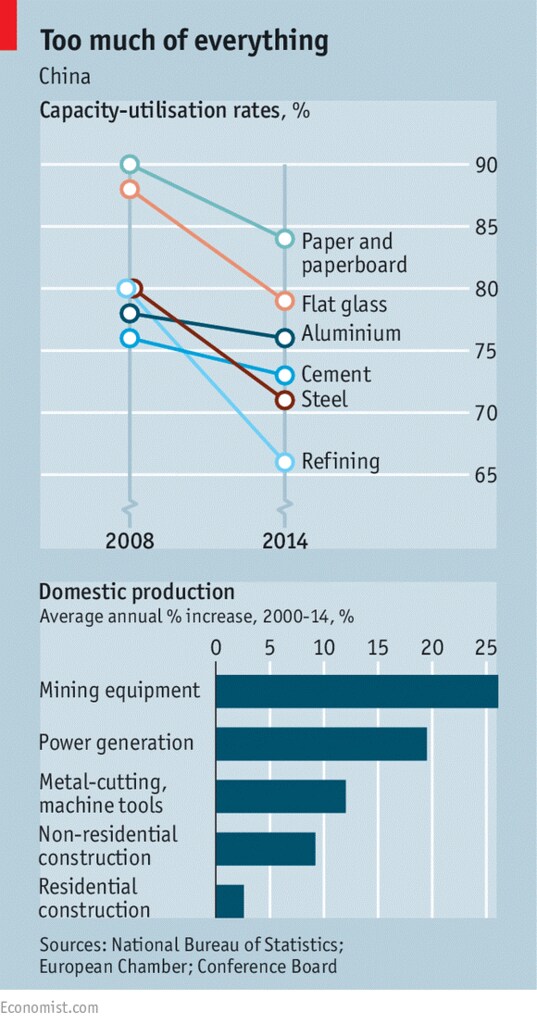
因此,中国工业企业一直急于将生产基地迁往海外,或增加其产品在世界其他地区的销售机会。中国决策者对此的应对措施是,大力支持金融机构提供贸易融资,以推动全球对中国制造商品的采购。
驱动中国贷款策略的另一因素是对外汇储备减少的担忧。2014年至2016年间,由于经济放缓、美元贬值和资本外流等多重因素叠加,中国外汇储备在短短三年内减少逾8500亿美元,降幅接近25%。对人民币贬值的担忧促使政府实施严格的资本管制政策,以稳定经济。

因此,中国的私营及国有投资实体受到限制,不得直接投资于那些无法即时为中国外汇收入增长或产能过剩缓解作出贡献的全球资产。上图趋势显示,2016年至2017年间,中国的全球投资急剧下降逾60%,这对非洲地区产生了显著影响。据观察,非洲商界可能会惊讶地发现,过去两年中国投资者在非洲大陆的多数投资机会已被放弃,房地产领域尤为明显。相比之下,中国对非洲的债务融资保持在较高水平。
上述分析的依据是:在考察中国资金方最为关注的非洲行业时,可以发现,资金往往流向外汇收入较高的非洲国家,以偿还中国贷款(见下图)。这些国家包括安哥拉和赞比亚等资源丰富的国家,以及肯尼亚(旅游业和农业)、埃塞俄比亚(制造业和农业)等外汇收入充足的资源匮乏型国家。在这些国家,获得中国融资最多的行业,是那些资本密集型、且有潜力大量使用中国产机械设备的行业。
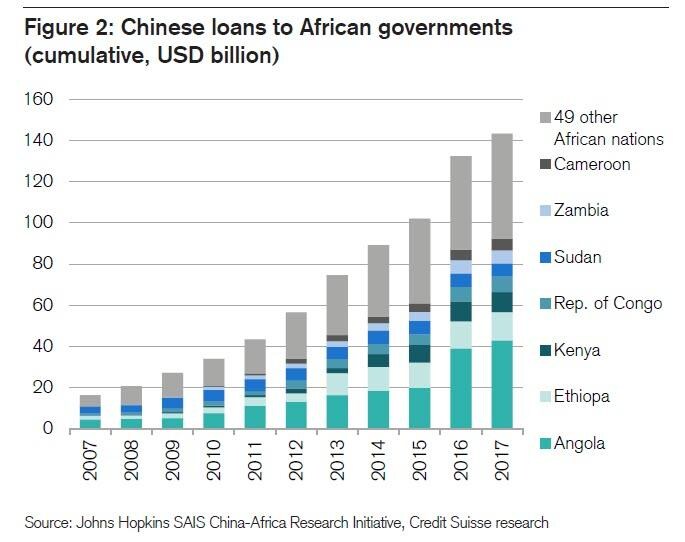
非洲私营企业应采取何种策略?
首先,需要认识到,为非洲国家由政府主导的基础设施建设提供资金的同一中国渠道,也可用于资助私营部门的工业和商业建设。然而,大多数银行贷款都要求提供一定的还款担保,而非洲私营部门的参与者往往难以从当地银行获得还款担保,因为当地银行要求严格,且风险厌恶心态较重。这也解释了为何在非洲大陆,中国融资大多流向由非洲政府或商业巨头拥有的项目——这实质上是因为他们有能力调动主权担保或中央银行担保。但近年来,由于许多非洲国家债务水平高企,中国金融机构已开始重新考虑其投资策略,即从主要支持国家主导项目,转向更多地涉足私营部门。
要将中国大量额外资本引入非洲私营部门,弥合付款担保缺口便成为关键一步。解决这一问题的一种途径是缩短借款期限。非洲企业常常错误地认为,中国融资具有偿还期限长达数年、利率低等优势。然而,此类信贷条款通常要求提供长期付款担保,而这对私营企业而言往往难以获得。
对非洲私营企业的建议是:利用仅覆盖建设期的中国融资。事实上,非洲的商业银行和政策性银行往往回避建设风险,但乐于基于能够产生现金流的资产为项目提供再融资。而中国金融机构则警惕非洲市场风险,并将其风险敞口限定在其熟悉的因素范围内,即中国供应商和承包商。
这两种思路的结合,可为资金紧张的非洲私营开发商带来新的契机。非洲银行现可基于其在项目竣工后为中国贷款提供再融资的意愿,出具付款担保。随后,中国金融机构会将此类担保折算为还款期限在24个月以内的贷款;这种贷款模式相对容易且迅速,中方可以较快落实。
仍需考虑的是,中国对非洲的大部分融资是由中国承包商或供应商实施的,而这些承包商或供应商本身并非金融机构,只是中国出口信贷的申请方。通常,他们不愿参与需要由中方安排融资的交易,也很少就如何构建交易以满足中国金融机构的要求向非洲企业提供建议。许多非洲企业都曾受困于中国承包商的繁琐程序;位于中国总部的决策者往往只在交易的后期阶段才介入,并可能在未作通知或解释的情况下拒绝交易。
市场上的此类空白,呼唤熟悉非洲项目融资市场的专业人士深化对中国融资决策机制的理解。决策者和市场观察者若能理解中国与非洲合作的基本框架,便可采取更明智的行动,利用中国的经济活动使非洲利益相关方受益。


