路透社对500多名经济学家的调查显示,尽管预计主要央行将降息或进一步放松政策,全球经济增长颓势仍有加深的风险;这些经济学家仍对中美贸易战深感担忧。
近期经济数据大多印证了对增长放缓的担忧,这一放缓似乎已波及大多数工业化经济体和重要发展中经济体,主要主权债券收益率随之大幅下跌。
与此同时,尽管贸易冲突和地缘政治不确定性明显正在削弱投资和经济活动,股市仍因对更宽松货币政策的期待而上涨。
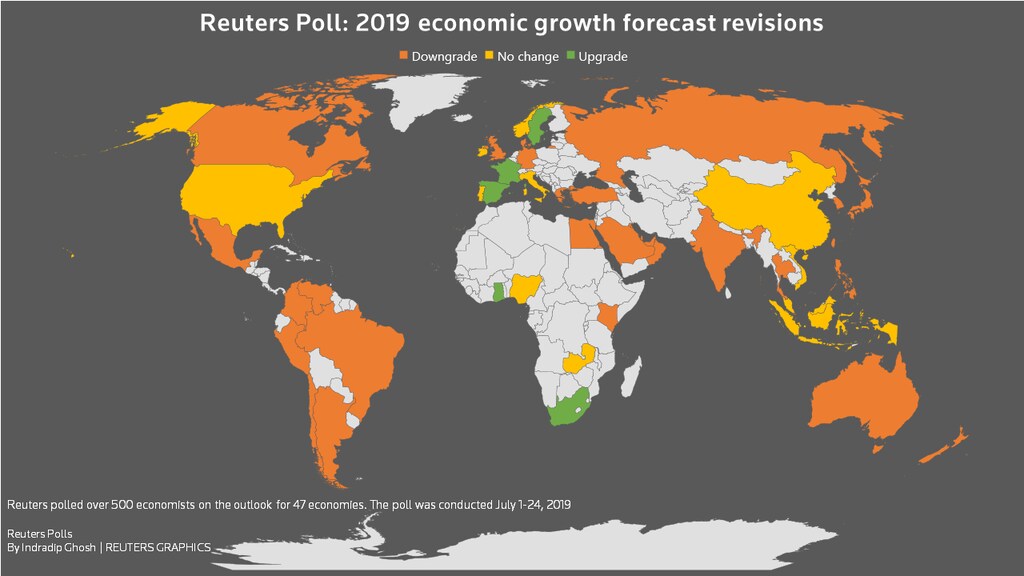
路透社于7月1日至24日进行的最新调查清楚地显示了日益加剧的悲观情绪:在所调查的45多个经济体中,近90%经济体的增长前景被下调或维持不变。这不仅适用于今年,也适用于2020年。
“由于贸易政策的不确定性仍未化解,其对增长前景的影响正变得更加突出。我们预计全球增长将进一步放缓,而且从现在起任何持续升级都会增加衰退风险。”摩根士丹利全球经济研究主管Chetan Ahya表示。
“虽然我们认为宽松周期将重新全面展开,但居高不下的不确定性带来的拖累仍应会压制宏观经济前景,”他补充道。
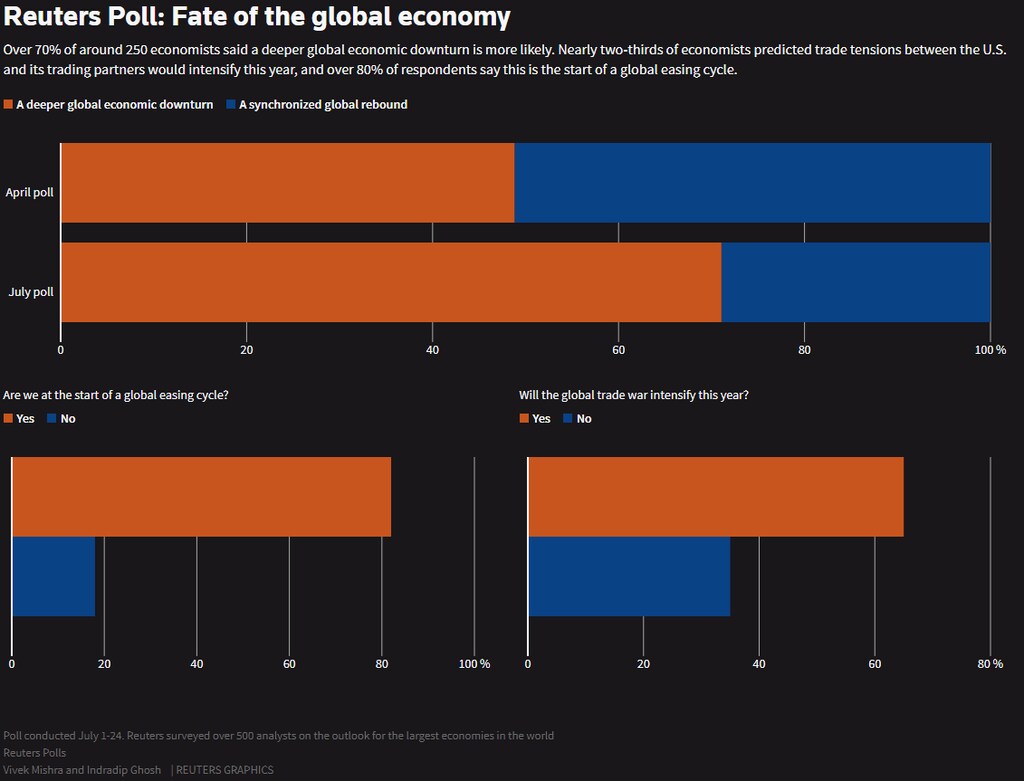
随着全球两大经济体普遍从更自由的贸易转向加征关税,在另外回答了一个问题的约250名经济学家中,超过70%表示,全球经济的更深层次衰退比此前预期的更有可能发生。
尽管其余受访者仍预计全球经济将从当前的颓势中反弹,但仅在三个月前,经济学家在这一问题上的看法还几乎各占一半。
尽管几乎所有人都预计美联储下周将降息,且之后还会有更多降息,欧洲央行也很快将重启宽松政策,但增长预期仍被下调。
欧洲央行行长马里奥·德拉吉担忧通胀远低于目标水平,他于周四表示:“这一前景正变得越来越糟”,并强烈暗示将有更多宽松政策出台。
德国商业银行经济学家Peter Dixon表示:“但货币宽松究竟能否真正发挥多大作用,仍值得怀疑。我们的货币政策选择正在耗尽,或许政府需要考虑其财政替代方案。”
新一轮宽松周期的开始
近三分之二的经济学家预测,今年美国与其贸易伙伴之间的贸易紧张局势将加剧;超过80%的受访者表示,这标志着全球宽松周期的开始。
今年全球增长预测平均为3.2%,与国际货币基金组织的最新预测一致,但这是自两年前开始该期间调查以来的最低水平。
“即使美中贸易战没有再次升级,或欧洲及其他地区没有再开辟新的战线,全球经济也已在进一步放缓,”Rabobank高级市场经济学家Stefan Koopman表示。
“近期的(采购经理人)调查突显了这一点,无论看亚洲、美国还是欧洲,结果都描绘出相当一致的图景。随着增长可能进一步失去动能……核心通胀何时才会重新回升,也存在更多不确定性。”
事实上,本月路透社调查中另一项最引人注目的发现是通胀前景,而大多数主要央行正是以通胀为目标来制定其货币政策框架。
据预测,大多数国家的通胀将持续低于央行设定的目标水平,或在某些情况下预计不会显著回升。
年初,大多数主要央行从此前预期的某种加息路径转为观望。如今,预期已转向一系列降息和/或推出其他政策宽松措施。
日本央行下一步政策动向很可能是进一步宽松的可能性已有所上升。
尽管预计加拿大央行将偏离其同行的路径,但它在某个时点很可能会跟随美联储。
从亚洲到非洲和拉丁美洲,大多数主要新兴市场经济体的央行也已转向鸽派立场。印度储备银行今年已三次降息,预计下月将再次降息。
“随着增长放缓、全球通胀压力有限,且发达市场央行……已预示将实施货币宽松,新兴市场央行基本都在遵循同一套路,”巴克莱亚太区研究主管Sudeep Sarma指出。


